Los mercados mundiales de renta fija acapararon el protagonismo la semana pasada. El rendimiento del bono estadounidense a 10 años cerró en el 4,74%, mientras que el del bono a 30 años finalizó en el 5,27%, con subidas semanales de 6 y 2 puntos básicos, respectivamente.
El miércoles, el secretario del Tesoro de EE. UU., Scott Bessent, sorprendió a los mercados al anunciar que el Tesoro duplicará sus recompras de deuda a largo plazo hasta un mínimo de 4.000 millones de dólares por operación. Ese mismo día, la deuda nacional estadounidense superó por primera vez los 40 billones de dólares.
Aunque Bessent defendió la medida el jueves en CNBC e insinuó que podrían realizarse recompras aún mayores, los rendimientos de los bonos volvieron a subir y borraron gran parte del alivio registrado tras el anuncio.
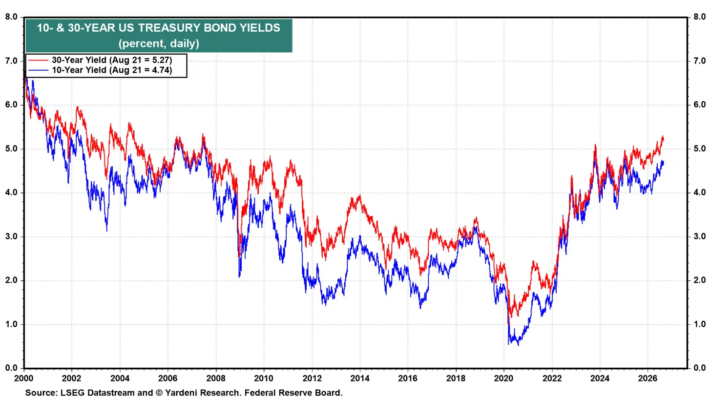
Este episodio pone de manifiesto que el debate sobre la evolución de los rendimientos sigue completamente abierto de cara al discurso que ofrecerá el viernes el presidente de la Reserva Federal, Kevin Warsh, durante el simposio de Jackson Hole.
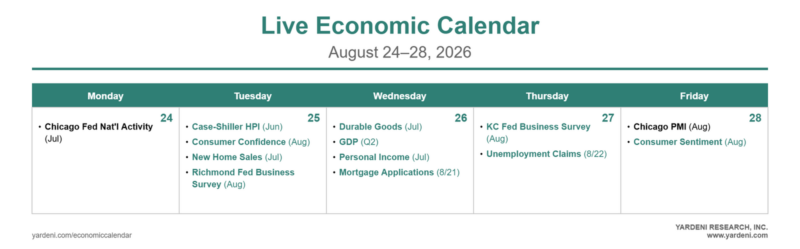
Además, esta semana los inversores seguirán de cerca los resultados empresariales de Nvidia y Marvell, junto con las encuestas regionales de actividad y las solicitudes semanales de subsidio por desempleo.
1. Reserva Federal y Jackson Hole
Las actas de la última reunión de la Reserva Federal (FOMC) mostraron una clara división dentro del comité.
Los miembros más restrictivos apoyan una nueva subida de tipos en septiembre, mientras que otros prefieren esperar a disponer de más evidencias sobre la persistencia de la inflación antes de tomar una decisión.
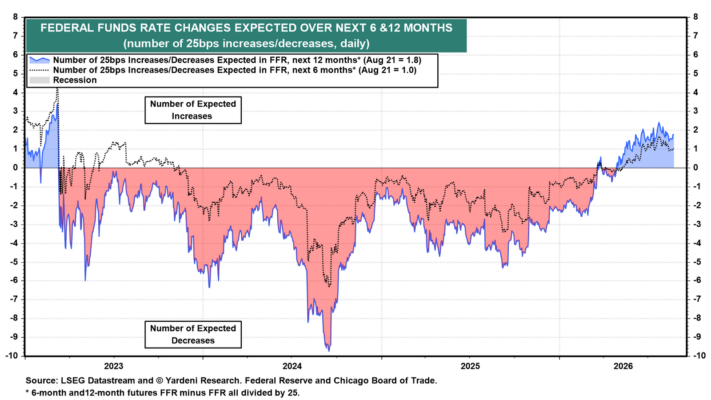
Hammack, Kashkari y Logan votaron incluso a favor de una subida inmediata de los tipos en julio. Ningún miembro del comité está planteando recortes de tipos.
Warsh será el gran protagonista del simposio de Jackson Hole del viernes, donde tendrá la oportunidad de valorar la situación tras conocerse los últimos datos de inflación, tanto del IPC (CPI) como del IPP (PPI).
Los futuros sobre los fondos federales descuentan actualmente alrededor de 1,8 subidas de tipos durante los próximos doce meses, frente a las 1,5 previstas apenas una semana antes.
No obstante, no se espera que su intervención aporte novedades significativas y, previsiblemente, será un discurso breve.
2. Resultados empresariales
Nvidia publicará sus resultados el miércoles y Marvell lo hará el jueves, prácticamente poniendo fin a la temporada de resultados del segundo trimestre.
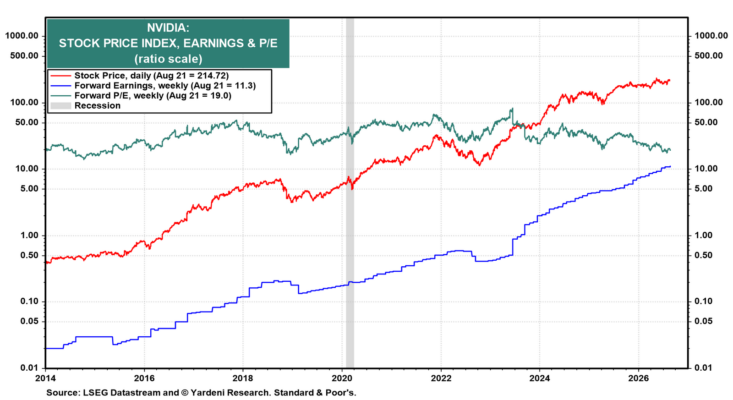
Se espera que Nvidia anuncie unos ingresos superiores a 90.000 millones de dólares, frente a los 46.700 millones obtenidos en el mismo trimestre del año anterior.
Además, el PER estimado a futuro de Nvidia ha descendido hasta 19 veces beneficios, muy lejos del máximo de 84,3 veces alcanzado en junio de 2025.
En principio, no se anticipa una reacción especialmente intensa del mercado tras la publicación de sus cuentas.
3. PIB
El miércoles se publicará la segunda estimación del PIB del segundo trimestre, después de que el crecimiento definitivo del primer trimestre se situara en el 2,1% anualizado.
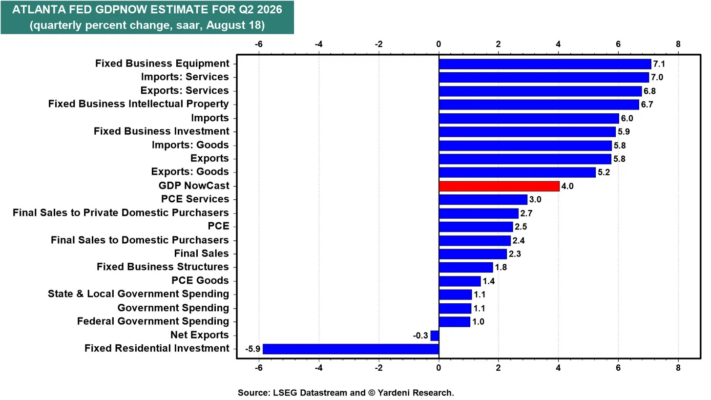
El modelo GDPNow de la Reserva Federal de Atlanta estima actualmente un crecimiento del 4,0% para el segundo trimestre, impulsado principalmente por la inversión empresarial.
4. Deflactor del consumo (PCED)
También el miércoles se conocerá el dato del deflactor subyacente del gasto en consumo personal (Core PCED).
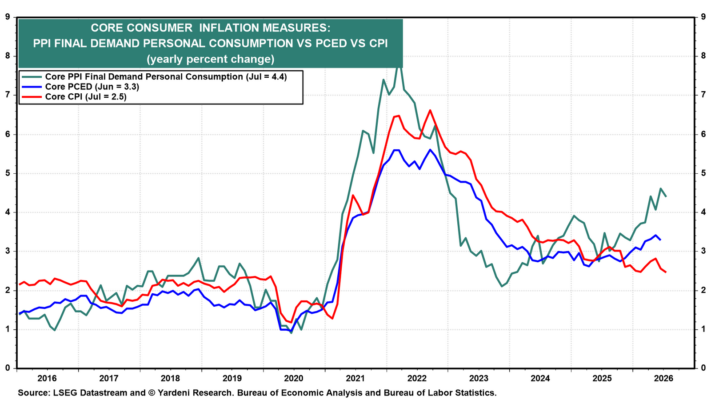
En junio, este indicador registró una tasa interanual del 3,3%, claramente inferior al 4,4% observado en el índice de precios de producción (PPI) aplicado al consumo personal.
La misma divergencia ya apareció la semana pasada entre el IPC y el PPI: mientras la inflación subyacente medida por el IPC se moderó hasta el 2,5%, el PPI siguió mostrando presiones mucho mayores.
Según las estimaciones de la Reserva Federal de Cleveland, el PCED de julio podría situarse en torno al 3,65% para la inflación general y al 3,29% para la inflación subyacente.
5. Encuestas empresariales
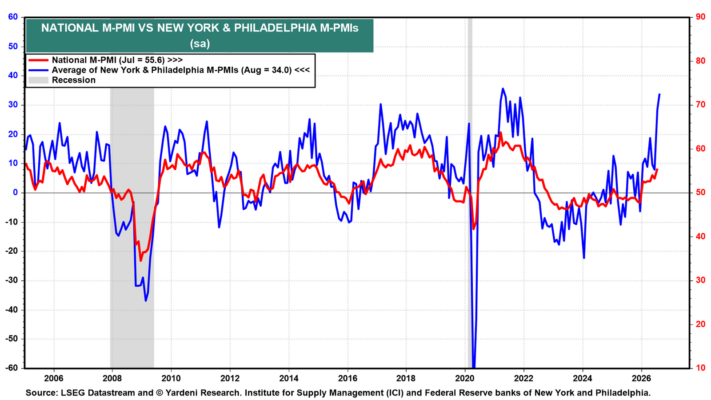
El martes se publicará el índice manufacturero de Richmond, después de que las encuestas regionales de agosto mostraran una mejora significativa respecto a julio.
Las encuestas de la Reserva Federal de Nueva York y Filadelfia, consideradas excelentes indicadores adelantados, alcanzaron una media de 34 puntos, su nivel más elevado desde 2021.
Especialmente destacable fue el indicador de expectativas empresariales a seis meses de Filadelfia, que alcanzó su nivel más alto desde agosto de 1983.
La semana concluirá con la publicación del PMI de Chicago, que ofrecerá una referencia adicional sobre la evolución de la actividad manufacturera en el Medio Oeste estadounidense.
6. Solicitudes de desempleo
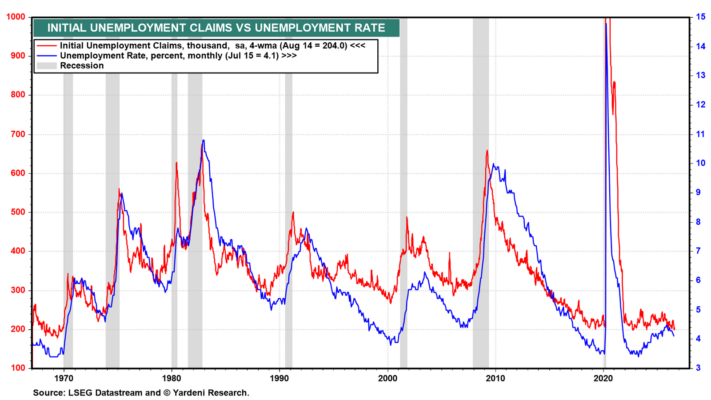
Las nuevas solicitudes de subsidio por desempleo ascendieron a 206.000 durante la semana finalizada el 14 de agosto, mientras que la media móvil de cuatro semanas volvió a situarse ligeramente por encima de las 200.000 solicitudes.
La tasa de desempleo permaneció estable en el 4,1% durante julio y los datos actuales de solicitudes apuntan a que probablemente se mantuvo en ese mismo nivel durante agosto.