Resumen: el conjunto de la evidencia sigue indicando que la tendencia principal continúa siendo claramente alcista. Sin embargo, también apunta a un aumento de la volatilidad y del riesgo bajista durante las próximas semanas, a medida que entramos en una ventana de blackout de recompras durante el peor tramo estacional de dos semanas del mercado, mientras la amplitud comienza a deteriorarse.
No estamos anticipando una gran caída, pero sí creemos probable un retroceso del 3%-5% durante el próximo mes. Eso podría proporcionar a un mercado algo apagado nuevo combustible para desarrollar el siguiente tramo alcista de cara a las elecciones de mitad de mandato.
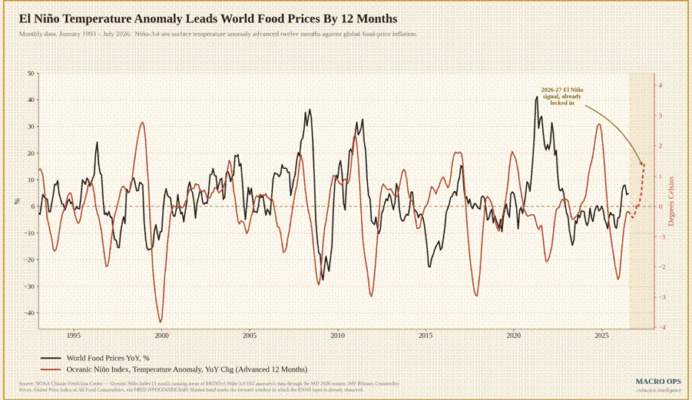
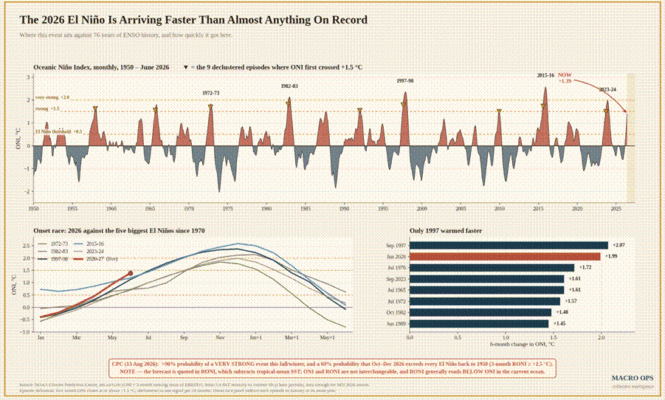
La agricultura sigue siendo nuestro principal foco. Este episodio de El Niño está llegando más rápido que casi todos los eventos comparables registrados, mientras que las temperaturas globales continúan ofreciendo una señal adelantada de aproximadamente 12 meses sobre los precios de los alimentos.
El Bloomberg Agriculture Index registró un fuerte cierre mensual en agosto y la historia sugiere que esta tendencia podría estar apenas comenzando. Finalmente, también exponemos nuestra configuración alcista en el petróleo Brent.
La cartera de Macro Ops acumula actualmente una rentabilidad del +50,37% en 2026. En The Collective analizamos la teoría detrás del posicionamiento, publicamos investigaciones diferenciadas, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.
Cartera y operaciones de Macro Ops
1. La cartera cayó 53 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +50,37%, por debajo de nuestro máximo anual del +61%.
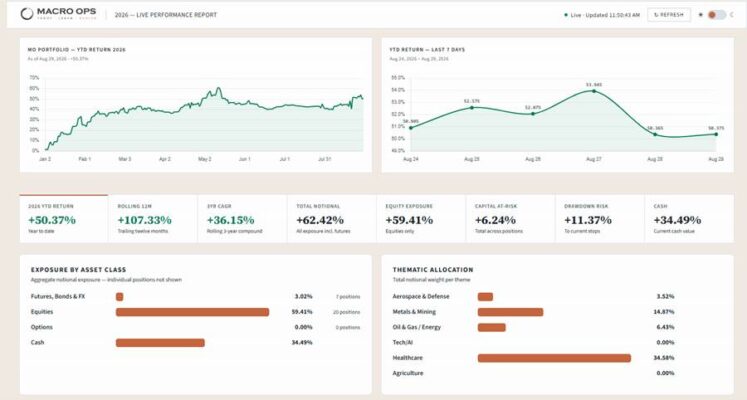
Mantenemos una exposición larga importante en materias primas agrícolas, mineras de metales preciosos y una pequeña posición en ETH. También estamos largos en biotecnología, sanidad, defensa y productores de gas natural. Mantenemos posiciones cortas en el Dow y el cobre.
2. Datos importantes de la semana. El informe de empleo llegará el viernes. Antes conoceremos los datos de ISM, ADP y Challenger, por lo que probablemente el viernes confirme un posicionamiento ya establecido en lugar de provocar una gran sorpresa.
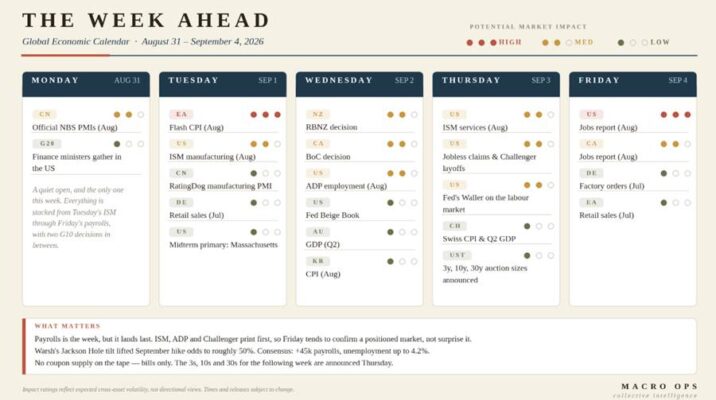
Las declaraciones de Warsh en Jackson Hole elevaron aproximadamente al 50% la probabilidad de una subida de tipos en septiembre. El consenso espera la creación de 45.000 empleos y que la tasa de desempleo aumente hasta el 4,2%.
3. El final de agosto nos proporciona un nuevo conjunto de gráficos mensuales con los que evaluar qué nos está diciendo el mercado, vela a vela.
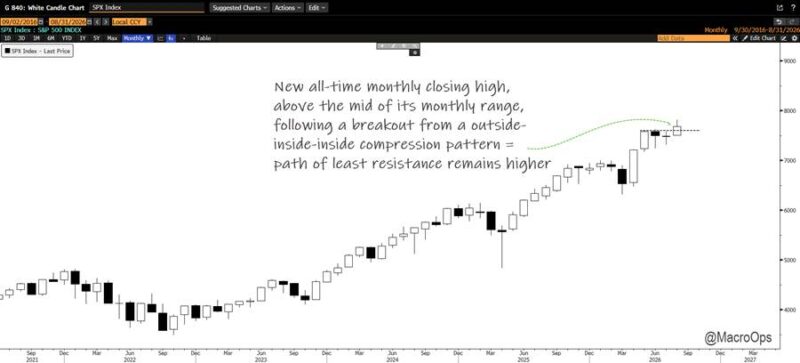
El gráfico mensual del S&P 500 registró en agosto un nuevo máximo histórico de cierre y una ruptura desde su estructura de compresión en cuña outside-inside-inside.
El mes cerró ligeramente por encima de la mitad de su rango y dejó una mecha superior considerable.
¿Qué nos dice esto?
Los nuevos máximos históricos de cierre mensual son alcistas: una tendencia en movimiento tiende a mantenerse en movimiento aproximadamente el 80% del tiempo.
Al mismo tiempo, el cuerpo pequeño y la larga mecha superior reflejan cierta indecisión y una menor disposición de los compradores a seguir presionando al alza en estos niveles.
Eso sugiere que la volatilidad y la indecisión podrían mantenerse durante septiembre antes de que el mercado vuelva a probar o rompa por encima de los máximos de agosto.
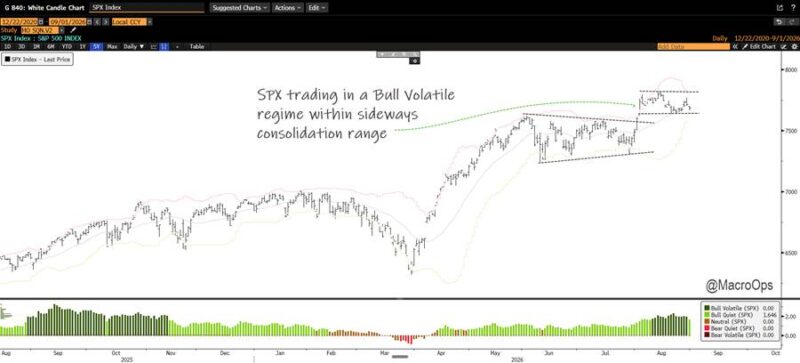
4. El S&P 500 cotiza dentro de un régimen SQN Bull Volatile y, en el gráfico diario, dentro de una consolidación lateral.
Aunque el camino de menor resistencia continúa siendo alcista dentro de la tendencia principal, los datos actuales sugieren que probablemente veremos una pequeña sacudida por debajo del rango actual antes del siguiente tramo al alza.
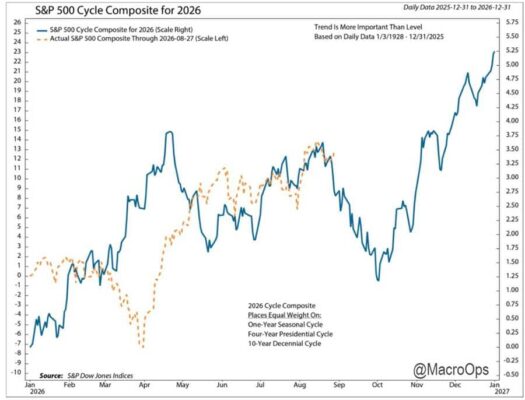
5. Esta lectura coincide con el ciclo compuesto del S&P 500, donde la estacionalidad resulta bastante bajista durante el próximo mes.
Naturalmente, el mercado no está obligado a seguir este patrón y no espero un desplome severo, pero el resto de los datos sugiere que deberíamos prepararnos para cierta presión bajista durante las próximas semanas.
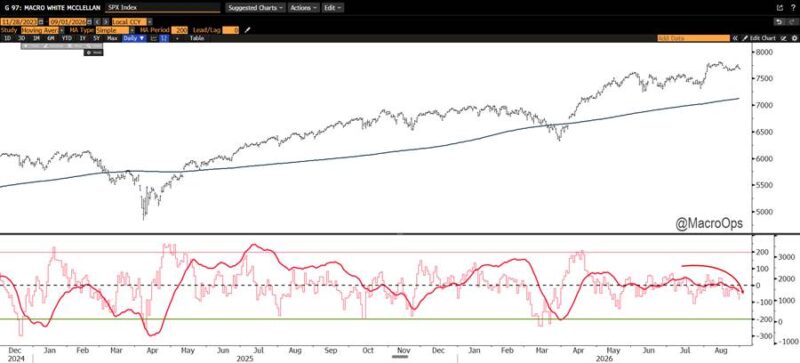
6. Nuestras medidas favoritas de momentum de amplitud a corto plazo son el McClellan Oscillator y el McClellan Summation Index. Ambos están comenzando actualmente a girarse a la baja.
7. Lo mismo estamos observando en el porcentaje de componentes que cotizan por encima de sus medias móviles de 200 y 50 sesiones.
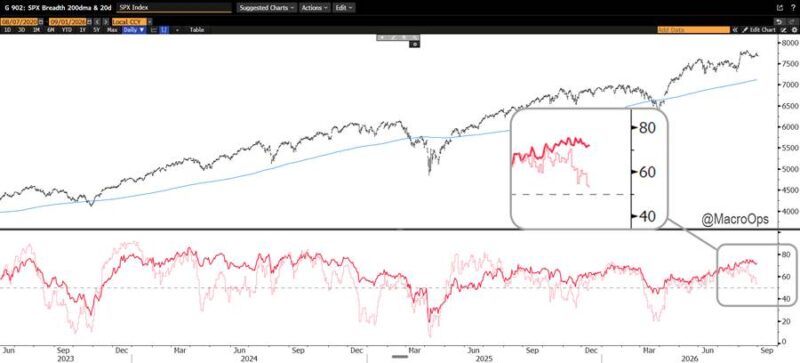
De nuevo, este no es el perfil de amplitud de un mercado gravemente deteriorado. Simplemente refleja un mercado que está perdiendo algo de impulso y probablemente necesita una pequeña limpieza antes de acumular energía para el siguiente tramo alcista.
Posicionamiento y sentimiento
8. Algunos aspectos destacados de los últimos informes de sentimiento y posicionamiento de los prime brokers de Goldman Sachs y Deutsche Bank:
- Giro defensivo: los hedge funds registraron el ritmo de ventas netas de acciones estadounidenses más rápido desde el denominado Liberation Day, reduciendo su apalancamiento neto hasta mínimos de un año. Las ventas afectaron especialmente a tecnología, sectores cíclicos, utilities e inmobiliario.
- El posicionamiento sistemático continúa muy elevado: Deutsche Bank lo sitúa en el percentil 82 desde 2010, mientras que la exposición de las estrategias de control de volatilidad se encuentra en el percentil 100, un máximo histórico. Esto limita el potencial de nuevas compras y aumenta el riesgo de flujos vendedores si repunta la volatilidad.
- Índices tranquilos, estructura interna frágil: el S&P 500 y el VIX continúan relativamente contenidos, pero las estrategias de momentum de beta elevada y las cestas relacionadas con tecnología e IA han sufrido fuertes caídas, evidenciando riesgos de concentración y volatilidad factorial.
En conjunto, la imagen del posicionamiento es bastante mixta.
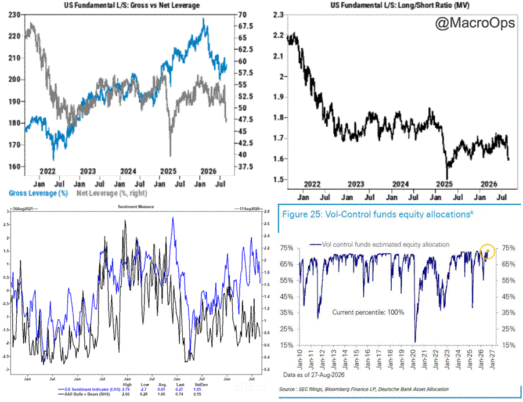
Según Goldman Sachs, la ventana de blackout de recompras del tercer trimestre comenzará el 15 de septiembre y afectará aproximadamente al 40% de la capitalización del S&P 500.
Eso eliminará una importante fuente de soporte precisamente durante las dos peores semanas estacionales del año.
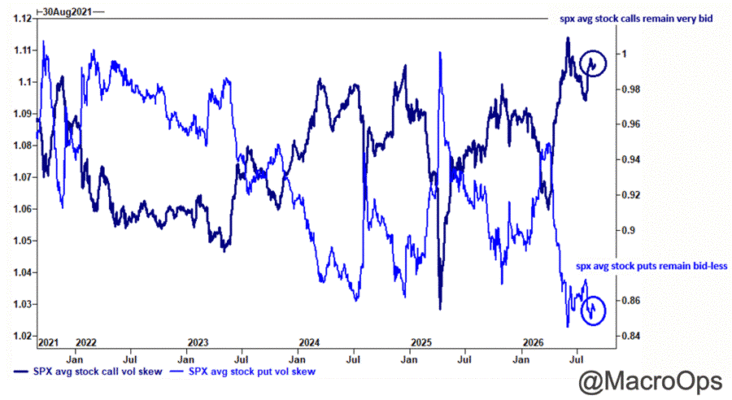
9. Sin embargo, el ratio call/put del S&P 500 sugiere cierta complacencia.
10. La volatilidad implícita ATM a 30 días del S&P 500 se sitúa en 11,7, cerca de los niveles más bajos de los últimos dos años.
Solo el periodo de baja volatilidad de diciembre de 2024 fue más barato, cuando llegó brevemente a aproximadamente 9,7.
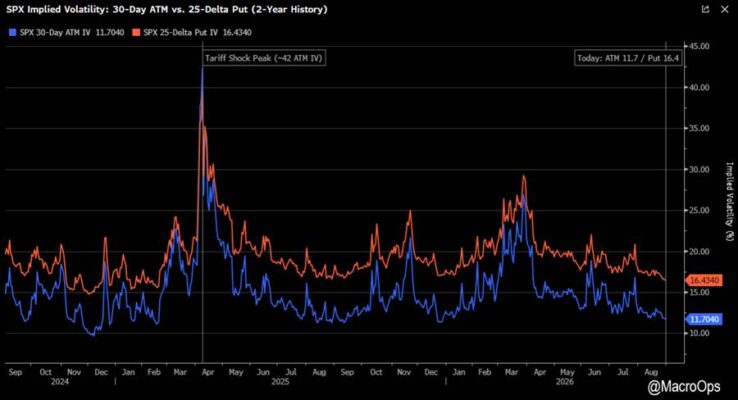
Por tanto, no parece un mal momento para comprar algo de protección para una cartera larga.
Agricultura
11. Seguimos concentrando principalmente nuestra atención en la operación de materias primas agrícolas.
El índice de anomalías de temperatura de El Niño ha adelantado históricamente los precios mundiales de los alimentos en aproximadamente 12 meses y actualmente está acelerándose con fuerza.
Además, los datos muestran que este episodio de El Niño está desarrollándose más rápidamente que casi cualquier otro evento anterior registrado.
12. El Bloomberg Agriculture Spot Index formó una gran vela mensual que cerró cerca de sus máximos, después de romper al alza desde una importante fase de compresión de varios años.
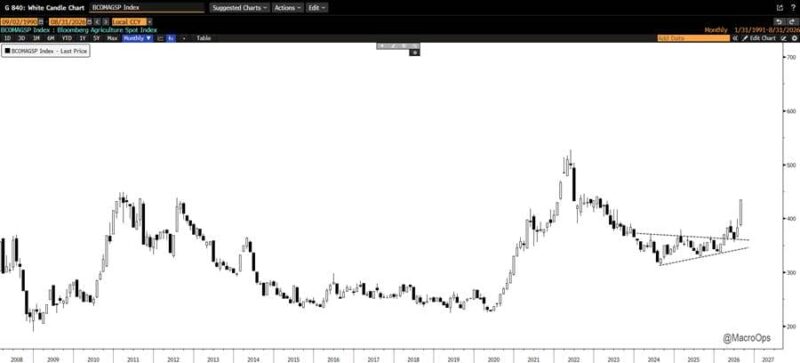
Es un gráfico claramente alcista.
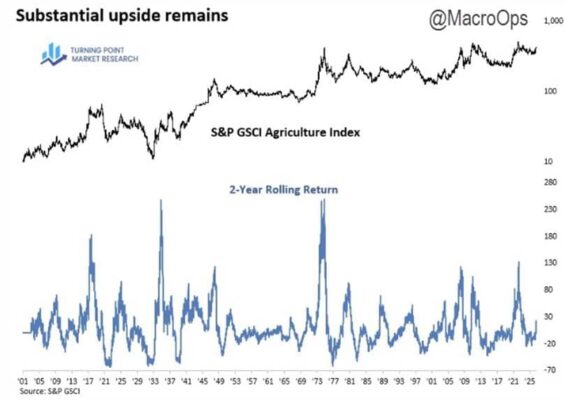
13. Mi compañero Dean Christians señala que, cuando las materias primas agrícolas comienzan a moverse, pueden hacerlo de forma muy intensa.
Además, analizando el movimiento sobre una base móvil de dos años, la subida actual todavía tiene un amplio recorrido antes de aproximarse a la magnitud de anteriores mercados alcistas.
Configuración alcista en Brent
14. Alguien me envió recientemente la última presentación de Papic y coincido plenamente con su visión alcista sobre el Brent.
Los inventarios globales tendrán que reconstruirse, mientras que las importaciones chinas de petróleo probablemente ya hayan tocado suelo, eliminando uno de los principales factores que han limitado los precios desde el inicio de la guerra.
Mientras tanto, el conflicto parece estar entrando en una nueva fase de escalada, mientras Irán incrementa el uso de presión militar con el objetivo de influir sobre Trump antes de las elecciones de mitad de mandato.
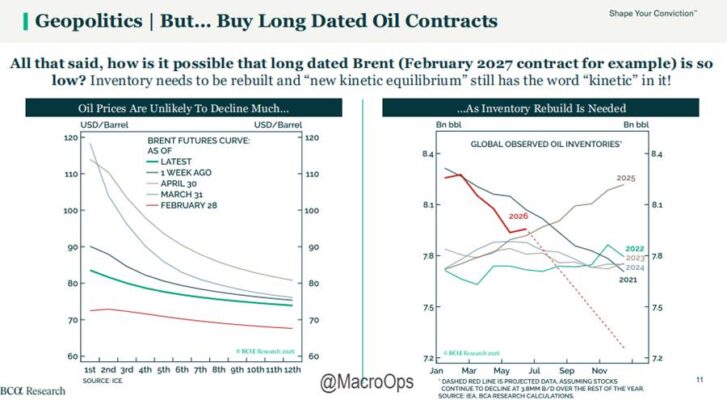
El posicionamiento continúa siendo fuertemente bajista, el contrato de diciembre se aproxima a una ruptura hacia nuevos máximos y estamos entrando en un periodo estacionalmente favorable.
Además, las opciones call continúan baratas.