No soy demasiado contrarian.
Por definición, los inversores contrarios se equivocan la mayor parte del tiempo. Ir contra la multitud solo suele funcionar en los extremos.
Esta es una de mis opiniones más contrarias en estos momentos:
No me preocupa una crisis de deuda del Gobierno de Estados Unidos.
Tenemos la economía más grande y dinámica del mundo.
Tenemos las empresas más grandes e innovadoras.
Tenemos los mercados financieros más líquidos.
Tenemos la moneda de reserva mundial.
Tenemos el mayor número de personas ricas.
Actualmente no existe un sustituto para los bonos del Tesoro estadounidense.
Por tanto, mi escenario base es que la gente continuará quejándose de los billones de dólares que acumulamos en deuda, pero que eso no desembocará en una crisis financiera.
No demasiada gente comparte esta opinión. La mayoría de los analistas da por hecho que solo es cuestión de tiempo que nuestra carga de deuda se vuelva demasiado grande para poder gestionarla. Cuando recientemente la deuda alcanzó los 40 billones de dólares, la indignación fue enorme.
Entiendo por qué existe preocupación. Basta con observar la evolución histórica de la deuda respecto al PIB.
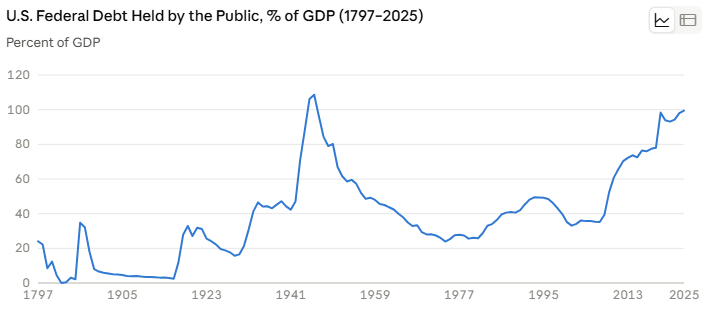
La única ocasión en la que estuvo más elevada fue durante la Segunda Guerra Mundial.
Ahora observemos el gasto por intereses como porcentaje del PIB.
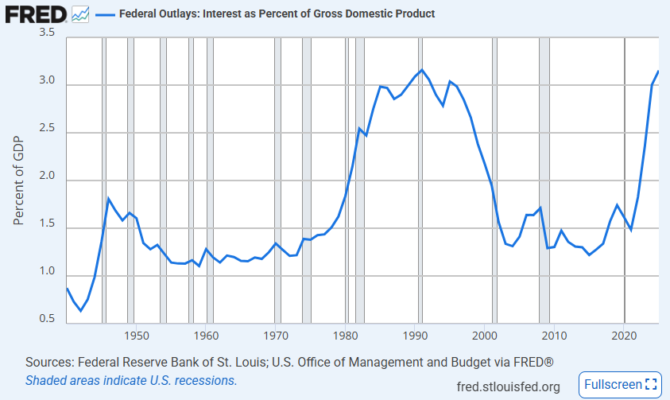
Se ha disparado durante la década de 2020 al mismo tiempo que aumentaban los tipos de interés y la deuda pública.
Desde luego, da la impresión de que nada puede detener este tren. Durante toda mi vida adulta he escuchado que los impuestos no tenían otro camino que subir. Sin embargo, seguimos aprobando recortes fiscales y ningún partido político está proponiendo realmente medidas para reducir el déficit.
La preocupación es que el pago de intereses termine representando una parte tan grande del presupuesto que obligue a tomar decisiones difíciles.
No estoy diciendo que el crecimiento permanente de la deuda pública no pueda generar problemas. Puede hacerlo.
Pero analicemos también algunos aspectos positivos —sí, positivos— de todo este gasto.
La combinación del gasto destinado a combatir la Gran Crisis Financiera, la pandemia y numerosos recortes fiscales ha permitido a los hogares estadounidenses reparar sus balances.
Morgan Housel compartió recientemente un gráfico que muestra tanto la deuda pública como la deuda de los hogares en porcentaje del PIB.
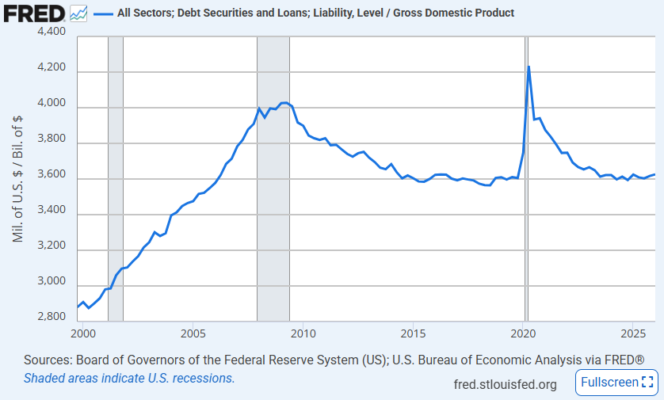
El nivel combinado prácticamente no ha cambiado en veinte años.
Mientras la deuda pública se ha disparado, la situación financiera de las familias ha mejorado considerablemente después de alcanzar niveles poco saludables antes de la crisis de 2008.
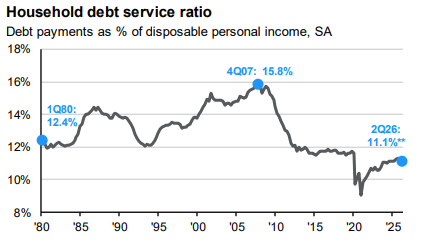
También podemos observar los gráficos de JP Morgan sobre el ratio de servicio de la deuda de los hogares, que se ha desplomado desde la Gran Crisis Financiera.
Y después están los activos de los consumidores frente a sus pasivos.
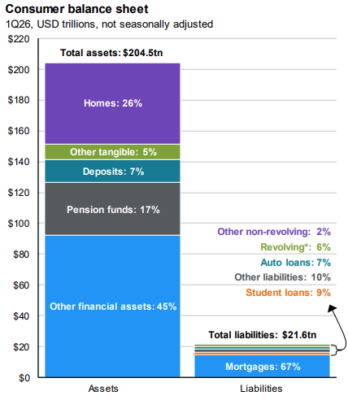
Ni siquiera están cerca.
Cullen Roche escribió recientemente sobre el lado de los activos de esta ecuación:
«La deuda del Gobierno estadounidense superó esta semana los 40 billones de dólares. Es una cifra gigantesca. ¿Sabías que el total de activos financieros estadounidenses asciende a casi 450 billones de dólares? Si incluimos los activos no financieros, nos acercamos a los 600 billones. Así que sí, el Gobierno estadounidense es enorme, pero simplemente es enorme dentro de algo todavía mucho más enorme».
Si el Gobierno hubiera mostrado una mayor disciplina fiscal durante los últimos 15 o 20 años, podríamos encontrarnos ahora con un balance público impecable pero con unas finanzas familiares mucho más deterioradas.
¿Estarías dispuesto a aceptar ese intercambio?
Creo que el hecho de que el Gobierno asumiera deuda durante dos grandes crisis para ayudar a los hogares fue un compromiso razonable.
Ahora bien, tampoco estoy diciendo que todo el gasto público haya sido necesario. Durante este siglo hemos gastado cantidades enormes de dinero en guerras y en ventajas fiscales para los más ricos.
Y tampoco pretendo afirmar que los niveles actuales de deuda pública estén libres de riesgos.
Simplemente no creo que estemos ante el riesgo de una crisis financiera.
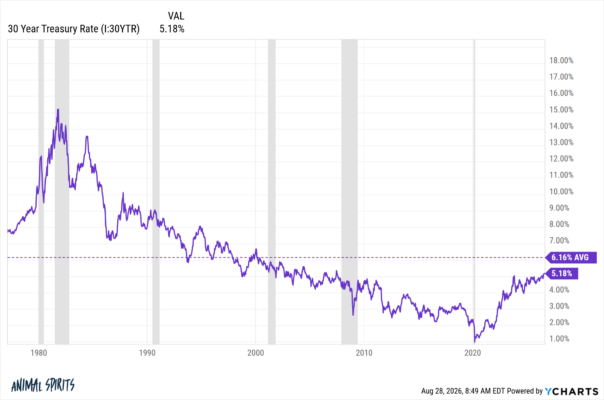
Los rendimientos de los bonos del Gobierno son, me atrevería a decirlo, bastante normales.
El diferencial entre los tipos a largo y corto plazo se encuentra cerca de su media histórica.
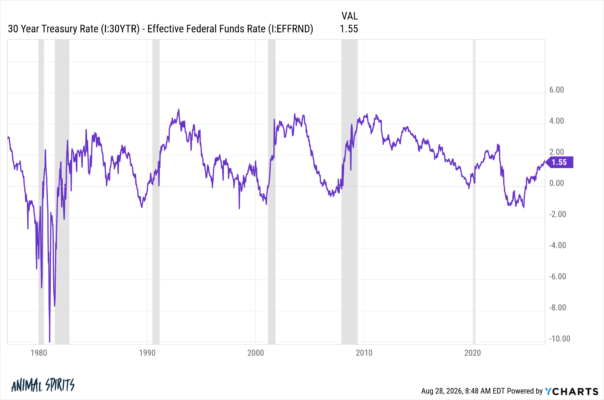
Y los rendimientos de los bonos de larga duración son, en realidad, bajos en comparación con niveles históricos.
Entonces, ¿qué es lo que sí me preocupa de los actuales niveles de deuda pública?
La política.
Mi preocupación es que exista tanta gente alarmada por el nivel de deuda pública pero ningún político dispuesto a hacer algo al respecto que, finalmente, esta situación termine afectando de manera significativa a la Seguridad Social estadounidense u otros programas públicos importantes.
Tarde o temprano aparecerá algún político que utilice el nivel de deuda pública como una herramienta para asustar a los votantes y ganar atención.
Esta preocupación política también se extiende a los intentos de las instituciones públicas por controlar los mercados.
En lugar de centrarse en políticas destinadas a reducir la inflación, Scott Bessent está intentando recomprar bonos del Tesoro para reducir los tipos de interés.
Coincido con Stanley Druckenmiller en que no se puede luchar contra el mercado de bonos:
«He pasado cinco décadas operando bajo una premisa sencilla: los mercados agregan información que ningún comité posee, y los precios son la forma en que esa información llega a quienes toman las decisiones. El rendimiento del bono del Tesoro a largo plazo es el precio más importante del mundo. También es el único elemento de disciplina fiscal que le queda a Estados Unidos».
Por tanto, no me preocupa que los elevados niveles de deuda pública provoquen una crisis financiera.
Pero sí me preocupa que esos elevados niveles de deuda provoquen errores de política económica.
Confío más en los mercados que en los políticos.