Resumen: el conjunto de la evidencia sigue indicando que el movimiento más doloroso para el mercado continúa siendo al alza, pero están apareciendo grietas cada vez más claras. La aceleración de los rendimientos, la divergencia interna del mercado y el deterioro de la amplitud sugieren que probablemente veremos antes una corrección moderada del 3%-5%.
Esta semana se reúne el FOMC y el mercado descuenta aproximadamente un 90% de probabilidad de una subida de 25 puntos básicos. A estas alturas, que la Fed no subiera 25 pb podría interpretarse como una señal bajista para el mercado. Históricamente, las acciones tienden a debilitarse durante las seis semanas posteriores a la primera subida de tipos dentro de un nuevo ciclo de endurecimiento.
Sin embargo, en esta ocasión el mercado ya descuenta aproximadamente 65 puntos básicos de subidas durante los próximos seis meses, por lo que el listón para que la Reserva Federal sorprenda con un mensaje más restrictivo es relativamente alto.
También analizamos los principales factores que explican la resistencia de este ciclo económico ante unos tipos más elevados y los shocks geopolíticos, presentamos un nuevo panel de seguimiento de narrativas que estoy desarrollando y reforzamos nuestra tesis alcista sobre el sector energético, entre otras ideas.
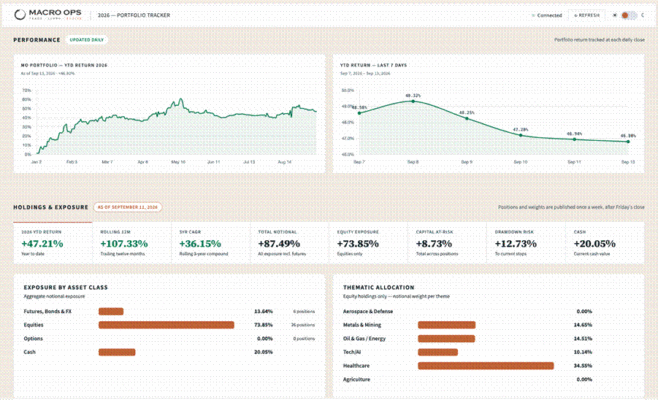
La cartera de Macro Ops acumula actualmente una rentabilidad del +47,21% en 2026. En The Collective analizamos la lógica detrás del posicionamiento, publicamos investigación diferenciada, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.
Cartera y operaciones de Macro Ops
1. La cartera cayó 224 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +47,21%, por debajo del máximo anual del +61%.
Mantenemos posiciones largas en materias primas agrícolas, energía, compañías mineras y una pequeña exposición a ETH. También estamos largos en biotecnología, sanidad, mineras de criptomonedas y productores de gas natural.
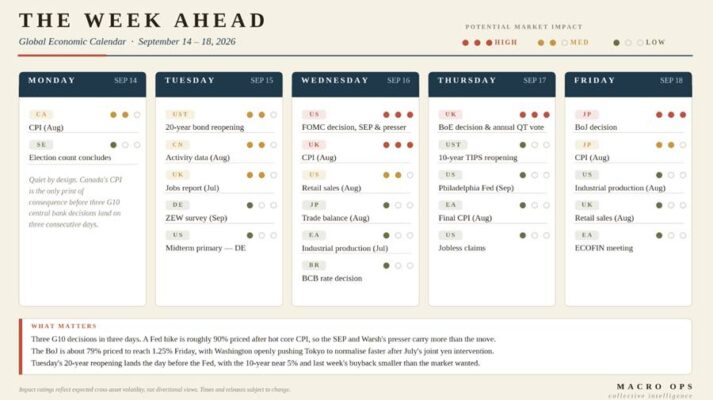
2. Datos importantes de la semana. Tras un IPC subyacente elevado, el mercado descuenta aproximadamente un 90% de probabilidades de una subida de tipos de la Fed, por lo que las nuevas proyecciones económicas y la rueda de prensa de Warsh serán más relevantes que el propio movimiento de tipos.
El mercado también asigna aproximadamente un 79% de probabilidad a que el Banco de Japón eleve los tipos hasta el 1,25% el viernes, mientras Washington presiona abiertamente a Tokio para acelerar la normalización monetaria después de la intervención conjunta sobre el yen realizada en julio.
El martes se celebrará además una nueva emisión de bonos a 20 años, justo un día antes de la reunión de la Fed, con el rendimiento del Treasury a 10 años cerca del 5% y después de que la recompra de bonos de la semana pasada resultara menor de lo que esperaba el mercado.
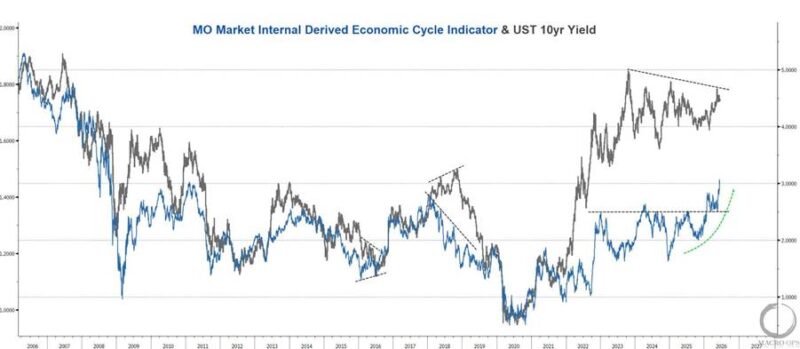
3. A principios de julio publiqué un análisis titulado “High Gear: A New Economic Regime”. En él analizaba la compresión de los tipos de interés, argumentaba que una ruptura estaba próxima y defendía que esa ruptura se produciría hacia rendimientos más elevados.
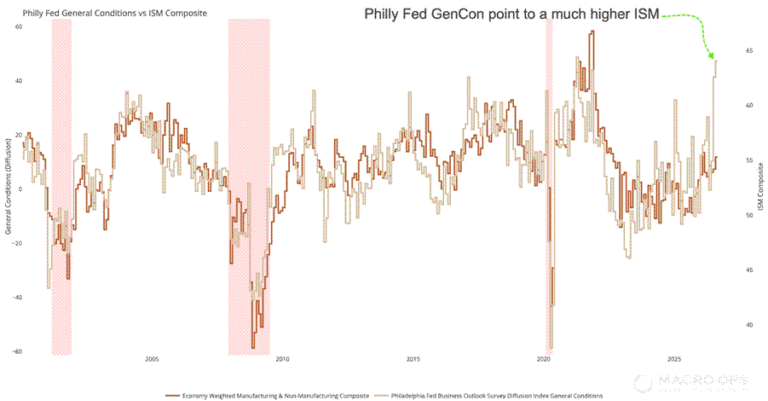
4. Los datos recientes continúan respaldando esa tesis. El índice de condiciones generales de la Fed de Filadelfia está subiendo hacia niveles no vistos desde la economía sobrecalentada de 2021, lo que sugiere que el ISM podría girar significativamente al alza desde los niveles actuales.
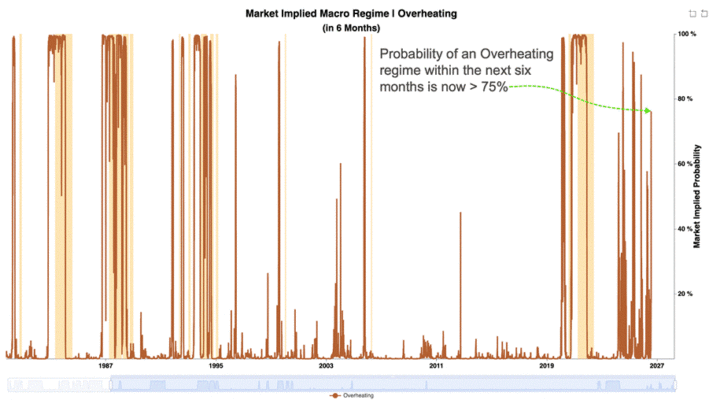
5. En esa misma línea, nuestro indicador Market Implied Macro Regime de “Overheating” está aumentando de nuevo y actualmente asigna una probabilidad del 75% a que la economía entre en un régimen de sobrecalentamiento durante los próximos seis meses.
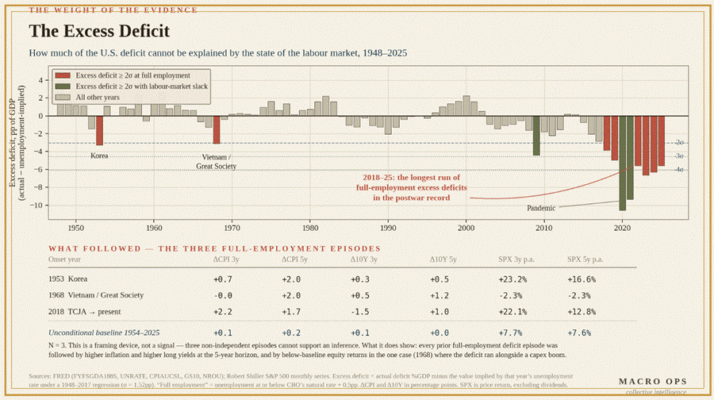
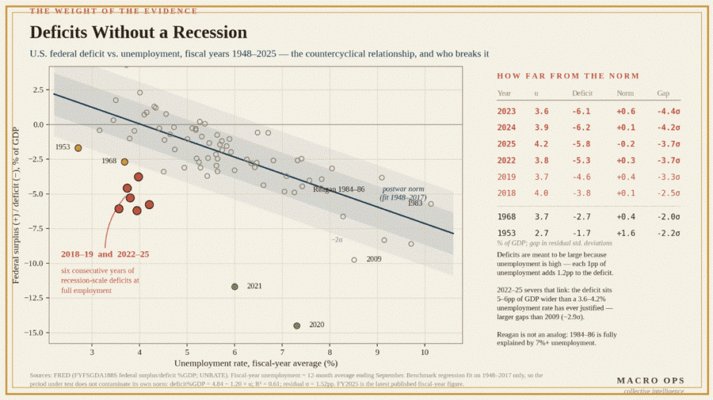
6. Una de las principales razones por las que esta economía y los mercados han resistido tipos más elevados, shocks geopolíticos y shocks de materias primas se encuentra en la política fiscal.
Estamos atravesando una situación históricamente anómala en Estados Unidos: déficits fiscales enormes coincidiendo con pleno empleo.
Según la ecuación de beneficios Levy/Kalecki, estos déficits terminan transformándose en beneficios empresariales. Además, esta fuente de beneficios no es cíclica, lo que ayuda a explicar la extraordinaria resistencia de la economía.
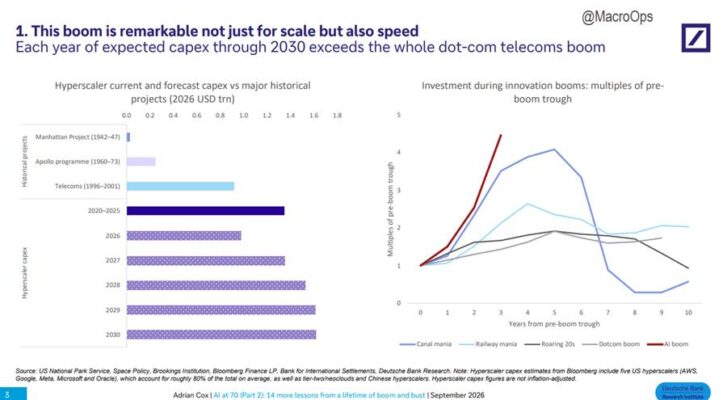
7. A esto se añade un agresivo ciclo de inversión en capital (CAPEX), que vuelve a alimentar los beneficios empresariales.
Los hyperscalers que financian esta expansión consideran que perder la carrera de la inteligencia artificial supondría una amenaza existencial, por lo que una subida de 25 puntos básicos no va a frenar significativamente su gasto.
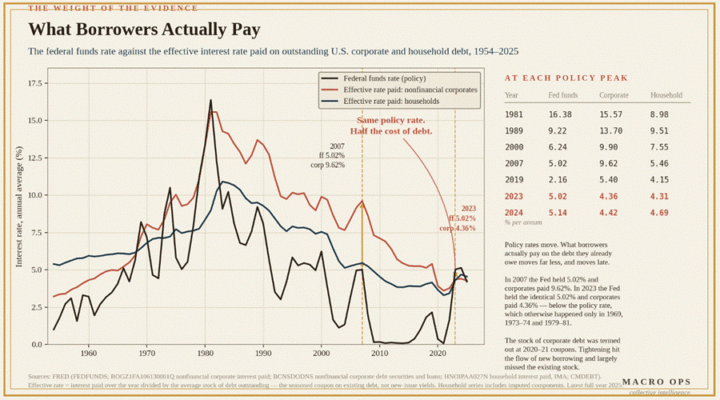
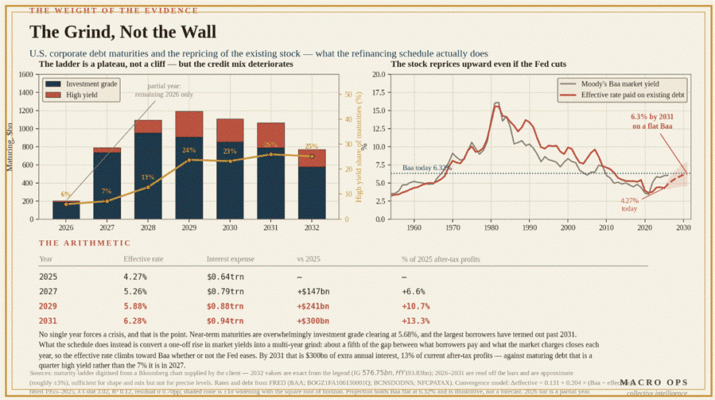
8. Además, gran parte de la deuda corporativa fue refinanciada a tipos históricamente bajos durante 2020 y 2021.
El actual ciclo de subidas afecta principalmente a la nueva financiación, razón por la que el tipo efectivo pagado por las empresas no financieras y los hogares continúa por debajo del tipo oficial de la Fed.
9. Sin embargo, esta protección no durará indefinidamente.
La cantidad de deuda que deberá refinanciarse aumenta progresivamente y alcanzará su máximo en 2029. Para 2031 podríamos estar hablando de aproximadamente 300.000 millones de dólares adicionales de gasto anual en intereses, equivalentes a cerca del 13% de los beneficios empresariales actuales después de impuestos.
Además, alrededor de una cuarta parte de la deuda que vencerá entonces será high yield, frente a apenas un 7% en 2027.
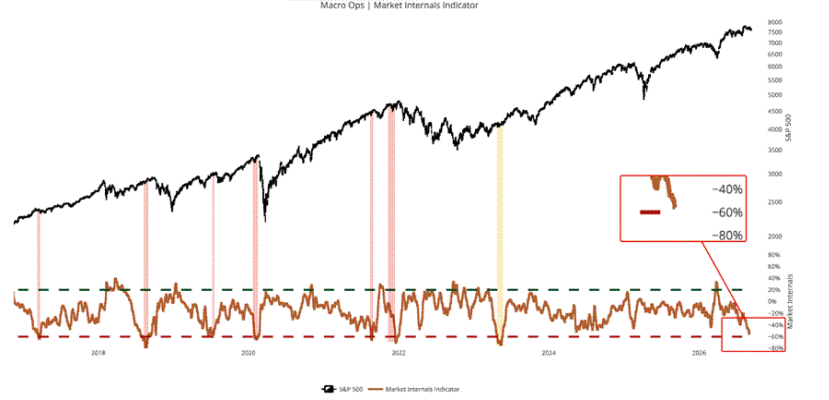
10. Nuestro indicador MO Aggregate Internal probablemente cruzará esta semana por debajo del umbral de venta del -60%.
En episodios anteriores, seis señales similares precedieron a correcciones superiores al 5%, mientras que solo una señal falló en 2023.
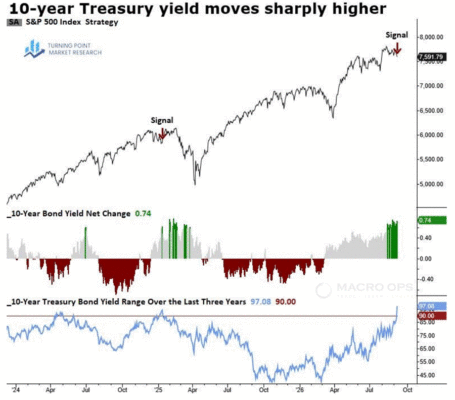
11. Mi compañero Dean Christians señala además que la tasa de cambio del rendimiento del Treasury a 10 años ha activado una señal de venta, uno de los componentes principales de su indicador TCTM Risk-On/Off.
Los rendimientos posteriores de la renta variable fueron abrumadoramente negativos durante episodios históricos similares.
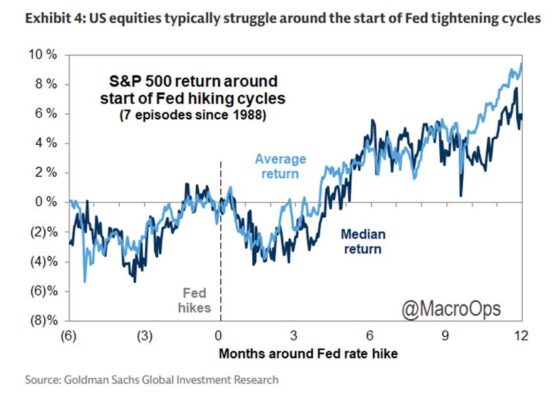
12. Goldman Sachs recuerda que las acciones suelen tener dificultades al comienzo de los ciclos de subidas de tipos.
El S&P 500 registró una rentabilidad media del -2% durante los tres primeros meses de siete ciclos de endurecimiento monetario observados en las últimas décadas.
Sin embargo, durante los doce meses siguientes, el índice obtuvo una rentabilidad media del +9%, con resultados positivos en todos los episodios salvo en 2022.
En 1997, por ejemplo, el S&P 500 cayó alrededor de un 10% durante un ciclo de subida de apenas 25 puntos básicos. El mercado tocó suelo cuando dejó de descontar nuevas subidas y recuperó máximos históricos en apenas tres meses.
Actualmente, el mercado de tipos ya descuenta más de tres subidas de 25 puntos básicos antes de mediados de 2027, lo que eleva considerablemente el listón para que la política monetaria sorprenda en sentido restrictivo.
El efecto a medio plazo de estas subidas sobre la renta variable dependerá principalmente de cómo afecten al crecimiento de los beneficios empresariales, que continúa siendo el principal motor del mercado.
13. Oracle ofreció la semana pasada una lectura extraordinariamente alcista sobre la demanda de capacidad de computación para inteligencia artificial.
OCI creció un 121%, la utilización de GPU alcanzó el 97%, las renovaciones y reventas se cerraron con primas cercanas al 20% y el RPO alcanzó los 664.000 millones de dólares.
La capacidad de computación continúa siendo escasa y los precios siguen siendo fuertes.
Creo que la estrategia combinada de largo en IA y largo en energía volverá a funcionar de forma conjunta, aunque ampliaría la segunda pata desde energía hacia el conjunto de las materias primas.
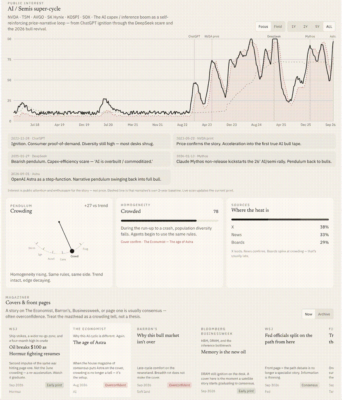
Sin embargo, la narrativa en torno a la IA está volviéndose rápidamente exuberante.
Esto me lleva al nuevo proyecto en el que he estado trabajando. Durante las últimas semanas he intentado cuantificar y sistematizar mi lectura de la dinámica del Narrative Pendulum.
Actualmente estoy realizando backtests para comprobar si la señal se mantiene y si realmente añade valor respecto a mi propia interpretación discrecional. Por ahora, los resultados resultan prometedores.
14. El abanico de escenarios posibles para el petróleo vuelve a ampliarse.
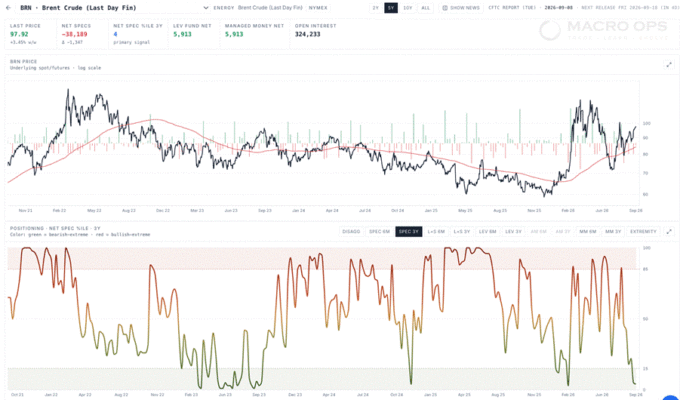
El estrecho de Ormuz continúa siendo importante, pero el Mar Rojo está convirtiéndose en un factor todavía más relevante a medida que aumentan las amenazas alrededor de Bab el-Mandeb y las rutas de exportación saudíes ganan protagonismo.
Los especuladores vuelven a estar fuertemente posicionados en corto. Estamos largos y aumentaremos posiciones cuando aparezcan oportunidades.
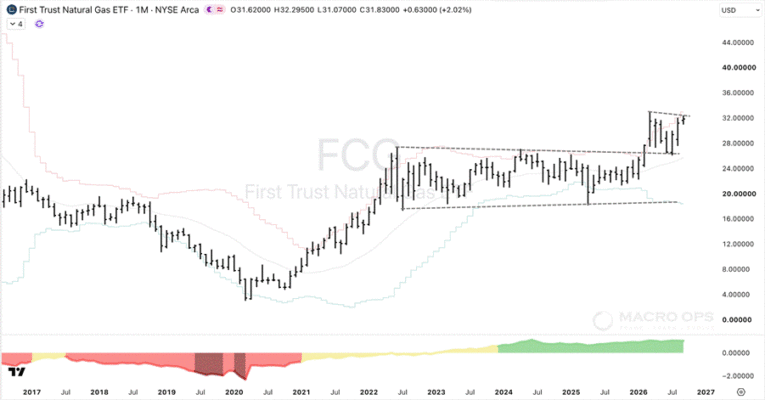
15. El gráfico mensual del First Trust Natural Gas Producers ETF (FCG) continúa comportándose exactamente como esperaríamos. Seguimos largos.
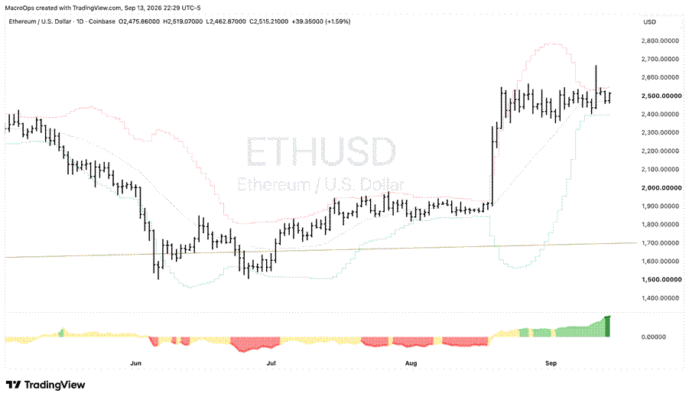
16. Las criptomonedas han vuelto a entrar en un régimen de fuerte compresión en el gráfico diario, similar al comportamiento observado antes de la ruptura alcista reciente.
Estamos siguiendo esta estructura muy de cerca a la espera de una nueva ruptura.