Resumen: el conjunto de la evidencia sigue indicando que el movimiento más doloroso continúa siendo al alza. El Nasdaq 100 está rompiendo desde un régimen de fuerte compresión diaria. El ratio LQD/IEF está saltando hacia máximos de varios meses. La amplitud continúa débil y divergiendo a la baja, pero el índice ha conseguido absorber esa debilidad gracias a la resistencia del MAG7.
Eso significa que una parte importante del mercado ha atravesado una corrección más profunda durante el último mes mientras los índices se mantenían firmes gracias a la rotación hacia las megacaps.
Los riesgos son reales: estacionalidad débil y blackout de recompras durante las próximas semanas. Sin embargo, damos más peso a la lectura del precio, y el precio sigue diciendo que el camino de menor resistencia es alcista.
El posicionamiento y el sentimiento también respaldan esta lectura. Por tanto, estamos comprando en estos niveles, aunque esperaremos a que la amplitud confirme el movimiento antes de aumentar agresivamente la exposición, ya que todavía podríamos ver una sacudida previa.
También analizamos las rupturas en semiconductores, la pausa en la operación de materias primas agrícolas, una ruptura técnica en USDSEK y otras oportunidades.
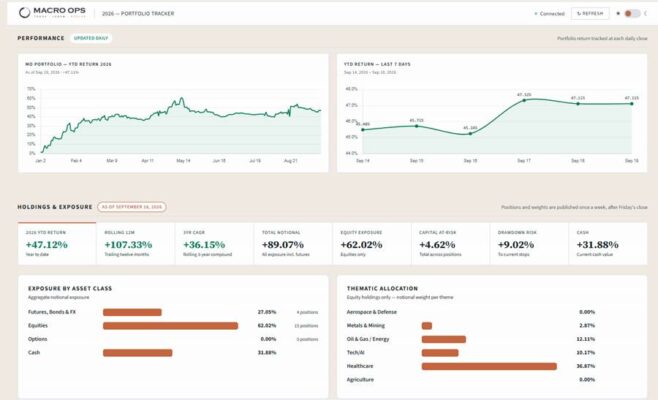
La cartera de Macro Ops acumula actualmente una rentabilidad del +47,12% en 2026. En The Collective analizamos la teoría detrás del posicionamiento, publicamos investigaciones diferenciadas, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.
Cartera y operaciones de Macro Ops
1. La cartera ganó 167 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +47,12%, por debajo del máximo anual del +61%.
Mantenemos posiciones largas en materias primas agrícolas, energía, compañías mineras y ETHUSD. También estamos largos en biotecnología, sanidad, mineras de criptomonedas y productores de gas natural.
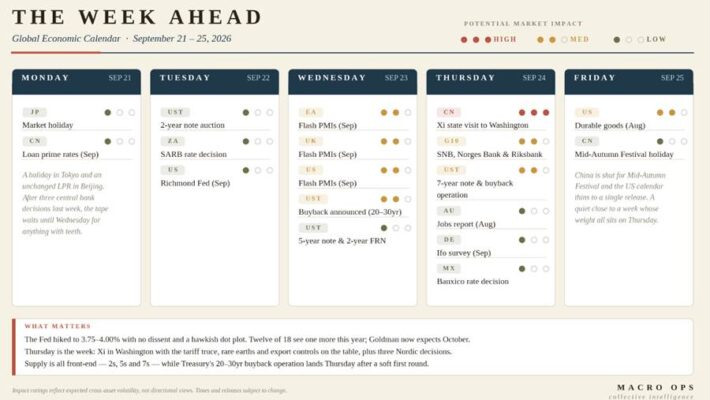
2. Datos importantes de la semana. El jueves Xi Jinping llegará a Washington, con la tregua arancelaria, las tierras raras y los controles a las exportaciones sobre la mesa, además de tres decisiones de política monetaria en países nórdicos.
La oferta de deuda estará concentrada en el tramo corto de la curva, con emisiones a 2, 5 y 7 años. La operación de recompra del Tesoro sobre vencimientos de 20 a 30 años tendrá lugar el jueves, después de una primera ronda más débil de lo esperado.
El contexto viene marcado por una Reserva Federal que elevó los tipos hasta el 3,75%-4,00% sin votos en contra y con un dot plot claramente restrictivo.
Doce de los 18 miembros esperan una subida adicional este año, y Goldman Sachs ya anticipa otra en octubre.
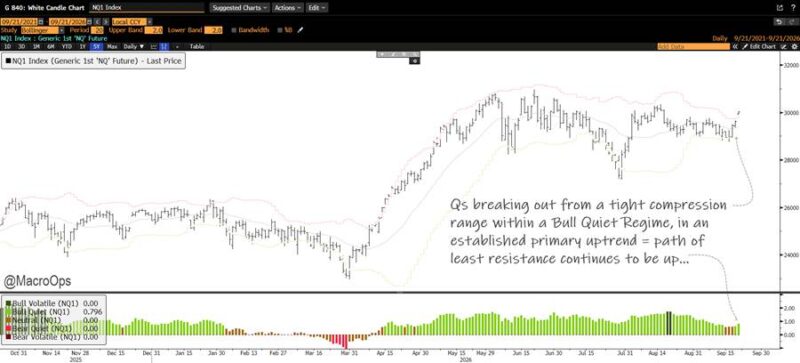
3. Este entorno no está exento de riesgos, pero nosotros operamos primero lo que dice el precio, y el precio continúa señalando que el camino de menor resistencia es alcista.
El Nasdaq 100 está rompiendo al alza desde un régimen de fuerte compresión diaria, dentro de un entorno Bull Quiet y de una tendencia primaria alcista ya establecida.
Estamos comprando en estos niveles.
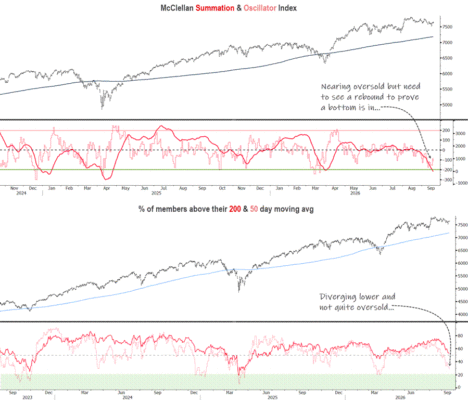
4. La amplitud sigue mostrando debilidad, aunque se está aproximando a niveles de sobreventa.
No queremos aumentar agresivamente nuestra exposición larga hasta que la participación del conjunto del mercado toque suelo y confirme el movimiento.
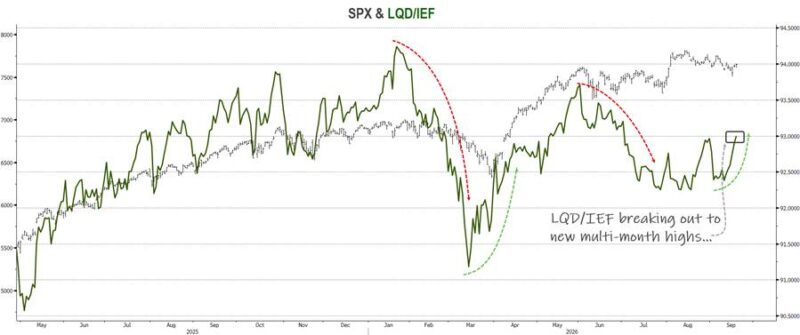
5. En el lado positivo, mi indicador interno favorito del mercado, el ratio LQD/IEF, está girando al alza hacia nuevos máximos de varios meses.
Esto sugiere que la ruptura actual podría tener cierta durabilidad.
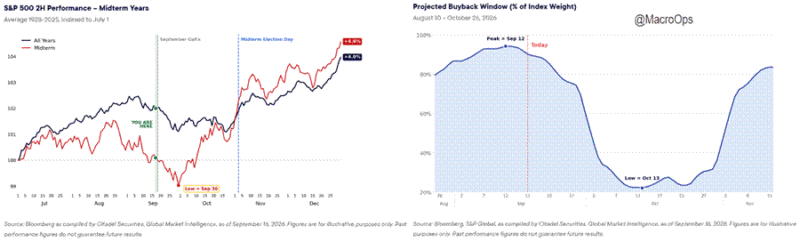
6. Citadel expuso recientemente su escenario alcista para el cuarto trimestre, aunque espera primero un retroceso y considera que el suelo y la siguiente pata alcista podrían no llegar hasta finales de septiembre.
Su razonamiento es el siguiente:
«Las recompras están entrando en periodo de blackout. Actualmente, aproximadamente el 10% del peso del S&P 500 se encuentra ya dentro del blackout previo a resultados. Para el 30 de septiembre esa cifra aumentará hasta el 61%, y la ventana no volverá a abrirse para la mayoría del índice hasta el 1 de noviembre. Uno de los mayores compradores estructurales del mercado estará ausente precisamente durante el periodo más débil del calendario.»
«El calendario está entrando ahora en la ventana exacta que señalamos a comienzos de mes. Históricamente, la debilidad de septiembre se ha concentrado en la segunda mitad del mes, y este patrón ha sido todavía más pronunciado durante los años de elecciones de mitad de mandato. Seguimos pensando que el camino hacia final de mes es bajista.»
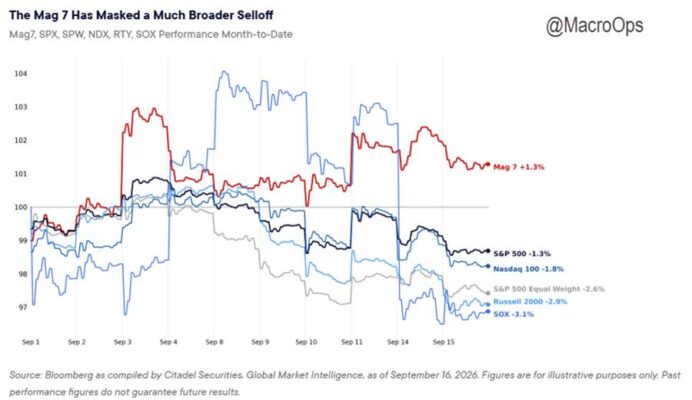
7. El índice no cuenta toda la historia.
Gran parte del mercado ha estado corrigiendo durante el último mes mientras el S&P 500 y el Nasdaq 100 se movían lateralmente, gracias casi exclusivamente a que el MAG7 ha mantenido una demanda razonablemente sólida.
La cuestión es si las megacaps terminarán cayendo hasta alcanzar a los valores rezagados o si, por el contrario, el resto del mercado terminará recuperándose.
Creo que ocurrirá lo segundo.
Sentimiento y posicionamiento
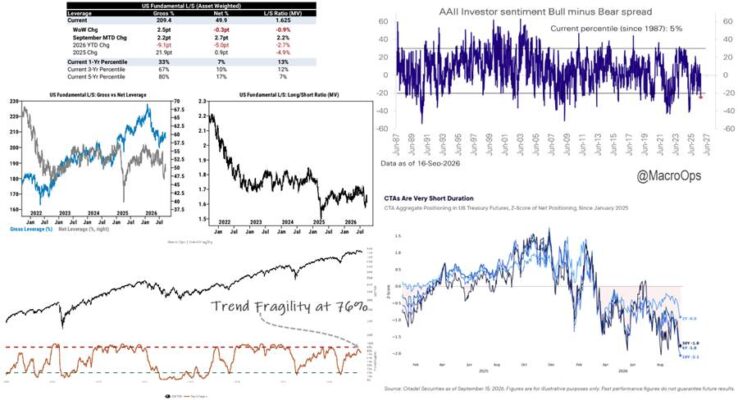
8. Goldman Sachs: el apalancamiento bruto de los fondos long/short estadounidenses aumentó 2,5 puntos hasta el 209,4%, situándose en el percentil 33 del último año.
El apalancamiento neto cayó 0,3 puntos hasta el 49,9%, correspondiente al percentil 7 del último año.
El ratio long/short fundamental estadounidense medido por valor de mercado descendió un 0,9% hasta 1,625, situándose en el percentil 13 del último año.
El diferencial neto alcistas/bajistas de la AAII se encuentra en el percentil 5, reflejando un elevado nivel de pesimismo.
Nuestro indicador Trend Fragility se sitúa en el 76%, una lectura neutral que sigue siendo compatible con precios más altos.
Además, los CTA mantienen posiciones extremadamente cortas en bonos a lo largo de toda la curva, lo que sugiere que podríamos ver pronto cierto alivio en los rendimientos.
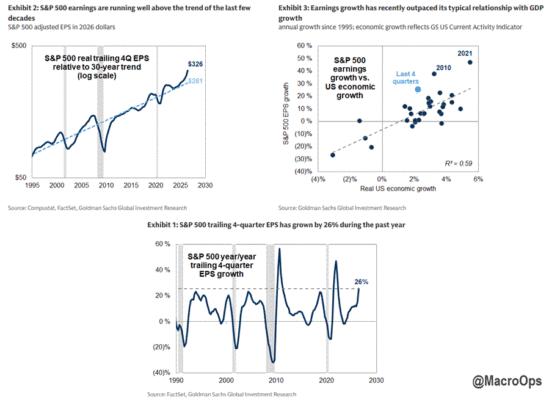
9. Si la escalada con Irán se toma un respiro y el petróleo comienza a moverse lateralmente, los bonos podrían recibir algo de alivio y la atención volvería a centrarse en los beneficios empresariales.
Esos beneficios deberían mantenerse sólidos mientras continúe el ciclo de CAPEX relacionado con la inteligencia artificial.
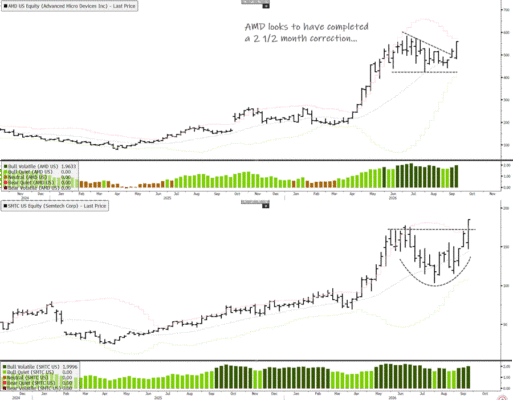
10. La semana pasada señalamos la configuración alcista en semiconductores y momentum.
Desde entonces hemos recibido nuevas confirmaciones, con líderes como AMD y SMTC rompiendo al alza desde bases sólidas.
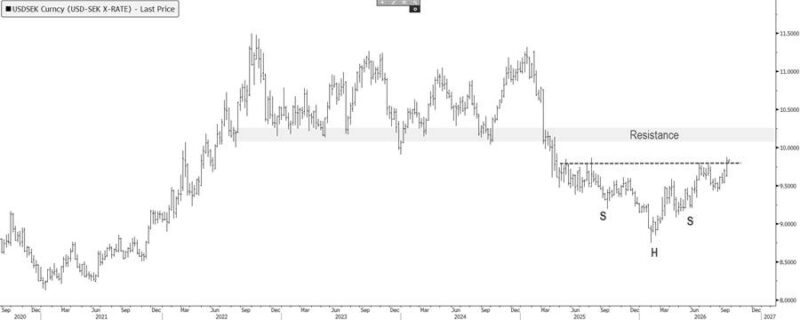
11. El posicionamiento en el dólar estadounidense ha vuelto prácticamente a niveles neutrales y estoy empezando a observar configuraciones favorables para posiciones largas en algunos cruces del dólar.
Un ejemplo es el hombro-cabeza-hombro invertido en USDSEK en gráfico semanal.
Materias primas agrícolas
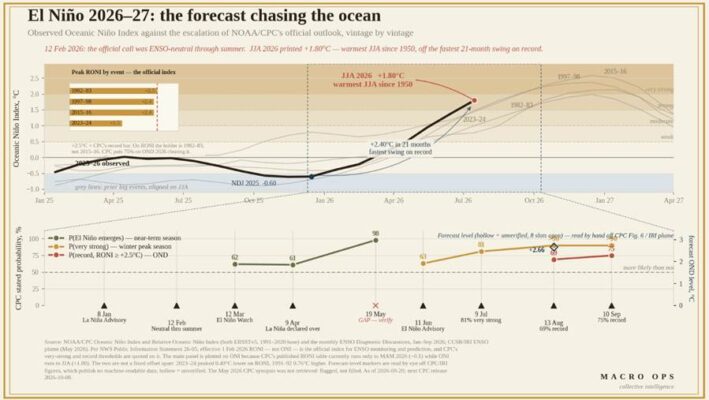
12. Desde junio, los meteorólogos no han hecho más que revisar al alza sus previsiones sobre El Niño.
Mes tras mes.
Actualmente estiman una probabilidad de tres sobre cuatro de que este invierno supere en intensidad a todos los episodios de El Niño registrados desde 1950.
Si finalmente ocurre, habrá consecuencias reales para las condiciones de cultivo en Sudamérica y Australia, así como para los mercados asiáticos de aceite de palma y arroz.
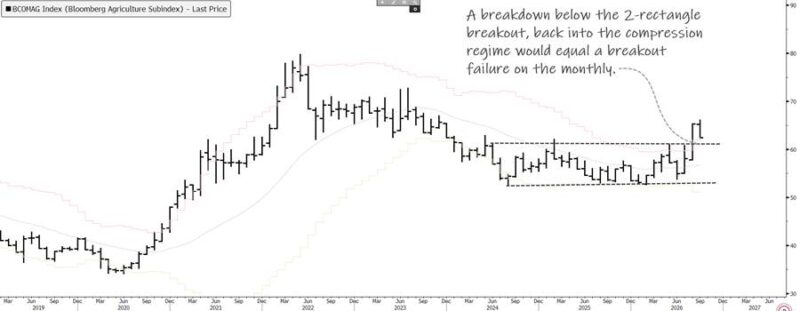
13. La operación en materias primas agrícolas está tomándose un respiro después de una ruptura explosiva desde un régimen de compresión de dos años.
El gráfico mensual del subíndice agrícola de Bloomberg muestra esta pausa tras el fuerte movimiento.
El posicionamiento había llegado a estar bastante saturado, por lo que esta corrección es exactamente lo que cabría esperar.
Seguiremos aumentando posiciones en materias primas agrícolas siempre que el precio se mantenga por encima del nivel de ruptura.
Transporte marítimo de graneles
14. Gracias al miembro de The Collective @Phil Deane por esta idea.
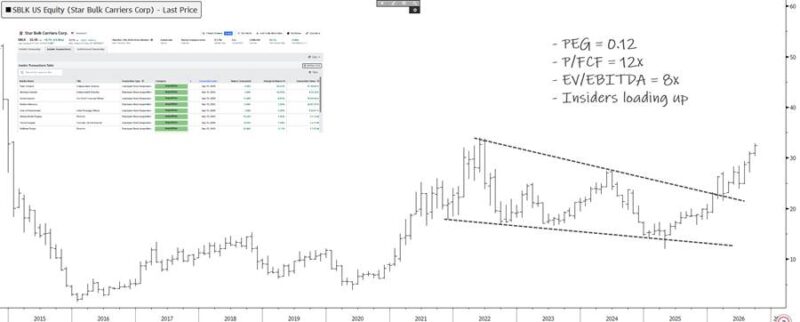
SBLK ofrece una forma líquida de posicionarse ante una evolución constructiva del ciclo de transporte marítimo de graneles secos.
La compañía cuenta con 145 buques, un crecimiento efectivo limitado de la flota y una mejora de la demanda de carga.
El apalancamiento operativo sobre los beneficios ya empieza a aparecer en las cifras.
La compañía obtuvo 144,9 millones de dólares de beneficio neto y un beneficio por acción ajustado de 1,21 dólares en el segundo trimestre.
Además, cuenta con unos costes operativos entre los más bajos del sector, por lo que una mejora de las tarifas spot se traslada de forma desproporcionada al flujo de caja.
El gráfico es mensual.
La valoración es reducida en relación con el crecimiento, los insiders están comprando agresivamente y el contexto geopolítico debería seguir favoreciendo al transporte de graneles secos.