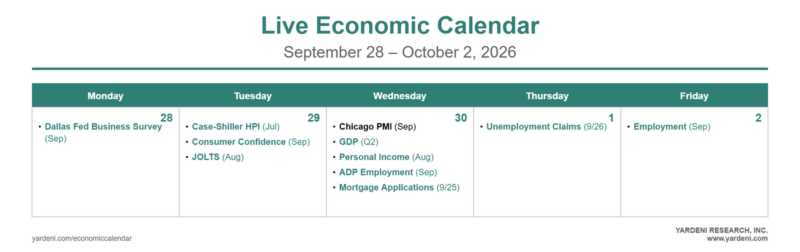
La semana que comienza viene cargada de datos del mercado laboral, culminando con el informe de empleo de septiembre del viernes. El miércoles se publicarán el PCED de agosto y la tercera estimación del PIB del segundo trimestre, junto con las revisiones anuales de la BEA, mientras que el jueves llegará el PMI manufacturero del ISM.
También continuarán las declaraciones de miembros de la Reserva Federal, entre ellos Tom Barkin, Lisa Cook, Austan Goolsbee, Neel Kashkari y John Williams. Probablemente comentarán la subida de tipos decidida por el FOMC en septiembre y el reciente repunte de los rendimientos de los bonos globales.
Fuera de Estados Unidos, el Banco de la Reserva de Australia celebrará la única reunión de tipos prevista para esta semana. También se conocerán los PMI oficiales de China y la estimación preliminar de inflación de la eurozona, mientras que la presidenta del BCE, Christine Lagarde, realizará varias apariciones públicas. Micron publicará resultados el miércoles.
1. Empleo
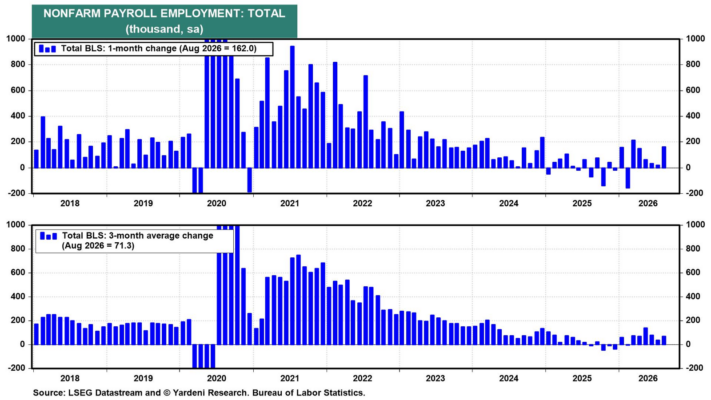
El informe de empleo de septiembre del viernes será el principal foco de atención. Las nóminas aumentaron en 162.000 en agosto, elevando la media de tres meses hasta 71.300.
Las nóminas privadas aportaron 127.000 de ese incremento, lideradas por ocio y hostelería, con 62.000 empleos, y por las industrias productoras de bienes, con 41.000.
Esperamos una cifra cercana a 100.000 empleos en septiembre.
El presidente de la Fed, Kevin Warsh, afirmó en su rueda de prensa del 16 de septiembre que la tasa de desempleo, situada en el 4,1% en agosto, está «básicamente en niveles compatibles con el pleno empleo».
Añadió: «No creo que necesitemos dañar el mercado laboral para alcanzar nuestro objetivo de inflación».
Los anuncios de despidos de Challenger correspondientes a septiembre, que se publicarán el jueves, seguirán al dato de 52.900 de agosto, todavía bajo en términos históricos.
Probablemente los despidos siguieron siendo reducidos el mes pasado, a juzgar por las solicitudes iniciales de subsidio por desempleo, cuya media de cuatro semanas se situó en 203.600 a 18 de septiembre.
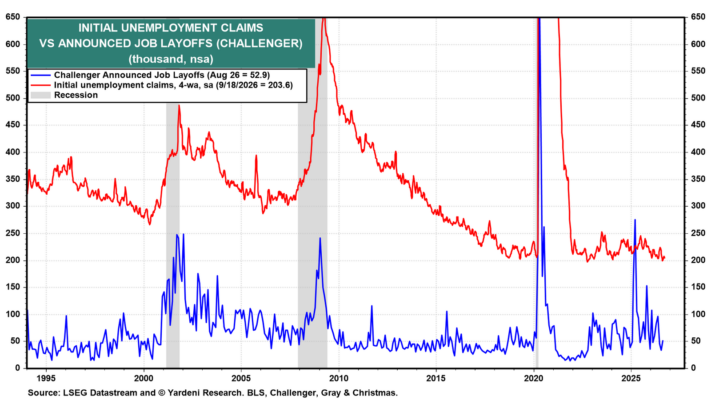
Warsh señaló que las solicitudes se mantienen en niveles compatibles con el pleno empleo.
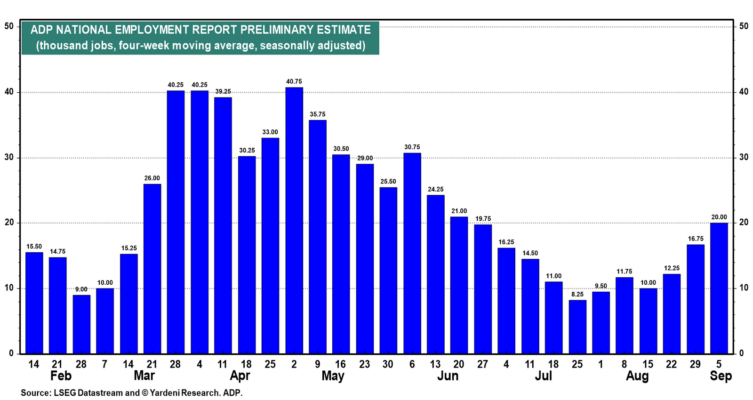
Las nóminas privadas de ADP aumentaron en 38.000 en agosto, por debajo del consenso de 47.000 y del dato revisado al alza de julio, de 46.000.
El informe de ADP de septiembre del miércoles podría mostrar una mejora, ya que sus datos semanales han aumentado durante tres semanas consecutivas hasta alcanzar una media de cuatro semanas de 20.000, frente al mínimo de 8.250 registrado a finales de julio.
Ese ritmo equivale aproximadamente a 85.000 empleos mensuales.
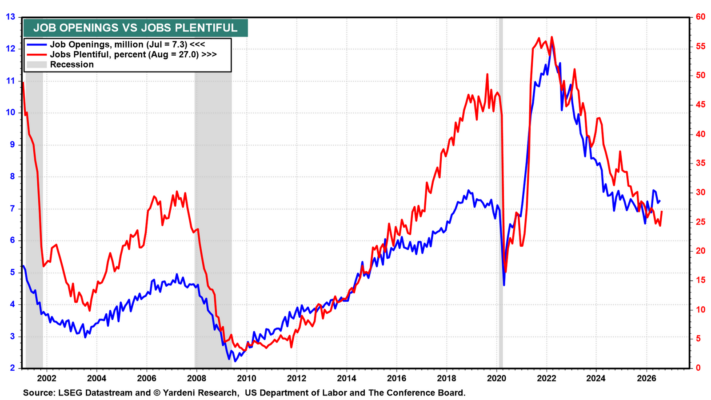
Los datos JOLTS de julio mostraron 7,3 millones de vacantes, mientras que el porcentaje de consumidores que afirmaban que «hay empleos disponibles» se situó en el 27,0% en agosto.
Ambos datos son coherentes con un mercado laboral estable. Esperamos una lectura similar en el informe JOLTS de agosto del martes.
2. PIB
La tercera estimación del PIB del segundo trimestre del miércoles seguirá a la segunda estimación, que mostró un crecimiento anualizado y ajustado estacionalmente del 1,5%, con el índice de precios del PIB aumentando un 6,4%.
La publicación coincidirá con la actualización anual de la BEA, que revisará datos anteriores.
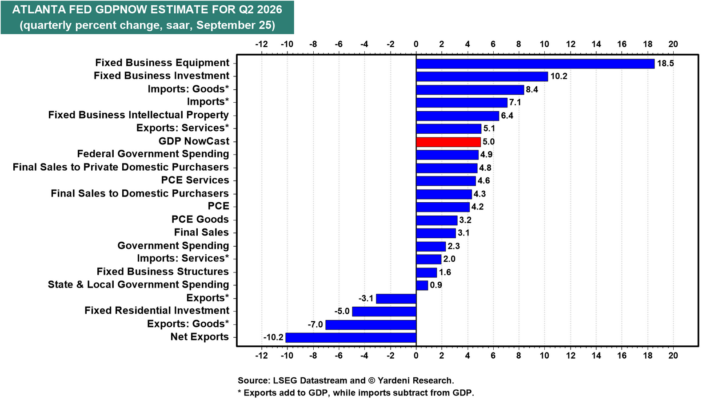
El modelo GDPNow de la Fed de Atlanta estimaba a 25 de septiembre un crecimiento del tercer trimestre del 5,0%, liderado por un aumento del 18,5% en el gasto empresarial en bienes de equipo.
3. PCED
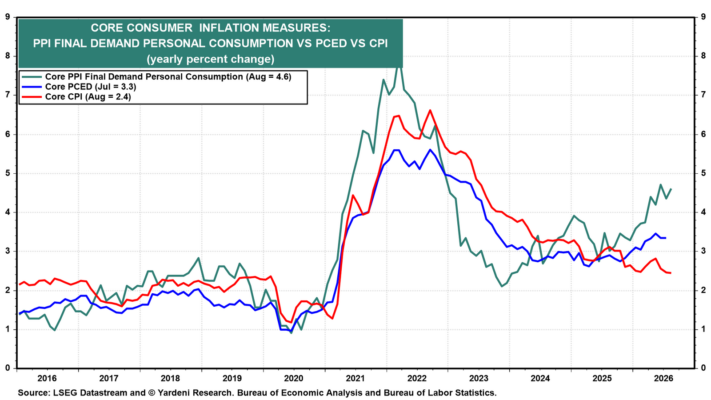
El PCED subyacente de agosto del miércoles seguirá al dato de julio, que mostró un crecimiento interanual del 3,3%.
Esa cifra se situó claramente por debajo del ritmo del 4,6% registrado en agosto por el PPI subyacente de demanda final para consumo personal.
El IPC subyacente fue del 2,4% en agosto.
Basándose en los datos de IPC y PPI de agosto, Warsh estimó que el PCED subyacente de agosto se situaría en torno al 3,2% interanual y el PCED general alrededor del 3,6%.
El modelo Inflation Nowcasting de la Fed de Cleveland proyecta lecturas más elevadas, del 3,4% y 3,8%, respectivamente.
En términos mensuales, el modelo estima avances del 0,34% para el subyacente y del 0,27% para el general.
4. PMI manufacturero
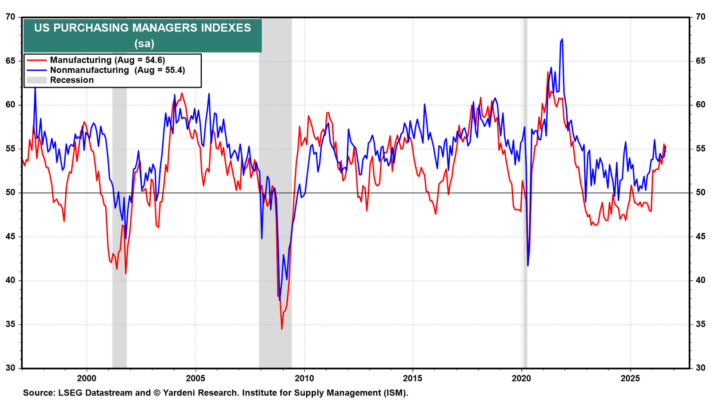
El PMI manufacturero del ISM se situó en 54,6 en agosto, mientras que el PMI no manufacturero alcanzó 55,4.
El PMI manufacturero preliminar de S&P Global para septiembre saltó hasta 57,0 desde 53,9, lo que apunta a otra lectura sólida del ISM.
El PMI compuesto preliminar subió hasta 58,4, su nivel más alto desde julio de 2021.
Los costes de los inputs en bienes y servicios aumentaron al ritmo más rápido desde octubre de 2022.
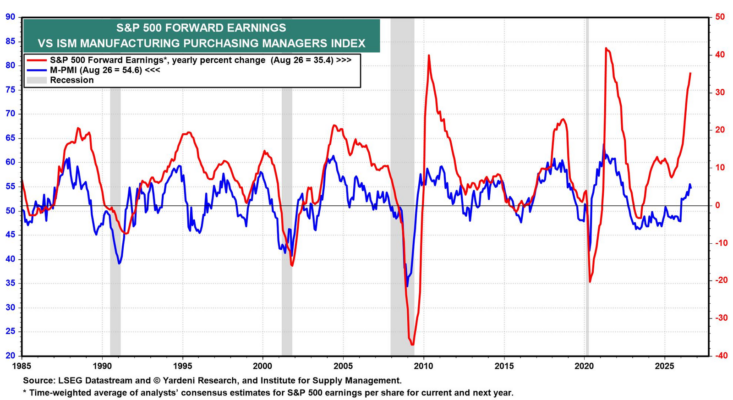
Los beneficios forward del S&P 500 continúan aumentando y crecieron un 37,2% interanual en septiembre, lo que sugiere margen para nuevas subidas del PMI manufacturero.
5. Resultados empresariales
Micron publicará el miércoles sus resultados fiscales del cuarto trimestre, correspondiente al trimestre terminado en agosto.
Según las estimaciones de consenso, los analistas esperan unos ingresos de 50.800 millones de dólares, frente a 11.300 millones un año antes.
El beneficio por acción esperado es de 31,45 dólares, dentro del rango de previsiones de la dirección, de 30,00 a 32,00 dólares, y muy por encima de los 3,03 dólares del año anterior.
Sin embargo, la acción ha caído un 11,1% desde el máximo alcanzado tras la publicación de sus últimos resultados trimestrales en junio.
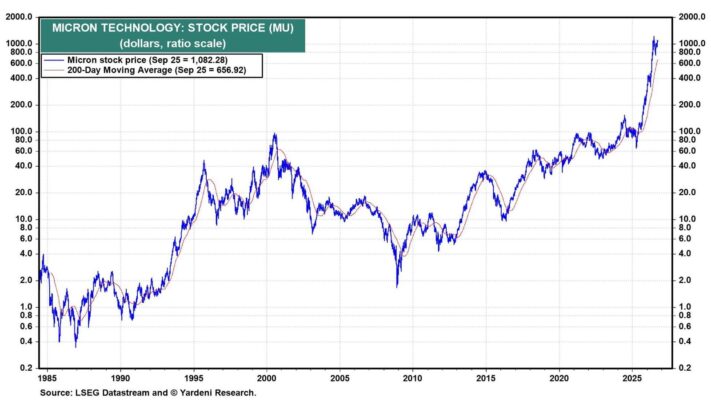
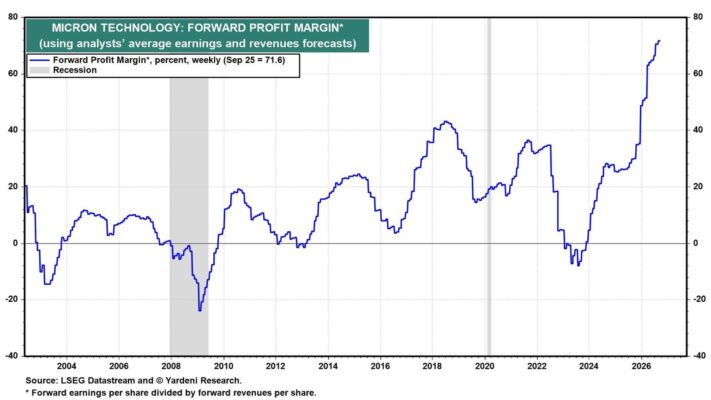
Los analistas esperan que el margen de beneficio neto de Micron aumente hasta el 70,7% en el cuarto trimestre fiscal, desde el 69,6% del tercer trimestre.
Su margen de beneficio forward ha alcanzado el 71,6%, muy por encima del máximo cercano al 42% registrado en 2018.