Resumen: la evidencia sigue apuntando a que el movimiento más doloroso continúa siendo al alza, pero los riesgos y la fragilidad de la tendencia siguen aumentando mientras los rendimientos permanecen elevados y persiste la divergencia entre la temática de IA y el resto del mercado.
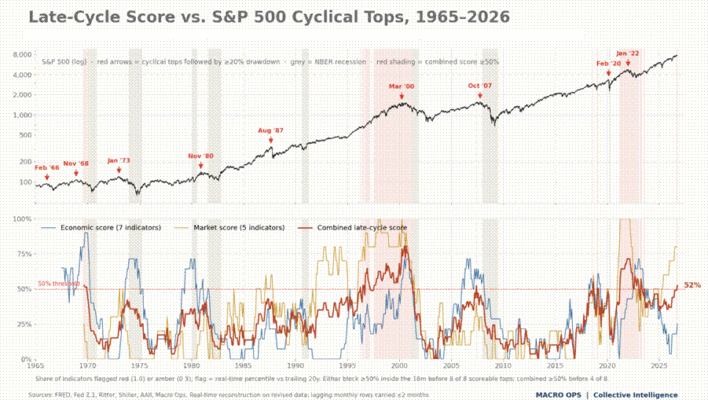
En el análisis de esta semana repasamos el carácter inusual del mercado actual y explicamos por qué, en realidad, encaja bastante bien con un comportamiento típico de final de ciclo, que es precisamente la fase en la que consideramos que nos encontramos.
Analizamos qué puede significar esto para las rentabilidades futuras y qué indicadores conviene vigilar de cerca. También terminamos con un posicionamiento y un sentimiento sorprendentemente bajistas, y presentamos dos configuraciones de trading que podrían beneficiarse de este mercado dominado por una única narrativa.
Cartera y operaciones de Macro Ops
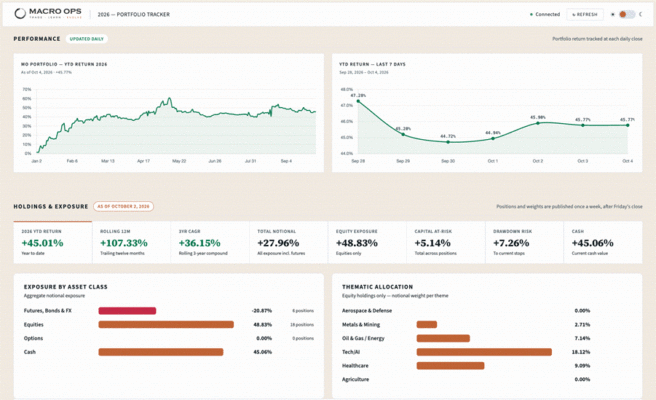
1. La cartera cayó 219 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +45,01%, por debajo del máximo anual del +61%.
Mantienen posiciones largas en Nasdaq, ETHUSD, semiconductores, mineras de criptomonedas, índice de materias primas, dólar estadounidense y algunas posiciones seleccionadas en biotecnología.
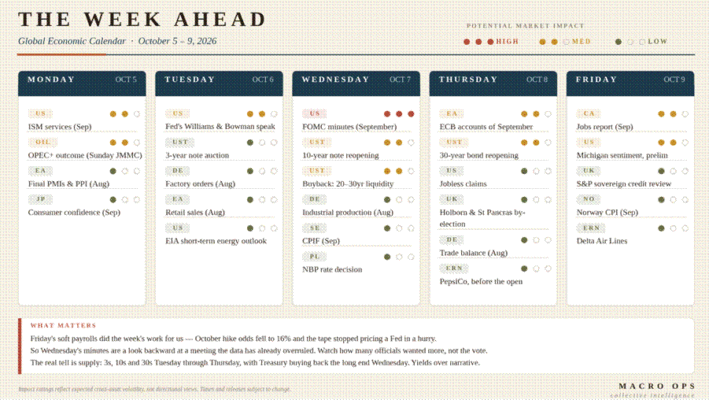
2. Datos de la semana. El débil informe de empleo del viernes redujo las probabilidades de una subida de tipos en octubre hasta el 16%. Por eso, las actas del miércoles llegan algo desfasadas.
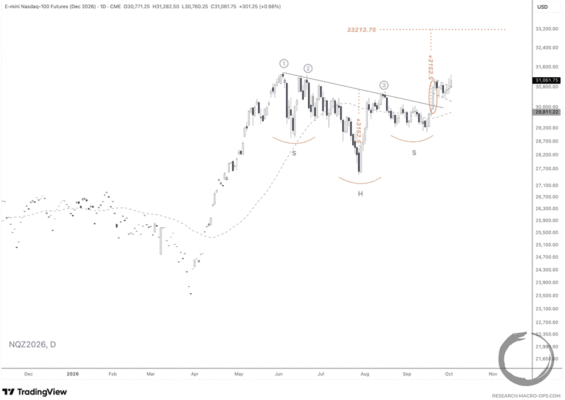
3. Los futuros del Nasdaq marcaron el viernes un nuevo máximo histórico semanal al cierre, algo que muchos no esperarían teniendo en cuenta la sensación general que transmite el mercado.
El contrato activo debe superar ahora los máximos de junio, contra los que está chocando. Nuestra lectura es que romperá esos niveles y continuará subiendo.
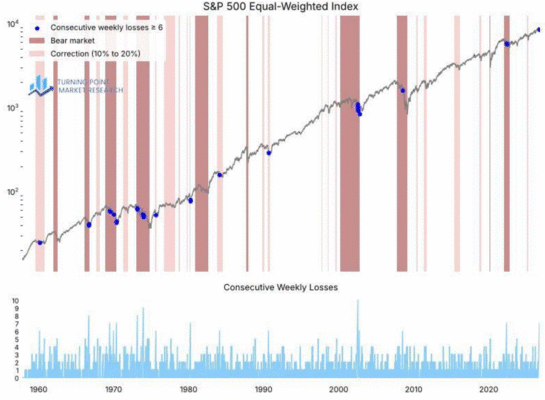
4. Mi compañero Dean Christians publicó un excelente informe durante el fin de semana. Uno de sus estudios analiza el carácter inusual del mercado actual y lo que probablemente implica.
Dean señala que «el S&P 500 equiponderado va camino de cerrar a la baja por séptima semana consecutiva, una racha que no se veía desde el mercado bajista de 2022. El gráfico sitúa este movimiento en contexto histórico, marcando cada ocasión en la que una racha negativa alcanzó seis semanas consecutivas».
También añade que «históricamente, las rachas negativas de seis semanas han ocurrido durante correcciones o mercados bajistas. Con el S&P 500 a menos de un 2% de sus máximos históricos, el contexto actual no tiene precedentes. Las tendencias relativas débiles no son necesariamente preocupantes y suelen deberse al liderazgo de las megacaps, pero el deterioro absoluto de los precios es más difícil de ignorar, y eso es precisamente lo que está empezando a verse ahora».
5. Estamos viendo todo tipo de movimientos inusuales. Otro ejemplo es la ruptura bajista del sector financiero, representado por XLF, mientras el S&P 500 continúa cotizando a pocos puntos porcentuales de sus máximos históricos.
El estudio de rentabilidades futuras analiza cada ocasión en la que XLF ha caído durante cuatro semanas consecutivas y/o ha retrocedido más de un 8% mientras el S&P 500 se mantenía cerca de máximos.
Esto solo ha ocurrido 12 veces desde 1989 y únicamente dos veces antes en su forma más extrema, es decir, con una caída fuerte y prolongada al mismo tiempo: mayo de 1993 y junio de 2000.
Históricamente, los siguientes tres meses del S&P 500 han tendido a comportarse con normalidad, pero el año posterior ha mostrado un rendimiento claramente inferior.
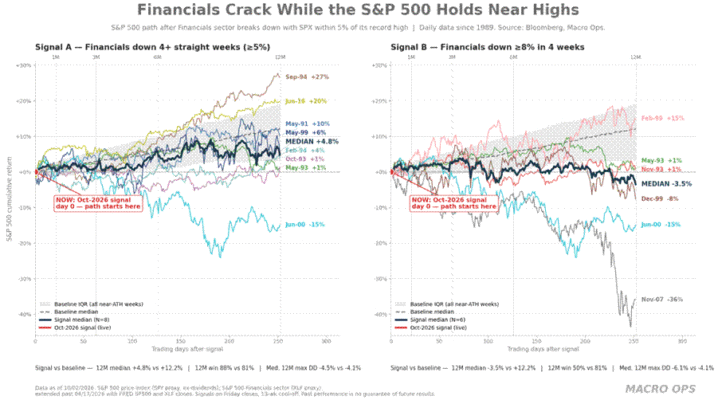
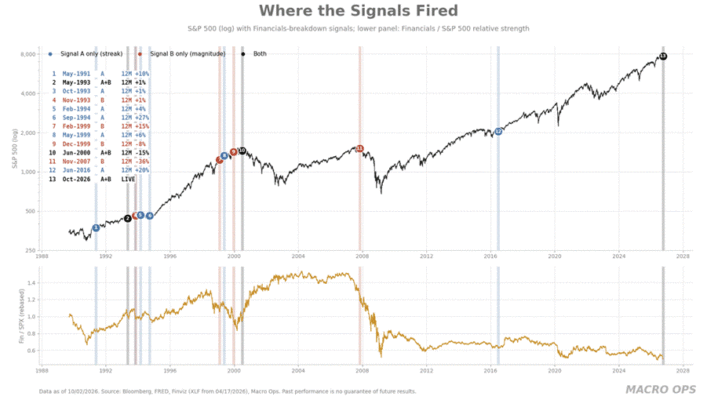
6. El mismo estudio superpuesto sobre un gráfico histórico muestra que esta debilidad en financieras es muy poco frecuente, y todavía más cuando es intensa y persistente.
Estos episodios tienden a concentrarse alrededor de techos de mercado o largos periodos de movimiento lateral, como ocurrió en mayo de 1993.
Es otro motivo para vigilar de cerca cualquier ampliación adicional de los spreads de crédito.
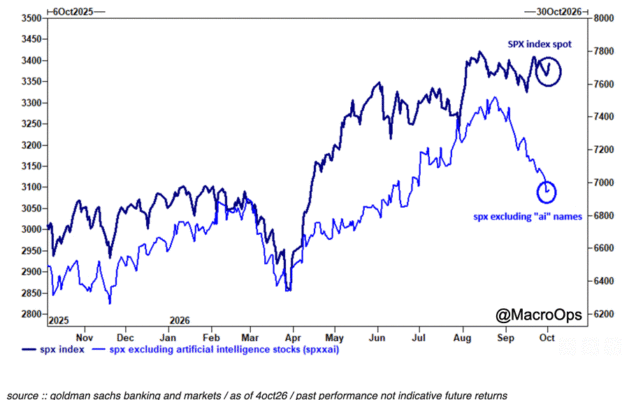
7. El trasfondo es que el mercado depende cada vez más de un único motor y una única narrativa.
Por un lado está la temática de inteligencia artificial y, por otro, prácticamente todo lo demás.
Esto explica por qué estamos viendo fenómenos como que la correlación a tres meses entre el S&P 500 y su versión equiponderada se encuentre en mínimos históricos.
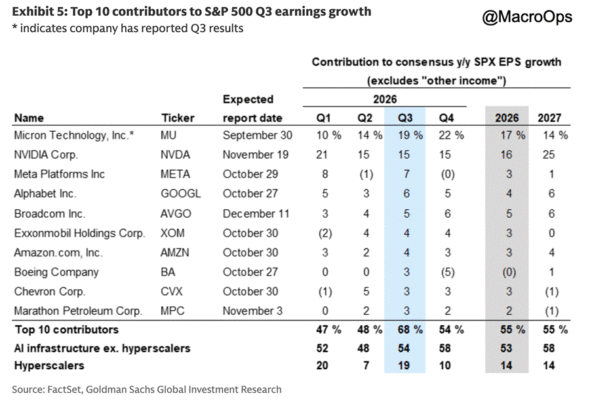
8. El mercado simplemente está reflejando los beneficios empresariales.
Goldman Sachs señala que «a nivel de acciones, se espera que las compañías vinculadas a infraestructura de IA expliquen más de la mitad del crecimiento del beneficio por acción del S&P 500 durante el tercer trimestre».
Las diez compañías con mayor contribución representarían más de dos tercios del crecimiento agregado de beneficios del S&P 500 durante el trimestre.
Micron y Nvidia, por sí solas, explicarían más de un tercio del crecimiento total del índice.
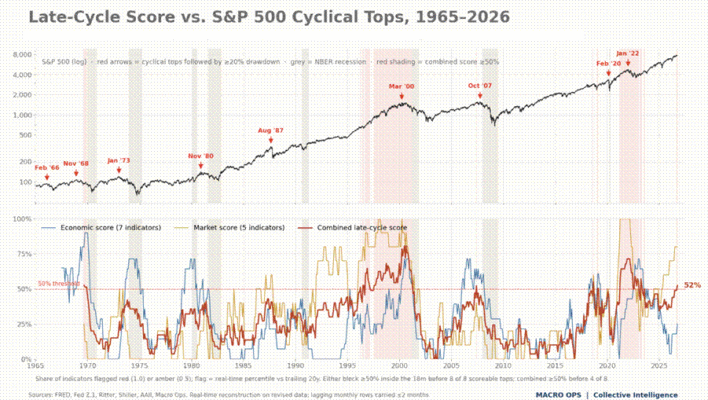
9. Sin embargo, para los lectores de Macro Ops esto no resulta especialmente extraño cuando se sitúa dentro del contexto más amplio de los regímenes económicos y de mercado, tanto seculares como cíclicos.
Esto es simplemente un comportamiento de final de ciclo dentro de un régimen más amplio impulsado por el núcleo del mercado.
Deberíamos esperar que esta concentración y estrechamiento continúen hasta que algo termine rompiéndose.
La primera señal debería aparecer en los spreads de crédito y posteriormente ser confirmada por el mercado laboral.
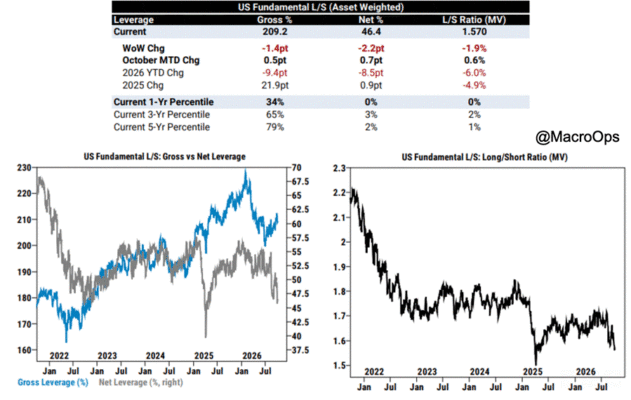
10. Los datos del prime brokerage de Goldman Sachs muestran que el posicionamiento sigue siendo defensivo pese a los máximos de los índices.
Los fondos apalancados mantienen una exposición corta neta récord al Russell 2000 y la mayoría de los sectores bursátiles han registrado ventas netas a pesar de la fortaleza de los principales índices.
La IA y los semiconductores siguen siendo la excepción clara, con flujos concentrados en las compañías de crecimiento de gran capitalización.
El posicionamiento neto long/short ha caído hasta los percentiles 0, 3 y 2 en las ventanas de uno, tres y cinco años, respectivamente.
Las áreas más interesantes desde un punto de vista contrario son los sectores cíclicos y la energía.
Industriales, materiales, transportes y compañías relacionadas con centros de datos se encuentran cerca de mínimos relativos, mientras que el sector energético ha sido fuertemente vendido en corto pese a que el petróleo permanece elevado.
Al mismo tiempo, más de 1,5 billones de dólares han entrado en ETFs cotizados en Estados Unidos durante el año, ayudando a sostener los grandes índices.
En resumen: constructivos respecto a los beneficios, pero cautos con el mercado.
El reducido posicionamiento deja margen para un fuerte movimiento alcista si los rendimientos dejan de subir, aunque la amplitud probablemente seguirá débil mientras la participación no se extienda más allá de la IA.
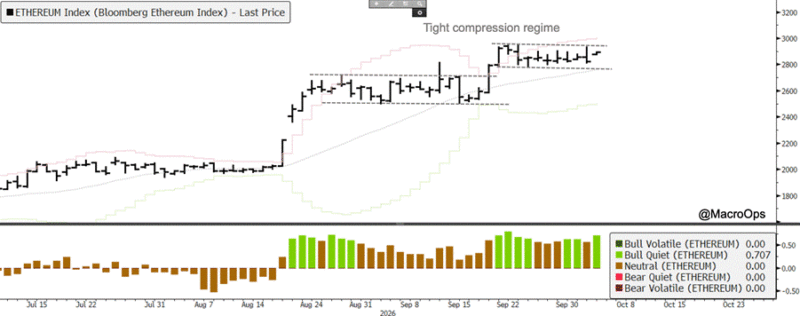
11. Seguimos viendo oportunidades en criptomonedas.
BTC, ETH y SOL se encuentran dentro de regímenes de compresión diaria muy estrechos. Tenemos previsto aumentar posiciones esta semana si aparece continuación del movimiento.
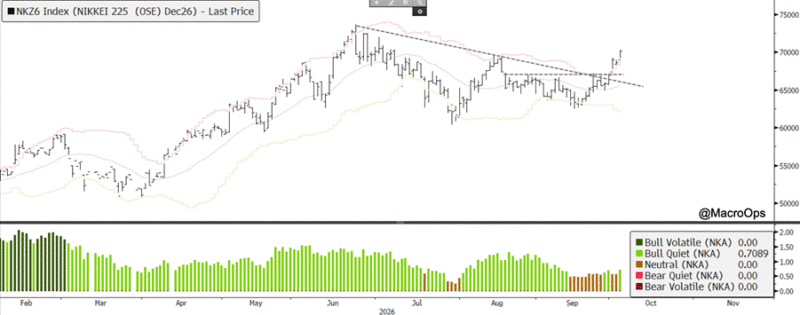
12. El Nikkei 225 ha roto al alza desde un patrón correctivo de diez meses.
El posicionamiento se ha normalizado en gran medida y estamos comprando en estos niveles.