Las meme stocks suelen estudiarse a través de la actividad en redes sociales, pero este enfoque limita tanto el alcance histórico de la investigación como las señales disponibles para los profesionales.
En A Century of Meme Stocks and the Price of Coordination, Chad Schmerling desarrolla una alternativa: un modelo de Machine Learning entrenado para identificar las posiciones del ETF Roundhill MEME utilizando datos de mercado y de las propias compañías, en lugar de inputs textuales.
Adaptando el conjunto de variables a la disponibilidad histórica de los datos, el estudio construye una medida de “memeness” que se remonta hasta 1926.
Para traders y gestores de cartera, su principal aportación es un marco para identificar actividad especulativa y analizar cómo cambian sus implicaciones sobre la rentabilidad según el horizonte de inversión.
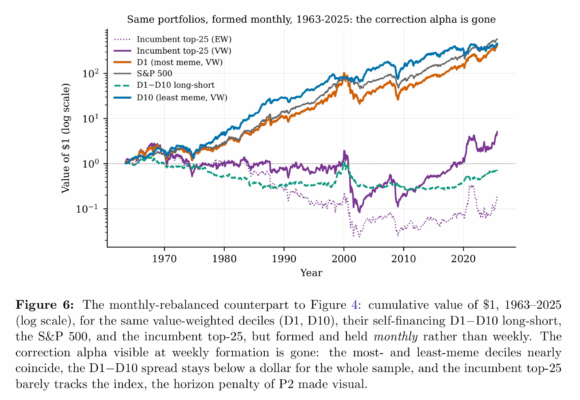
Los resultados históricos muestran una diferencia importante entre formar carteras semanalmente o mensualmente.
Durante el periodo 1963-2025, una cartera ponderada por valor que compra el decil de acciones con mayor carácter meme y vende el de menor carácter meme genera un alpha anualizado del 11,5% frente al modelo de cinco factores de Fama-French más momentum, con un estadístico t de 6,8.
Entre las acciones con una capitalización superior a la mediana de la NYSE, la estimación correspondiente es del 9,3%, con un estadístico t de 5,9, lo que sugiere que el resultado no se limita a las compañías pequeñas.
Sin embargo, el patrón de rentabilidad tiene una duración muy corta: las ganancias posteriores a la entrada de una acción en el grupo se concentran durante la primera o segunda semana y posteriormente se revierten.
Con rebalanceo mensual, el alpha anual estimado del diferencial entre deciles para el conjunto de acciones cae hasta un 2,2% estadísticamente no significativo.
La implicación práctica es que el periodo de mantenimiento y la frecuencia de rebalanceo son fundamentales para evaluar esta señal.
Los datos de opciones realizan una aportación especialmente útil a la clasificación.
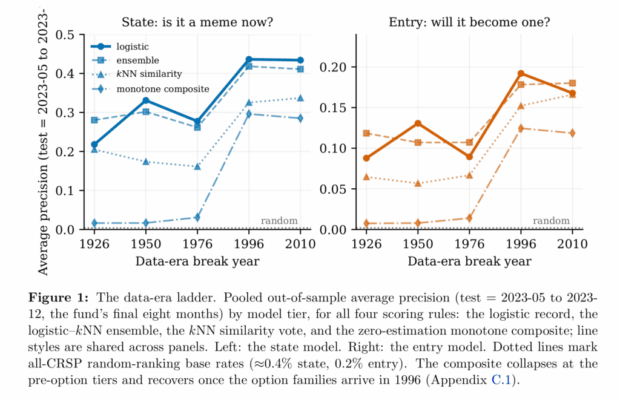
El rendimiento del modelo mejora significativamente cuando incorpora las variables de opciones disponibles desde 1996, mientras que añadir posteriormente datos de posiciones cortas, préstamo de valores y flujos minoristas aporta poca mejora adicional en el análisis del universo amplio.
Entre las características relevantes se encuentran el volumen de opciones respecto al volumen negociado de la acción, la proporción de opciones a corto vencimiento y la volatilidad implícita, además de la actividad de negociación y la participación institucional.
Estos resultados sugieren que la actividad en opciones puede ayudar a identificar la participación especulativa sin depender directamente de métricas de redes sociales.
Sin embargo, no demuestran que ninguna de estas variables individualmente constituya por sí sola una señal de trading rentable.
Una consideración importante es que los resultados que abarcan un siglo son una reconstrucción histórica.
El clasificador se entrena utilizando las posiciones del ETF entre 2021 y 2023, por lo que su aplicación a periodos anteriores no puede interpretarse como una estrategia que los inversores hubieran podido implementar realmente en aquellos momentos.
La prueba más directamente relevante fija el modelo en abril de 2023 y evalúa posteriormente su comportamiento hasta agosto de 2025.
Durante esta ventana de 28 meses, las carteras de las 25 acciones con mayor puntuación, rebalanceadas semanalmente, registran rentabilidades anualizadas de aproximadamente 130%-138%, ratios Sharpe de 1,8-1,9 y betas de mercado negativas.
Las versiones mensuales generan rentabilidades y ratios Sharpe inferiores.
Son resultados destacables, pero no incluyen costes de transacción y presentan una rotación semanal de aproximadamente el 21%-22%.
Además, drawdowns máximos del 37%-40% ponen de manifiesto el riesgo asociado a estas carteras semanales concentradas.
El estudio interpreta la persistencia de estos patrones a través de los límites al arbitraje y el comportamiento coordinado de los inversores.
Las acciones con características de meme presentan un riesgo de desplome elevado: las compañías incluidas en estas cohortes pierden al menos la mitad de su valor en el plazo de un año con una frecuencia del 13,0%, frente al 9,6% del universo general.
Para los gestores de cartera, esta evidencia resulta relevante a la hora de determinar el tamaño de las posiciones, los límites de concentración y las pruebas de estrés.
También debe distinguirse del riesgo de ponerse corto en acciones especulativas, donde una apreciación continuada del precio y las restricciones de financiación pueden impedir que el inversor mantenga la posición hasta que finalmente se produzca la reversión.
El estudio ofrece tres lecciones prácticas:
- Evaluar las señales especulativas en horizontes más cortos que el intervalo mensual convencional.
- Considerar la actividad en opciones como una variable para identificar una participación minorista excesivamente concentrada.
- Analizar los costes de implementación y el riesgo de cola junto con el alpha publicado.
Su principal aportación es ofrecer un marco comprobable para estudiar estos efectos.
Sin embargo, demostrar su utilidad en una cartera real exige más evidencia sobre las rentabilidades netas, la capacidad de la estrategia y su comportamiento más allá del relativamente corto periodo fuera de muestra.
- Autor: Chad Schmerling
- Título: A Century of Meme Stocks and the Price of Coordination
Resumen del estudio
Las “meme stocks” son conocidas por la atención que reciben en redes sociales, lo que hace aparentemente imposible identificarlas antes de la era de Internet.
En lugar de utilizar esa información, el autor aprende a identificar el “carácter meme” utilizando únicamente las posiciones de un fondo indexado de meme stocks y datos de mercado, lo que permite puntuar acciones hasta 1926.
Esta medida identifica errores de valoración provocados por la coordinación de inversores minoristas: precios desplazados por multitudes que consiguen reunirse de forma cada vez más rápida y barata a medida que mejora la tecnología de coordinación.
Ese desplazamiento se corrige en horizontes semanales: una estrategia ponderada por valor obtiene un alpha cercano al 10% anual frente al modelo de cinco factores más momentum, con un estadístico t cercano a 7.
La rentabilidad se genera aproximadamente durante dos semanas y se revierte dentro del mes siguiente.
El patrón persiste porque arbitrarlo implica asumir un riesgo de desplome que se materializa según el propio calendario de la multitud.
Tanto el error de valoración asociado a las meme stocks como su riesgo de caída aparecen con fuerza después del año 2000, precisamente cuando los costes de coordinación comienzan a desplomarse.
Utilizando datos semanales, el alpha de corrección también se mantiene fuera de muestra durante 2023-2025.
Citas destacadas de la investigación académica
La medición del carácter meme permite identificar un importante alpha de corrección que no queda explicado por los factores tradicionales.
Una cartera ponderada por valor que compra el decil de acciones con mayor carácter meme y vende el de menor carácter meme, rebalanceada semanalmente, obtiene un alpha anual del 11,5% para el conjunto de acciones entre 1963 y 2025 y del 9,3% únicamente entre las compañías de gran capitalización.
Incluso después de incorporar factores diseñados para controlar características similares, como el comportamiento tipo lotería y la beta de mercado, los resultados prácticamente no cambian.
El hecho de que el alpha de corrección permanezca entre las compañías de gran capitalización —donde efectos como el rebote bid-ask o la iliquidez difícilmente pueden explicar el diferencial— sugiere que la atención coordinada introduce una fuente común de riesgo que los factores tradicionales no capturan.
¿Qué puede enseñarnos un siglo de meme stocks que no pueda mostrar simplemente un análisis transversal de acciones que atraen mucha atención?
La atención es una fricción individual que existe en todas las épocas. Sus efectos sobre los precios suelen ser pequeños, temporales y relativamente constantes a lo largo del tiempo.
La coordinación es diferente: es una tecnología.
A lo largo de la historia han existido pools de inversores, asesores, radio, brokers minoristas, clubes de inversión, televisión por cable, foros de Internet y Reddit.
Cada nueva tecnología ha permitido organizar grupos de inversores de forma más barata que la anterior.
Analizar todo un siglo utilizando una definición constante permite sostener que los fenómenos observados crecen a medida que disminuye el coste de coordinación, y no simplemente porque exista más atención disponible.
La correlación entre las acciones aparece cuando entran en la cohorte, los desplazamientos de precios con mayor riesgo de crash se concentran donde la coordinación es más fuerte y tanto el error de valoración como su posterior corrección aparecen principalmente después del año 2000.
La frecuencia de episodios de frenesí también aumenta entre 1,4 y 2,1 veces durante este periodo.
La predicción secular del estudio es clara: a medida que los costes de coordinación sigan acercándose a cero, los episodios de desplazamiento de precios serán probablemente mayores, más frecuentes y más correlacionados, generando además riesgos de desplome con implicaciones específicas para los reguladores.
Cuando las personas se agrupan en comunidades, periódicamente generan frenesíes compradores que alejan el precio de un activo de su valor fundamental.
Durante algunas semanas, la atención coordinada sustituye a la información.
Este comportamiento no es nuevo.
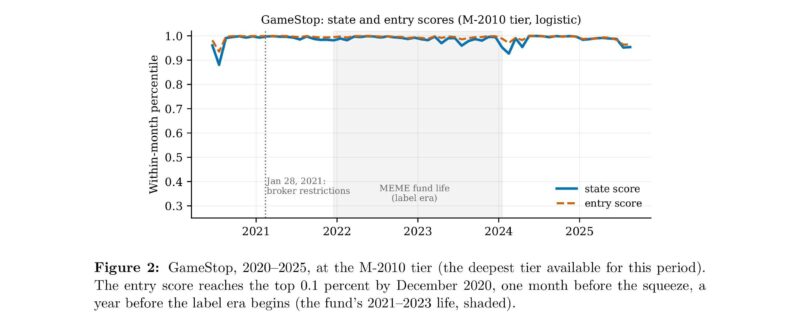
RCA y las estructuras apalancadas de 1929, las compañías electrónicas de moda de los años sesenta y Ameritrade durante el boom del day trading de 1999 presentan, utilizando únicamente datos de precio y volumen, la misma firma que el modelo encuentra en GameStop en enero de 2021.
Todo ello ocurrió décadas antes de que existiera la tecnología que supuestamente convirtió 2021 en un episodio único.
Lo que sí es nuevo, y sigue creciendo, es la tecnología que permite coordinar y generar estos frenesíes, junto con el mercado de opciones, donde actualmente esta demanda puede detectarse con mayor claridad.
El análisis de un siglo muestra que, a medida que esta tecnología se ha abaratado, los frenesíes aparecen con más frecuencia y cada episodio ofrece mayores beneficios potenciales a quienes consiguen identificarlo pronto.
La atención coordinada que sustituye a los fundamentales constituye un canal cada vez más amplio y medible, y está creciendo precisamente en la dimensión que no parece tener intención de revertirse: la velocidad y el bajo coste necesarios para reunir una multitud de inversores.
El alpha de corrección de las meme stocks es real y elevado en el horizonte temporal en el que realmente opera la atención coordinada.
Sin embargo, resulta invisible o incluso se transforma en una penalización cuando se analiza utilizando horizontes mensuales, que es precisamente el periodo que habitualmente utilizan tanto la literatura de asset pricing como muchos gestores de activos.
Quien identifique correctamente una meme stock pero espere al siguiente ciclo mensual para actuar estará sistemáticamente operando en el lado equivocado de un reloj que lleva acelerándose década tras década durante cien años.
Un siglo de datos deja claro que las meme stocks nunca fueron producto exclusivo de una determinada tecnología o época.
Son simplemente lo que una multitud puede hacerle al precio de un activo cuando tiene la capacidad de coordinarse; lo único que ha cambiado es la velocidad y la visibilidad con la que ahora puede hacerlo.