La economía es algo extraño porque, pase lo que pase con el crecimiento del PIB, la inflación o los tipos de interés, siempre habrá ventajas e inconvenientes, ganadores y perdedores.
No existe algo parecido a un equilibrio permanente en la economía.
La inflación fue baja durante la década de 2010, algo que gustaba a los consumidores. Pero el crecimiento económico fue más lento y el crecimiento salarial se estancó. Eso no gustaba tanto.
Durante esta década, el crecimiento económico y salarial ha sido mejor, pero ha venido acompañado de una inflación mucho más elevada. A la gente le gusta que suban los salarios, pero odia la inflación.
Los tipos de interés vuelven a subir, algo que preocupa a muchos analistas económicos, pero no todo son malas noticias.
Veamos quiénes son los ganadores y perdedores de unos tipos de interés más elevados, comenzando por los ganadores.
El efectivo vuelve a generar rentabilidad
Actualmente puedes obtener más de un 4% en letras del Tesoro.
Las cuentas de ahorro, certificados de depósito, fondos monetarios y productos similares deberían ofrecer rentabilidades parecidas.
Inversores en renta fija
Los bonos de alta calidad ofrecen actualmente rendimientos claramente superiores al 5%.
Otros segmentos del mercado de bonos están ofreciendo entre un 6% y un 7%.
La renta fija vuelve a generar realmente renta.
Jubilados
Los jubilados difícilmente podrían haber elegido un mejor momento.
Durante esta década se beneficiaron de una enorme subida del mercado bursátil y de uno de los mayores incrementos de los precios de la vivienda de la historia.
Ahora que necesitan reducir el riesgo de sus carteras, la renta fija vuelve a ofrecer rendimientos atractivos por primera vez en muchísimo tiempo.
Las rentas de las anualidades son mucho más elevadas y los activos menos volátiles vuelven a pagar una rentabilidad razonable.
Los baby boomers vuelven a ganar.
Empresas con mucha liquidez
Si una compañía mantiene una gran cantidad de efectivo en su balance, ahora puede obtener una rentabilidad sobre ese dinero sin asumir demasiado riesgo.
Personas que fijaron su deuda a tipos bajos
Si hace unos años contrataste una hipoteca al 3% o un préstamo para comprar un automóvil al 5%, en la práctica te cubriste frente a las subidas de tipos, ya que estás pagando cuotas mensuales muy inferiores a las que ofrece actualmente el mercado.
Una hipoteca al 3% fue probablemente una de las mejores coberturas contra la inflación de la historia.
Ahora pasemos a los perdedores.
Compradores de vivienda
Un tipo hipotecario del 7% no es especialmente elevado en términos históricos. Ya vimos niveles similares durante las décadas de 1970, 1980 y 1990.
Pero tipos hipotecarios del 7% combinados con precios de vivienda que se formaron cuando las hipotecas estaban al 3% son una combinación terrible.
Las cuotas hipotecarias mensuales actuales comparadas con las existentes antes de 2022 resultan difíciles de asumir.
Actividad del mercado inmobiliario
La compraventa de viviendas en Estados Unidos lleva ya bastante tiempo deprimida.
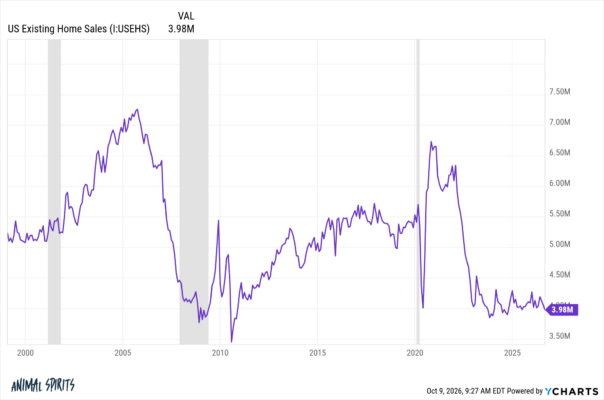
Con los tipos hipotecarios alrededor del 7,5%, es poco probable que la situación mejore significativamente.
A comienzos de este siglo se realizaban más de 5 millones de compraventas de viviendas al año con una población de aproximadamente 280 millones de personas.
Actualmente se venden menos de 4 millones de viviendas existentes al año pese a que el país cuenta con cerca de 65 millones de habitantes adicionales.
Es un momento terrible para ser comprador de vivienda.
Préstamos para automóviles
El tipo medio nacional de los préstamos para automóviles también supera actualmente el 7%.
Con el precio de los vehículos nuevos y usados aumentando casi un 30% durante esta década, unos costes de financiación más elevados pueden convertir las cuotas mensuales en una carga importante.
La cuota media de un automóvil nuevo ya se estaba acercando a los 800 dólares mensuales, incluso cuando una cuarta parte de los nuevos préstamos se extienden hasta 84 meses.
Más del 20% de los nuevos préstamos para automóviles presentan cuotas mensuales de 1.000 dólares o más.
No es precisamente una situación ideal.
Mayor gasto por intereses de la deuda pública
Una de las razones por las que pensé que el gobierno no permitiría que los tipos subieran demasiado después de la pandemia era la enorme cantidad de deuda acumulada.
Supuse que la carga de la deuda sería suficientemente complicada incluso con tipos bajos.
Me equivoqué claramente.
Resulta difícil imaginar un escenario en el que el gasto público por intereses vaya a disminuir significativamente en el futuro próximo.
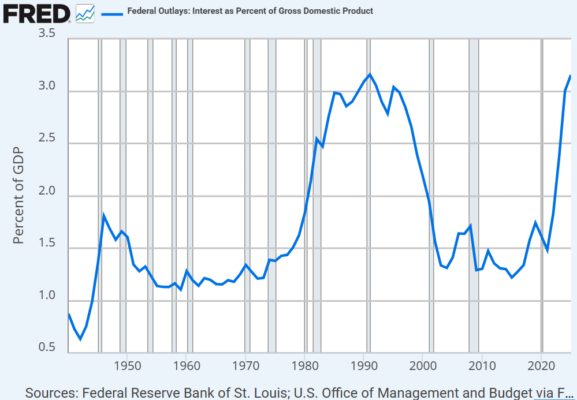
La deuda pública será un problema político durante muchísimo tiempo en Estados Unidos.
Pequeñas empresas
Un gráfico de Michael Cembalest muestra los costes netos por intereses como porcentaje de los beneficios empresariales.
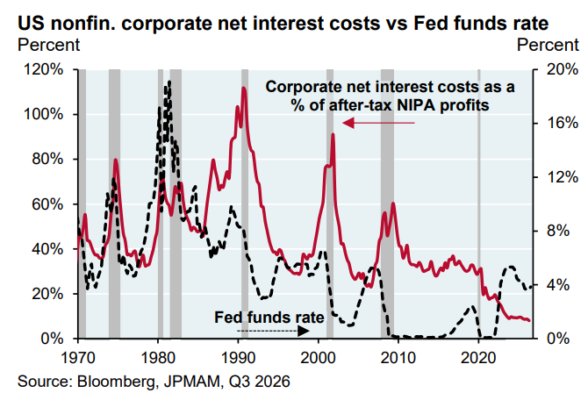
Aunque los tipos de interés han subido, los costes financieros de muchas grandes compañías no lo han hecho en la misma proporción porque consiguieron fijar tipos muy bajos durante años anteriores, del mismo modo que un propietario con una hipoteca al 3%.
Pero esto ocurre principalmente entre las gigantescas compañías.
Muchas empresas de pequeña capitalización y pequeños negocios se ven obligados a financiarse mediante deuda a tipo variable, lo que significa que financiar sus operaciones resulta cada vez más costoso cuando suben los tipos.
Productos de rentabilidad con mayor riesgo
Cuando los tipos estaban extraordinariamente bajos se crearon multitud de productos diseñados para ofrecer rentabilidad y cubrir ese vacío.
Algunos eran razonablemente buenos.
Pero muchos eran productos de escasa calidad que asumían demasiado riesgo intentando actuar como sustitutos de la renta fija.
Es positivo que estos productos tengan ahora competencia real por parte de bonos de alta calidad que ofrecen rentabilidades atractivas.
Eso hace que determinadas decisiones de inversión sean mucho más sencillas.
Inquilinos
Una inflación elevada es una de las causas de que los tipos de interés suban.
Irónicamente, unos tipos más altos hoy podrían provocar una inflación más elevada en el futuro.
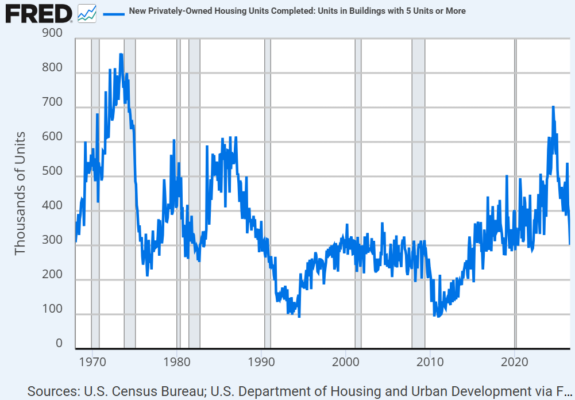
Aunque durante esta década no hemos visto un gran boom en la construcción de viviendas unifamiliares, sí se produjo un fuerte aumento de la construcción multifamiliar cuando los tipos hipotecarios eran más bajos.
Por eso, aunque los alquileres se dispararon durante los primeros años de esta década, la llegada de nuevos apartamentos hizo que posteriormente las rentas se estabilizaran durante varios años.
Son buenas noticias.
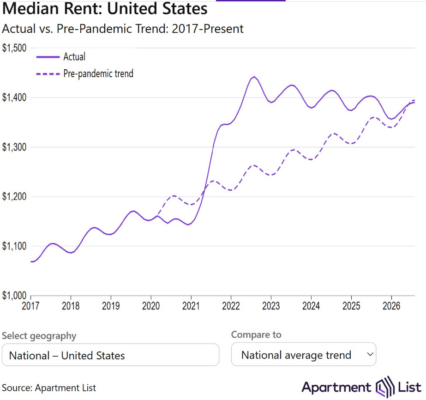
Pero probablemente no durarán.
Torsten Slok lo explica de esta manera:
«Cuando los tipos son elevados, los constructores construyen menos y, cuando se construyen menos viviendas y apartamentos, los alquileres suben. Eso empuja la inflación al alza y mantiene los tipos elevados.»
«Podemos llamar a esto el círculo vicioso de tipos más altos y alquileres más altos.»
«Teniendo en cuenta que el alquiler equivalente de los propietarios representa aproximadamente una cuarta parte de la cesta del IPC, esta nueva aceleración de los alquileres supone un problema para la Fed porque ejerce una presión alcista sobre la inflación provocada, paradójicamente, por unos tipos más elevados.»
El número de apartamentos en construcción ya se ha desplomado después del fuerte aumento registrado cuando los tipos hipotecarios eran más bajos.
Sé que muchas personas estaban preocupadas por lo que el periodo de tipos cero —ZIRP— podía significar para la economía.
No estoy diciendo que debamos volver a unos tipos del 0%.
Pero cualquier observador razonable que analice la situación actual debería reconocer que los tipos de interés elevados están causando ahora mismo muchos más daños que beneficios.
Los tipos no han conseguido frenar la economía como muchas personas esperaban, por diversas razones.
Pero los tipos actuales tendrán consecuencias durante muchos años y, en muchos casos, no serán positivas.