ARTÍCULOS DE TRADING
Los mejores artículos de trading realizados por profesionales, que te permitirán aprender los aspectos más importantes en el mundo del trading.
Los mejores artículos de trading realizados por profesionales, que te permitirán aprender los aspectos más importantes en el mundo del trading.
 ">
Este trabajo investiga si periodos históricos de entrenamiento más largos mejoran el comportamiento fuera de muestra de un Modelo Oculto de Markov (HMM) utilizado para identificar regímenes de mercado.
Se comparan cuatro HMM gaussianos de cuatro estados que únicamente difieren en el punto de inicio de sus datos de entrenamiento —1970, 1980, 1990 y 2000—, mientras que todos se evalúan sobre el mismo periodo de prueba.
El modelo utiliza cinco variables basadas en mercado que capturan volatilidad, drawdowns, condiciones crediticias y rotación sectorial para identificar regímenes latentes de riesgo.
Los resultados muestran que seleccionar modelos únicamente por su verosimilitud fuera de muestra puede llevar a conclusiones engañosas, favoreciendo historiales de entrenamiento más cortos que no consiguen capturar correctamente los regímenes de crisis.
Cuando la evaluación incorpora estabilidad de los regímenes, interpretabilidad económica y métricas basadas en estrategias, el modelo entrenado con el historial más largo ofrece una mejor generalización y evita mejor el sobreajuste.
El estudio destaca que la metodología de validación y los criterios de evaluación son tan importantes como el diseño del modelo y la longitud de los datos a la hora de analizar modelos de inversión basados en regímenes.
Los mercados tienden a alternar entre periodos tranquilos y favorables al riesgo —con baja volatilidad, spreads de crédito estrechos y renta variable al alza— y episodios más breves de aversión al riesgo en los que esas condiciones se invierten.
Identificar el régimen dominante es una pieza central de muchas estrategias tácticas de asignación de activos, y este estudio analiza una forma de hacerlo: un Modelo Oculto de Markov ajustado sobre variables semanales basadas en precios de mercado a lo largo de seis décadas.
La pregunta que se plantea parece sencilla: ¿entrenar con más historia mejora la generalización fuera de muestra?
Normalmente, disponer de más datos es positivo, pero las series financieras son no estacionarias y la historia más lejana podría añadir ruido procedente de estructuras de mercado que ya no existen.
Elegir si el periodo de entrenamiento comienza en 1970, 1980, 1990 o 2000 equivale, por tanto, a realizar una apuesta sobre hasta qué punto la estructura de los regímenes permanece estable a lo largo del tiempo.
Existen razones para pensar que podría serlo.
Los precios pueden seguir tendencias sin un límite claro, pero las variables que separan los distintos regímenes —nivel de volatilidad, estructura temporal de la volatilidad, amplitud de los spreads de crédito y profundidad de los drawdowns— están acotadas y tienden a revertir a la media.
Un drawdown del 40% en 1974 es esencialmente el mismo tipo de fenómeno que un drawdown del 40% en 2008.
Si esa estructura es estacionaria, disponer de más historia debería ayudar. Si no lo es, debería perjudicar.
El experimento está diseñado para distinguir entre ambas posibilidades.
Sin embargo, como muestran posteriormente los resultados, el problema más difícil no está en formular la pregunta, sino en evaluarla: la ventana de validación y la métrica de selección determinan la respuesta.
Ese aspecto, incluso más que el propio modelo, constituye la principal contribución del trabajo.
Un HMM describe un sistema que se encuentra en uno de un número reducido de estados ocultos, transita entre ellos a lo largo del tiempo y genera una señal observable cuya distribución depende del estado actual.
Los estados nunca se observan directamente; se infieren a partir de las señales observadas.
El modelo está definido por dos componentes principales.
Una matriz de transición establece la probabilidad de pasar de un estado a otro en cada periodo e incorpora la propiedad de Markov: el siguiente estado depende únicamente del estado actual.
Una distribución de emisiones para cada estado —en este caso, una distribución gaussiana multivariante aplicada al vector de variables— describe qué tipo de valores suele producir cada régimen.
Así, cada régimen se representa mediante una distribución característica de volatilidad, spreads y drawdowns, con su propia media y matriz de covarianza.
Los parámetros se estiman mediante el algoritmo Baum–Welch.
Una vez ajustado el modelo, se decodifica para etiquetar cada periodo, y la elección del método de decodificación tiene consecuencias importantes.
La estimación suavizada utiliza toda la secuencia, incluyendo información pasada y futura, mientras que la estimación filtrada utiliza únicamente los datos disponibles hasta cada momento.
Cualquier evaluación de rendimiento debe utilizar la estimación filtrada, porque la suavizada incorpora información futura y inflaría artificialmente unos resultados que no podrían haberse operado en tiempo real.
Los supuestos del modelo encajan bien con el problema.
Los regímenes son latentes —solo pueden observarse a través de sus síntomas—, persistentes y discretos en lugar de continuos.
Estas son precisamente las propiedades que un HMM representa mediante un pequeño conjunto de estados, transiciones persistentes y perfiles de emisión diferenciados.
Frente a alternativas más sencillas, como utilizar un umbral sobre un único indicador o una estimación móvil de volatilidad, un HMM es multivariante, probabilístico y se calibra a partir de los propios datos.
Combina varias variables, devuelve una probabilidad de régimen en lugar de una etiqueta rígida y aprende sus parámetros de forma estadística.
Pero estas ventajas únicamente son útiles si los regímenes son suficientemente estables como para poder estimarlos de forma fiable.
Y eso nos devuelve a la pregunta principal.
La selección de variables se rige por tres requisitos relacionados directamente con el objetivo del experimento.
En primer lugar, deben ser estacionarias, de manera que cada régimen pueda representarse como una nube gaussiana fija cuya media y covarianza no cambien estructuralmente a lo largo de la muestra.
Una variable con tendencia violaría el modelo de emisiones y complicaría cualquier comparación entre décadas.
En segundo lugar, deben disponer de un historial suficientemente largo, extendiéndose hasta comienzos de la década de 1960.
De otro modo, no sería posible analizar correctamente el efecto de la longitud histórica.
En tercer lugar, deben ser variables valoradas directamente por el mercado, derivadas de precios y rendimientos negociados y no de encuestas o publicaciones macroeconómicas.
Esto permite que estén disponibles en tiempo real, estén sujetas a pocas revisiones y reflejen la propia evaluación del riesgo realizada por el mercado.
Todos los datos proceden de dos fuentes gratuitas: Kenneth French Data Library —factor diario de mercado y carteras de 12 industrias— y FRED —rendimientos de bonos corporativos—.
El resultado son cinco variables que cubren cuatro canales económicos diferentes de riesgo.
Tres se calculan a partir de la rentabilidad diaria del mercado total y del índice de precios correspondiente.
log_rv, el logaritmo de la volatilidad realizada a 21 días, captura el nivel de estrés del mercado.
Es la señal de régimen individual más informativa y la que presenta una reversión a la media más fuerte.
rv_term, el logaritmo de la ratio entre la volatilidad realizada a 21 y 63 días, captura la estructura temporal de la volatilidad.
Un fuerte repunte de la volatilidad de corto plazo frente a la de mayor horizonte identifica episodios de estrés agudo y de rápida evolución y actúa como sustituto independiente de modelo para la pendiente de la curva de volatilidad implícita.
drawdown, el precio relativo a su máximo del último año, captura la profundidad de una caída en curso y, por construcción, está limitado superiormente a cero.
Las otras dos variables amplían el análisis más allá del índice.
credit_spread, la diferencia entre los rendimientos corporativos Baa y Aaa, captura el estrés transmitido a través de los mercados de crédito, que puede ampliarse independientemente de la volatilidad de la renta variable.
def_cyc_mom captura la rotación transversal: la rentabilidad relativa de las últimas 26 semanas de una cesta de sectores defensivos frente a otra de sectores cíclicos.
Esta variable se vuelve positiva a medida que los inversores se desplazan hacia activos más defensivos.
En conjunto, estas cinco variables describen el riesgo mediante la volatilidad, su estructura temporal, el nivel de precios, el crédito y el liderazgo sectorial.
Varias decisiones de construcción son importantes para mantener la credibilidad del estudio.
Todas las variables se muestrean semanalmente, los viernes, y todas las ventanas móviles utilizan exclusivamente datos históricos.
Ninguna observación incorpora información futura.
El spread de crédito se construye combinando dos series: la serie diaria Baa−Aaa comienza únicamente en 1986, por lo que para el periodo anterior se utiliza la serie mensual, extendida sobre la frecuencia semanal.
Cuando existen datos diarios, estos tienen prioridad.
Las cestas defensiva y cíclica también implican una decisión deliberada.
Como sectores defensivos se utilizan bienes de consumo no duraderos, salud y utilities.
Como sectores cíclicos se incluyen bienes duraderos, manufacturas, equipamiento empresarial, comercio minorista y finanzas.
Energía, “otros” y algunos grupos ambiguos se dejan sin clasificar en lugar de forzarlos artificialmente hacia uno de los dos grupos.
El panel semanal completo se extiende desde 1962 hasta la actualidad.
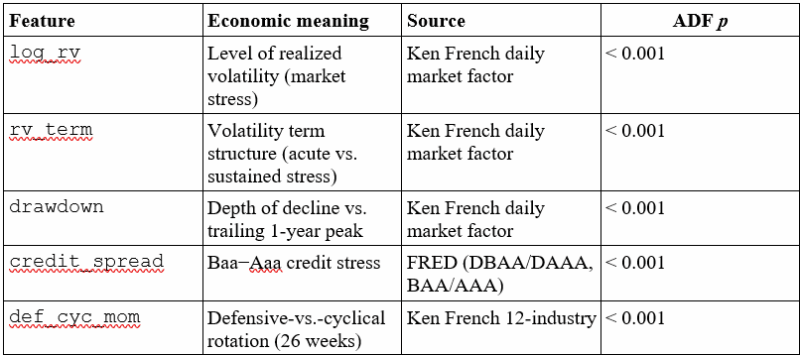
La Tabla 1 resume el panel y confirma el requisito de estacionariedad.
Una prueba aumentada de Dickey–Fuller rechaza la hipótesis nula de raíz unitaria a niveles convencionales para las cinco variables.
El spread de crédito es la variable más persistente, algo lógico en una serie vinculada a ciclos crediticios de evolución lenta.
Se fija una única división cronológica para todo el estudio.
Existe un conjunto de entrenamiento entre 1962 y 2009, una ventana de prueba entre 2010 y 2023 y un periodo holdout completamente separado desde 2024 en adelante.
Sobre esta estructura común se ajustan cuatro modelos candidatos que únicamente difieren en la fecha de inicio de su entrenamiento: 1970, 1980, 1990 o 2000.
Todos terminan su entrenamiento en la misma frontera temporal antes de 2010.
Como cada variante se evalúa posteriormente sobre exactamente la misma ventana de prueba, la cantidad de historia utilizada es la única variable que cambia.
Esto permite analizar limpiamente la relación entre la fecha inicial del entrenamiento y el comportamiento fuera de muestra.
Las fronteras utilizadas para dividir los datos son también una decisión deliberada y terminan siendo importantes.
La ventana de prueba incluye episodios reales de estrés: el crash de la pandemia de 2020 y el mercado bajista de 2022.
Así, el rendimiento fuera de muestra refleja cómo se comporta el modelo durante crisis reales y no únicamente durante una expansión tranquila.
El periodo holdout comienza en 2024 y corresponde a una etapa reciente de menor volatilidad.
Se mantiene completamente apartado tanto del ajuste como de la selección y únicamente se utiliza una vez para la evaluación final.
Como veremos posteriormente, la elección de dónde colocar la frontera de validación termina siendo tan importante como la longitud del historial que se pretende estudiar.
El modelo utilizado en todos los casos es un HMM gaussiano de cuatro estados con covarianza completa.
El número de estados se determina utilizando el criterio de información bayesiano y la interpretabilidad económica.
Cuatro estados permiten identificar claramente un régimen tranquilo, uno normal, una corrección y una crisis.
Añadir más estados tiende simplemente a dividir el régimen tranquilo en variantes casi idénticas sin aportar significado económico adicional.
Se utiliza covarianza completa y no diagonal porque las variables están correlacionadas: la volatilidad se mueve junto con el drawdown y los spreads de crédito.
Un modelo diagonal representaría de forma incorrecta la estructura de cada nube de emisiones.
Los parámetros se estiman mediante Baum–Welch con múltiples reinicios aleatorios, ya que la función de verosimilitud no es convexa y un único ajuste podría quedar atrapado en un óptimo local deficiente.
La disciplina aplicada a la evaluación es precisamente lo que diferencia este estudio de un backtest diseñado para favorecerse a sí mismo.
La estandarización se ajusta únicamente sobre la ventana de entrenamiento de cada variante y posteriormente queda congelada.
Los conjuntos de prueba y holdout se transforman utilizando esas mismas estadísticas.
Nunca utilizan sus propias medias o desviaciones para normalizarse.
Los parámetros del HMM también quedan congelados después del ajuste y nunca se vuelven a estimar utilizando datos de evaluación.
El holdout permanece sellado: no interviene ni en el entrenamiento ni en la selección y se decodifica únicamente al final.
Toda la evaluación utiliza la estimación filtrada del régimen, condicionada exclusivamente a los datos disponibles en cada momento.
De esta forma, ninguna señal puede beneficiarse de información futura.
Existe además una dificultad adicional porque cada variante utiliza su propia estandarización.
Una verosimilitud calculada en espacio estandarizado no puede compararse directamente entre modelos.
Por eso, las verosimilitudes de prueba se expresan en el espacio original de las variables, corrigiendo por el jacobiano del escalado, para conseguir una comparación justa.
Finalmente, la forma de puntuar cada variante durante la prueba es una decisión de modelización y no una simple cuestión mecánica.
El modelo puede clasificarse según su ajuste estadístico —la verosimilitud fuera de muestra— o mediante un criterio relacionado con su uso práctico, como la rentabilidad ajustada al riesgo bajista de la estrategia derivada de sus regímenes.
Ambos criterios no tienen por qué coincidir.
Y en este estudio, de hecho, no coinciden.
Con el diseño ya establecido, cada variante se estima y posteriormente se decodifican sus regímenes a lo largo de toda la muestra.
La Figura 1 muestra simultáneamente las cuatro ventanas de entrenamiento: el precio del mercado en escala logarítmica, sombreado según el régimen asignado a cada semana, y la ventana de prueba claramente identificada.
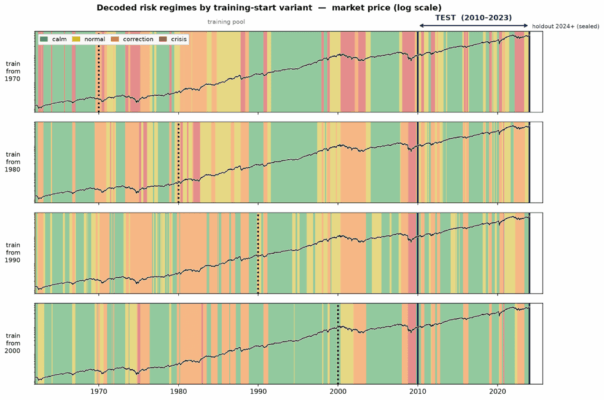
Cada panel ajusta el HMM de cuatro estados utilizando una ventana diferente —comenzando en 1970, 1980, 1990 o 2000— y decodifica posteriormente la secuencia de regímenes hasta la ventana común de prueba.
El periodo holdout posterior a 2024 permanece sellado y no se muestra.
El color de fondo corresponde al régimen filtrado y la línea negra representa el precio de mercado.
La figura permite extraer varias conclusiones importantes.
En primer lugar, los regímenes tienen una interpretación económica clara.
El estado de crisis coincide con todos los grandes episodios históricos: 1973-74, 1987, 2000-02, 2008, 2020 y 2022.
Los estados de corrección y crisis se concentran alrededor de los drawdowns visibles, mientras que los estados tranquilo y normal dominan durante las grandes expansiones.
En segundo lugar, y de forma central para la pregunta principal, los cuatro paneles son generalmente consistentes pero no idénticos.
El punto de inicio del entrenamiento cambia la forma en que el modelo segmenta las primeras décadas.
Un modelo que nunca entrenó con los años setenta está extrapolando cuando intenta interpretar ese periodo.
La variante que comienza en 1970 —y que ha observado toda la variedad de regímenes— clasifica con mayor confianza las primeras crisis.
Las variantes que comienzan más tarde tienen que interpretar esos episodios fuera de la distribución sobre la que fueron entrenadas.
Este es el efecto de la longitud histórica mostrado visualmente.
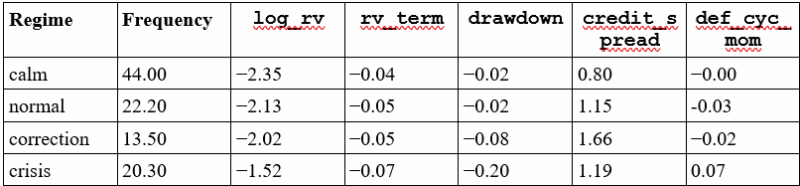
Analizando las medias de las variables, los cuatro estados no forman simplemente una escala de volatilidad creciente, sino cuatro perfiles de riesgo diferenciados.
Los estados tranquilo y normal presentan ambos baja volatilidad y se diferencian principalmente por los spreads de crédito y la rotación sectorial.
El estado de corrección es principalmente un régimen de estrés crediticio, con los spreads más amplios de todo el panel y únicamente una volatilidad moderada en renta variable.
Este estado captura episodios como los elevados spreads observados a comienzos de los años ochenta.
El estado de crisis representa fundamentalmente estrés en la renta variable, con la mayor volatilidad realizada y los drawdowns más profundos.
Es el régimen en el que aparecen episodios como 1987, 2008 y 2020.
El hecho de que la distinción más informativa sea entre estrés de crédito y estrés de renta variable, y no simplemente una escala única de intensidad, constituye por sí mismo un resultado útil del modelo.
Las cuatro variantes se comparan utilizando la misma ventana de prueba.
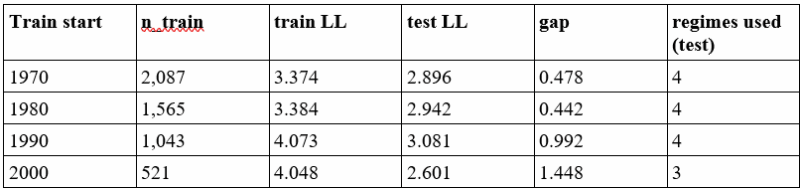
Si clasificamos los modelos mediante la verosimilitud fuera de muestra —la métrica escalar más evidente—, el modelo recomendado sería uno de los que utilizan menos historia: el que comienza en 1990.
Tomado literalmente, este resultado respondería negativamente a la pregunta del título: más historia no ayudaría.
Sin embargo, dos parámetros contradicen claramente esa interpretación.
El primero es el número de regímenes que cada modelo utiliza realmente fuera de muestra.
Prácticamente solo la variante entrenada desde 1970 utiliza los cuatro estados durante la prueba.
Los modelos con historiales más cortos apenas utilizan el estado de crisis o directamente se reducen a tres estados, dejando vacío el régimen de crisis.
Para un modelo cuya finalidad es precisamente identificar crisis, tener un estado de crisis vacío no es un pequeño defecto: es el fallo central del modelo.
El segundo parámetro es la diferencia entre la verosimilitud dentro y fuera de muestra.
Esta diferencia es menor en las variantes que comienzan en 1970 y 1980 y aumenta progresivamente a medida que se acorta la ventana de entrenamiento.
Ese comportamiento es característico del sobreajuste.
Los modelos entrenados con menos historia encajan muy bien sobre sus periodos recientes y tranquilos, pero no consiguen trasladar correctamente ese ajuste hacia el futuro.
La razón por la que la métrica estadística simple resulta engañosa es estructural.
La verosimilitud fuera de muestra es un promedio calculado sobre toda la ventana de prueba.
Y prácticamente cualquier ventana realista está compuesta mayoritariamente por semanas tranquilas.
Incluso cuando deliberadamente se incluyen las fuertes caídas de 2020 y 2022, estos episodios siguen representando únicamente una pequeña proporción de todas las observaciones.
Por tanto, el modelo recibe una gran recompensa por ajustar correctamente la mayoría tranquila y una penalización mínima por clasificar incorrectamente las pocas semanas que realmente importan.
La corrección tiene dos elementos.
En primer lugar, situar episodios reales de estrés dentro de la ventana de validación otorga al menos cierto peso a la capacidad de detectar crisis.
Pero, de forma todavía más importante, clasificar los modelos mediante un criterio alineado con su finalidad práctica —la rentabilidad ajustada al riesgo bajista de la estrategia derivada de los regímenes— cambia completamente el resultado.
Bajo este criterio, el modelo entrenado con el historial más largo es el que mejor generaliza, precisamente porque es el único que ha observado todo el rango histórico de regímenes.
La respuesta a la pregunta del título es, por tanto, sí: más historia ayuda.
Permite que el modelo desarrolle realmente un estado de crisis y reduce el riesgo de sobreajustarse a una ventana reciente y tranquila.
Sin embargo, esta conclusión resulta invisible utilizando la métrica que parecería más natural.
Un profesional que seleccionara únicamente por verosimilitud fuera de muestra durante una década tranquila habría elegido un modelo sobreajustado e incapaz de reconocer correctamente las crisis y habría concluido erróneamente que la historia antigua simplemente introduce ruido.
La cuestión de la longitud histórica no puede separarse de la metodología utilizada para evaluarla.
El periodo de validación y la métrica de puntuación determinan la respuesta al menos tanto como la propia longitud del entrenamiento.
La verosimilitud por observación se calcula en el espacio original de las variables.
La diferencia entre entrenamiento y prueba aumenta con el sobreajuste.
Si únicamente se utiliza la verosimilitud, el modelo que comienza en 1990 aparece en primer lugar.
Determinar si los regímenes existen realmente es una cuestión distinta de comprobar si pueden utilizarse de manera rentable.
Y esta segunda pregunta resulta especialmente fácil de responder de manera engañosa.
Un modelo que reduce su exposición a renta variable durante los estados de corrección y crisis asumirá automáticamente menos riesgo que una estrategia completamente invertida.
En una muestra que contenga grandes drawdowns, normalmente mostrará un ratio Sharpe superior únicamente por ese motivo.
Por eso, la pregunta relevante no es si la estrategia supera a comprar y mantener.
La verdadera pregunta es si supera a una versión equivalente que reduzca el riesgo en la misma cantidad pero sin utilizar ninguna información sobre regímenes.
Si no puede hacerlo, su aparente habilidad simplemente está disfrazando una reducción de beta.
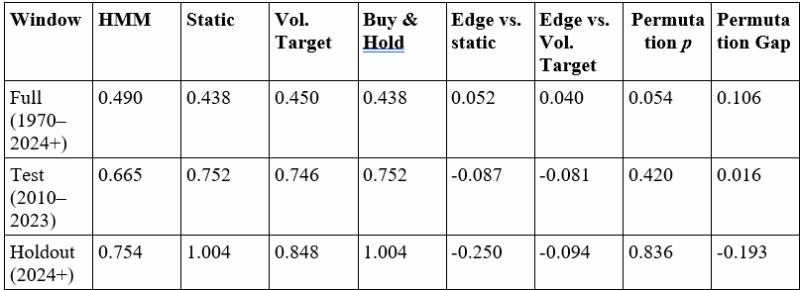
La estrategia basada en regímenes se compara con dos alternativas que no utilizan información sobre estados de mercado.
La primera es una cartera estática ajustada para tener la misma exposición media.
La segunda es una cartera con objetivo de volatilidad que modifica su exposición en función de la inversa de la volatilidad realizada.
También se aplica una prueba de permutación que reorganiza los bloques de regímenes manteniendo su duración.
El resultado es modesto.
La ventaja de la estrategia frente a su equivalente estático es ligeramente negativa.
Su Sharpe tampoco supera al de la estrategia basada simplemente en objetivo de volatilidad.
Además, la prueba de permutación no permite rechazar la hipótesis nula: el Sharpe real se sitúa por debajo de la media obtenida al reorganizar aleatoriamente los regímenes históricos.
El HMM sí reduce el drawdown máximo.
Realmente mantiene menos exposición durante las crisis.
Pero no existe evidencia de que posea capacidad de market timing más allá de la que ya captura una regla sencilla de volatilidad.
Reduce riesgo; no anticipa el mercado.
Un clasificador de regímenes puede identificar algo real, como ocurre claramente en este caso, y aun así no proporcionar una ventaja directamente operable.
La cartera estática mantiene la exposición media de la estrategia utilizando un calendario fijo.
Su ratio Sharpe es, por construcción, equivalente al de una estrategia de comprar y mantener, por lo que constituye el punto de referencia que debe superar el HMM.
La métrica Edge vs. static permite separar la capacidad de timing de la mera reducción de riesgo.
El experimento preguntaba si un modelo de regímenes de mercado se beneficia de utilizar más historia durante su entrenamiento.
La respuesta es un sí con matices.
Más historia ayuda: la variante con el periodo histórico más largo es la única que representa correctamente los cuatro regímenes fuera de muestra y la única que evita sobreajustarse a una ventana reciente y tranquila.
Pero este beneficio solo puede observarse cuando la metodología de evaluación está diseñada para detectarlo.
La conclusión más duradera del estudio es metodológica.
Una única métrica aparentemente natural ofreció una respuesta clara, pero equivocada.
La respuesta correcta apareció únicamente al utilizar un criterio alineado con el uso real del modelo.
La verosimilitud fuera de muestra recomendaba el modelo sobreajustado e incapaz de identificar correctamente las crisis.
La evaluación del número de regímenes realmente utilizados y de la diferencia entre entrenamiento y prueba corrigió esa conclusión.
La elección decisiva fue el criterio de evaluación, no el modelo.
Para los modelos de regímenes, esto significa que la selección del periodo de validación y de la métrica de puntuación puede tener tanto valor como la longitud del entrenamiento, el número de estados o el conjunto de variables, aspectos que normalmente reciben mucha más atención.
En cuanto al propio modelo, es un clasificador competente pero una estrategia poco extraordinaria.
Sus regímenes encajan con la historia y tienen sentido económico, pero reducen riesgo en lugar de anticipar el mercado y no superan una simple regla basada en volatilidad.
Un modelo puede estar identificando claramente algo real y, aun así, no ofrecer ninguna ventaja operable.
Eso no representa un fracaso del experimento, sino probablemente su conclusión más instructiva, visible precisamente porque la evaluación fue diseñada para revelar las limitaciones del modelo y no para favorecerlo.
Autor: Julián Jalšovský, analista cuantitativo de Quantpedia.
 ">
Peter Davies es director ejecutivo de Jigsaw Trading. Es trader profesional de order flow en futuros del S&P 500.
La volatilidad no solo determina cuánto puede moverse el mercado, sino también cuánto deberíamos arriesgar en cada operación. Adaptar el tamaño de la posición, el stop y el objetivo al entorno vigente es esencial para mantener el riesgo bajo control sin renunciar a las oportunidades que ofrecen los movimientos más amplios.
Esto no significa mantener el mismo stop con una posición más pequeña, sino utilizar un stop y un objetivo más amplios reduciendo, al mismo tiempo, el tamaño de la posición.
Existe una suposición implícita que debemos desmontar: que el tamaño de la posición queda fijado en el momento de entrar al mercado. En internet encontrarás innumerables conversaciones sobre el ratio riesgo/beneficio. «Quiero arriesgar 1 para ganar 3». Está muy bien, pero también presupone un enfoque bastante mecánico.
Estas conversaciones moldean nuestra percepción de lo que es el trading. Nos obligan a pensar en términos de «porcentaje de acierto» frente a «ratio riesgo/beneficio». Por eso puede resultar sorprendente que muchos traders profesionales no sean capaces de decir cuál es su ratio riesgo/beneficio.
Veamos el ejemplo de un cliente de Jigsaw con el que hablé recientemente. No voy a revelar su estrategia ni el activo que opera, pero pensemos en un instrumento volátil como el Nasdaq y en una operativa como esta:
Tiene sentido: crees que el mercado va a moverse en una dirección determinada y comienzas con un contrato y 500 dólares de riesgo. A medida que el mercado confirma que tienes razón, aumentas la posición. Tus operaciones ganadoras son mayores que las perdedoras, pero calcular el ratio riesgo/beneficio se convierte en un auténtico rompecabezas debido a varios factores:
Por eso debes vigilar tu precio medio y tu punto de equilibrio para evitar que queden demasiado cerca del precio actual. Puedes medir esa distancia mediante la volatilidad —por ejemplo, utilizando el ATR— o prestar atención a la estructura del mercado, evitando situar el precio medio en una zona que pueda ser atravesada fácilmente durante el flujo y reflujo natural del movimiento. Por fortuna, la mayoría de las plataformas muestran el precio medio de la posición, aunque gestionarlo sigue siendo un arte.
Existen varias formas de añadir contratos a una posición:
Cuando un trader profesional que opera noticias aumenta su posición hasta alcanzar los 1.000 contratos, probablemente haya comenzado con 50. A medida que el mercado se mueve, va golpeando las órdenes de compra —o las de venta— para seguir acumulando tamaño.
Para ejecutar una operación de este modo es necesario adoptar una mentalidad determinada. Muchos traders no consideran que los beneficios sean «suyos» hasta que cierran la posición. Para ellos es «dinero de la casa», como las fichas de un casino que todavía no han cambiado por efectivo.
El trader profesional, en cambio, considera que el beneficio abierto es SU dinero. Puede llevar una ganancia de 10.000 dólares y pensar: «Estoy arriesgando 10.000 dólares de beneficio para intentar capturar un acontecimiento extremo que podría generar 50.000». El ratio riesgo/beneficio se recalcula sobre la marcha y el beneficio abierto se reinvierte.
Para aumentar progresivamente una posición hay que mantener la vista en el flujo de órdenes y buscar la confirmación de que el momentum no está desapareciendo. Se trata de validar continuamente la posición con nueva información y de tener presente otra realidad: La realidad es que el último incremento de tu posición probablemente acabará en pérdidas.
 ">
Hasta finales de septiembre, estas son las rentabilidades anualizadas del S&P 500 en distintos horizontes temporales:
La rentabilidad media anual de la bolsa estadounidense durante aproximadamente los últimos 100 años ha sido cercana al 10% anual.
Los periodos de 20 a 50 años se encuentran bastante cerca de esa media histórica. Sin embargo, desde los 15 años hacia abajo, las rentabilidades están claramente por encima de la media.
En algún momento, las rentabilidades superiores a la media terminan dando paso a rentabilidades inferiores a la media porque, sencillamente, así funcionan las matemáticas.
Pero la reversión a la media puede tardar mucho más de lo que pensamos.
Basta con recordar a todos aquellos que llevan advirtiendo sobre valoraciones excesivas desde mediados de la década de 2010.
Si observamos las rentabilidades anualizadas móviles a 15 años durante aproximadamente un siglo de datos, los ciclos de largo plazo aparecen con bastante claridad.
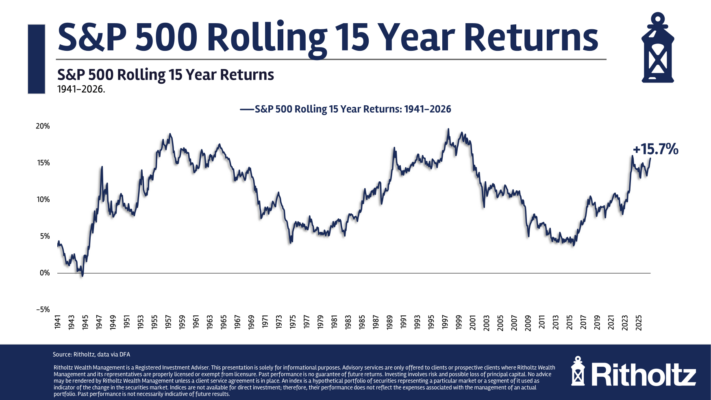
Es como una ola que va alternando periodos de buenas rentabilidades con periodos de malas rentabilidades.
Y tanto los ciclos positivos como los negativos pueden prolongarse durante bastante tiempo.
La pregunta natural es cuánto más podría durar el actual ciclo de rentabilidades superiores a la media.
La única respuesta realmente honesta es: nadie lo sabe.
Pero merece la pena aportar algo de contexto histórico.
Este ciclo podría seguir avanzando todavía más. El boom de la inteligencia artificial podría llevarnos hacia niveles parecidos a los de la burbuja puntocom o incluso a los máximos registrados tras la Segunda Guerra Mundial.
No me sorprendería.
Estas fueron las rentabilidades del S&P 500 entre 1995 y 1999:
Y todo esto ocurrió en la fase final de un mercado alcista que había durado alrededor de dos décadas.
Ahora veamos las rentabilidades desde 2019:
No existe una correspondencia perfecta entre ambos periodos, pero está claro que también hemos disfrutado de una etapa extraordinariamente positiva.
Quizá todavía nos quede por delante una última fase de subida acelerada o melt-up.
También conviene recordar que el tamaño de la muestra es muy reducido.
En esencia, estamos hablando de tres enormes mercados alcistas seculares y tres mercados bajistas seculares extremadamente duros, incluyendo el ciclo actual.
Quizá en el futuro estos ciclos se produzcan más rápido o las secuencias de rentabilidad sean menos uniformes.
Ya veremos.
Estos patrones no están escritos en piedra.
Durante más de una década, numerosos profesionales de la inversión han advertido de que debíamos esperar rentabilidades futuras inferiores a la media.
Ha ocurrido justamente lo contrario.
Sin embargo, rebajar las expectativas de rentabilidad futura no es necesariamente una mala idea, incluso aunque al actual mercado alcista todavía le queden algunos años.
Incorporar expectativas más conservadoras dentro de un plan de inversión proporciona un mayor margen de seguridad.
Si ocurren cosas negativas, estaremos preparados.
Si las cosas buenas continúan, tendremos una sorpresa positiva.
En ambos casos, salimos ganando.
 ">
Los informes de inflación de la semana pasada llegaron por encima de lo esperado. El IPC de septiembre aumentó un 0,6% mensual, elevando la inflación general desde el 3,4% interanual de agosto hasta el 3,7%.
El IPC subyacente avanzó un 0,3% mensual, llevando su tasa interanual del 2,4% al 2,6%. Ambas cifras superaron las previsiones.
El índice de precios a la producción (PPI) de demanda final se disparó un 1,3% mensual. Esto elevó su tasa interanual hasta el 6,3%, el nivel más alto desde 2022.
Las ventas minoristas aumentaron un 0,8% mensual, aunque el avance fue de apenas un 0,2% excluyendo las estaciones de servicio.
Las probabilidades de una subida de 25 puntos básicos en la reunión del FOMC cayeron del 22% previo al dato de inflación hasta el 17%, pese a la fortaleza del IPC.
El presidente de la Fed, Kevin Warsh, no ofreció ninguna señal sobre la próxima reunión durante las reuniones anuales del FMI y el Banco Mundial en Bangkok.
«No prejuzgo las reuniones», afirmó.
Mientras tanto, aumentaron las probabilidades de una subida de tipos en diciembre.
Seguimos esperando que la Reserva Federal revierta los dos recortes de 25 puntos básicos que todavía permanecen de los tres recortes de “seguro” realizados el año pasado.
Los responsables de la Fed han entrado ya en su periodo de silencio previo a la reunión.
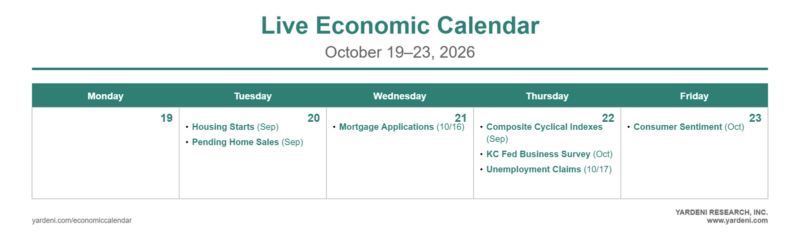
El calendario económico de esta semana es relativamente ligero, por lo que la temporada de resultados empresariales ocupará el centro de atención.
Los principales datos estadounidenses serán los PMIs preliminares del viernes.
También está prevista provisionalmente la publicación del Informe de Estabilidad Financiera de la Reserva Federal y del presupuesto federal de Canadá.
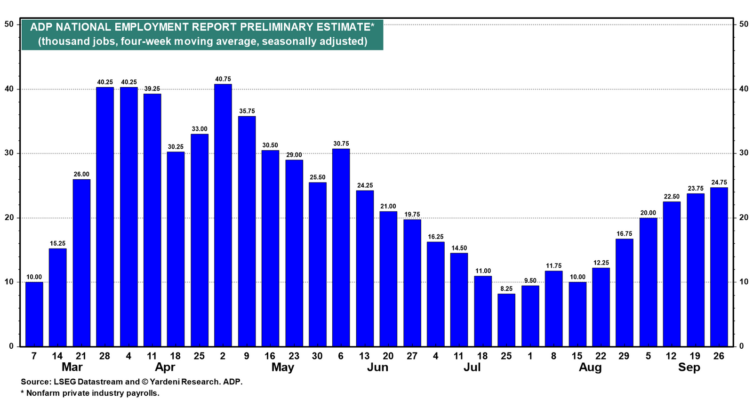
La lectura semanal de empleo de ADP se publica después de que la media de cuatro semanas aumentara hasta 24.750 nuevos empleos, el nivel más alto desde comienzos de junio y claramente por encima del mínimo de 8.250 registrado a finales de julio.
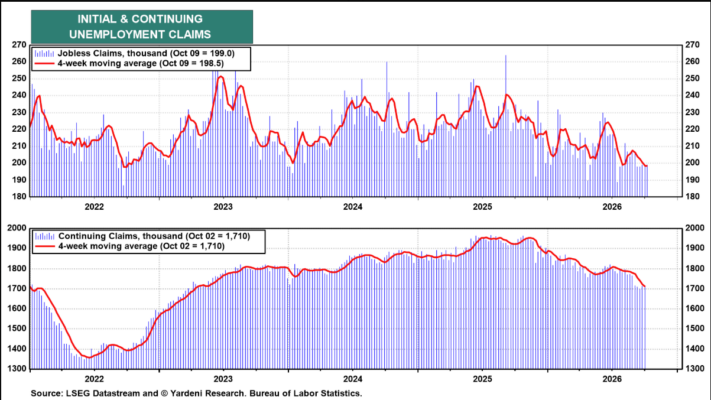
Las solicitudes iniciales de subsidio por desempleo se situaron la semana pasada en 199.000, mientras que la media de cuatro semanas quedó en 198.500.
Las solicitudes continuadas descendieron hasta 1,71 millones, coincidiendo con su media de cuatro semanas.
El mercado laboral continúa mostrando señales de mejora.
Los PMIs preliminares manufacturero y de servicios de S&P Global se publicarán después de que en septiembre registraran lecturas de 55,9 y 58,8, respectivamente.
Será especialmente importante vigilar el componente de precios del sector servicios después de que el índice de precios pagados del PMI no manufacturero del ISM aumentara hasta 70,7, su nivel más alto desde julio de 2022.
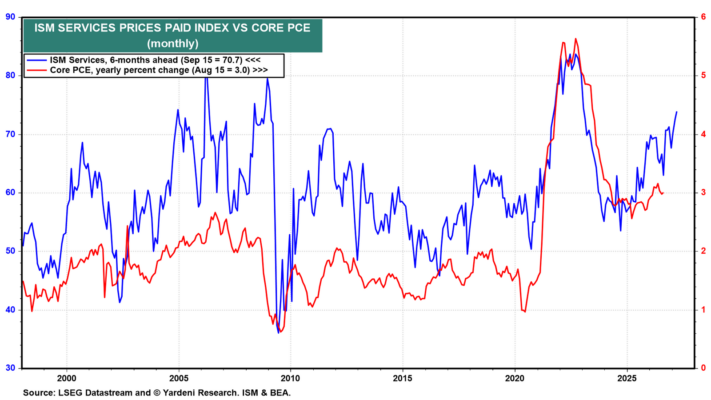
Este comportamiento refuerza la preocupación de que las presiones inflacionistas continúen siendo persistentes dentro del sector servicios.
También se publicarán los PMIs preliminares de Australia y Japón, así como los de la Eurozona, Alemania, Francia y Reino Unido.
Los PMIs manufactureros de septiembre se situaron en 52,9 para la Eurozona y en 52,1 para Reino Unido.
La temporada de resultados gana intensidad esta semana.
Netflix, GE Aerospace y Northrop Grumman serán algunas de las compañías en presentar resultados al comienzo de la semana.
Posteriormente llegará el turno de Tesla y Meta, las primeras compañías de las Magnificent 7 que publicarán sus cifras, junto con Lam Research, IBM y Texas Instruments.
También presentarán resultados Spotify, Bloom Energy, Western Digital, Lockheed Martin y Blackstone.
ASML y TSMC publicaron la semana pasada resultados récord durante el tercer trimestre.
Las ventas netas de ASML aumentaron desde 9.300 millones de euros en el segundo trimestre hasta 11.700 millones, mientras que su margen bruto mejoró desde el 54,0% hasta el 57,5%.
Los ingresos de TSMC aumentaron un 50,9% interanual.
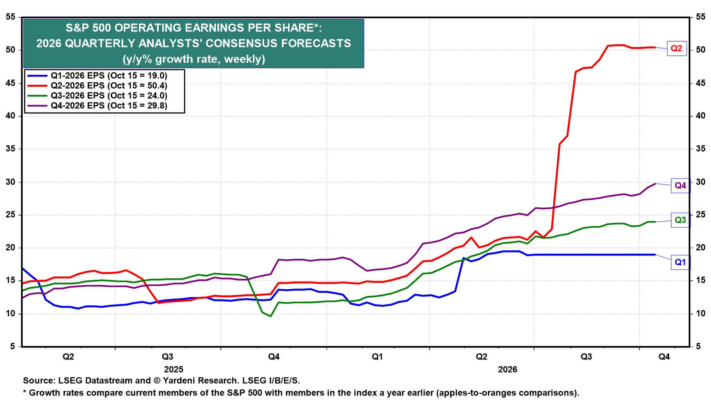
Las estimaciones de consenso de los analistas apuntan actualmente a un crecimiento interanual del 24,0% en el beneficio operativo por acción de las compañías del S&P 500 durante el tercer trimestre.
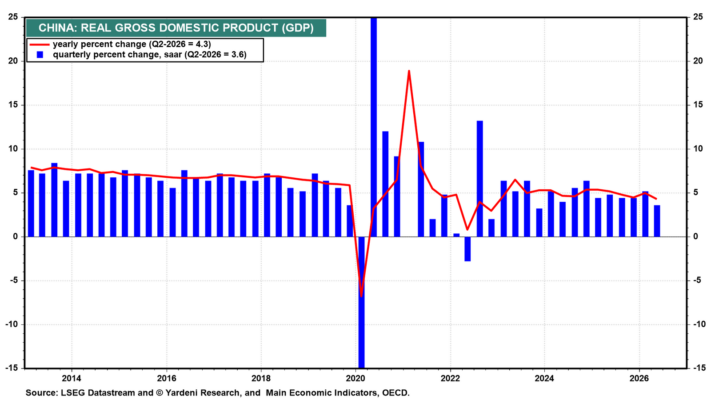
El PIB de China correspondiente al tercer trimestre se publicará después de que la economía creciera un 4,3% interanual durante el segundo trimestre.
Esperamos una moderada aceleración de la actividad.
También se conocerá la tasa de desempleo de China, después del 5,2% registrado anteriormente.
En Reino Unido se publicará el IPC después de que la inflación general se situara en el 3,1% interanual y la subyacente en el 2,6%.
El aumento de los costes energéticos y de los inputs apunta a una nueva aceleración de los precios, especialmente después de que el PPI de inputs aumentara un 8,2% interanual durante el segundo trimestre.
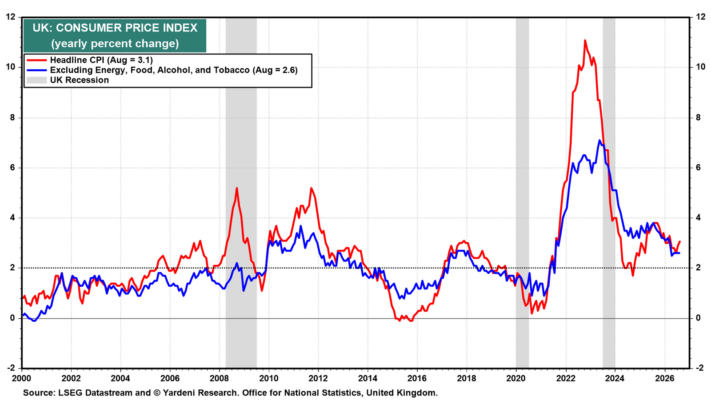
El gobernador del Banco de Inglaterra, Andrew Bailey, hablará posteriormente.
También se conocerán los datos del mercado laboral británico y el índice de precios a la producción.
Por último, Canadá publicará su IPC después de que la inflación general se situara en el 3,0% interanual y la subyacente en el 2,3%.
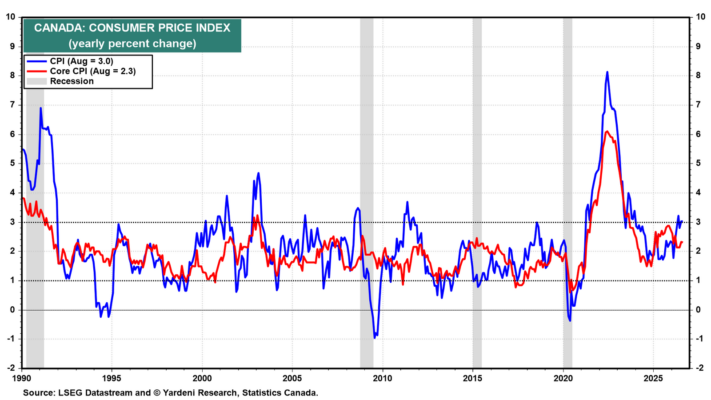
 ">
 Jim fue profesor y asesor de finanzas. Actualmente es inversor por cuenta propia. Compró sus primeras acciones en 1958. Es un estudioso de historia, particularmente de historia militar y económica / de mercado.
Resumen:
Es prácticamente un axioma que, la mayor parte del tiempo, las elecciones nacionales tienen muy poco impacto sobre la economía y los mercados financieros.
Esto es especialmente cierto en las elecciones de mitad de mandato, donde el resultado suele ir en contra del partido que ocupa el poder.
Esto ocurre sobre todo en la Cámara de Representantes, donde numerosos escaños competitivos pueden cambiar de manos, mientras que únicamente se elige aproximadamente un tercio del Senado.
En términos generales, este patrón se ha mantenido durante más de cien años.
Las cualidades personales de los candidatos y las circunstancias existentes antes de las elecciones han tendido a ser los factores principales, incluso cuando en determinados momentos los partidos enfrentados parecían profundamente diferentes.
Estados Unidos ha sido tradicionalmente un país políticamente centrista, donde los partidos minoritarios suelen parecer demasiado radicales para alcanzar una relevancia importante, aunque ocasionalmente algunas de sus ideas hayan terminado integrándose dentro de uno de los grandes partidos.
La economía y los mercados se han movido fundamentalmente por tendencias económicas y financieras, acontecimientos de mercado y sucesos económicos imprevistos.
Esto ha sido cierto en la inmensa mayoría de las elecciones celebradas desde la primera elección de George Washington.
El sistema de partidos apareció ocho años después, pero la mayoría de los historiadores coincide actualmente en que los Padres Fundadores compartían posiciones bastante similares sobre las cuestiones realmente importantes.
Durante más de 125 años, ninguna gran cuestión estructural estadounidense ha sido decidida exclusivamente por una única elección.
Algunas personas podrían argumentar que Franklin D. Roosevelt transformó radicalmente el mundo económico, pero suele olvidarse que concurrió inicialmente a las elecciones prometiendo equilibrar el presupuesto, exactamente lo contrario de lo que debía hacerse durante una depresión, algo que el propio Roosevelt comprendió rápidamente.
Sus grandes nuevos programas proporcionaron alivio a la población, pero hicieron relativamente poco para terminar con la Gran Depresión. La Segunda Guerra Mundial fue el factor que finalmente puso fin a aquella situación.
Además, iniciativas como ampliar el número de jueces del Tribunal Supremo fueron tan infructuosas como los esfuerzos del actual presidente por hacer algo semejante.
El siglo XIX fue completamente distinto, ya que existieron tres grandes cuestiones que dividieron profundamente a la población estadounidense.
1. La elección de Andrew Jackson.
La llegada de Andrew Jackson al poder produjo una política de expansión territorial de Estados Unidos y permitió incorporar políticamente a poblaciones del oeste con una mentalidad muy diferente a la de los Padres Fundadores.
Jackson fue una de las primeras grandes figuras políticas en afirmar que los financieros se aprovechaban de agricultores, trabajadores y especuladores de tierras, grupo este último al que él mismo pertenecía.
Esta visión terminó conduciendo a su desastrosa decisión de destruir el Segundo Banco de Estados Unidos, lo que contribuyó a preparar el terreno para la grave situación económica de la década de 1840, conocida en ocasiones como los “Hungry Forties”.
Por otro lado, amplió enormemente el territorio estadounidense y creó espacio para una población en rápido crecimiento, aunque evidentemente los pueblos indígenas tendrían una opinión muy diferente sobre ese proceso.
En conjunto, su legado resulta muy ambiguo.
2. La esclavitud.
La cuestión de la esclavitud llegó finalmente a un punto crítico cuando los compromisos alcanzados en el Congreso dejaron de funcionar.
Una coalición dispersa formada por miembros del Free Soil Party, antiguos whigs —como Abraham Lincoln— y grupos radicalmente contrarios a la esclavitud terminó uniéndose para formar el Partido Republicano.
Este partido consiguió elegir a Abraham Lincoln y lo que ocurrió posteriormente debería resultar familiar para prácticamente todos los estadounidenses: la guerra más sangrienta de la historia del país.
3. Capitalismo, agrarismo y políticas progresistas.
Algo que quizá muchas personas no sepan es que Lincoln era un firme defensor del sistema capitalista, una orientación que posteriormente contribuyó al desarrollo de la llamada Edad Dorada.
Esto generó una nueva reacción favorable a políticas más progresistas alrededor del cambio de siglo.
Su defensor más importante fue William Jennings Bryan, que se presentó a la presidencia defendiendo causas agrarias y progresistas, la elección popular de los senadores, la libre acuñación de plata en una proporción de 16 a 1 respecto al oro y el sufragio femenino.
Bryan perdió tres veces como candidato demócrata.
Algunas de sus propuestas terminaron finalmente adoptándose, mientras que la principal causa agraria perdió peso debido a que la agricultura se fue convirtiendo en una parte cada vez menor de la economía y la población.
Esos fueron los grandes conflictos que definieron el primer siglo de Estados Unidos.
Los últimos 125 años han sido muy diferentes.
Diversos movimientos radicales tanto de derecha como de izquierda aparecieron y posteriormente desaparecieron, pero los candidatos presidenciales, pese a sus intensos enfrentamientos, han mantenido generalmente posiciones subyacentes bastante parecidas en las cuestiones fundamentales.
Podemos discrepar en temas concretos, pero conviene recordar que únicamente un acontecimiento de la historia estadounidense, la Guerra Civil, guarda una verdadera semejanza con las guerras y revoluciones que han sufrido muchos otros grandes países.
Recientemente hemos visto en otros países elecciones con dos resultados verdaderamente opuestos y consecuencias económicas inmediatas.
En la primera fase de las elecciones brasileñas, Flavio Bolsonaro, partidario de la austeridad fiscal y la desregulación, obtuvo un resultado muy superior al esperado frente al gobierno socialista de izquierdas del presidente Lula da Silva.
El resultado sorprendió al mercado.
El índice Bovespa subió un 9% en la sesión siguiente y alcanzó un máximo histórico.
Eso sí es un ejemplo de unas elecciones en las que había cuestiones económicas importantes realmente en juego.
Durante más de un siglo, Estados Unidos no ha celebrado unas elecciones con consecuencias potenciales tan inmediatas.
Mientras otras partes del mundo atravesaban conflictos políticos mucho más extremos, Estados Unidos permanecía cerca del centro político, prosperaba y terminaba convirtiéndose en la principal potencia mundial.
Tener una población políticamente centrista parece haber sido una ventaja importante.
Deberíamos esperar que se parezcan a las anteriores.
Actualmente, los republicanos mantienen una pequeña mayoría en la Cámara de Representantes y una mayoría igualmente reducida en el Senado.
Las encuestas sugieren que los demócratas podrían conseguir una amplia mayoría en la Cámara, algo bastante habitual para el partido que no ocupa la presidencia.
Las encuestas también apuntan a una posible victoria demócrata en el Senado, aunque varios de los pocos escaños realmente competitivos podrían caer hacia cualquiera de los dos lados.
El resultado más probable sería, por tanto, un presidente republicano con ambas cámaras del Congreso controladas por los demócratas.
En circunstancias normales, este sería prácticamente el resultado ideal para quienes valoran el bloqueo político.
Ni el presidente ni los líderes demócratas tendrían capacidad para aprobar grandes reformas legislativas.
Cada lado tendría, de hecho, capacidad de veto sobre el otro.
Muchas personas que llevan décadas siguiendo la política estadounidense consideran que este tipo de situación puede ser positiva, porque la parálisis institucional limita la posibilidad de aprobar medidas potencialmente perjudiciales.
Existen, no obstante, algunas cuestiones secundarias.
Muchos demócratas temen que algunos candidatos socialistas o situados muy a la izquierda dentro de su propio partido puedan ganar, algo que podría perjudicar sus perspectivas futuras en un país que continúa prefiriendo posiciones moderadas.
Los republicanos, por su parte, parecen verse afectados por la obligación de apoyar las posiciones del presidente incluso cuando discrepan de ellas, debido al temor a sufrir consecuencias electorales.
Estoy dispuesto a aceptar las encuestas previas a las elecciones, aunque en política nunca puede saberse con certeza.
Debo reconocer que fui republicano durante la mayor parte de mi vida.
La única excepción fue una elección en la que el candidato demócrata pacifista George McGovern había comandado un escuadrón B-24 junto al escuadrón de mi tío favorito.
Ambos ignoraron reprimendas relacionadas con bombardeos sobre civiles alemanes y ambos terminaron recibiendo la Distinguished Flying Cross; mi tío recibió dos.
Actualmente, me considero independiente.
Creo que no tiene demasiado sentido intentar estimar qué ocurrirá con compañías individuales, especialmente si el resultado es un bloqueo institucional que hace prácticamente imposibles las grandes iniciativas.
Eso probablemente tendrá que esperar a las próximas elecciones presidenciales, si es que entonces resulta posible.
Sin embargo, una victoria demócrata completa sí abriría algunas cuestiones relevantes.
Históricamente, el único país desarrollado que logró un éxito relevante protegiendo industrias mediante aranceles fue Francia durante la época de Jean-Baptiste Colbert, aunque algunas economías emergentes también han obtenido resultados positivos en ciertos momentos.
Los aranceles implantados por la actual administración han conseguido relativamente poco y han perjudicado a algunas empresas estadounidenses.
Incluso algunos candidatos republicanos han comenzado a distanciarse de ellos tras comprobar su impopularidad.
Si los demócratas consiguen controlar la Cámara, podemos esperar numerosas audiencias parlamentarias sobre políticas económicas consideradas beneficiosas para el presidente pero no necesariamente para el conjunto de la población.
Una victoria demócrata completa facilitaría todavía más investigaciones y audiencias.
El presidente, por su parte, ha demostrado una considerable disposición a actuar mediante órdenes ejecutivas y ya ha ordenado investigaciones sobre varios adversarios políticos.
Probablemente continuará utilizando ese mecanismo.
Precisamente esa capacidad de actuar unilateralmente reduce las probabilidades de cambios muy profundos en algunos de los ámbitos anteriores.
Queda por ver hasta qué punto modificará algunas de sus posiciones.
Muy pocas elecciones estadounidenses han incluido intentos directos de revertir un resultado electoral claro.
Los ejemplos más importantes pertenecen al siglo XIX.
Uno de ellos fue la elección de 1876 entre el demócrata Samuel Tilden y el republicano Rutherford Hayes.
Tilden ganó el voto popular con un 50,9% y también lideraba inicialmente el colegio electoral, pero no consiguió alcanzar una mayoría absoluta.
Los republicanos terminaron alcanzando un acuerdo con varios estados del sur en el que prometían retirar las tropas federales y poner fin de hecho a la Reconstrucción Radical.
Eso terminó privando de derechos políticos a numerosos votantes negros y supuso un cambio radical respecto a las posiciones republicanas anteriores.
Hubo incluso amenazas de una marcha sobre Washington, aunque finalmente no se materializaron.
Para la población afroamericana del sur, las consecuencias fueron desastrosas.
Otro precedente ocurrió cuando John Quincy Adams fue elegido presidente mediante una votación contingente en la Cámara de Representantes pese a que Andrew Jackson había ganado tanto el voto popular como el electoral.
Se difundió ampliamente —aunque nunca llegó a demostrarse— que Henry Clay había entregado su apoyo a Adams a cambio de convertirse en secretario de Estado.
Jackson quedó profundamente resentido y esa experiencia influyó en muchas de las decisiones contundentes que adoptaría posteriormente cuando derrotó a Adams.
El primer gran intento claramente interesado de hacerse con la presidencia se produjo en las elecciones de 1800.
Thomas Jefferson, candidato previsto a la presidencia por el Partido Demócrata-Republicano, empató con Aaron Burr, que en principio debía ser el candidato a vicepresidente.
Ambos obtuvieron 73 votos electorales.
Burr intentó entonces conseguir que los federalistas votaran por él como presidente.
Después de 35 votaciones, Alexander Hamilton convenció a otros federalistas para apoyar a Jefferson debido a las dudosas credenciales éticas de Burr.
Jefferson ganó en la votación número 36.
Posteriormente, Burr mató a Hamilton en un duelo y participó en distintas conspiraciones contra el gobierno estadounidense.
La Duodécima Enmienda de la Constitución terminó estableciendo votos separados para presidente y vicepresidente para impedir que algo semejante volviera a ocurrir.
Me resulta desagradable sugerir siquiera una mínima posibilidad de que podamos estar entrando en una situación comparable.
Aunque estas no son elecciones presidenciales, un conflicto sobre el resultado podría poner en cuestión la futura legitimidad del proceso electoral estadounidense establecido por la Constitución.
Sería difícil imaginar algo más perjudicial para el futuro del país y para el respeto internacional hacia la democracia estadounidense.
No se ha producido una amenaza directa semejante durante 226 años, desde el intento de Aaron Burr.
La mayoría de los dirigentes han comprendido históricamente que reparar un daño de este tipo sería extremadamente difícil.
Sin embargo, existen razones para preguntarse si podría ocurrir algo irregular durante las elecciones y en los días inmediatamente posteriores.
No se trata únicamente de una preocupación personal.
Dos miembros del Congreso, el demócrata Josh Gottheimer y el republicano Don Bacon, han promovido recientemente una iniciativa para que todos los candidatos firmen un compromiso de no cuestionar una derrota electoral clara.
Solo en una ocasión histórica un candidato presidencial se abstuvo voluntariamente de impugnar un resultado que podría haber cuestionado.
Sorprendentemente, fue Richard Nixon, quien decidió no protestar pese a las acusaciones de fraude electoral masivo en Chicago, cuando Illinois era decisivo para determinar si Nixon o John Kennedy ganaría.
Nixon argumentó que impugnar el resultado dañaría la legitimidad del proceso electoral y que no estaba dispuesto a hacerlo.
En estas elecciones de mitad de mandato ya se ha preparado cierto terreno para posibles impugnaciones.
El presidente ha expresado la opinión de que todas las elecciones deberían gestionarse a escala nacional y no estado por estado, lo que facilitaría cuestionar el resultado.
También ha cambiado completamente su posición sobre el voto por correo, quizá después de comprender que proporcionalmente más votantes republicanos podrían tener dificultades para acudir físicamente a las urnas.
Asimismo, ha dedicado grandes esfuerzos a convencer a sus votantes, sin aportar pruebas, de que realmente ganó las elecciones presidenciales de 2020 pero perdió debido a un recuento fraudulento.
Estas son únicamente algunas de las cuestiones básicas, y no está claro cómo podrían intervenir distintas instituciones, incluido el ejército, en caso de producirse un intento de imponer un determinado resultado.
Debo repetir que estamos hablando de un escenario extremo situado muy lejos dentro de la distribución de probabilidades.
Pero, si llegara a producirse, sería un acontecimiento extraordinariamente grave.
Tendría claramente un impacto negativo sobre los mercados y sobre las relaciones de Estados Unidos con otros países, tanto aliados como adversarios.
Además, sería un escenario frente al que prácticamente no existe una forma clara de prepararse.
Conviene recordar que incluso Andrew Jackson evitó finalmente medidas como pedir a sus seguidores del oeste que marcharan sobre Washington.
En cuanto a Aaron Burr, pasó el resto de su vida marcado por la deshonra.
Debo disculparme por haber dedicado tanto espacio a una lección de historia, pero considero que proporciona un contexto necesario para entender tanto los acontecimientos probables como los escenarios mucho menos probables.
Mi principal esperanza es que ninguno de los peores escenarios llegue a materializarse.
No vendería acciones específicamente por estas elecciones, pero tampoco estoy comprando en este momento.
Soy un inversor de largo plazo y entre el 80% y el 90% de muchas de mis posiciones corresponde a plusvalías acumuladas durante muchos años.
En el pasado vendí cantidades relativamente pequeñas como una especie de seguro frente a determinados resultados electorales y posibles cambios fiscales.
Las ventas fueron tan reducidas que tenían más una función psicológica que financiera.
Las consideraba como contratar un seguro que esperas no necesitar.
Esta vez no recomiendo vender como forma de seguro electoral, porque considero que el escenario realmente negativo sigue siendo bastante remoto.
Mi estrategia de inversión actual no tiene prácticamente nada que ver con las elecciones.
La gran dificultad consiste en decidir cuándo y si merece la pena vender dentro de un mercado que considero seriamente sobrevalorado.
Este año vendí aproximadamente un 25% de una posición familiar en Parker Hannifin y podría vender más.
Es una compañía excelente y ha generado resultados espectaculares desde que la compré, pero su PER se ha más que duplicado.
Esto significa que aproximadamente la mitad de su extraordinaria subida procede simplemente de una expansión de la valoración.
La mayoría de mis otras posiciones están menos sobrevaloradas y probablemente estaría dispuesto a mantenerlas incluso si el mercado atravesara una década de comportamiento lateral o negativo.
Nada de esto tiene relación directa con las elecciones.
Tampoco puedo recomendar una acción o sector concreto para comprar o vender debido a los comicios.
La realidad es que las elecciones, especialmente las de mitad de mandato, no suelen generar oportunidades claras de compra o venta en acciones, bonos o sectores específicos.
El tema central de este artículo es que, salvo el improbable escenario extremo descrito anteriormente, las elecciones probablemente tendrán poco impacto duradero sobre los mercados.
Lo que ocurra durante las semanas y meses posteriores dependerá fundamentalmente de la economía, los beneficios empresariales, las valoraciones y las dinámicas normales de los mercados.
Ya resulta suficientemente difícil seguir correctamente todos esos factores y tomar decisiones razonables.
Creo que los inversores deberían concentrarse precisamente en ellos.
 ">
Hay pocas experiencias capaces de alterar tanto nuestra capacidad de decisión como ganar o perder una cantidad importante de dinero en muy poco tiempo.
Un trader puede ser disciplinado, experimentado, analítico y haber demostrado durante años que sabe controlar el riesgo. Pero cuando las ganancias o las pérdidas alcanzan cierto tamaño, la toma de decisiones puede dejar de ser racional con sorprendente rapidez.
Es una de las lecciones más antiguas de la especulación y sigue siendo plenamente válida en los mercados actuales.
Imaginemos a un empresario de éxito que acude ocasionalmente a un casino simplemente como entretenimiento. Es una persona metódica, conservadora y tranquila. Además, tiene una norma estricta: nunca perderá más de una cantidad determinada en una sesión.
Cuando alcanza ese límite, se marcha.
Durante un tiempo, el sistema funciona. No porque le permita ganar, sino porque introduce una frontera clara entre una pérdida aceptable y una conducta impulsiva.
El problema aparece después de varias sesiones negativas consecutivas.
Una pérdida se convierte en varias. La frustración empieza a sustituir a la disciplina y, en lugar de aceptar la pérdida y abandonar, decide seguir jugando.
Aumenta el tamaño de las apuestas. Aumenta su frecuencia. Las reglas que antes parecían inamovibles comienzan a desaparecer.
Y lo más importante es que el objetivo ha cambiado sin que apenas se haya dado cuenta.
Ya no está allí para entretenerse. Ahora está intentando recuperar el dinero perdido.
Esa transición psicológica es exactamente la misma que puede producirse en el trading.
Un trader comienza la jornada con un plan perfectamente definido:
La primera operación termina con pérdidas y el trader lo acepta.
La segunda también sale mal.
Entonces aparece una frase especialmente peligrosa:
“Tengo que recuperar lo perdido.”
En ese momento puede cambiar toda la operativa.
El tamaño de la posición aumenta. Un setup que normalmente no sería suficientemente bueno empieza a parecer aceptable. El stop se amplía. Se abre una nueva posición inmediatamente después de cerrar la anterior.
El objetivo ya no es ejecutar correctamente la estrategia. El objetivo es recuperar el P&L.
Y es precisamente ahí donde el riesgo puede dispararse.
Una pérdida pequeña y planificada es completamente diferente de una pérdida fuera de control.
Cuando una pérdida estaba prevista y se mantiene dentro de unos límites, puede procesarse simplemente como parte normal de la estrategia.
Pero cuando el trader desarrolla una necesidad emocional de recuperar ese dinero, la siguiente operación adquiere un peso psicológico adicional.
Ya no se pregunta:
“¿Es este un setup válido?”
Empieza a preguntarse:
“¿Esta operación puede devolverme al punto de equilibrio?”
Y esa es una pregunta peligrosa.
El mercado no sabe cuánto hemos perdido. No conoce nuestro precio de entrada, nuestro saldo ni cuánto necesitamos ganar para terminar el día en positivo.
El mercado simplemente continúa generando movimientos de precios.
Nuestro trabajo consiste en responder a esos movimientos de acuerdo con nuestro plan, no en obligar al mercado a resolver nuestros errores anteriores.
El revenge trading puede entenderse como el intento de utilizar una nueva operación para corregir emocionalmente el resultado de una operación anterior.
La secuencia suele ser sencilla:
Pérdida → frustración → mayor posición → nueva pérdida → enfado → todavía más riesgo.
El resultado puede ser paradójico. La pérdida inicial quizá era perfectamente asumible, pero el intento de recuperarla termina provocando un problema mucho mayor.
Por eso el revenge trading no es únicamente un problema psicológico. Es, sobre todo, un problema de control del riesgo.
Una de las herramientas más poderosas de la gestión del riesgo es el precompromiso.
No debemos esperar a estar emocionalmente alterados para decidir cuánto estamos dispuestos a perder.
Esa decisión debe tomarse antes.
Podemos establecer, por ejemplo:
La cifra exacta dependerá de cada estrategia.
Lo importante es que la regla exista antes de que las emociones entren en juego.
Esta es probablemente una de las formas más útiles de entender la gestión del riesgo.
Cuando estamos tranquilos comprendemos perfectamente qué nivel de riesgo resulta razonable.
Cuando estamos perdiendo, quizá no.
Por eso, la versión tranquila del trader debe crear reglas que protejan a la versión emocional cuando llegue una mala racha.
El razonamiento sería sencillo:
“Sé que una serie de pérdidas puede afectar a mi juicio, así que voy a establecer ahora una norma que me proteja cuando eso ocurra.”
Eso no es debilidad.
Es gestión profesional del riesgo.
Un trader puede perder una operación y mantenerse completamente estable desde el punto de vista psicológico.
La primera pérdida no tiene por qué ser el problema.
El problema empieza cuando se niega a aceptarla.
A partir de ahí pueden aparecer conductas como:
La pérdida original puede haber sido completamente normal. La reacción ante ella es la que crea el verdadero daño.
La psicología funciona en ambas direcciones.
Las grandes pérdidas pueden generar desesperación, pero las grandes ganancias pueden generar exceso de confianza.
Después de varias operaciones positivas, un trader puede empezar a pensar que ha entendido definitivamente el mercado.
Aumenta el tamaño de las posiciones, eleva el riesgo y se vuelve menos selectivo.
Una jornada excepcional puede transformarse rápidamente en una sensación de invulnerabilidad.
Entonces llega una racha de pérdidas perfectamente normal y, debido al tamaño excesivo de las posiciones, una pérdida ordinaria termina convirtiéndose en un drawdown importante.
La disciplina profesional debe mantenerse tanto después de perder como después de ganar.
El P&L importa, pero no debería determinar si un setup merece ser operado.
Pensemos en dos traders observando exactamente el mismo gráfico.
El primero ha perdido mucho dinero durante la jornada. El segundo acumula una ganancia importante.
El gráfico es idéntico para ambos.
Sin embargo, pueden tomar decisiones completamente diferentes debido a su relación emocional con los resultados anteriores.
El primero puede pensar: “Necesito que esta operación funcione.”
El segundo: “No quiero devolver las ganancias de hoy.”
Ambos están permitiendo que el pasado influya en una decisión que debería depender únicamente del setup actual.
Una pregunta mucho más útil sería:
“¿Tomaría esta operación si no supiera cuál es mi P&L de hoy?”
Una de las bases de una psicología profesional consiste en comprender que la siguiente operación no nos debe nada.
Si la anterior perdió, la siguiente no tiene que recuperar la pérdida.
Si la anterior ganó, la siguiente no tiene que proteger ese beneficio.
Cada setup debe evaluarse de forma independiente utilizando exactamente los mismos criterios.
El resultado anterior es irrelevante. Las condiciones actuales del mercado son las que importan.
Una herramienta sencilla consiste en redactar por escrito una especie de constitución personal de riesgo.
Puede incluir:
Y también una lista de comportamientos que nunca deben permitirse:
Estas reglas deben escribirse cuando estamos tranquilos para poder obedecerlas cuando no lo estamos.
Los traders dedican una enorme cantidad de tiempo a buscar mejores indicadores.
Una nueva media móvil. Otro oscilador. Un nuevo patrón. Una herramienta de inteligencia artificial diferente. Otra estrategia.
Pero un trader con una estrategia media y una disciplina excepcional puede superar a otro con una magnífica estrategia y un pésimo control del riesgo.
La razón es sencilla.
La estrategia solo ofrece una ventaja probabilística.
El trabajo del trader consiste en ejecutar esa ventaja de forma consistente.
Si el comportamiento emocional interfiere continuamente con la ejecución, la ventaja teórica de la estrategia deja de importar.
Al terminar cada sesión podemos responder cinco preguntas:
No debemos evaluar una jornada únicamente por haber ganado o perdido dinero.
Debemos evaluarla por la calidad con la que hemos ejecutado nuestro proceso.
Un día perdedor con una ejecución perfecta puede ser útil.
Un día rentable basado en comportamientos temerarios puede ser peligroso.
Una de las habilidades más infravaloradas del trading consiste en saber cuándo no operar.
Detenerse no significa rendirse.
Detenerse es una decisión de gestión del riesgo.
Cuando alcanzamos el límite previamente establecido, ya no queda nada que demostrar.
No necesitamos recuperar hoy lo perdido.
No necesitamos terminar la sesión en positivo.
No necesitamos recuperar inmediatamente lo que el mercado nos ha quitado.
Necesitamos proteger nuestra capacidad para seguir operando mañana.
La tecnología de los mercados financieros ha cambiado radicalmente.
Las pantallas son más rápidas. La información circula más rápido. La ejecución es prácticamente instantánea. Los mercados son globales y los algoritmos dominan una parte enorme del volumen negociado.
Pero las emociones humanas siguen siendo prácticamente las mismas:
Miedo. Codicia. Esperanza. Frustración. Exceso de confianza. Venganza.
El trader que comprende estas emociones puede construir reglas destinadas a protegerse frente a ellas.
Por eso, la pregunta más importante no debería ser:
“¿Cuánto puedo ganar hoy?”
Sino:
“¿Cuánto estoy dispuesto a perder antes de dejar de tomar decisiones?”
Ese número debe definirse antes de que el mercado nos ponga a prueba.
Porque cuando aparece la presión, resulta mucho más fácil mantener la disciplina si la decisión ya estaba tomada.
La primera pérdida forma parte del trading. El verdadero peligro comienza cuando intentamos recuperarla a cualquier precio.
 ">
 Agradezco enormemente la gran respuesta al próximo webinar sobre psicología del trading. Debido al número de personas inscritas, tengo que cerrar el registro. Celebraré estos webinars mensualmente y cada mes habrá un nuevo periodo de inscripción. También estudiaré la posibilidad de grabarlos. ¡Gracias de nuevo!
Voy a iniciar una serie de webinars gratuitos mensuales en los que profundizaremos en cómo entrenarte a ti mismo para alcanzar el éxito en el trading. El objetivo no es que acabes contratándome. El objetivo es desarrollar tu psicología de trading hasta el punto de que no necesites hacerlo.
La asistencia será limitada. Cada sesión tendrá una duración aproximada de entre 45 minutos y una hora e incluirá presentación, debate y preguntas y respuestas. Cada webinar requerirá una inscripción independiente.
Un ejercicio que describo en The Daily Trading Coach resulta especialmente eficaz para interrumpir y modificar los patrones de pensamiento negativos relacionados con el trading.
Es fácil frustrarse durante una sesión cuando dejamos escapar oportunidades, sufrimos pérdidas o no alcanzamos nuestros objetivos. Esa frustración puede llevarnos a hablarnos de manera negativa y excesivamente crítica: «Soy un idiota», «Nunca conseguiré tener éxito», «¿Qué me pasa?».
Hay una reformulación importante aquí: nuestros pensamientos negativos son, en realidad, diálogo interno negativo. Estamos hablándonos activamente de una manera destructiva y dañina.
Eso nos distrae, nos desanima y nos roba la energía y el entusiasmo necesarios para mantener una buena curva de aprendizaje.
La mayoría de nosotros, pese a esos episodios de pensamiento negativo, tenemos básicamente una buena opinión de nosotros mismos. Después de todo, precisamente por eso queremos tener éxito en el trading y en otros ámbitos de nuestra vida.
Podemos aprovechar esta realidad.
Solo necesitamos imaginar que es otra persona —preferiblemente alguien que no nos guste— quien nos está diciendo esas cosas negativas.
¿Cómo reaccionaríamos si alguien estuviera detrás de nosotros mientras operamos, menospreciándonos y diciéndonos que nunca tendremos éxito?
Probablemente le diríamos que se callara y responderíamos que los errores y los fracasos forman parte del proceso de aprendizaje.
En otras palabras, no aceptaríamos esa negatividad.
Este es un excelente ejercicio de autocoaching. En cuanto aparezca un pensamiento negativo, imagina vívidamente que esas palabras proceden de alguien que intenta sabotearte.
Y después rebate ese mensaje.
Ensayando repetidamente esas respuestas podemos conseguir que nuestros momentos de negatividad emocional se conviertan en ejercicios destinados a fortalecernos.
Podemos entrenar nuestro diálogo interno.
¿Qué debemos hacer cuando aparecen emociones durante una operación y amenazan con afectar a nuestras decisiones?
El primer paso es la autoconciencia: ser capaces de reconocer que nos estamos volviendo emocionales mientras operamos.
Sin esa conciencia resulta imposible cambiar nuestro estado mental y aumentar nuestra concentración.
Una buena forma de desarrollar esa capacidad es comprobar periódicamente nuestra “temperatura emocional” durante la jornada.
¿Estamos emocionalmente alterados o tranquilos? ¿Concentrados o distraídos? ¿Demasiado excitados o desanimados?
Identificar cómo nos sentimos es el primer paso para modificar nuestro estado mental.
El objetivo no es sustituir las emociones negativas por emociones positivas.
El objetivo es sustituir la distracción emocional por una concentración intensa.
Cuando estamos realmente concentrados vemos los mercados con mayor claridad y reaccionamos rápidamente conforme a nuestros planes.
Un ejercicio útil cuando estamos distraídos consiste en alejarnos brevemente de las pantallas, cerrar los ojos, regular la respiración hasta hacerla profunda y lenta y después visualizarnos detalladamente actuando correctamente en cada fase del proceso de trading.
De esta forma nos calmamos y concentramos mientras nos imaginamos operando correctamente.
Este ejercicio crea una asociación cognitiva y emocional entre estar concentrado y operar bien.
A medida que fortalecemos esa conexión, la respiración profunda y el estado de concentración nos colocan en una zona mental en la que las buenas prácticas de trading aparecen de forma más natural.
Literalmente estamos construyendo nuevos hábitos y anclándolos a un estado de calma y concentración.
Cuando posteriormente entramos en ese estado, resulta más natural hacer lo correcto.
¿Qué hace falta para triunfar como atleta olímpico o como emprendedor?
Por encima de todo, compromiso.
El éxito no es simplemente una cuestión de motivación. Requiere una intención sostenida de mejorar continuamente, alimentada por una visión de excelencia.
No necesitamos empujarnos constantemente cuando realmente existe una visión que tira de nosotros.
Y nunca alcanzaremos la excelencia como deportistas, emprendedores o traders si no estamos centrados en conseguir un gran rendimiento en cada sesión de práctica y cada jornada.
Esta fue una de las principales conclusiones que extraje al revisar los libros de Market Wizards mientras trabajaba en mi próximo libro.
Los grandes traders están completamente comprometidos.
Trabajan constantemente para perfeccionar cada aspecto de su operativa: cómo recopilan y organizan información para generar ideas, cómo seleccionan qué activos operar, cómo estructuran y dimensionan las posiciones, cómo entran, cómo gestionan el riesgo, cómo salen y cómo revisan posteriormente su rendimiento.
Cada aspecto del trading merece análisis y práctica. El objetivo es ejecutar cada operación de forma excelente.
Mike Bellafiore explica que el trader en desarrollo debe trabajar en realizar One Good Trade: una buena operación.
La excelencia consiste en sentir pasión por el proceso.
Y eso solo puede ocurrir si realmente amamos lo que hacemos y nos sentimos atraídos por una visión de aquello en lo que podemos convertirnos.
La forma en que abordamos el trading determina nuestra psicología.
Una buena manera de convertirnos en nuestro propio psicólogo de trading es centrarnos exclusivamente en realizar una buena operación y ejecutar correctamente cada parte del proceso.
Después hacemos una segunda buena operación, aprendiendo de aquello que hicimos bien en la primera y mejorando aquello que podríamos haber hecho mejor.
Después buscamos conseguir un buen día de trading. Luego una buena semana. Y repetimos el proceso.
El objetivo no es simplemente operar; el objetivo es conseguir que nuestro trading sea una expresión consistente de nuestra mejor versión.
Un lector señaló acertadamente que llevar un diario puede ser necesario para desarrollar nuestro autocoaching, pero no es suficiente.
Cada anotación del diario debería terminar con pasos concretos de actuación: una lista de tareas esenciales para la siguiente sesión.
Habrá acciones positivas —cosas que hemos hecho bien y queremos repetir o ampliar— y acciones correctivas relacionadas con aquello que necesitamos mejorar.
En ambos casos, la lista debe explicar detalladamente cómo vamos a conseguir esos objetivos.
No basta con escribir: «Voy a mejorar mis entradas».
Tenemos que especificar exactamente cómo vamos a mejorar la ejecución de nuestras entradas.
De esta manera, el diario se convierte en un plan de acción detallado para la siguiente sesión.
Una práctica especialmente útil consiste en hablar en voz alta mientras elaboramos el diario y grabarnos después del cierre del mercado.
Posteriormente podemos escuchar esa grabación antes de comenzar nuestra siguiente sesión.
De esta forma tenemos un coach matutino —nosotros mismos— recordándonos qué debemos hacer y cómo debemos hacerlo.
La lista de tareas se transforma en una charla del entrenador, similar a la que recibe un equipo antes de comenzar un partido.
Esto modifica nuestro estado mental y concentra nuestros esfuerzos.
Podemos llevarlo todavía un paso más allá.
Supongamos que hacemos una pausa a mitad de la sesión, dividiendo nuestra operativa en dos partes.
Podemos utilizar parte de esa pausa para escribir en nuestro diario.
Revisamos nuestro rendimiento de la primera parte, identificamos lo que hicimos bien y queremos repetir, y también aquello que podríamos haber hecho mejor y cómo podemos corregirlo inmediatamente durante la segunda parte de la sesión.
El diario se convierte así en una especie de autocoaching durante el descanso de un partido.
Esto significa duplicar nuestra práctica de journaling, de autocoaching y de diálogo interno.
El diario se convierte en una herramienta para alcanzar un mejor estado mental.
No consiste simplemente en escribir cosas. Consiste en practicar una nueva relación con nosotros mismos como personas que buscan un rendimiento excelente.
Hay una lección fundamental para entender cómo podemos entrenar nuestra propia psicología de trading:
Nuestro diario ES nuestro coaching.
La forma en que construimos y utilizamos nuestros diarios determina cómo revisamos y orientamos nuestro rendimiento.
El diario de trading constituye una oportunidad para hablar con nosotros mismos y desarrollar una psicología saludable.
Por esta razón, algunos traders de gran éxito graban sus reflexiones después del cierre y las escuchan antes de la apertura siguiente.
Escuchar nuestras propias revisiones equivale a recibir coaching. Convierte nuestro diálogo interno en el discurso de un entrenador.
No existe mejor forma de trabajar nuestro diálogo interno que hablar realmente con nosotros mismos.
Cuando verbalizamos aquello que hicimos bien y aquello que necesitamos mejorar, aumentamos nuestra concentración y también podemos inspirarnos y motivarnos.
Además, podemos utilizar el diario para guiarnos mediante ejercicios específicos destinados a mejorar nuestra psicología.
Cuanto más profundo y detallado sea nuestro diario, más profundo y detallado será nuestro autocoaching.
Llevar un diario es nuestra práctica para convertirnos en nuestros propios psicólogos de trading.
Para conseguir entrenarnos correctamente, el primer elemento importante es la relación entre el ejecutor y el entrenador.
Los estudios en psicología muestran de manera consistente que la calidad de la relación entre quien ayuda y quien recibe esa ayuda es uno de los principales predictores de resultados positivos.
Limitarse a seguir técnicas de un manual —o de un avatar de inteligencia artificial— no puede sustituir completamente el impacto de una relación basada en el apoyo.
Entonces, ¿cómo podemos convertirnos en nuestros propios coaches?
Solo es posible si mantenemos una relación sana y positiva con nosotros mismos.
Todos nos frustramos ocasionalmente, pero cuando esa relación interna es saludable, nuestro diálogo será alentador, comprensivo y motivador.
Pensemos en una relación saludable entre padres e hijos.
Un buen padre elogia y anima y, aunque el niño haga algo incorrecto, se asegura de que siga sintiéndose querido.
El problema puede estar en el comportamiento; la relación sigue siendo positiva.
Si queremos entrenarnos con éxito, primero debemos trabajar la forma en que nos hablamos y nos tratamos.
Un ejercicio útil consiste en imaginar que somos un excelente coach de rendimiento encargado de entrenar a un trader llamado “yo”.
Debemos hablarnos de la misma manera que hablaríamos con alguien a quien apreciamos y queremos ver triunfar.
Hay que practicar repetidamente un diálogo constructivo:
«Vale, te has equivocado. ¿Qué podemos aprender de esto? ¿Cómo conseguiremos que este error nos haga mejores? No vamos a olvidarlo hasta haber extraído algo positivo de él.»
Del mismo modo, cuando hacemos algo bien debemos reforzarlo:
«Buen trabajo. ¿Cómo podemos construir sobre esto?»
Por esta razón, nuestro diario diario de trading debería incluir los aspectos que hemos ejecutado bien y queremos mantener, así como aquellos que necesitamos mejorar.
El diario debe contener observaciones, pero también planes concretos para la siguiente sesión con los que potenciar fortalezas y corregir debilidades.
De esta manera, el journaling se transforma en autocoaching.
Se suele afirmar que el éxito en el trading depende en un 80% o incluso un 90% de la psicología.
Esta afirmación no resulta mínimamente creíble.
Sería como decir que convertirse en astronauta o quarterback profesional depende en un 80% de la psicología.
Puedo tener el mejor estado emocional y cognitivo posible, pero si me colocan dentro de una nave espacial o en un campo de fútbol americano sin las habilidades necesarias, el resultado difícilmente será bueno.
La realidad es que, una vez que hemos aprovechado nuestros talentos, encontrado nuestro nicho y desarrollado las habilidades necesarias para explotarlo, entonces sí: la psicología adquiere una enorme importancia.
El trader que está desarrollándose necesita encontrar los métodos de trading adecuados para él y después dominar las habilidades necesarias para utilizarlos correctamente.
Ese dominio fortalecerá su psicología y le permitirá aprovechar las oportunidades cuando aparezcan y limitar las pérdidas cuando no lo hagan.
Con demasiada frecuencia, los traders intentan ganar dinero en los mercados antes de haber completado el proceso de dominio de su operativa.
No han encontrado realmente su nicho y tampoco han acumulado suficientes horas delante de las pantallas ni suficiente práctica para dominarlo.
Asumen riesgo demasiado pronto, pierden dinero y se frustran.
Eso conduce al trading impulsivo, al overtrading y termina creando un entorno psicológico dominado por el miedo y la codicia.
Pero el verdadero problema no son el miedo ni la codicia.
El problema es intentar saltarse el proceso necesario para dominar los mercados.
Si intentara hacer paracaidismo después de recibir únicamente una introducción superficial al avión y al paracaídas, evidentemente estaría estresado y ese estrés afectaría a mi rendimiento, quizá con consecuencias fatales.
La misma lógica se aplica al trading.
Primero debemos construir competencia y dominio. Después, una buena psicología nos permite expresar plenamente esas habilidades.
 ">
Muchas cosas han cambiado en los mercados durante las últimas décadas. La tecnología, la velocidad de ejecución, las plataformas y hasta las propias reglas de negociación son diferentes.
Pero hay algo que permanece prácticamente igual: el comportamiento humano.
Y precisamente ahí está la explicación de por qué determinadas pautas de mercado continúan apareciendo una y otra vez.
Una de ellas es la denominada estrategia de trading de fin de semana, basada en buscar determinados movimientos durante la tarde del viernes y mantener la posición hasta la siguiente sesión.
La desaparición de los antiguos corros de contratación demuestra hasta qué punto ha cambiado la operativa bursátil.
Sin embargo, aunque la tecnología evolucione, el mercado continúa siendo el resultado de las decisiones de compradores y vendedores.
Los tickers cambian. Las tecnologías cambian. Algunas estrategias pasan por periodos en los que funcionan especialmente bien y después pierden eficacia.
Pero muchos patrones sobreviven porque están relacionados con comportamientos humanos recurrentes.
Cuando suficientes participantes observan los mismos niveles y reaccionan de manera parecida, determinados patrones pueden convertirse parcialmente en profecías autocumplidas.
La estrategia de fin de semana tiene, sin embargo, una característica diferente.
En muchos patrones, la oportunidad aparece porque todo el mercado está prestando atención al mismo activo. Cuando una acción alcanza un determinado nivel técnico, la concentración de órdenes puede provocar un movimiento inmediato.
En la estrategia de fin de semana sucede casi lo contrario.
La oportunidad puede aparecer porque muchos traders reducen su atención durante las últimas horas del viernes.
PDS Biotech (NASDAQ: PDSB) había protagonizado recientemente una ruptura de varias semanas después de anunciar un próximo evento virtual con especialistas del sector.
El valor tenía dos niveles técnicos especialmente relevantes.
El primero se encontraba alrededor de 1,05 dólares, zona en la que se había producido la ruptura inicial de varias semanas.
Posteriormente apareció una nueva resistencia cerca de 1,35 dólares, correspondiente al máximo alcanzado durante ese movimiento.
Después de romper el primer nivel, ocurrió algo técnicamente interesante: la antigua resistencia de 1,05 dólares pasó a comportarse como soporte.
La acción consolidó durante dos sesiones consecutivas alrededor de esa zona.
Finalmente, durante la tarde del viernes, PDSB volvió a romper al alza y superó el máximo previo mientras se acercaba el cierre de la sesión.
La operación combinaba varios factores:
La idea consistía en buscar una continuación del movimiento durante el fin de semana, con un objetivo relativamente moderado y una salida rápida si la acción era incapaz de mantener la ruptura.
El objetivo planteado era obtener aproximadamente entre un 10% y un 20%, limitando la pérdida si el breakout fallaba.
En esta ocasión, la operación terminó funcionando de manera sencilla.
La explicación propuesta es fundamentalmente conductual.
Durante las últimas horas del viernes, parte de los participantes reduce su actividad y su atención al mercado.
Muchos traders profesionales han terminado prácticamente su semana. Otros prefieren no mantener posiciones durante el fin de semana. Y algunos simplemente disminuyen su intensidad operativa.
Eso puede crear situaciones en las que una acción con momentum, un catalizador próximo y una estructura técnica favorable termine la semana con una presión compradora relativamente limpia.
Si además cierra cerca de máximos, puede atraer nueva atención cuando el mercado vuelve a abrir.
La estrategia no consiste simplemente en comprar cualquier acción que suba un viernes.
La clave está en encontrar una combinación de momentum, catalizador, ruptura técnica y comportamiento fuerte cerca del cierre.
Uno de los elementos especialmente relevantes del setup es identificar un primer día claramente positivo.
Cuando una acción comienza un movimiento después de un periodo de consolidación, existe la posibilidad de que la tendencia continúe durante varias sesiones.
Esto resulta especialmente interesante en valores pequeños, donde la combinación de un float reducido, aumento del volumen y un catalizador puede producir movimientos porcentuales importantes.
Sin embargo, el hecho de que un patrón haya funcionado históricamente no significa que vaya a funcionar siempre.
La gestión del riesgo sigue siendo imprescindible.
Un breakout puede fallar. El catalizador puede decepcionar. El mercado general puede cambiar de dirección y una acción que parecía fuerte puede perder rápidamente el soporte técnico.
La tecnología financiera seguirá evolucionando.
Los algoritmos serán más rápidos, aparecerán nuevas herramientas de inteligencia artificial y las estructuras de mercado continuarán cambiando.
Pero existen determinados comportamientos que probablemente evolucionen mucho más lentamente.
La atención, el miedo a quedarse fuera, la aversión al riesgo y la tendencia a desconectar después de una semana de trabajo siguen formando parte del comportamiento humano.
Por eso determinados patrones pueden sobrevivir durante décadas pese a todos los cambios tecnológicos.
No necesariamente porque exista una ineficiencia permanente en el mercado, sino porque las personas continúan reaccionando de maneras relativamente predecibles ante determinadas situaciones.
El ejemplo de PDSB reunía varios ingredientes habituales en este tipo de estrategia: primer día alcista, catalizador próximo, consolidación sobre un antiguo nivel de resistencia y una nueva ruptura cerca del cierre del viernes.
Pero la explicación más interesante no está únicamente en el gráfico.
Está en el comportamiento de los participantes.
Mientras muchos traders reducen su actividad al final de la semana, algunas acciones continúan desarrollando tendencias y generando oportunidades.
Los mercados cambian constantemente, pero la naturaleza humana cambia mucho más despacio.
Y mientras eso siga siendo así, determinados patrones de comportamiento probablemente continuarán apareciendo una y otra vez.
 ">
Analizamos una anomalía de calendario multiactivo alrededor de las elecciones federales estadounidenses que resulta consistente entre distintos activos y sencilla de operar.
Aunque nuestro estudio anterior documentó una sólida deriva previa a las elecciones, la valoración transversal entre activos de su resolución en D+1 seguía sin estar estudiada más allá del SPY.
Utilizando una cesta diversificada de ETFs que abarca tecnología, mercados emergentes, inmobiliario, crédito high yield, oro, petróleo y divisas, mostramos que el propio día de las elecciones presenta un comportamiento neutral o ligeramente positivo. Una posición larga equiponderada en D0 genera una modesta rentabilidad anual del 1,03%, con un Sharpe de 0,19. La utilizamos como grupo de control del experimento, pero no como estrategia operable.
Sin embargo, la sesión inmediatamente posterior a las elecciones muestra una venta sistemática en los siete componentes, a medida que desaparece la prima de incertidumbre política.
Una estrategia corta equiponderada en D+1 obtiene una rentabilidad anualizada del 1,86%, con un ratio Sharpe de 0,31 y un drawdown máximo del −4,16%, pese a estar invertida únicamente durante 13 sesiones a lo largo de 26 años.
Los Treasuries de vencimiento intermedio muestran el patrón contrario: caen durante las cuatro sesiones anteriores a las elecciones y suben desde D0 hasta D+2, con un ratio Sharpe de 0,48.
Las elecciones federales estadounidenses se celebran en fechas fijas y provocan una reevaluación en tiempo real de las expectativas fiscales, regulatorias, comerciales y geopolíticas.
Aunque la deriva preelectoral de la renta variable ya ha sido documentada, la dinámica multiactivo asociada a la resolución de la incertidumbre continúa poco estudiada más allá del S&P 500.
Este estudio muestra que la prima acumulada antes de la votación desaparece durante la mañana posterior a las elecciones.
Los activos de riesgo caen conjuntamente, la duración se recupera y una estrategia basada en reglas permite capturar este movimiento sin necesidad de predecir qué partido ganará.
Denominamos a este fenómeno “vacío de volatilidad postelectoral”.
La estrategia se apoya en dos hechos previamente documentados.
Goodell y Vähämaa (2013) identificaron la fase de acumulación de incertidumbre: durante los ciclos presidenciales estadounidenses entre 1992 y 2008, el VIX aumentaba a medida que crecía la probabilidad de victoria del candidato que finalmente ganaría.
La ansiedad política se compraba de antemano y quedaba reflejada en puntos de volatilidad, no en votos.
Chan y Marsh (2021) ampliaron el análisis y mostraron que las elecciones de mitad de mandato generan al menos una prima de valoración similar.
Las primas de renta variable alcanzaron una media anualizada del 15,41% durante los meses posteriores a elecciones de mitad de mandato, frente al 2,98% durante el resto de periodos, mientras que las primas de los Treasuries disminuían a medida que desaparecía la incertidumbre.
Ambos estudios utilizan horizontes mensuales.
Vojtko y Cisár (2020) muestran que la renta variable estadounidense tiende a subir aproximadamente un 2,5% durante los seis días anteriores a las elecciones.
Una inversión inicial de 10.000 dólares habría crecido hasta 22.500 dólares durante 210 días de exposición entre 1950 y 2018.
Esto demostró que puede existir alpha de calendario incluso cuando los acontecimientos presentan una frecuencia muy baja.
Nuestro estudio amplía este enfoque desde un único índice hacia un universo multiactivo y desde la acumulación de la prima hasta su resolución.
Para asegurar una muestra consistente dentro de la era moderna de ETFs, establecemos como fecha inicial obligatoria el 16 de diciembre de 1998, fecha de lanzamiento de XLK.
No se incluye ninguna observación anterior.
La muestra efectiva de cada activo depende de su propia fecha de lanzamiento:
Los diferenciales XLK-SPY, EEM-SPY e IYR-SPY permiten aislar la beta electoral específica de cada activo.
HYG, GLD, USO y UDN se utilizan en términos absolutos.
La cesta completa de siete activos solo está disponible desde las elecciones del 4 de noviembre de 2008, cuando ya existían HYG, USO y UDN.
Analizamos las 13 elecciones federales estadounidenses celebradas después del lanzamiento de XLK, incluyendo tanto elecciones presidenciales como de mitad de mandato entre 2000 y 2024:
En total se analizan 13 elecciones, de las cuales nueve cuentan con cobertura multiactivo completa entre 2008 y 2024.
La metodología es sencilla, sin look-ahead y sin filtros complejos. Cada elección constituye una observación.
La ventana posterior a las elecciones muestra una reversión generalizada de la prima de incertidumbre política.
Los activos de riesgo —XLK-SPY, EEM-SPY, IYR-SPY, HYG, GLD, USO y UDN— presentan rentabilidades neutrales o ligeramente positivas en D0 mientras la prima permanece incorporada en los precios.
La estrategia larga equivalente genera aproximadamente un 1% anual, con un Sharpe inferior a 0,2: un carry positivo, pero no una oportunidad de trading suficientemente atractiva.
En D+1, las rentabilidades pasan a ser negativas a medida que desaparece esa prima.
Los Treasuries de vencimiento intermedio, representados por IEF, muestran la rotación inversa: rentabilidades negativas entre D−4 y D−1 conforme aumentan las primas por plazo, y positivas entre D0 y D+2 a medida que estas se normalizan.
Los inversores pagan una elevada prima por asegurarse frente a la incertidumbre política antes de votar y rompen esa póliza en la apertura de D+1.
No es necesario predecir quién gana. Simplemente se captura el vencimiento de una prima vinculada a un calendario legal conocido de antemano.
No hay apuesta partidista: únicamente deterioro de la prima de incertidumbre.
La Figura 1 muestra la distribución de rentabilidades de la cesta multiactivo durante D0 y D+1.
D0 se concentra cerca de cero con un ligero sesgo positivo, mientras que D+1 se desplaza hacia rentabilidades negativas en todos los componentes, señalando una liquidación generalizada de la prima una vez conocidos los resultados.
El patrón es consistente entre activos y ciclos y no está provocado por valores atípicos.
D0 neutral, D+1 negativo: vencimiento generalizado de la prima.
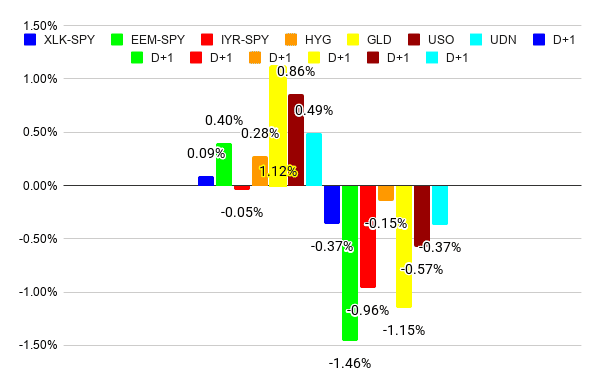
La Figura 2 muestra el comportamiento acumulado de vender en corto individualmente cada activo en D+1.
Los siete componentes contribuyen positivamente, destacando los movimientos en mercados emergentes, inmobiliario y oro.
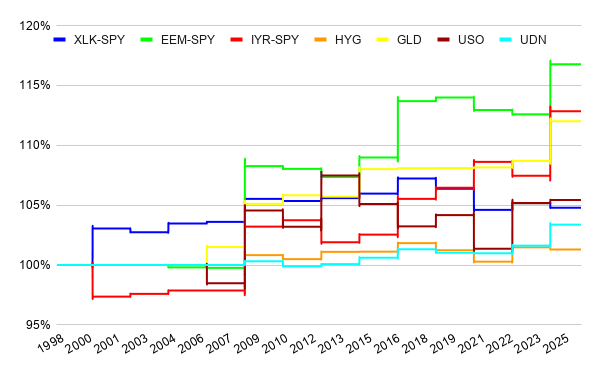
Si invertimos la estrategia y compramos la misma cesta durante D0 durante una única sesión, obtenemos una rentabilidad anualizada del 1,03%, un ratio Sharpe de 0,19 y un drawdown máximo del −5,83%.
Los activos utilizados como coberturas de crisis —GLD, USO y UDN— explican prácticamente toda la deriva positiva, mientras que los diferenciales de renta variable permanecen cerca de cero.
Además, noviembre de 2008 genera gran parte de toda la rentabilidad acumulada de la estrategia en una única sesión.
El resultado es real, pero débil, con un estadístico t cercano a 1,1, por lo que no se continúa explorando esta estrategia.
Las coberturas de crisis —GLD, USO y UDN— muestran una modesta deriva positiva durante D0; los diferenciales de renta variable permanecen planos e IYR-SPY resulta ligeramente negativo.
Siete componentes, nueve ciclos y un único factor explicativo: la resolución de la incertidumbre.
La Figura 4 combina todos los componentes mediante una posición corta equiponderada en D+1.
El rendimiento se concentra especialmente en ciclos de elevada incertidumbre como 2008, 2016 y 2024.
Confirma que noviembre de 2008 explica gran parte de toda la rentabilidad acumulada en una única sesión.
Precisamente esa debilidad estadística constituye parte del resultado.
La estrategia larga en D0 obtiene un carry del 1,03% asumiendo un riesgo de cola que no está suficientemente remunerado.
La verdadera oportunidad aparece al vender el movimiento posterior a las elecciones en D+1.
Si la estrategia larga fuera realmente sólida, ambos lados deberían capturar la misma prima gradual.
Sin embargo, lo que observamos se parece más al vencimiento de una opción al cierre: hay carry mientras la incertidumbre permanece activa y devolución de esa prima cuando desaparece.
Mantener riesgo largo en D0 es recoger monedas delante de una apisonadora. La posición corta en D+1 es la que realmente captura la ventaja.
Tabla 1. Resumen riesgo/rentabilidad de las estrategias electorales multiactivo, 2008-2024.
| Estrategia | Rentabilidad anual | Volatilidad | Sharpe | Drawdown máximo | Calmar |
|---|---|---|---|---|---|
| D+1 corto equiponderado | 1,86% | 6,08% | 0,31 | −4,16% | 0,45 |
| D0 largo equiponderado | 1,03% | 5,48% | 0,19 | −5,83% | 0,18 |
Ningún componente depende de los demás para producir el resultado: las rentabilidades por operación de las posiciones cortas en D+1 oscilan desde aproximadamente +0,13% en tecnología hasta +1,81% en mercados emergentes.
La cesta no está sostenida por un único activo. El efecto es amplio.
La cartera equiponderada acumula un 1,86% anualizado, un Sharpe de 0,31 y únicamente un −4,16% de drawdown máximo durante nueve ciclos con cobertura completa.
Los Treasuries de vencimiento intermedio muestran el patrón inverso.
La Figura 6 muestra el comportamiento de IEF desde D−5 hasta D+5, con rentabilidades negativas antes de las elecciones a medida que los inversores reducen duración y aumentan las primas por plazo.
Posteriormente aparecen rentabilidades positivas desde D0 hasta D+2, conforme las expectativas sobre tipos se estabilizan.
Reducción de riesgo antes de las elecciones y vuelta al riesgo después: la imagen especular del movimiento en activos de riesgo.
La estrategia consiste en vender IEF desde D−4 hasta D−1 y comprarlo desde D0 hasta D+2.
La Figura 7 muestra que ambas patas generan rentabilidad de forma consistente, confirmando que la rotación no depende exclusivamente de uno de los dos lados.
La Figura 8 muestra el resultado combinado.
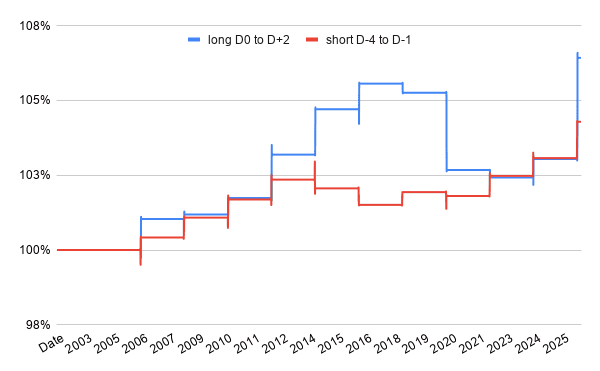
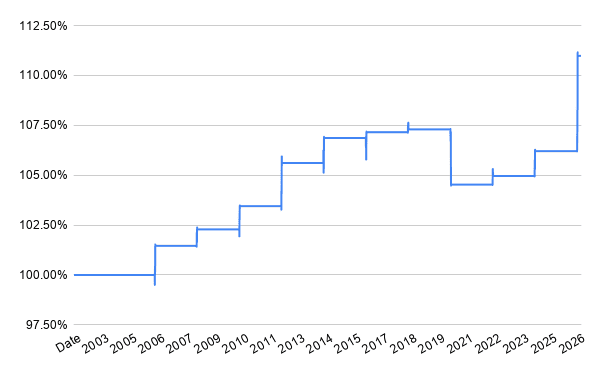
Tabla 2. Resumen riesgo/rentabilidad de la estrategia de rotación en IEF, 2002-2024.
| Rentabilidad anual | Volatilidad | Sharpe | Drawdown máximo | Calmar |
|---|---|---|---|---|
| 0,43% | 0,91% | 0,48 | −2,87% | 0,15 |
La estrategia de rotación en IEF —corta de D−4 a D−1 y larga de D0 a D+2— genera una rentabilidad anualizada del 0,43%, con un Sharpe de 0,48, una volatilidad del 0,91% y un drawdown máximo del −2,87%.
Es exactamente la imagen opuesta del vacío postelectoral observado en los activos de riesgo.
La duración se vende cuando aumentan las primas por plazo antes de las elecciones y se compra cuando esas primas desaparecen una vez contabilizados los votos.
Documentamos dos estrategias de calendario sencillas en su construcción pero respaldadas por una lógica económica clara.
La primera consiste en vender activos de riesgo en D+1.
Funciona porque la prima de incertidumbre política desaparece una vez que las elecciones ofrecen una respuesta, independientemente de cuál sea esa respuesta.
La estrategia larga equivalente en D0 genera únicamente un 1,03% anual, con un Sharpe de 0,19 y un Calmar de 0,18.
Es un carry estadísticamente débil que confirma que la prima ya está incorporada antes del cierre, pero no ofrece suficiente fortaleza para convertirse en una estrategia atractiva.
La estrategia corta en D+1 genera un 1,86% anualizado operando únicamente un día cada dos años, con un Sharpe de 0,31 y un drawdown máximo del −4,16%.
Nueve elecciones, siete activos y todos moviéndose en la misma dirección.
Veinticuatro horas de riesgo cada dos años.
El 99,6% restante del tiempo, el capital permanece sin utilizar.
La segunda estrategia consiste en rotar la duración en IEF: corto antes de las elecciones y largo después.
Obtiene un Sharpe de 0,48, una volatilidad del 0,91% y un drawdown del −2,87%.
Su rentabilidad absoluta es inferior, pero su rendimiento ajustado al riesgo es superior y complementa a la estrategia corta en activos de riesgo de D+1.
Juntas forman una sencilla estrategia electoral:
vender la noticia en los activos de riesgo y comprar la caída en duración.
En un entorno dominado por primas saturadas y modelos cada vez más complejos, esta estrategia únicamente requiere conocer el calendario electoral y tener la disciplina suficiente para esperar dos años para operar una única sesión.
La próxima fecha prevista es el 3 de noviembre de 2026.
Autor: Cyril Dujava, Quant Analyst, Quantpedia.
 ">
La economía es algo extraño porque, pase lo que pase con el crecimiento del PIB, la inflación o los tipos de interés, siempre habrá ventajas e inconvenientes, ganadores y perdedores.
No existe algo parecido a un equilibrio permanente en la economía.
La inflación fue baja durante la década de 2010, algo que gustaba a los consumidores. Pero el crecimiento económico fue más lento y el crecimiento salarial se estancó. Eso no gustaba tanto.
Durante esta década, el crecimiento económico y salarial ha sido mejor, pero ha venido acompañado de una inflación mucho más elevada. A la gente le gusta que suban los salarios, pero odia la inflación.
Los tipos de interés vuelven a subir, algo que preocupa a muchos analistas económicos, pero no todo son malas noticias.
Veamos quiénes son los ganadores y perdedores de unos tipos de interés más elevados, comenzando por los ganadores.
Actualmente puedes obtener más de un 4% en letras del Tesoro.
Las cuentas de ahorro, certificados de depósito, fondos monetarios y productos similares deberían ofrecer rentabilidades parecidas.
Los bonos de alta calidad ofrecen actualmente rendimientos claramente superiores al 5%.
Otros segmentos del mercado de bonos están ofreciendo entre un 6% y un 7%.
La renta fija vuelve a generar realmente renta.
Los jubilados difícilmente podrían haber elegido un mejor momento.
Durante esta década se beneficiaron de una enorme subida del mercado bursátil y de uno de los mayores incrementos de los precios de la vivienda de la historia.
Ahora que necesitan reducir el riesgo de sus carteras, la renta fija vuelve a ofrecer rendimientos atractivos por primera vez en muchísimo tiempo.
Las rentas de las anualidades son mucho más elevadas y los activos menos volátiles vuelven a pagar una rentabilidad razonable.
Los baby boomers vuelven a ganar.
Si una compañía mantiene una gran cantidad de efectivo en su balance, ahora puede obtener una rentabilidad sobre ese dinero sin asumir demasiado riesgo.
Si hace unos años contrataste una hipoteca al 3% o un préstamo para comprar un automóvil al 5%, en la práctica te cubriste frente a las subidas de tipos, ya que estás pagando cuotas mensuales muy inferiores a las que ofrece actualmente el mercado.
Una hipoteca al 3% fue probablemente una de las mejores coberturas contra la inflación de la historia.
Ahora pasemos a los perdedores.
Un tipo hipotecario del 7% no es especialmente elevado en términos históricos. Ya vimos niveles similares durante las décadas de 1970, 1980 y 1990.
Pero tipos hipotecarios del 7% combinados con precios de vivienda que se formaron cuando las hipotecas estaban al 3% son una combinación terrible.
Las cuotas hipotecarias mensuales actuales comparadas con las existentes antes de 2022 resultan difíciles de asumir.
La compraventa de viviendas en Estados Unidos lleva ya bastante tiempo deprimida.
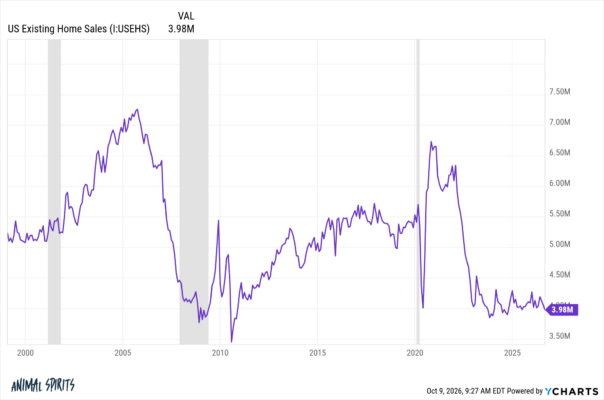
Con los tipos hipotecarios alrededor del 7,5%, es poco probable que la situación mejore significativamente.
A comienzos de este siglo se realizaban más de 5 millones de compraventas de viviendas al año con una población de aproximadamente 280 millones de personas.
Actualmente se venden menos de 4 millones de viviendas existentes al año pese a que el país cuenta con cerca de 65 millones de habitantes adicionales.
Es un momento terrible para ser comprador de vivienda.
El tipo medio nacional de los préstamos para automóviles también supera actualmente el 7%.
Con el precio de los vehículos nuevos y usados aumentando casi un 30% durante esta década, unos costes de financiación más elevados pueden convertir las cuotas mensuales en una carga importante.
La cuota media de un automóvil nuevo ya se estaba acercando a los 800 dólares mensuales, incluso cuando una cuarta parte de los nuevos préstamos se extienden hasta 84 meses.
Más del 20% de los nuevos préstamos para automóviles presentan cuotas mensuales de 1.000 dólares o más.
No es precisamente una situación ideal.
Una de las razones por las que pensé que el gobierno no permitiría que los tipos subieran demasiado después de la pandemia era la enorme cantidad de deuda acumulada.
Supuse que la carga de la deuda sería suficientemente complicada incluso con tipos bajos.
Me equivoqué claramente.
Resulta difícil imaginar un escenario en el que el gasto público por intereses vaya a disminuir significativamente en el futuro próximo.
La deuda pública será un problema político durante muchísimo tiempo en Estados Unidos.
Un gráfico de Michael Cembalest muestra los costes netos por intereses como porcentaje de los beneficios empresariales.
Aunque los tipos de interés han subido, los costes financieros de muchas grandes compañías no lo han hecho en la misma proporción porque consiguieron fijar tipos muy bajos durante años anteriores, del mismo modo que un propietario con una hipoteca al 3%.
Pero esto ocurre principalmente entre las gigantescas compañías.
Muchas empresas de pequeña capitalización y pequeños negocios se ven obligados a financiarse mediante deuda a tipo variable, lo que significa que financiar sus operaciones resulta cada vez más costoso cuando suben los tipos.
Cuando los tipos estaban extraordinariamente bajos se crearon multitud de productos diseñados para ofrecer rentabilidad y cubrir ese vacío.
Algunos eran razonablemente buenos.
Pero muchos eran productos de escasa calidad que asumían demasiado riesgo intentando actuar como sustitutos de la renta fija.
Es positivo que estos productos tengan ahora competencia real por parte de bonos de alta calidad que ofrecen rentabilidades atractivas.
Eso hace que determinadas decisiones de inversión sean mucho más sencillas.
Una inflación elevada es una de las causas de que los tipos de interés suban.
Irónicamente, unos tipos más altos hoy podrían provocar una inflación más elevada en el futuro.
Aunque durante esta década no hemos visto un gran boom en la construcción de viviendas unifamiliares, sí se produjo un fuerte aumento de la construcción multifamiliar cuando los tipos hipotecarios eran más bajos.
Por eso, aunque los alquileres se dispararon durante los primeros años de esta década, la llegada de nuevos apartamentos hizo que posteriormente las rentas se estabilizaran durante varios años.
Son buenas noticias.
Pero probablemente no durarán.
Torsten Slok lo explica de esta manera:
«Cuando los tipos son elevados, los constructores construyen menos y, cuando se construyen menos viviendas y apartamentos, los alquileres suben. Eso empuja la inflación al alza y mantiene los tipos elevados.»
«Podemos llamar a esto el círculo vicioso de tipos más altos y alquileres más altos.»
«Teniendo en cuenta que el alquiler equivalente de los propietarios representa aproximadamente una cuarta parte de la cesta del IPC, esta nueva aceleración de los alquileres supone un problema para la Fed porque ejerce una presión alcista sobre la inflación provocada, paradójicamente, por unos tipos más elevados.»
El número de apartamentos en construcción ya se ha desplomado después del fuerte aumento registrado cuando los tipos hipotecarios eran más bajos.
Sé que muchas personas estaban preocupadas por lo que el periodo de tipos cero —ZIRP— podía significar para la economía.
No estoy diciendo que debamos volver a unos tipos del 0%.
Pero cualquier observador razonable que analice la situación actual debería reconocer que los tipos de interés elevados están causando ahora mismo muchos más daños que beneficios.
Los tipos no han conseguido frenar la economía como muchas personas esperaban, por diversas razones.
Pero los tipos actuales tendrán consecuencias durante muchos años y, en muchos casos, no serán positivas.
 ">
Los traders que no logran buenos resultados buscan mercados en los que operar con un estilo que encaje con su personalidad. Buscan momentum, tendencias o giros en movimientos de «sobrecompra» o «sobreventa». Al imponer sus sesgos al mercado, se vuelven inflexibles e incapaces de adaptarse cuando cambia la personalidad del mercado.
Ya hemos visto cómo la personalidad del mercado bursátil puede cambiar literalmente de un día para otro, alternando sesiones laterales con fuertes movimientos direccionales. Los traders que esperan que el mercado siga temáticas relacionadas con la evolución macroeconómica y fundamental —cambios en la inflación, los tipos de interés, los datos económicos, los resultados empresariales, etc.— han encontrado especialmente difíciles estos rápidos cambios en el comportamiento del mercado. Muchos traders buscan coherencia de una sesión a otra —una continuidad temática— cuando el mercado se está comportando más como un mercado de acciones individuales que como un mercado bursátil unificado. Veamos un ejemplo: hace un tiempo, más del 70 % de los valores de consumo discrecional (XLY) y energía (XLE) cerraron por encima de sus respectivas medias móviles de cinco días, mientras que esto solo ocurrió en algo más del 30 % de los valores de consumo básico (XLP) y en apenas el 20 % de las acciones inmobiliarias (XLRE).
Lo contrario de un mercado bursátil tendencial no es un mercado errático. Lo contrario de un mercado tendencial es un mercado rotacional. En muchas ocasiones, el mercado sigue determinadas temáticas, pero estas se manifiestan en términos relativos. Puede que las acciones de crecimiento estén superando a los sectores defensivos; puede que las compañías de pequeña capitalización estén batiendo a las de gran capitalización. Los patrones que determinan qué está fuerte y qué está débil definen las temáticas de una sesión concreta.
Parte de la dificultad del trading a corto plazo reside en que no podemos dar por sentado que los patrones de fortaleza y debilidad de ayer volverán a repetirse hoy. En su lugar, primero debemos tomar distancia y observar los distintos componentes del mercado y su comportamiento para identificar la personalidad del mercado de hoy. Este aspecto es fundamental en la psicología del trading: un trader activo —a diferencia de un inversor— no intenta predecir la evolución del mercado basándose en criterios de arriba abajo. El trader activo espera a observar la actividad de abajo arriba que revela los patrones de negociación presentes aquí y ahora.
Existen varias herramientas útiles para evaluar la personalidad del mercado de una sesión a otra:
1) Volumen —y, especialmente, volumen relativo—: ¿cómo se compara el volumen registrado hoy a una determinada hora con el volumen de ayer a esa misma hora y con el volumen habitual en ese momento de la sesión? Si el volumen aumenta de manera significativa, debemos observar cómo se comportan las acciones ante la entrada de esa nueva participación en el mercado. Esto nos indicará quién está participando y si dicha participación se refleja en un comportamiento tendencial o en la fortaleza relativa de un segmento del mercado frente a otro. Por el contrario, cuando el volumen se agota, debemos analizar cómo afecta la falta de participación a las distintas áreas del mercado. Los activos que se mueven de forma direccional en un mercado tranquilo cuentan una historia importante.
2) NYSE TICK: ¿cuántas acciones cotizan al alza frente a cuántas cotizan a la baja a medida que avanza la sesión y, sobre todo, cómo repercuten esos avances o retrocesos en el precio de los distintos segmentos del mercado? Recientemente tuvimos una mañana lateral que, sin embargo, mostró una fuerte presión vendedora y lecturas negativas del TICK. Muchas áreas del mercado no marcaron nuevos mínimos pese a esas ventas. La absorción de la presión vendedora indicó al trader experimentado que los vendedores quedarían atrapados y, efectivamente, el cierre de sus posiciones cortas contribuyó a generar un movimiento tendencial durante la sesión. Con mucha frecuencia, los nuevos extremos en las lecturas del TICK nos alertan de un fuerte interés comprador o vendedor. La manera en que ese interés mueve el mercado —y sus diferentes segmentos— cuenta una historia importante.
3) Lecturas de sobrecompra y sobreventa a corto plazo: utilizo el sistema de medias móviles adaptativas de John Ehlers, que muestra cómo las medias móviles de más corto plazo cruzan por debajo o por encima de las de mayor plazo. Su carácter adaptativo reside en que las lecturas de corto y largo plazo cambian en función del comportamiento cíclico del mercado. Como ha señalado Ehlers, esto ayuda a eliminar las señales falsas del indicador. Básicamente, me gusta observar niveles de sobreventa a corto plazo coincidiendo con mínimos de precio sucesivamente más altos, o niveles de sobrecompra a corto plazo coincidiendo con máximos de precio sucesivamente más bajos. Cuando los ETF sectoriales muestran distintos patrones de sobrecompra y sobreventa, estamos ante un mercado rotacional. En un mercado con una tendencia muy marcada, la naturaleza cíclica de la acción del precio se rompe y aparecen lecturas prolongadas de sobrecompra o sobreventa en múltiples sectores.
 ">
Resumen: esta semana será un análisis breve. Estoy viajando de regreso a mi casa en Costa Rica y el primer vuelo no tenía wifi, así que vamos allá.
La evidencia sigue apuntando a que el movimiento más doloroso continúa siendo al alza, pero parece probable que se produzca una rotación, con un posicionamiento excesivo en la temática de inteligencia artificial frente a un posicionamiento reducido en prácticamente todo lo demás.
Esto resulta especialmente evidente en las small caps, que podrían beneficiarse de un rebote de los bonos, actualmente en niveles de sobreventa extrema.
También repasamos más gráficos propios de un entorno de final de ciclo y qué debemos seguir de cerca para detectar las señales que nos indiquen cuándo este ciclo ha terminado.
Nota: el equipo de Macro Ops se ha incorporado recientemente a una firma consolidada de gestión de activos para gestionar capital utilizando el proceso de inversión de Macro Ops. Si eres un inversor cualificado y quieres conocer más detalles, puedes ponerte en contacto con ellos.
El equipo también se ha ampliado recientemente con la incorporación de Dean Christians y ambas compañías se encuentran en proceso de integración.
En noviembre, Macro Ops se relanzará con una nueva marca, nueva página web y un dashboard cuantitativo interactivo que incluirá sus modelos y bases de datos históricas propietarias.
Con estos cambios, el precio de The Collective aumentará a más del doble en el relanzamiento con el objetivo de preservar el tamaño y la calidad de la comunidad.
1. La cartera cayó 403 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +42,27%, por debajo del máximo anual del +61%.
Mantenemos posiciones largas en Nasdaq, ETHUSD, semiconductores, mineras de criptomonedas, índice de materias primas, dólar estadounidense y algunas posiciones seleccionadas en biotecnología.
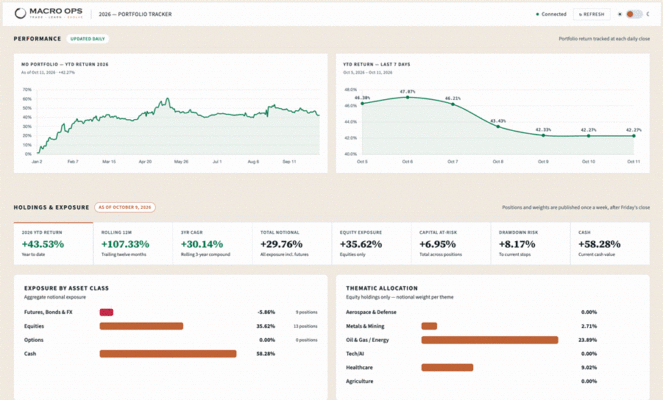
2. Datos importantes de la semana. El IPC de septiembre, que se publicará el miércoles, será el dato decisivo de la semana.
Los mercados descuentan aproximadamente una probabilidad de una entre cinco de una subida de tipos en octubre y una probabilidad superior al 50% para diciembre.
Una lectura sólida de la inflación subyacente volvería a poner sobre la mesa una subida en la reunión de octubre.
La temporada de resultados comienza el martes con JPMorgan, Goldman Sachs, Citigroup y Wells Fargo, seguidos por TSMC el jueves.
El sector financiero ha caído un 7,5% durante el último mes mientras el S&P 500 continúa cerca de máximos históricos, por lo que los comentarios sobre la calidad crediticia y la actividad de los mercados de capitales probablemente tendrán más importancia que las cifras principales de resultados.
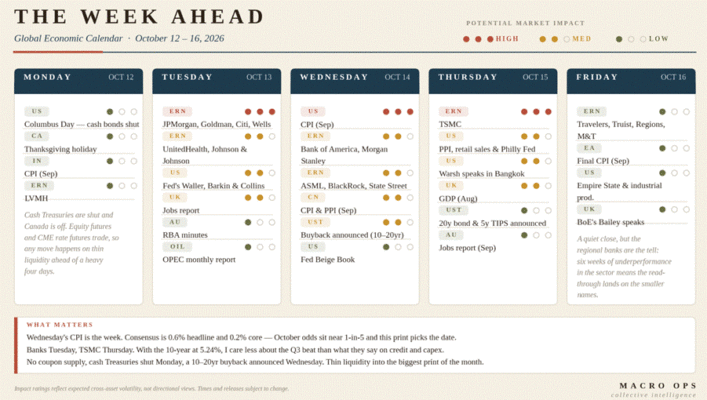
3. Interesante gráfico de @mark_ungewitter, que señala tres escenarios posibles para el canal tendencial de varias décadas del S&P 500:
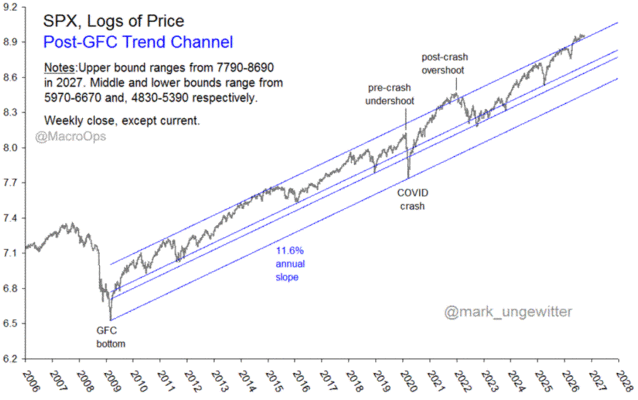
4. El último informe de posicionamiento de Deutsche Bank sugiere que podría estar preparándose una rotación.
Según el banco:
«La rotación hacia tecnología ha avanzado mucho y la relación riesgo/rentabilidad ya no resulta favorable a corto plazo. La semana pasada señalamos que la rotación hacia tecnología iniciada a finales de julio —la quinta de los últimos dos años— se estaba acercando a la parte superior de su canal tendencial de largo plazo, un nivel desde el que anteriormente se ha girado en varias ocasiones.»
«Tácticamente, la relación riesgo/rentabilidad ya no parece atractiva: queda aproximadamente un 4% de potencial relativo hasta alcanzar la parte superior del canal, frente a un posible 16% de caída relativa si se mantiene el patrón histórico de rotaciones cerca de los extremos del canal. Las rotaciones anteriores han adoptado la forma de giros en V invertida.»
Estamos de acuerdo.
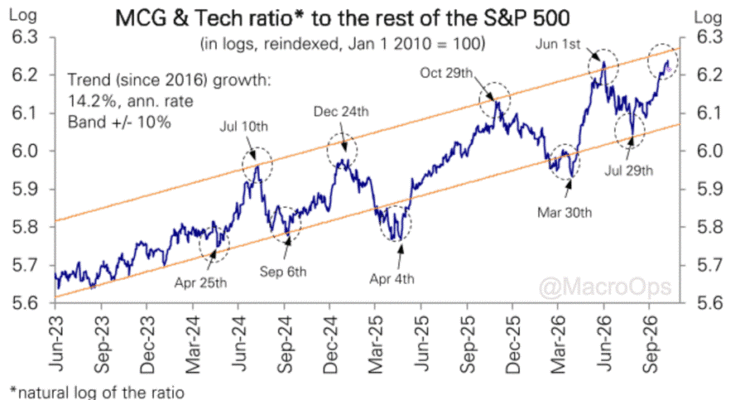
5. El posicionamiento relativo actual respalda claramente esta lectura.
Según Goldman Sachs:
«Los clientes han vuelto claramente a posicionarse en tecnología como consecuencia de esta incertidumbre macroeconómica. La exposición neta de nuestro prime book al MAG7 como porcentaje de la exposición total a Estados Unidos se encuentra cerca del 22%, el nivel más alto registrado desde comienzos de 2022.»
«Los semiconductores y fabricantes de equipos para semiconductores representan ahora aproximadamente el 12% de la exposición total estadounidense, frente al máximo del 14% de junio y frente al aproximadamente 6% con el que comenzaron el año.»
«Nuestros datos prime muestran que las acciones tecnológicas estadounidenses registraron en septiembre su mayor volumen comprador mensual desde febrero de 2025 y fueron el único sector con compras netas durante ese mes.»
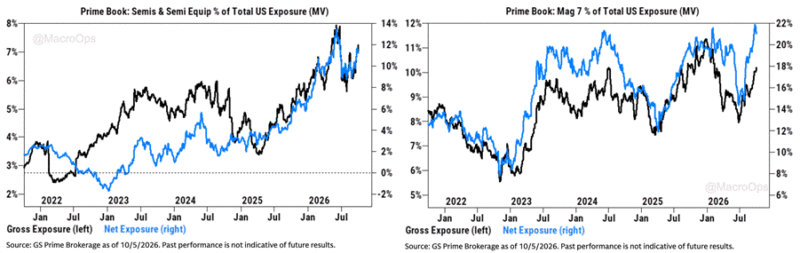
6. Mientras tanto, nuestro indicador de posicionamiento del Russell 2000 se encuentra por debajo del percentil -75.
Ese es un nivel que históricamente ha coincidido con suelos importantes.
7. Las diez grandes compañías relacionadas con la IA han alcanzado un grado de concentración de mercado comparable al observado en prácticamente todas las grandes burbujas de los últimos 200 años, con la excepción de la burbuja ferroviaria, donde la concentración llegó al 63%.
Por sí solo, esto no constituye una razón para adoptar una posición bajista.
Pero proporciona un contexto útil sobre el punto del ciclo en el que nos encontramos.
8. Actualmente, el 39% de la capitalización bursátil estadounidense cotiza por encima de 10 veces EV/ventas.
Esta cifra es cuatro puntos porcentuales superior a la observada en el máximo de la burbuja puntocom.
9. Coatue publicó recientemente una interesante presentación sobre el sector de la inteligencia artificial.
Uno de los aspectos que destaca es que la financiación de la IA está evolucionando desde un modelo en el que “las grandes tecnológicas pagan sus propios servidores” hacia una estructura con múltiples capas de arrendamientos, joint ventures, crédito privado, garantías y respaldo de proveedores.
La implicación es importante: el boom de la IA depende cada vez más no solo de la demanda de capacidad de computación, sino de quién puede financiarla y quién terminará absorbiendo el riesgo si la rentabilidad económica decepciona.
Una señal característica de prácticamente todos los finales de ciclo es la aparición de formas de financiación nuevas, “innovadoras” y cada vez más complejas.
10. Entonces, ¿qué acabará con este final de ciclo?
Lo mismo que termina con todos los ciclos: un endurecimiento de las condiciones financieras provocado por una Reserva Federal obligada a entrar en un ciclo de subidas de tipos debido al aumento de las presiones inflacionistas.
Un gráfico de 3Fourteen Research sugiere que la Fed probablemente todavía tenga bastante terreno que recuperar.
11. Prestaremos mucha atención a nuestra cesta de CDS relacionados con inteligencia artificial.
Se encuentra claramente por encima de los mínimos registrados a comienzos de 2026, aunque durante los últimos meses se ha estado moviendo lateralmente.
Este indicador debería anticipar, o al menos confirmar, el próximo gran movimiento de los activos de riesgo.
12. Mi compañero Mike G señala en su último informe semanal que el patrón análogo de ETH/USD respecto a la primavera de 2025, que llevamos siguiendo durante el último mes, continúa desarrollándose de forma muy similar.
 ">
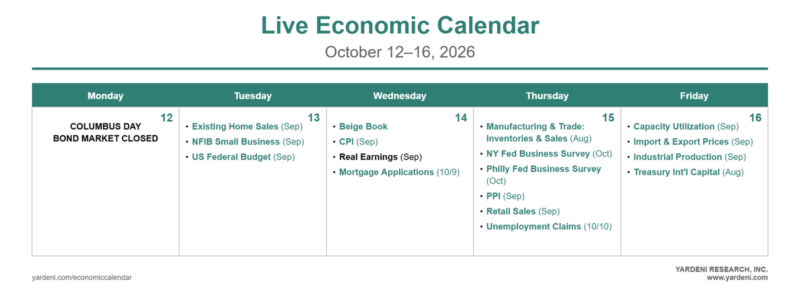
La semana pasada fue relativamente tranquila en cuanto a datos económicos, pero los indicadores publicados siguieron apuntando a una economía sólida. El crecimiento semanal del empleo privado medido por ADP aumentó por quinta semana consecutiva y alcanzó un máximo de tres meses, mientras que las solicitudes de subsidio por desempleo cayeron a mínimos de varios años.
El PMI no manufacturero del ISM se mantuvo sólido en 54,9 en septiembre, aunque su componente de precios pagados saltó hasta 74,0, el nivel más alto desde julio de 2022.
Las ventas comparables de Redbook aumentaron un 8,3% interanual durante la semana del 2 de octubre, señalando una fortaleza continuada del consumo, mientras que la encuesta de consumidores de la Fed de Nueva York mostró que tanto las expectativas de crecimiento del gasto como las expectativas de inflación a un año alcanzaron máximos de tres años.
Los datos sugieren que la Fed tiene buenos motivos para mantener una postura restrictiva.
En este sentido, las actas de la reunión de septiembre del FOMC mostraron que la mayoría de los responsables monetarios eran favorables a otra subida de tipos antes de final de año, mientras que varios consideraban que la política monetaria era apenas restrictiva, si es que lo era.
Coincidimos en que está justificado un mayor endurecimiento.
Sin embargo, los comentarios recientes del presidente de la Fed de Nueva York, John Williams, del vicepresidente de la Fed, Philip Jefferson, y del gobernador Christopher Waller sugieren cierta flexibilidad respecto al momento de la próxima subida.
Los mercados asignan actualmente una probabilidad del 17,2% a una subida en octubre y del 71,6% a una subida en diciembre.
Los datos de inflación de esta semana podrían modificar esas probabilidades.
Una lectura del IPC superior a lo esperado el miércoles podría llevar al mercado a descontar una subida en octubre y aumentar la presión sobre la Fed después del incremento unánime de 25 puntos básicos de septiembre, que el presidente de la Fed, Kevin Warsh, describió como la retirada de “una dosis de acomodación”.
Un IPC en línea con las previsiones o inferior favorecería una postura más paciente.
Warsh hablará el jueves por la tarde durante las reuniones anuales del FMI y el Banco Mundial en Bangkok.
Los informes de IPC y PPI de septiembre se publicarán el miércoles y jueves, respectivamente.
El modelo Inflation Nowcast de la Fed de Cleveland proyecta un fuerte aumento mensual del 0,53% en el IPC general, mientras que el IPC subyacente aumentaría un más moderado 0,2%.
Esto situaría las tasas interanuales del IPC general y subyacente en el 3,6% y 2,4%, respectivamente.
Se espera que septiembre marque el 67º mes consecutivo con una inflación IPC superior al 2,0% interanual, subrayando la persistencia de las presiones inflacionistas.
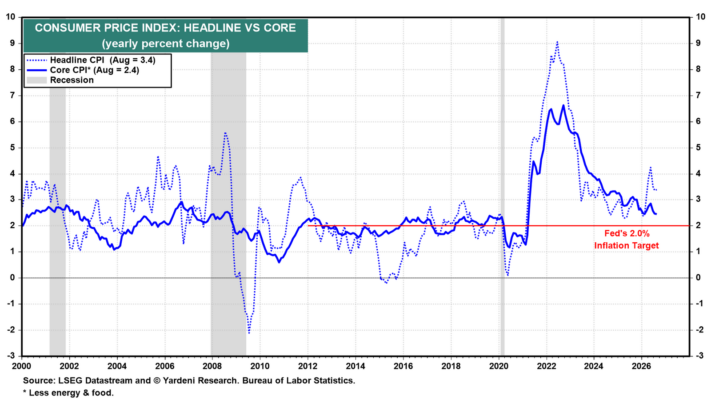
A estas preocupaciones se suma que las medias de los índices de precios pagados y precios recibidos de las encuestas empresariales de cinco bancos regionales de la Reserva Federal subieron en septiembre hasta sus niveles más altos desde 2022.
Históricamente, ambos indicadores han seguido de cerca la evolución de la inflación general medida por el IPC.
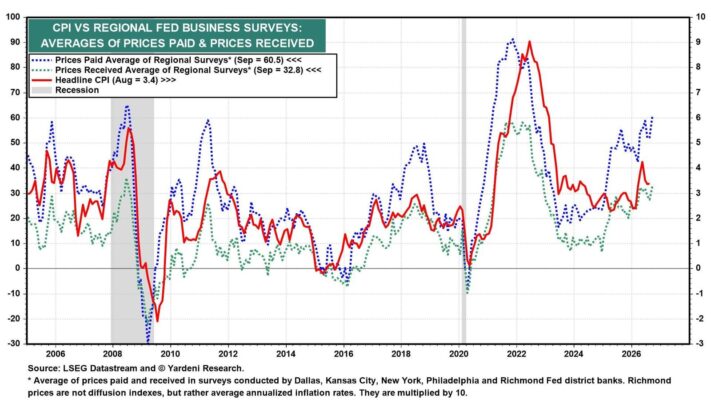
Estos mismos indicadores también han mostrado una estrecha relación con la inflación de la demanda final del PPI, que ya alcanzaba un elevado 5,4% interanual en agosto.
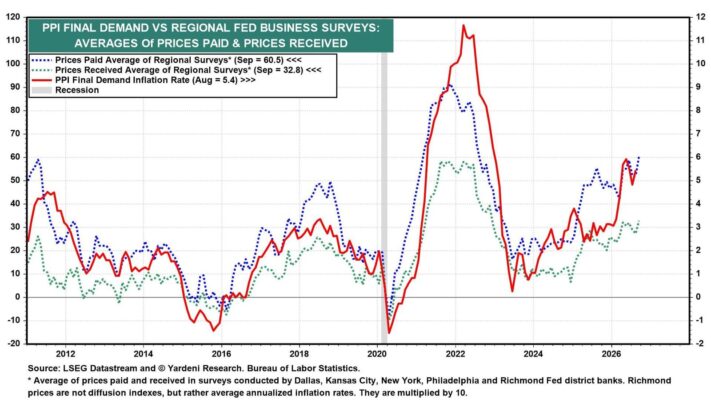
El déficit presupuestario federal acumuló 1,77 billones de dólares durante los doce meses hasta agosto, mientras que los valores negociables del Tesoro en circulación aumentaron en 2,12 billones de dólares durante los doce meses hasta septiembre.
La reciente desaceleración en el ritmo de endeudamiento del Tesoro sugiere que el déficit podría haberse reducido ligeramente.
El informe del martes mostrará el déficit presupuestario definitivo del ejercicio fiscal 2026, que terminó el 30 de septiembre.
El informe de ventas minoristas de septiembre del jueves proporcionará la primera lectura oficial del gasto de los consumidores durante el mes.
Esperamos otro aumento sólido, ya que las ventas comparables de Redbook crecieron un 8,3% interanual en septiembre, claramente por encima de la media del 5,8% registrada en 2025.
Históricamente, las ventas de Redbook han seguido bastante de cerca a las ventas minoristas oficiales, lo que sugiere que el consumo mantuvo un fuerte momentum hasta el final del tercer trimestre.
La semana también ofrecerá información importante sobre el sector manufacturero.
El jueves se publicarán las encuestas empresariales de octubre de las Fed de Nueva York y Filadelfia, seguidas el viernes por los informes de producción industrial y utilización de capacidad de septiembre.
Las horas semanales agregadas trabajadas en el sector manufacturero aumentaron hasta 84,4 en septiembre, su nivel más alto desde agosto de 2023, prolongando la tendencia alcista reciente.
La posibilidad de amortización inmediata de inversiones bajo la OBBBA, el reshoring y la expansión relacionada con la inteligencia artificial están contribuyendo a reactivar la actividad manufacturera.
Dado que existe escasez de trabajadores cualificados, los fabricantes parecen estar respondiendo parcialmente al aumento de la demanda incrementando las horas trabajadas por sus empleados actuales.
El aumento de las horas agregadas sugiere que la producción manufacturera creció a un ritmo saludable en septiembre.
Las encuestas manufactureras de las Fed de Nueva York y Filadelfia ofrecen otro motivo para el optimismo.
La media de sus PMI manufactureros aumentó hasta 22,7 en septiembre, su nivel más alto desde 2021.
Históricamente, esta media ha seguido de cerca el crecimiento de la producción manufacturera, lo que sugiere que la producción industrial podría acelerarse todavía más durante los próximos meses.
 ">
Hace unos días, un conocido vendedor en corto publicó lo siguiente en su cuenta de X:
«Ya está, se acabó. Estoy sacando todo el dinero. […] Ya no es responsable asumir este riesgo en premarket, especialmente operando de forma manual, a golpe de clic, y sin un algoritmo que pueda sacarme rápidamente de la posición.»
¿Va a abandonar de verdad las ventas en corto en premarket?
Por su propio bien, espero que sí.
Esta es precisamente una de las razones por las que yo solo opero del lado largo. Y además deja una lección importante para cualquier trader.
Fue una auténtica locura.
Baiya International Group (NASDAQ: BIYA) llegó a subir un 1.237% en menos de dos minutos.
¿Cómo puede ocurrir algo así?
BIYA tiene el aspecto típico de muchas pequeñas compañías chinas que cotizan en el Nasdaq y que posteriormente terminan vinculadas a movimientos especulativos extremos o esquemas de pump and dump.
Sinceramente, este tipo de situaciones resulta bastante desagradable.
Pero, independientemente de lo que pensemos sobre estas acciones, generan oportunidades de trading.
Por ejemplo, el martes 6 de octubre BIYA comenzó a dispararse durante la sesión after-hours.
Muchos traders estaban siguiendo el movimiento en tiempo real.
Este fue el movimiento de BIYA después del cierre.
Los traders que estaban largos pudieron aprovechar una operación espectacular.
Ahora imaginemos qué ocurre por la cabeza de un vendedor en corto cuando ve una acción comportándose así.
Probablemente piensa algo parecido a esto:
El problema no es necesariamente que los vendedores en corto estén equivocados en su análisis final.
El verdadero problema es el enorme riesgo que asumen cuando son demasiado agresivos.
Especialmente cuando se trata de una acción con un float extremadamente reducido.
Y eso puede acabar atrapándolos mediante algo como una:
Cuando veo un movimiento de este tipo, sinceramente, me pone los pelos de punta.
BIYA pasó de 2,54 dólares a 33,96 dólares en menos de dos minutos.
Y en apenas cinco minutos volvió prácticamente al punto de partida.
¿Qué pudo provocar un movimiento tan violento?
Hay varios elementos importantes:
¿Cómo funciona una barrida de liquidez?
Los market makers propietarios disponen de acceso directo al mercado.
Su software puede lanzar órdenes algorítmicas conocidas como limit buy sweeps, que en la práctica pueden ir buscando niveles donde se concentran los stops de los vendedores en corto.
Cuando esos stops comienzan a ejecutarse —o cuando aparecen coberturas forzadas—, se genera una avalancha de compras.
En ese momento, firmas de trading de alta frecuencia (HFT) pueden vender contra ese pánico comprador.
El resultado es un movimiento vertical capaz de destrozar a cualquiera que esté corto y no pueda salir suficientemente rápido.
Nasdaq decidió cancelar las operaciones de BIYA realizadas por encima de 3,05 dólares aplicando la Regla 11980(b).
Esta norma permite al mercado anular operaciones consideradas «claramente erróneas».
¿Y qué ocurrió con el vendedor en corto que mencioné al principio?
Por pura casualidad ya había cerrado su operativa porque su hija estaba enferma.
En esta ocasión tuvo muchísima suerte.
Muchos otros vendedores en corto quedaron atrapados y probablemente pensaron durante unos minutos que su carrera como traders podía haber terminado.
Hay que entender que muchas de estas compañías terminan fracasando.
De nuevo, la tesis bajista puede acabar siendo correcta.
Pero, en mi opinión, vender en corto penny stocks en un entorno de mercado como este supone asumir un riesgo extraordinario.
Dudo seriamente que vuelva a vender en corto acciones de este tipo.
Porque aunque tengas razón y la acción no merezca estar cotizando a esos precios…
Y aunque consigas entrar cuando el movimiento ya está comenzando a girarse…
puedes quedar atrapado en una barrida algorítmica de liquidez capaz de provocar una pérdida que destruya tu cuenta.
Esta vez los vendedores en corto tuvieron mucha suerte.
Después de más de 25 años operando, el mercado bursátil sigue siendo capaz de sorprenderme.
Los vendedores en corto de BIYA tuvieron suerte.
La verdadera pregunta es si aprenderán la lección.
Algo parecido volverá a ocurrir y no existe ninguna garantía de que Nasdaq vuelva a intervenir cancelando las operaciones.
Por tanto, la pregunta para cualquier vendedor en corto es sencilla:
¿Aprenderás de esta situación y adaptarás tu gestión del riesgo, o seguirás cometiendo los mismos errores una y otra vez?
 ">
Jim fue profesor y asesor de finanzas. Actualmente es inversor por cuenta propia. Compró sus primeras acciones en 1958. Es un estudioso de historia, particularmente de historia militar y económica / de mercado.
Resumen:
Cuando vi por primera vez el titular, temí que la dimisión inmediata de Warren Buffett como presidente del consejo de Berkshire Hathaway pudiera significar que había sufrido algún problema de salud.
Rápidamente comprobé que nada podía estar más lejos de la realidad.
Quienes siguen de cerca a Buffett saben que durante los últimos años ha experimentado una disminución de la movilidad y cierto deterioro de la vista y el oído. Hasta ahora, nada de eso parecía haber frenado significativamente su actividad, y el mensaje enviado recientemente al público reforzaba precisamente esa impresión.
Lo que realmente ha hecho es seguir un plan de sucesión de largo plazo cuidadosamente diseñado, que comenzó en 2018 cuando nombró a Greg Abel vicepresidente responsable de todas las operaciones no relacionadas con seguros, sucediendo al propio Buffett en esa función.
Un comentario accidental de Charlie Munger durante la junta anual de mayo de 2021 terminó provocando la confirmación pública de que, efectivamente, Greg Abel sería quien asumiría el cargo de CEO si algo le ocurría a Buffett.
La reciente dimisión, que pudo parecer producida en un momento aleatorio, fue simplemente la culminación de un proceso gradual mediante el cual Buffett fue dando un paso atrás para permitir que otras personas asumieran progresivamente la responsabilidad de dirigir Berkshire y preservar sus valores y cultura.
Todo ocurrió de forma tan gradual que pocos parecieron darse cuenta de lo poco habitual que resulta que un poderoso líder empresarial dedique tantos años a preparar su sucesión.
La preocupación de Buffett por este asunto se remonta incluso a los tiempos de Buffett Partnership.
En una ocasión, un socio le preguntó si alguna de las compañías que poseían tenía un buen número dos preparado para sustituir al máximo responsable.
Buffett respondió que encontrar a una persona así era extraordinariamente raro.
En respuesta a otra pregunta añadió que la única forma real de evaluar cómo se comportará un ejecutivo consiste en permitirle dirigir la compañía y observar qué ocurre.
Estas reflexiones se remontan a hace unos sesenta años, y el procedimiento seguido posteriormente por Buffett para elegir a su propio sucesor resulta muy característico tanto de él como de Berkshire: poner a prueba al heredero por etapas y asegurarse completamente de que posee todas las capacidades necesarias.
Durante ese proceso volvió a reafirmar muchos de los principios fundamentales de Buffett y Berkshire, a menudo explicándolos con bastante detalle.
El 29 de noviembre de 2022 publiqué un artículo titulado Buffett’s Berkshire: Would You Be A Good Fit As A Shareholder?.
Era una inversión deliberada de la pregunta habitual: «¿Es Berkshire Hathaway adecuada para ti?».
En realidad, ambas preguntas son prácticamente la misma.
Hay que comenzar comprendiendo que Berkshire no va a cambiar próximamente sus principios básicos.
Son principios benignos, pero firmemente establecidos. La opinión básica de la dirección y de los accionistas históricos es sencilla: si no te gustan, nadie te obliga a comprar acciones de Berkshire.
Cuando Warren Buffett dejó la presidencia del consejo, estoy bastante seguro de que muchos inversores que habían llegado a Berkshire durante la última década se preguntaron por qué su hijo Howard Buffett había sido elegido para sustituirlo como presidente.
Después de todo, ¿qué experiencia tenía?
Había abandonado varias universidades y posteriormente se había dedicado a la agricultura, actividad en la que aparentemente había tenido éxito.
Sin embargo, había participado en los consejos de administración de varias compañías y llevaba 33 años formando parte del consejo de Berkshire.
Buffett lo expresó de esta manera en su carta de dimisión:
«Greg dirige la compañía. Howard protegerá su cultura y sus valores; ambas cosas valen más que cualquier elemento de nuestro balance. Ninguna empresa ha estado ni estará más orientada hacia sus accionistas que Berkshire.»
El gobierno corporativo es uno de esos principios difíciles de definir de manera abstracta.
¿Fue nepotismo que Buffett nombrara a su hijo Howard presidente del consejo?
¿O simplemente colocó a la persona más adecuada en la posición perfecta para proteger el principio más importante detrás del éxito de Berkshire?
La elección encaja perfectamente con el conocimiento específico de Berkshire y el compromiso personal de Howard Buffett.
Respecto a los accionistas, Buffett utilizaba con frecuencia el término «socios», retomando el lenguaje de Buffett Partnership.
En otras ocasiones empleaba simplemente el término «propietarios», dejando claro que, pese a poseer una participación valorada en unos 140.000 millones de dólares, Buffett nunca trató Berkshire como una compañía que le perteneciera exclusivamente a él.
En su declaración del 18 de septiembre se dirigió a los accionistas como «Mis compañeros accionistas» y continuó describiendo sus actuaciones como las de un accionista más.
Greg Abel ha aportado una demostración tangible equivalente a las palabras de Buffett.
En una compañía que no entrega acciones gratuitamente a sus ejecutivos, Abel se comprometió a utilizar la totalidad de su salario después de impuestos, de forma permanente, para comprar acciones de Berkshire en el mercado abierto.
De esta forma, respaldó con su propio dinero su intención de alinear sus intereses con los de los accionistas.
Buffett y Abel son multimillonarios, pero resulta difícil encontrar otro CEO que haya hecho algo semejante.
Durante la etapa de Buffett Partnership, entre 1956 y 1969, Buffett pudo escribir en un informe anual:
«Mi esposa, mis hijos y yo tenemos prácticamente todo nuestro patrimonio neto invertido en la sociedad.»
Cuando finalmente cerró la sociedad porque consideraba que el conjunto del mercado había perdido el sentido, ofreció voluntariamente a los socios que salían dos posibilidades: invertir su dinero en Berkshire, que entonces ya era mayoritariamente propiedad de la sociedad, o recibir ayuda y asesoramiento gratuito para invertir en bonos, especialmente bonos municipales.
Una larga trayectoria de comportamientos como este constituye probablemente la mejor garantía contra un mal gobierno corporativo.
Muchos años después, Buffett afirmaría:
«Desde el principio, Charlie y yo buscamos propietarios que pensaran en términos de décadas y no de trimestres, y tuvimos la suerte de encontrar a muchos de ellos.»
Warren y Charlie estaban, por tanto, bastante alineados con la idea que yo expuse en aquel artículo de 2022.
Sin embargo, cuando se analiza el gobierno corporativo desde un punto de vista más abstracto, aparecen algunas cuestiones interesantes.
En mayo de 1996, Buffett creó las acciones Clase B cuando las acciones originales, posteriormente denominadas Clase A, cotizaban ligeramente por encima de los 30.000 dólares.
Aunque nunca dividió las acciones Clase A, creó las B con un valor equivalente a 1/30 del valor de una acción A, aproximadamente 1.000 dólares en aquel momento.
La decisión estuvo motivada por los planes de varias firmas de inversión que pretendían lanzar productos de inversión con participaciones cercanas a ese precio, cobrando elevadas comisiones a los pequeños inversores.
Buffett consideraba que aquello era injusto para inversores poco experimentados y rechazaba firmemente la idea de que ciertos unit trusts pudieran presentarse como si fueran auténticas acciones de Berkshire.
Posteriormente dividió las acciones B en una proporción de 50 a 1 cuando Berkshire compró BNSF Railway.
La razón era similar: muchos pequeños accionistas de BNSF querían recibir acciones de Berkshire como contraprestación, en parte porque aceptar efectivo implicaba pagar inmediatamente impuestos sobre las plusvalías.
El resultado final fue que cada acción B representaba 1/1.500 del valor económico de una acción A, aunque existían importantes diferencias en los derechos de voto.
Esto permitía que los propietarios históricos de las acciones A siguieran manteniendo durante mucho tiempo un peso importante en el control de Berkshire.
Muchos llevaban hasta cincuenta años como accionistas, desde la disolución de Buffett Partnership, mientras que otros eran simplemente ciudadanos de Omaha y sus alrededores que conocían a Buffett desde sus primeros años.
Como resultado, contaban con décadas de experiencia como propietarios, precisamente el tipo de accionistas que Warren y Charlie preferían: personas que pensaban en términos de décadas, no traders que pensaban en trimestres o incluso periodos más cortos.
Sus opiniones, y probablemente las de sus herederos, proporcionaban un marco más adecuado para las decisiones futuras.
Buffett y Munger poseían además una enorme cantidad de acciones Clase A.
El resultado era que Warren y Charlie, y ahora sus sucesores, podían actuar cuando fuera necesario sin sufrir excesiva interferencia de inversores externos de corto plazo, especialmente de aquellos inversores con mentalidad de casino que, según Buffett, tienen actualmente un enorme peso en los mercados.
Una cuestión recurrente en Berkshire es el deseo de algunos pequeños inversores y periodistas —muchos de los cuales ni siquiera poseen acciones de Berkshire— de que la compañía pague dividendos.
Parecen ignorar por completo la carga fiscal que un dividendo supondría para muchos inversores que han acumulado grandes posiciones en Berkshire durante décadas, entre los que se encuentran mi propia familia y yo.
En Seeking Alpha he escrito anteriormente que la ausencia de dividendo es una de las grandes virtudes de Berkshire.
Buffett ha explicado varias veces que cualquier accionista puede crear el dividendo que desee simplemente vendiendo el número suficiente de acciones para generar, después de impuestos, el efectivo que necesite.
Si un accionista no sabe hacer algo tan sencillo, probablemente tampoco debería poseer Berkshire.
Uno de los defensores más conocidos de que Berkshire debería pagar dividendos es Andrew Bary, de Barron’s.
Llevo años intercambiando opiniones con él y, cada vez que parece empezar a comprender el argumento, surge una nueva esperanza de que Berkshire cambie de política.
La más reciente era que Greg Abel pudiera iniciar el pago de dividendos.
No lo hará.
También siguen existiendo los propietarios de acciones Clase A.
En 2014, Buffett permitió incluso que la cuestión del dividendo se sometiera a votación.
El resultado fue contundente: el 97% de las acciones que participaron votaron en contra del dividendo.
Otros inversores proponen ahora realizar divisiones adicionales de las acciones para atraer nuevos accionistas.
Pero hay una idea que considero esencial:
Los nuevos accionistas mal informados son probablemente lo último que los actuales propietarios de Berkshire deberían querer atraer.
Berkshire no está diseñada para inversores superficiales.
Atraer a más inversores de ese tipo sería probablemente una de las peores cosas que podrían suceder.
En el actual mercado de inversión estilo casino, Berkshire destaca precisamente por contar con accionistas inteligentes y racionales, y quiere que siga siendo así.
Greg Abel ha establecido un criterio muy claro para los dividendos en efectivo:
«Berkshire no pagará dividendos mientras exista una probabilidad razonable de que cada dólar de beneficios retenidos pueda crear más de un dólar de valor de mercado para los accionistas.»
Abel añadió que las recompras de acciones «tienen sentido cuando las acciones cotizan por debajo de nuestra estimación conservadora de valor razonable».
El precio actual parece probablemente bastante inferior a la estimación de valor razonable de Abel, por lo que los inversores deberían esperar recompras importantes mientras Berkshire permanezca aproximadamente en estos niveles.
Abel también afirmó que, en contra de algunas opiniones, Berkshire sigue estando muy interesada en realizar adquisiciones o compras de acciones cuando el precio es adecuado.
La reciente adquisición de Taylor Morrison por 8.500 millones de dólares, incluyendo deuda, parece confirmarlo.
Berkshire también añadió 212,4 millones de dólares en acciones de Lennar, elevando su participación por encima del umbral del 10%, lo que obliga a realizar comunicaciones regulatorias.
Ambas operaciones se suman a posiciones ya importantes en constructoras de viviendas, lo que refleja un enfoque claramente orientado al value: comprar cuando un sector está barato y sometido a presión.
Además, este año Berkshire adquirió de forma oportunista la división química de Occidental Petroleum por 9.700 millones de dólares.
Tampoco debe olvidarse que la enorme cartera de letras del Tesoro está generando rendimientos cada vez mayores gracias a las recientes actuaciones de la Reserva Federal.
No es ningún secreto que Buffett lleva varios años considerando que, tarde o temprano, el mercado atravesará problemas importantes.
Los aproximadamente 380.000 millones de dólares en activos del Tesoro, equivalentes a cerca de un tercio de toda la capitalización bursátil de Berkshire, ofrecerán protección frente a cualquier caída y proporcionarán capital para invertir si buenas acciones o compañías completas pasan repentinamente a estar baratas.
En cualquier caso, Abel no necesita apresurarse a desprenderse de un activo que actualmente ofrece alrededor de un 4% y cuyo rendimiento está aumentando.
Si mi familia no tuviera ya una posición enorme en Berkshire, estaría comprando acciones ahora mismo.
De hecho, las acciones de Berkshire representaron completamente el importe que mi esposa y yo podíamos aportar en especie —38.000 dólares en acciones de Berkshire para cada uno de nuestros hijos—.
Todos coincidimos en que es una compañía que probablemente pueda generar incrementos de valor de al menos el 10% anual.
Para otros inversores, Berkshire tiene una calificación cuantitativa de 4,91, lo que la sitúa en el número 1 de 5 entre los holdings multisectoriales, en el número 3 de 698 entre las principales acciones financieras y en el número 57 entre 4.285 acciones totales.
Es un resultado extraordinario para un conglomerado de semejante tamaño.
Su calificación cuantitativa general es de “Strong Buy”.
Estoy de acuerdo.
Si estás satisfecho con la forma en que Berkshire Hathaway continúa haciendo las cosas, deberías comprar algunas acciones.
Jim Sloan es profesor jubilado, antiguo asesor de inversiones e inversor privado. Compró sus primeras acciones en 1958 a través de una cuenta de custodia.
Es estudioso de la historia, especialmente de la historia militar, económica y de los mercados. Durante su jubilación, sus principales intereses intelectuales han sido los mercados, las matemáticas y la teoría cuántica.
El autor mantiene una posición larga en acciones de Berkshire Hathaway Clase B (BRK.B), ya sea directamente mediante acciones, opciones u otros derivados.
El artículo fue escrito por el propio autor y refleja sus opiniones personales. No recibe ninguna compensación por él, salvo la procedente de Seeking Alpha, y no mantiene ninguna relación comercial con las compañías mencionadas.
Las rentabilidades pasadas no garantizan resultados futuros. El artículo no constituye una recomendación ni asesoramiento sobre la idoneidad de una inversión concreta para ningún inversor.
Las opiniones expresadas pueden no representar las de Seeking Alpha en su conjunto. Seeking Alpha no es un broker de valores, banco de inversión ni asesor de inversiones estadounidense autorizado.
 ">
Las meme stocks suelen estudiarse a través de la actividad en redes sociales, pero este enfoque limita tanto el alcance histórico de la investigación como las señales disponibles para los profesionales.
En A Century of Meme Stocks and the Price of Coordination, Chad Schmerling desarrolla una alternativa: un modelo de Machine Learning entrenado para identificar las posiciones del ETF Roundhill MEME utilizando datos de mercado y de las propias compañías, en lugar de inputs textuales.
Adaptando el conjunto de variables a la disponibilidad histórica de los datos, el estudio construye una medida de “memeness” que se remonta hasta 1926.
Para traders y gestores de cartera, su principal aportación es un marco para identificar actividad especulativa y analizar cómo cambian sus implicaciones sobre la rentabilidad según el horizonte de inversión.
Los resultados históricos muestran una diferencia importante entre formar carteras semanalmente o mensualmente.
Durante el periodo 1963-2025, una cartera ponderada por valor que compra el decil de acciones con mayor carácter meme y vende el de menor carácter meme genera un alpha anualizado del 11,5% frente al modelo de cinco factores de Fama-French más momentum, con un estadístico t de 6,8.
Entre las acciones con una capitalización superior a la mediana de la NYSE, la estimación correspondiente es del 9,3%, con un estadístico t de 5,9, lo que sugiere que el resultado no se limita a las compañías pequeñas.
Sin embargo, el patrón de rentabilidad tiene una duración muy corta: las ganancias posteriores a la entrada de una acción en el grupo se concentran durante la primera o segunda semana y posteriormente se revierten.
Con rebalanceo mensual, el alpha anual estimado del diferencial entre deciles para el conjunto de acciones cae hasta un 2,2% estadísticamente no significativo.
La implicación práctica es que el periodo de mantenimiento y la frecuencia de rebalanceo son fundamentales para evaluar esta señal.
Los datos de opciones realizan una aportación especialmente útil a la clasificación.
El rendimiento del modelo mejora significativamente cuando incorpora las variables de opciones disponibles desde 1996, mientras que añadir posteriormente datos de posiciones cortas, préstamo de valores y flujos minoristas aporta poca mejora adicional en el análisis del universo amplio.
Entre las características relevantes se encuentran el volumen de opciones respecto al volumen negociado de la acción, la proporción de opciones a corto vencimiento y la volatilidad implícita, además de la actividad de negociación y la participación institucional.
Estos resultados sugieren que la actividad en opciones puede ayudar a identificar la participación especulativa sin depender directamente de métricas de redes sociales.
Sin embargo, no demuestran que ninguna de estas variables individualmente constituya por sí sola una señal de trading rentable.
Una consideración importante es que los resultados que abarcan un siglo son una reconstrucción histórica.
El clasificador se entrena utilizando las posiciones del ETF entre 2021 y 2023, por lo que su aplicación a periodos anteriores no puede interpretarse como una estrategia que los inversores hubieran podido implementar realmente en aquellos momentos.
La prueba más directamente relevante fija el modelo en abril de 2023 y evalúa posteriormente su comportamiento hasta agosto de 2025.
Durante esta ventana de 28 meses, las carteras de las 25 acciones con mayor puntuación, rebalanceadas semanalmente, registran rentabilidades anualizadas de aproximadamente 130%-138%, ratios Sharpe de 1,8-1,9 y betas de mercado negativas.
Las versiones mensuales generan rentabilidades y ratios Sharpe inferiores.
Son resultados destacables, pero no incluyen costes de transacción y presentan una rotación semanal de aproximadamente el 21%-22%.
Además, drawdowns máximos del 37%-40% ponen de manifiesto el riesgo asociado a estas carteras semanales concentradas.
El estudio interpreta la persistencia de estos patrones a través de los límites al arbitraje y el comportamiento coordinado de los inversores.
Las acciones con características de meme presentan un riesgo de desplome elevado: las compañías incluidas en estas cohortes pierden al menos la mitad de su valor en el plazo de un año con una frecuencia del 13,0%, frente al 9,6% del universo general.
Para los gestores de cartera, esta evidencia resulta relevante a la hora de determinar el tamaño de las posiciones, los límites de concentración y las pruebas de estrés.
También debe distinguirse del riesgo de ponerse corto en acciones especulativas, donde una apreciación continuada del precio y las restricciones de financiación pueden impedir que el inversor mantenga la posición hasta que finalmente se produzca la reversión.
El estudio ofrece tres lecciones prácticas:
Su principal aportación es ofrecer un marco comprobable para estudiar estos efectos.
Sin embargo, demostrar su utilidad en una cartera real exige más evidencia sobre las rentabilidades netas, la capacidad de la estrategia y su comportamiento más allá del relativamente corto periodo fuera de muestra.
Las “meme stocks” son conocidas por la atención que reciben en redes sociales, lo que hace aparentemente imposible identificarlas antes de la era de Internet.
En lugar de utilizar esa información, el autor aprende a identificar el “carácter meme” utilizando únicamente las posiciones de un fondo indexado de meme stocks y datos de mercado, lo que permite puntuar acciones hasta 1926.
Esta medida identifica errores de valoración provocados por la coordinación de inversores minoristas: precios desplazados por multitudes que consiguen reunirse de forma cada vez más rápida y barata a medida que mejora la tecnología de coordinación.
Ese desplazamiento se corrige en horizontes semanales: una estrategia ponderada por valor obtiene un alpha cercano al 10% anual frente al modelo de cinco factores más momentum, con un estadístico t cercano a 7.
La rentabilidad se genera aproximadamente durante dos semanas y se revierte dentro del mes siguiente.
El patrón persiste porque arbitrarlo implica asumir un riesgo de desplome que se materializa según el propio calendario de la multitud.
Tanto el error de valoración asociado a las meme stocks como su riesgo de caída aparecen con fuerza después del año 2000, precisamente cuando los costes de coordinación comienzan a desplomarse.
Utilizando datos semanales, el alpha de corrección también se mantiene fuera de muestra durante 2023-2025.
La medición del carácter meme permite identificar un importante alpha de corrección que no queda explicado por los factores tradicionales.
Una cartera ponderada por valor que compra el decil de acciones con mayor carácter meme y vende el de menor carácter meme, rebalanceada semanalmente, obtiene un alpha anual del 11,5% para el conjunto de acciones entre 1963 y 2025 y del 9,3% únicamente entre las compañías de gran capitalización.
Incluso después de incorporar factores diseñados para controlar características similares, como el comportamiento tipo lotería y la beta de mercado, los resultados prácticamente no cambian.
El hecho de que el alpha de corrección permanezca entre las compañías de gran capitalización —donde efectos como el rebote bid-ask o la iliquidez difícilmente pueden explicar el diferencial— sugiere que la atención coordinada introduce una fuente común de riesgo que los factores tradicionales no capturan.
¿Qué puede enseñarnos un siglo de meme stocks que no pueda mostrar simplemente un análisis transversal de acciones que atraen mucha atención?
La atención es una fricción individual que existe en todas las épocas. Sus efectos sobre los precios suelen ser pequeños, temporales y relativamente constantes a lo largo del tiempo.
La coordinación es diferente: es una tecnología.
A lo largo de la historia han existido pools de inversores, asesores, radio, brokers minoristas, clubes de inversión, televisión por cable, foros de Internet y Reddit.
Cada nueva tecnología ha permitido organizar grupos de inversores de forma más barata que la anterior.
Analizar todo un siglo utilizando una definición constante permite sostener que los fenómenos observados crecen a medida que disminuye el coste de coordinación, y no simplemente porque exista más atención disponible.
La correlación entre las acciones aparece cuando entran en la cohorte, los desplazamientos de precios con mayor riesgo de crash se concentran donde la coordinación es más fuerte y tanto el error de valoración como su posterior corrección aparecen principalmente después del año 2000.
La frecuencia de episodios de frenesí también aumenta entre 1,4 y 2,1 veces durante este periodo.
La predicción secular del estudio es clara: a medida que los costes de coordinación sigan acercándose a cero, los episodios de desplazamiento de precios serán probablemente mayores, más frecuentes y más correlacionados, generando además riesgos de desplome con implicaciones específicas para los reguladores.
Cuando las personas se agrupan en comunidades, periódicamente generan frenesíes compradores que alejan el precio de un activo de su valor fundamental.
Durante algunas semanas, la atención coordinada sustituye a la información.
Este comportamiento no es nuevo.
RCA y las estructuras apalancadas de 1929, las compañías electrónicas de moda de los años sesenta y Ameritrade durante el boom del day trading de 1999 presentan, utilizando únicamente datos de precio y volumen, la misma firma que el modelo encuentra en GameStop en enero de 2021.
Todo ello ocurrió décadas antes de que existiera la tecnología que supuestamente convirtió 2021 en un episodio único.
Lo que sí es nuevo, y sigue creciendo, es la tecnología que permite coordinar y generar estos frenesíes, junto con el mercado de opciones, donde actualmente esta demanda puede detectarse con mayor claridad.
El análisis de un siglo muestra que, a medida que esta tecnología se ha abaratado, los frenesíes aparecen con más frecuencia y cada episodio ofrece mayores beneficios potenciales a quienes consiguen identificarlo pronto.
La atención coordinada que sustituye a los fundamentales constituye un canal cada vez más amplio y medible, y está creciendo precisamente en la dimensión que no parece tener intención de revertirse: la velocidad y el bajo coste necesarios para reunir una multitud de inversores.
El alpha de corrección de las meme stocks es real y elevado en el horizonte temporal en el que realmente opera la atención coordinada.
Sin embargo, resulta invisible o incluso se transforma en una penalización cuando se analiza utilizando horizontes mensuales, que es precisamente el periodo que habitualmente utilizan tanto la literatura de asset pricing como muchos gestores de activos.
Quien identifique correctamente una meme stock pero espere al siguiente ciclo mensual para actuar estará sistemáticamente operando en el lado equivocado de un reloj que lleva acelerándose década tras década durante cien años.
Un siglo de datos deja claro que las meme stocks nunca fueron producto exclusivo de una determinada tecnología o época.
Son simplemente lo que una multitud puede hacerle al precio de un activo cuando tiene la capacidad de coordinarse; lo único que ha cambiado es la velocidad y la visibilidad con la que ahora puede hacerlo.
 ">
Como explicó Murray N. Rothbard en su magistral tratado económico Hombre, Economía y Estado con Poder y Mercado:
“La característica distintiva y crucial en el estudio del hombre es el concepto de acción. La acción humana se define simplemente como comportamiento con propósito… Todo el ámbito de la praxeología y su subdivisión más desarrollada, la economía, se basa en un análisis de las implicaciones lógicas necesarias de este concepto.”
Todas las leyes de la economía se derivan de los hechos fundamentales de la acción humana. Por ejemplo, una de las leyes más importantes de la economía es la ley de la oferta y la demanda. Esta ley establece que a medida que suben los precios de un bien o servicio, la demanda cae y la oferta aumenta. Inversamente, a medida que caen los precios de un bien o servicio, la demanda sube y la oferta cae. El precio de equilibrio de un bien o servicio es el precio donde la demanda se encuentra con la oferta.
Rothbard aplica la lógica de la acción humana a los mercados económicos, donde los bienes y servicios se compran para consumo personal, como alimentos, refugio, ropa, etc., o para producción, como mano de obra, equipos, fábricas, etc.
El comprador de un bien o servicio económico puede determinar racionalmente el precio que está dispuesto a pagar basado en el valor subjetivo personal del bien o servicio si es un bien de consumo, o en el potencial de beneficio basado en el cálculo económico si es un bien o servicio utilizado para la producción.
Sin embargo, Rothbard no aplicó la praxeología (el estudio de la acción humana) a los mercados financieros. Pero dado que los humanos compran y venden en los mercados financieros, la praxeología puede utilizarse para analizar el comportamiento del mercado financiero.
Para aquellos que no lo hayan notado, los mercados financieros son muy diferentes de los mercados económicos. Si bien la compra y venta en los mercados financieros está impulsada por la acción humana, las motivaciones para actuar son diferentes.
El motivo para comprar cualquier activo financiero en los mercados, como acciones, bonos, materias primas y criptomonedas, no es para consumo personal o producción, sino para potencialmente beneficiarse de un aumento futuro en el precio de la inversión. Así, la pregunta clave para un inversor es: “¿Alguien pagará más por esta inversión en el futuro?”
Dado que nadie puede conocer la respuesta a esa pregunta con certeza, esta motivación diferente para comprar resulta en profundas diferencias entre el comportamiento de los precios de los mercados financieros y los precios de los mercados económicos.
Una diferencia clave es que los compradores en los mercados financieros no pueden determinar racionalmente el valor de una inversión. Por ejemplo, un inversor en acciones de Apple, oro o Bitcoin no tiene forma de determinar con precisión cuál es el valor de la inversión para ellos, ya que no la están usando para consumo o producción.
Aunque las acciones de Apple teóricamente podrían revalorizarse utilizando un análisis de flujo de caja descontado (a diferencia del oro o Bitcoin, que no generan flujos de efectivo), pequeños cambios en las suposiciones sobre las tasas de crecimiento o las tasas de descuento en perpetuidad pueden resultar en cambios dramáticos en los valores presentes. Por lo tanto, siempre hay una incertidumbre significativa sobre el valor de una inversión en el mercado financiero.
La figura 1 muestra la relación entre el valor de las acciones estadounidenses y el valor agregado bruto corporativo, incluyendo los ingresos extranjeros estimados durante el último siglo. Esta relación de valoración del mercado de valores es similar a la métrica de valoración favorita de Warren Buffett, que es el valor total del mercado de valores dividido entre el PIB. Esta relación ha demostrado ser la métrica de valoración más precisa para estimar los rendimientos a largo plazo (10-12 años) del índice de acciones S&P 500. Como muestra este gráfico, los inversores han valorado las acciones en cualquier lugar desde 0.35 hasta más de 2.80 veces la cantidad del valor agregado bruto corporativo, incluyendo los ingresos extranjeros estimados, dependiendo de cuán optimistas (como en 1929 y ahora) o pesimistas (como a principios de la década de 1940) estaban sobre el futuro. Esto representa una diferencia de más de ocho veces entre los rangos de valoración altos y bajos basados en el estado de ánimo social y la psicología de masas.
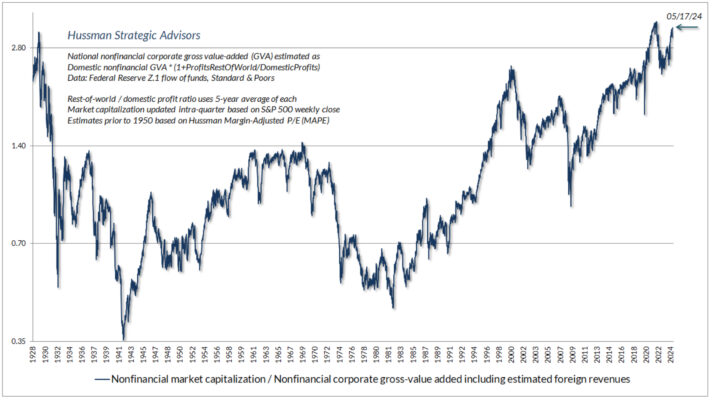
Si la oferta y la demanda impulsaran los mercados financieros de la misma manera que lo hacen con los mercados económicos, los precios de los mercados financieros permanecerían relativamente estables en un valor de equilibrio hasta que hubiera nueva información significativa. Pero los precios de los mercados financieros cambian significativamente constantemente. No hay un precio de equilibrio. Solo hay oleadas de precios que suben y bajan impulsadas por el comportamiento de manada que oscila entre el optimismo y el pesimismo.
Dado que los inversores siempre compran y venden bajo condiciones de extrema incertidumbre sobre el valor de una inversión, la mayoría de las decisiones de compra y venta se toman basándose en el comportamiento de manada en lugar de un comportamiento racional de maximización de beneficios.
Por ejemplo, en un mercado económico como el de las computadoras, uno no compraría más computadoras solo porque los precios se dispararon el día anterior o dejaría de comprar una computadora solo porque los precios cayeron significativamente el día anterior. Pero eso sucede todo el tiempo en los mercados financieros. En los mercados financieros, la oferta generalmente permanece fija mientras que la demanda tiende a aumentar a medida que los precios suben y a disminuir a medida que los precios bajan, lo cual es el comportamiento opuesto al observado en los mercados económicos.
Hay numerosos ejemplos de este comportamiento. Un ejemplo se muestra en el gráfico del promedio móvil de 20 semanas del Índice de Exposición de la NAAIM (National Association of Active Investment Managers) y el índice bursátil S&P 500. El Índice de Exposición de la NAAIM se basa en una encuesta semanal de gestores de cartera profesionales. Muestra la “exposición” o asignación promedio que tienen en acciones. Teniendo en cuenta que son profesionales pagados para ganar dinero invirtiendo para clientes, se esperaría que actuaran racionalmente. Sin embargo, tienden a tener la mayor exposición a acciones cerca de los picos del mercado bursátil y la menor exposición a acciones cerca de los fondos del mercado, lo cual es el comportamiento opuesto al de maximización de beneficios racional.
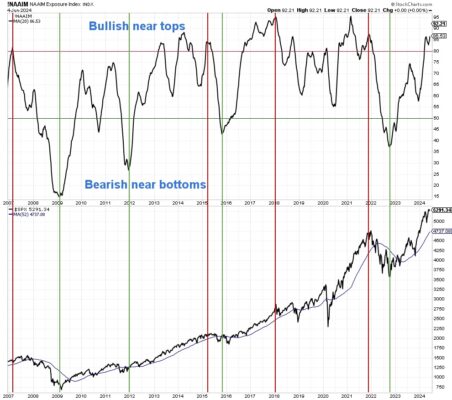
El comportamiento de manada es un mecanismo de supervivencia desarrollado por los humanos a través de la evolución. Por ejemplo, si veías a todos en tu tribu corriendo en una dirección, generalmente sería prudente correr con ellos para evitar ser comido por un león.
El comportamiento de manada se volvió parte intrínseca de la psicología humana mucho antes de la creación de los mercados financieros. Como resultado, en lugar de “comprar barato y vender caro” de manera racional para obtener beneficios en los mercados financieros, la mayoría de los inversores en conjunto siguen a la manada y compran caro y venden barato.
El fenómeno del ciclo económico de expansión y recesión ha sido explicado por la Teoría Austriaca del Ciclo Económico, desarrollada inicialmente por Ludwig von Mises y elaborada posteriormente por F.A. Hayek, Murray N. Rothbard y otros economistas de la Escuela Austriaca.
Esta teoría explica que cuando los bancos crean dinero de la nada para otorgar nuevos préstamos, las tasas de interés se reducen artificialmente por debajo de los niveles del mercado libre. Esto alienta a las empresas a pedir prestado el dinero recién creado y gastarlo en nuevos proyectos de inversión a largo plazo, lo que lleva a la fase de “expansión” del ciclo económico. Eventualmente, el crecimiento de la oferta monetaria se desacelera y las empresas descubren que no hay suficientes recursos escasos para completar sus proyectos, lo que lleva a la fase de “recesión” del ciclo económico.
¿Cómo se relaciona esto con el comportamiento de manada de los mercados financieros? Las mismas oleadas de optimismo y pesimismo que impulsan los mercados financieros en tendencias alcistas o bajistas también contribuyen al ciclo económico. Cuando la mayoría de la sociedad es optimista sobre el futuro, los bancos están más dispuestos a prestar y los prestatarios están más dispuestos a pedir prestado e invertir en proyectos futuros, lo que lleva a una mayor creación de dinero bajo un sistema bancario de reserva fraccionaria. Por el contrario, cuando la mayoría de la sociedad es pesimista sobre el futuro, los bancos están menos dispuestos a prestar y los prestatarios están menos dispuestos a pedir prestado e invertir en proyectos futuros (y también es más probable que paguen o incumplan deudas), lo que lleva a una menor creación de dinero bajo un sistema bancario de reserva fraccionaria.
Así, si bien es cierto que el ciclo económico de expansión y recesión es impulsado por los bancos que crean dinero de la nada, la motivación para prestar y pedir prestado está, en última instancia, impulsada por el optimismo o pesimismo sobre el futuro, que a su vez es impulsado por la psicología de masas y el comportamiento de manada.
Nadie, ni siquiera los burócratas de la Reserva Federal, puede obligar a los bancos a prestar o a las empresas a pedir prestado. Vimos eso en las recesiones de principios de la década de 2000 y 2008-2009, cuando la Fed recortó las tasas de interés pero no pudo evitar esas recesiones y los mercados bajistas de acciones debido a que el ánimo social era pesimista.
El mercado de valores ha sido considerado durante mucho tiempo un indicador económico adelantado por los economistas. Por ejemplo, el índice S&P 500 es uno de los 10 componentes del Índice de Indicadores Económicos Adelantados de The Conference Board en Estados Unidos.
La principal razón por la que el mercado de valores adelanta a la economía no es porque los inversores del mercado de valores sean clarividentes y tengan una bola de cristal. Los inversores del mercado de valores son seres humanos sin ninguna habilidad especial para predecir el futuro. La razón por la que el mercado de valores adelanta a la economía es porque es mucho más fácil y rápido comprar y vender acciones en comparación con contratar nuevos trabajadores, construir una nueva fábrica, etc. Cuando la mayoría de la sociedad es generalmente optimista, pueden comprar acciones de inmediato y luego obtener un préstamo, contratar trabajadores, construir una fábrica, etc. Y cuando la mayoría de la sociedad es generalmente pesimista, pueden vender acciones de inmediato y luego pagar deudas, despedir personas, cerrar una fábrica, etc.
Inversores con mucho éxito como Warren Buffett entienden el comportamiento irracional de manada de los participantes del mercado financiero y lo utilizan a su favor para obtener beneficios consistentes en los mercados financieros. El hecho de que solo unos pocos inversores sean altamente exitosos muestra lo difícil que es no seguir el comportamiento de manada en los mercados financieros.
Los economistas que desean prever la economía con mayor precisión y los inversores que desean invertir con mayor rentabilidad deben aprender a analizar indicadores económicos adelantados como la oferta monetaria y la curva de rendimientos, así como indicadores de sentimiento y tendencia del mercado financiero, como los ratios put/call, los índices de volatilidad, las líneas de avance/descenso, los precios relativos a las medias móviles a largo plazo, etc.
Para aprender más sobre lo que impulsa el comportamiento del mercado financiero, sugiero leer The Financial/Economic Dichotomy in Social Behavioral Dynamics: The Socionomic Perspective y The Socionomic Theory Of Finance.
 ">
Después de 2020, podría pasar cualquier cosa. Así ha sucedido. Las redes sociales han movilizado a los traders que se quedan en casa para hacer la guerra a los vendedores en corto institucionales. Esto podemos verlo como una batalla o por el contrario como algo ilegal. No obstante, como traders, solo nos interesa analizar la situación como simple desafío para generar ganancias. ¿Podemos ganar dinero con estos extraños movimientos sin arriesgarlo todo?
Comencemos con el Bitcoin (BTC-USA), que ha tenido un historial de extrema volatilidad. ¿Podemos encontrar un sistema simple que tenga ganancias consistentes?
Considere primero la volatilidad. No querrá sentarse a esperar encima de una operación cuando los precios se mueven un 5% o un 10% cada día. Para aquellas operaciones con un alto riesgo puede estar bien, pero normalmente el resto queremos simplemente operaciones ganadoras, sin demasiados sobresaltos.
La clave para operar en un mercado errático y volátil es aprovechar el ruido y salir con una ganancia inesperada. Cuando la volatilidad cae, podemos volver a entrar y tratar de obtener otra ganancia. La Figura 1 muestra la volatilidad anualizada del BTC de 2014. Usamos la siguiente fórmula:
Vol. Anualizado (AVOL) = STDEV (rendimientos de 20 días) x sqrt (252)
Es la misma fórmula para la volatilidad implícita y la que utilizan la mayoría de los analistas financieros. La razón por la que los valores superan 1.0, lo cual es claramente imposible en la vida real, es simplemente porque estamos proyectando que la volatilidad a 20 días se anualizará. Siempre que seamos coherentes, esto funciona.

Nuestro sistema consiste comprar en una ruptura de 20 días (comprará cuando el cierre de hoy sea mayor que el cierre de los 20 días anteriores) y salir cuando la volatilidad supere 0,60. Entrar en una operación cuando la volatilidad es alta lo expone a un riesgo extremo. Como puede ver, la volatilidad cambia rápidamente.
Usamos una ruptura en lugar de un promedio móvil porque no tiene retraso; cuando los precios alcanzan un nuevo máximo, estamos dentro. La Figura 2 muestra el desempeño de una ruptura de 20 días con y sin una salida de volatilidad.

Los movimientos de los precios son tan rápidos que permanecer con la ruptura de 20 días (en azul) le hará devolver todas las ganancias que haya obtenido. Sin embargo, al salir cuando la volatilidad es alta, podemos producir beneficios constantes, incluso grandes beneficios.
Pero eso es en el caso del BTC. ¿Cómo podemos usar este concepto para operar Gamestop (GME) y AMC (AMC)? La Figura 3 muestra la volatilidad de GME. Tiene algunos máximos por encima de 1.0 antes del último gran salto que se muestra en la Figura. Si la hubiéramos estado operando tal y como lo haríamos con el BTC, habríamos salido cuando la volatilidad alcanzó 0,90, mi salida normal de volatilidad extrema. Habría tenido 4 o 5 buenas operaciones, pero luego se habría perdido un gran movimiento y habría obtenido una ganancia modesta cuando podría haber sido rico.

¿De verdad cree que podría haber anticipado este movimiento en GME? La Figura 4 muestra los grandes movimientos que se dieron en una semana. Sin saber qué pasaría, y si hubiera tenido la suerte de comprar antes GME, habría salido en el primer salto. Nada mal. La volatilidad después, como se mantiene alta, no le habría dejado entrar de nuevo. El enfoque de comprar una ruptura y salir cuando aparezcan episodios de volatilidad elevada hará un buen trabajo para controlar el riesgo. Si se equivoca, los precios girarán y perderá esa ganancia no realizada. Esa es la realidad del trading.

¿Qué sucede con AMC, otro objetivo de los anti-vendedores en corto? La Figura 5 muestra su patrón de volatilidad. Nuevamente, si la hubiéramos operado, lo cual es poco probable, nos hubiera gustado salir cuando la volatilidad llegó a 2.0, habiendo obtenido dos ganancias antes del siguiente movimiento. Por cierto, eliminamos los dos últimos días de volatilidad anualizada porque los números eran tan grandes (en millones) que no podían mostrarse.

No es probable que haya operado en estos mercados antes del rally a menos que haya estado en contacto con los vendedores “anti-cortos”. Pero el principio de comprar una ruptura y salir con alta volatilidad me ha funcionado. Este enfoque me permitió salir de Tesla (TSLA) cuando la volatilidad alcanzó 0,90, así como en algunos otros mercados. Dejamos pequeñas ganancias sobre la mesa, pero reducimos mucho el riesgo. Esa forma de operar lo mantendrá en el lado correcto del mercado.
 ">
Un lector pregunta:
«El mercado bursátil parece estar comportándose de una forma única o inusual porque normalmente, cuando se disparan los rendimientos de los bonos, también lo hace el VIX, pero esta vez el VIX está cayendo. ¿Está de acuerdo en que esta dinámica del mercado bursátil es inusual y qué puede significar de cara al futuro?»
Es una pregunta razonable.
Esta es la fórmula que prácticamente todos los estudiantes aprenden en su primer curso de finanzas:
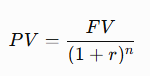
El valor presente (PV) de un activo es igual al valor futuro de sus flujos de caja (FV) dividido entre uno más la tasa de descuento (r), elevado al número de periodos (n).
Si el tipo de interés sube, el valor presente debería bajar.
Es matemático.
Pero, por desgracia, el mercado bursátil no siempre cotiza siguiendo la teoría y las matemáticas.
Este año, el mercado bursátil acumula ganancias de dos dígitos a pesar de que el rendimiento del Treasury a 10 años se ha disparado aproximadamente un 30%.
Puede parecer contradictorio, pero la mayor parte del tiempo, cuando suben los tipos de interés, la bolsa suele comportarse razonablemente bien.
Y cuando los tipos caen rápidamente, eso puede ser una señal mucho peor para el mercado.
¿Por qué?
Porque normalmente los tipos suben cuando el crecimiento económico es más fuerte. Y la Fed suele recortar tipos cuando la economía necesita apoyo.
A comienzos de 2021, muchas personas empezaban a preocuparse por lo que todo el gasto público realizado durante la pandemia podría significar para los tipos y la inflación.
En aquel momento escribí un artículo para Fortune defendiendo que la inflación representaba un riesgo mucho mayor para el mercado bursátil que la simple subida de los tipos de interés.
Elaboré entonces una tabla que mostraba que, históricamente, el mercado bursátil suele soportar bastante bien los periodos de subidas de tipos.
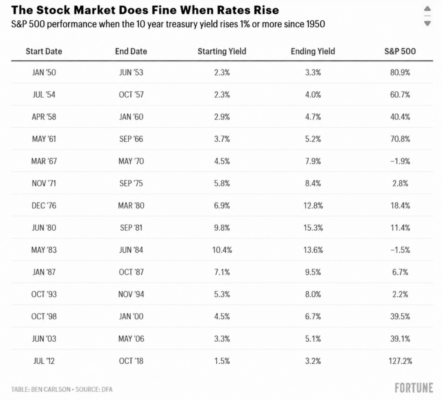
En 12 de las 14 ocasiones en las que el rendimiento del Treasury a 10 años subió un punto porcentual o más, el mercado bursátil terminó registrando ganancias durante todo el periodo.
En algunos casos hubo volatilidad durante el proceso, pero en general la bolsa consiguió absorber esas subidas de tipos.
En aquel artículo escribí: «La inflación es mucho más importante para las acciones que el nivel de los tipos de interés».
Y en 2022 tuvimos ambas cosas: inflación elevada y tipos de interés al alza.
El mercado bursátil cayó un 25%.
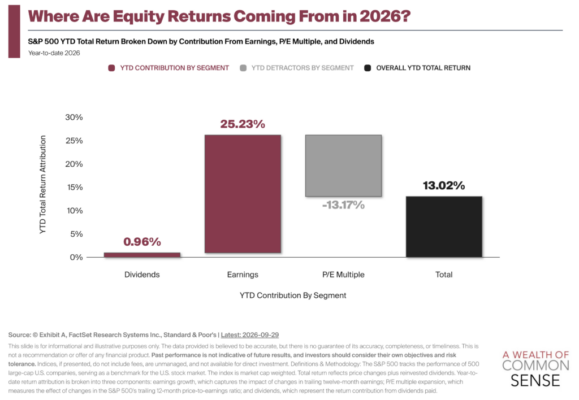
Por eso no existen leyes inamovibles en los mercados.
En ocasiones, las subidas de tipos generan una volatilidad elevada, pero no siempre ocurre así.
La inflación actual no se encuentra ni mucho menos en los niveles alcanzados en 2022.
Hemos pasado de un 2,4% justo antes del inicio de la guerra a un 3,4% en la última lectura.
Sin embargo, el crecimiento económico es ahora mucho más sólido que en 2022.
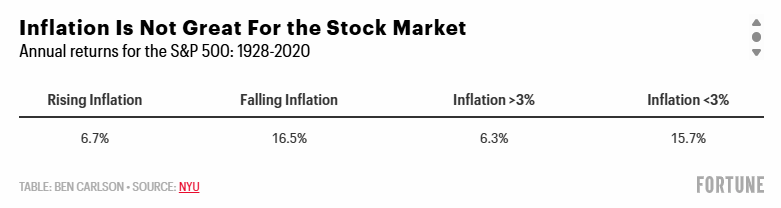
El boom de CAPEX relacionado con la inteligencia artificial no muestra señales de desaceleración.
El mercado laboral está mejorando.
Pero, al mismo tiempo, la guerra en Irán ha provocado un fuerte aumento de los precios de la energía, lo que ha reavivado los temores inflacionistas.
Y, aun así, el mercado bursátil continúa sin inmutarse.
Ayuda que el crecimiento de los beneficios empresariales haya sido muy fuerte este año.
Se podría argumentar que el aumento de los tipos de interés es una de las principales razones por las que los múltiplos de valoración han descendido este año a pesar del fuerte crecimiento de los beneficios.
Los precios de las acciones no están cayendo, pero sí lo están haciendo las valoraciones.
Por tanto, no se pueden analizar los tipos de interés de forma aislada.
Como siempre, hace falta contexto.
Mientras los beneficios empresariales sigan creciendo, resulta difícil encontrar una razón clara para que el mercado bursátil sufra una caída importante.
Sin embargo, a partir de cierto nivel de tipos, los bonos comienzan a competir seriamente con las acciones dentro de las decisiones de asignación de activos.
Actualmente ya es posible obtener entre un 5% y un 7% mediante distintas estrategias de renta fija.
Si los tipos continúan subiendo, habrá inversores que prácticamente no tendrán otra opción que reducir parte de su exposición a bolsa y reasignar ese capital hacia renta fija.
Eso podría provocar claramente más volatilidad en la renta variable.
También sería preocupante para el mercado bursátil que la inflación volviera a aumentar demasiado.
Esto mismo señalé en el artículo de Fortune antes del repunte inflacionista de 2022.
Un poco de inflación no es necesariamente algo malo. Mucha inflación sí podría generar problemas.
Por tanto, evidentemente existe algún nivel a partir del cual los tipos de interés terminarán provocando volatilidad en las acciones.
¿Dónde está exactamente ese nivel?
No lo sé.
 ">
 05/10/2026 – Quizá el mayor desafío al que se han enfrentado los traders durante 2026 sea la integración de la inteligencia artificial (IA) dentro de sus procesos de trading.
Entre los equipos con los que trabajo, se ha producido una rápida evolución en el uso de la IA, comenzando por la recopilación amplia y rápida de noticias e información y avanzando después hacia análisis más complejos, backtesting y automatización de estrategias de trading.
Como señala este artículo, la IA ha pasado de ser simplemente una herramienta de información a convertirse en un auténtico tomador de decisiones.
Por primera vez, estoy observando una reducción del tamaño de los equipos a medida que la IA sustituye funciones tradicionales de analistas y asistentes de trading.
El principal desafío de la IA es que amplía enormemente el ámbito de actuación del trader.
En el pasado, un trader podía filtrar acciones que mostraran determinadas características —por ejemplo, una tendencia definida— y operar una o varias estrategias diseñadas para explotar esas características.
Ahora es perfectamente posible que los motores de IA analicen múltiples mercados mediante múltiples estrategias, convirtiendo de facto a traders individuales en gestores de cartera.
¿Por qué un trader de acciones no podría aplicar estrategias también a divisas, materias primas o mercados de tipos de interés?
¿Por qué un trader especializado en tendencias bursátiles no podría convertirse también en operador de mercados cíclicos o laterales, o en trader de movimientos relativos entre pares de acciones y sectores?
A medida que la IA amplía la capacidad de realizar análisis rápidos, no existe ninguna razón para que un trader no pueda implementar múltiples estrategias en distintos marcos temporales, consiguiendo así una mayor diversificación y un mayor número de formas de generar beneficios.
Pero quizá este no sea el mayor desafío que plantea la IA.
A medida que los motores de IA se vuelven cada vez más potentes y flexibles, disminuye el papel discrecional del trader.
Las ideas que se operan pasan a ser las ideas de la máquina, no necesariamente las intuiciones o análisis del propio trader.
Precisamente los factores que pueden hacer que el trading sea más robusto también pueden reducir aquello que hace que el trading resulte psicológicamente gratificante para muchos traders.
Este es un factor importante que hace que algunos traders sean reacios a adoptar la IA y podría convertir el éxito en los mercados en algo cada vez más desafiante.
Tus dificultades en el trading son precisamente tu camino hacia el crecimiento.
Aquello que te desafía está ahí para cambiarte.
Cada dificultad que aparece en tu operativa está señalando aquello que necesitas mejorar para seguir avanzando.
Uno de los problemas más comunes que he escuchado entre los traders este año es la dificultad para mantener las posiciones abiertas.
Los mercados no se han movido mediante tendencias limpias y fluidas y, además, ha existido un considerable riesgo derivado de titulares y noticias.
El trader que intenta mantener una posición basándose en una visión de largo alcance termina sufriendo continuos movimientos en ambas direcciones y, con frecuencia, se ve obligado a salir para limitar las pérdidas antes de que su idea pueda desarrollarse.
Esto puede resultar muy frustrante.
En muchos casos, esto señala la necesidad de desarrollar mejores herramientas para entrar y salir de las operaciones en marcos temporales más cortos.
Como he señalado anteriormente, lo contrario de un mercado “tendencial” o de “momentum” normalmente no es un mercado “errático” o “imposible de operar”.
Lo contrario de una tendencia es un ciclo.
El mercado se mueve mediante ciclos y, en muchas ocasiones, existen varios ciclos interactuando al mismo tiempo, creando esa sensación de comportamiento errático.
El reto consiste en utilizar indicadores y osciladores capaces de identificar máximos y mínimos de corto plazo dentro del movimiento del mercado y utilizarlos como guías para una operativa más táctica.
Si el seguimiento estratégico de tendencias no está funcionando, la clave consiste en ser ágil y táctico.
En mi caso, opero futuros sobre índices bursátiles y creo barras en los gráficos basadas en unidades de volumen.
Por ejemplo, puedo hacer que cada barra represente 50.000 contratos negociados y analizar en qué posición nos encontramos respecto a las medias móviles calculadas sobre esas barras.
También tengo delante gráficos de más corto plazo, por ejemplo con barras equivalentes a 5.000 contratos.
He comprobado que las barras basadas en volumen normalizan la actividad del mercado a lo largo de la sesión y generan señales útiles de sobrecompra y sobreventa.
Observar cómo los gráficos construidos con barras de menor volumen atraviesan sus ciclos resulta útil para encontrar buenos puntos de entrada y salida en relación con los gráficos de mayor volumen.
Muchas veces nos frustramos con nuestro trading porque los patrones relevantes que está formando el mercado actual son diferentes de los patrones que nosotros estamos buscando.
Observar qué está ocurriendo en marcos temporales más cortos puede resultar muy útil para operar de manera más ágil movimientos de mayor duración.
Nuestros desafíos en el trading tienen un propósito: hacernos mejores ampliando y perfeccionando aquello que hacemos.
Arcu egestas pellentesque non commodo consequat. Adipiscing arcu risus leo viverra accumsan. Massa orci eget molestie odio euismod. Mauris lectus aliquet netus enim lacinia scelerisque. A sodales fermentum pulvinar lobortis ut amet, elementum amet. Commodo eget nulla auctor viverra eget lectus eros. Vehicula ultricies molestie volutpat sagittis viverra nulla eu.
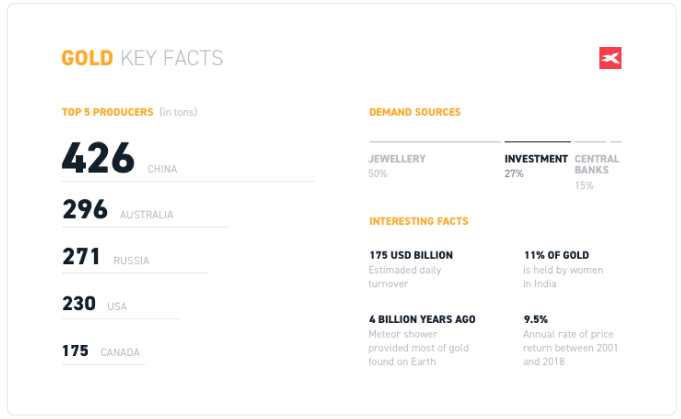
Lorem ipsum dolor sit amet enim. Etiam ullamcorper. Suspendisse a pellentesque dui, non felis. Maecenas malesuada elit lectus felis, malesuada ultricies.
One of the issues complicating the Ukrainian presidential election at the end of March is that no one, including pollsters, knows how many people still live in the country. Waves of Ukrainians have been emigrating and counting them isn’t easy. Official statistics are deceptively detailed. The latest population count, from December 2018, is 42,177,579. According to the Ukrainian State Statistical Service, there was a sharp drop in population between 2014 and 2015, when Ukraine lost Russian-annexed Crimea and couldn’t run counts in the eastern regions of the country, controlled by Russian proxies.
Ukrainian communities are growing fast in the Baltic states too, where a worker can make far more than in Ukraine. In Lithuania they’re the largest group of resident foreigners and their number increased 55 percent last year. In Estonia, a record inflow of Ukrainians was registered in 2018. Russia, which many consider to be in a state of war with Ukraine, issued 77,000 residence permits to Ukrainians; 81,000 became Russian citizens.
That, quite likely, is inaccurate. Government statistics show a slight population increase in the first 11 months of 2018, though the number of internal refugees from the areas controlled by pro-Russian forces — the biggest source of inbound migration in recent years -- did not grow during this period. The giveaway is that data from neighboring countries show that large numbers of Ukrainians are moving, especially to eastern Europe, and more have been tempted to do so since the EU introduced visa-free travel in June 2017. Europe’s official statistical service, Eurostat, is slow to release migration data.
Migrant remittances, which last year amounted to 13.8 percent of Ukraine’s economic output, according to the World Bank, are perhaps the best measure of the Ukrainian population outflow. With the visa-free regime, it’s not easy to track those who do so on a seasonal basis.
Lorem ipsum dolor sit amet enim. Etiam ullamcorper. Suspendisse a pellentesque dui, non felis. Maecenas malesuada elit lectus felis, malesuada ultricies.
Lorem ipsum dolor sit amet enim. Etiam ullamcorper. Suspendisse a pellentesque dui, non felis. Maecenas malesuada elit lectus felis, malesuada ultricies.
Lorem ipsum dolor sit amet enim. Etiam ullamcorper. Suspendisse a pellentesque dui, non felis. Maecenas malesuada elit lectus felis, malesuada ultricies.