Analizamos una anomalía de calendario multiactivo alrededor de las elecciones federales estadounidenses que resulta consistente entre distintos activos y sencilla de operar.
Aunque nuestro estudio anterior documentó una sólida deriva previa a las elecciones, la valoración transversal entre activos de su resolución en D+1 seguía sin estar estudiada más allá del SPY.
Utilizando una cesta diversificada de ETFs que abarca tecnología, mercados emergentes, inmobiliario, crédito high yield, oro, petróleo y divisas, mostramos que el propio día de las elecciones presenta un comportamiento neutral o ligeramente positivo. Una posición larga equiponderada en D0 genera una modesta rentabilidad anual del 1,03%, con un Sharpe de 0,19. La utilizamos como grupo de control del experimento, pero no como estrategia operable.
Sin embargo, la sesión inmediatamente posterior a las elecciones muestra una venta sistemática en los siete componentes, a medida que desaparece la prima de incertidumbre política.
Una estrategia corta equiponderada en D+1 obtiene una rentabilidad anualizada del 1,86%, con un ratio Sharpe de 0,31 y un drawdown máximo del −4,16%, pese a estar invertida únicamente durante 13 sesiones a lo largo de 26 años.
Los Treasuries de vencimiento intermedio muestran el patrón contrario: caen durante las cuatro sesiones anteriores a las elecciones y suben desde D0 hasta D+2, con un ratio Sharpe de 0,48.
1. Introducción
Las elecciones federales estadounidenses se celebran en fechas fijas y provocan una reevaluación en tiempo real de las expectativas fiscales, regulatorias, comerciales y geopolíticas.
Aunque la deriva preelectoral de la renta variable ya ha sido documentada, la dinámica multiactivo asociada a la resolución de la incertidumbre continúa poco estudiada más allá del S&P 500.
Este estudio muestra que la prima acumulada antes de la votación desaparece durante la mañana posterior a las elecciones.
Los activos de riesgo caen conjuntamente, la duración se recupera y una estrategia basada en reglas permite capturar este movimiento sin necesidad de predecir qué partido ganará.
Denominamos a este fenómeno “vacío de volatilidad postelectoral”.
2. Fundamentos teóricos y revisión de la literatura
La estrategia se apoya en dos hechos previamente documentados.
Goodell y Vähämaa (2013) identificaron la fase de acumulación de incertidumbre: durante los ciclos presidenciales estadounidenses entre 1992 y 2008, el VIX aumentaba a medida que crecía la probabilidad de victoria del candidato que finalmente ganaría.
La ansiedad política se compraba de antemano y quedaba reflejada en puntos de volatilidad, no en votos.
Chan y Marsh (2021) ampliaron el análisis y mostraron que las elecciones de mitad de mandato generan al menos una prima de valoración similar.
Las primas de renta variable alcanzaron una media anualizada del 15,41% durante los meses posteriores a elecciones de mitad de mandato, frente al 2,98% durante el resto de periodos, mientras que las primas de los Treasuries disminuían a medida que desaparecía la incertidumbre.
Ambos estudios utilizan horizontes mensuales.
3. Motivación y contribución
Vojtko y Cisár (2020) muestran que la renta variable estadounidense tiende a subir aproximadamente un 2,5% durante los seis días anteriores a las elecciones.
Una inversión inicial de 10.000 dólares habría crecido hasta 22.500 dólares durante 210 días de exposición entre 1950 y 2018.
Esto demostró que puede existir alpha de calendario incluso cuando los acontecimientos presentan una frecuencia muy baja.
Nuestro estudio amplía este enfoque desde un único índice hacia un universo multiactivo y desde la acumulación de la prima hasta su resolución.
4. Datos y metodología
4.1 Descripción de los datos: universo de inversión y construcción de la muestra
Para asegurar una muestra consistente dentro de la era moderna de ETFs, establecemos como fecha inicial obligatoria el 16 de diciembre de 1998, fecha de lanzamiento de XLK.
No se incluye ninguna observación anterior.
La muestra efectiva de cada activo depende de su propia fecha de lanzamiento:
- XLK – Tecnología: 16/12/1998.
- SPY – S&P 500: 22/01/1993, aunque truncado al inicio de XLK.
- IYR – Inmobiliario: 12/06/2000.
- IEF – Treasuries a 7-10 años: 22/07/2002.
- EEM – Mercados emergentes: 07/04/2003.
- GLD – Oro: 18/11/2004.
- USO – Petróleo: 10/04/2006.
- HYG – High Yield: 04/04/2007.
- UDN – Posición bajista en dólar: 20/02/2007.
Los diferenciales XLK-SPY, EEM-SPY e IYR-SPY permiten aislar la beta electoral específica de cada activo.
HYG, GLD, USO y UDN se utilizan en términos absolutos.
La cesta completa de siete activos solo está disponible desde las elecciones del 4 de noviembre de 2008, cuando ya existían HYG, USO y UDN.
4.2 Muestra de eventos: elecciones federales estadounidenses de 2000-2024
Analizamos las 13 elecciones federales estadounidenses celebradas después del lanzamiento de XLK, incluyendo tanto elecciones presidenciales como de mitad de mandato entre 2000 y 2024:
- 07/11/2000 – Presidenciales.
- 05/11/2002 – Midterms.
- 02/11/2004 – Presidenciales.
- 07/11/2006 – Midterms.
- 04/11/2008 – Presidenciales.
- 02/11/2010 – Midterms.
- 06/11/2012 – Presidenciales.
- 04/11/2014 – Midterms.
- 08/11/2016 – Presidenciales.
- 06/11/2018 – Midterms.
- 03/11/2020 – Presidenciales.
- 08/11/2022 – Midterms.
- 05/11/2024 – Presidenciales.
En total se analizan 13 elecciones, de las cuales nueve cuentan con cobertura multiactivo completa entre 2008 y 2024.
4.3 Metodología del estudio de eventos
La metodología es sencilla, sin look-ahead y sin filtros complejos. Cada elección constituye una observación.
- D−1: rentabilidad desde el cierre de D−2 hasta el cierre de D−1.
- D0: día de las elecciones.
- D+1: rentabilidad desde el cierre de D0 hasta el cierre de D+1.
5. Hipótesis y desarrollo
La ventana posterior a las elecciones muestra una reversión generalizada de la prima de incertidumbre política.
Los activos de riesgo —XLK-SPY, EEM-SPY, IYR-SPY, HYG, GLD, USO y UDN— presentan rentabilidades neutrales o ligeramente positivas en D0 mientras la prima permanece incorporada en los precios.
La estrategia larga equivalente genera aproximadamente un 1% anual, con un Sharpe inferior a 0,2: un carry positivo, pero no una oportunidad de trading suficientemente atractiva.
En D+1, las rentabilidades pasan a ser negativas a medida que desaparece esa prima.
Los Treasuries de vencimiento intermedio, representados por IEF, muestran la rotación inversa: rentabilidades negativas entre D−4 y D−1 conforme aumentan las primas por plazo, y positivas entre D0 y D+2 a medida que estas se normalizan.
Los inversores pagan una elevada prima por asegurarse frente a la incertidumbre política antes de votar y rompen esa póliza en la apertura de D+1.
No es necesario predecir quién gana. Simplemente se captura el vencimiento de una prima vinculada a un calendario legal conocido de antemano.
No hay apuesta partidista: únicamente deterioro de la prima de incertidumbre.
6. Resultados empíricos y comportamiento de las carteras
6.1 Resultado principal: reversión entre D0 y D+1
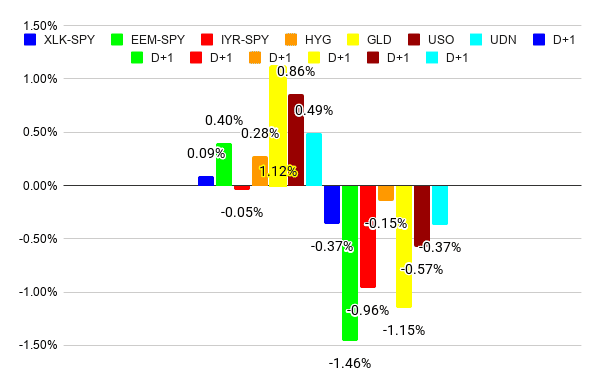
La Figura 1 muestra la distribución de rentabilidades de la cesta multiactivo durante D0 y D+1.
D0 se concentra cerca de cero con un ligero sesgo positivo, mientras que D+1 se desplaza hacia rentabilidades negativas en todos los componentes, señalando una liquidación generalizada de la prima una vez conocidos los resultados.
El patrón es consistente entre activos y ciclos y no está provocado por valores atípicos.
D0 neutral, D+1 negativo: vencimiento generalizado de la prima.
6.2 Pruebas de robustez: componentes individuales y carteras combinadas
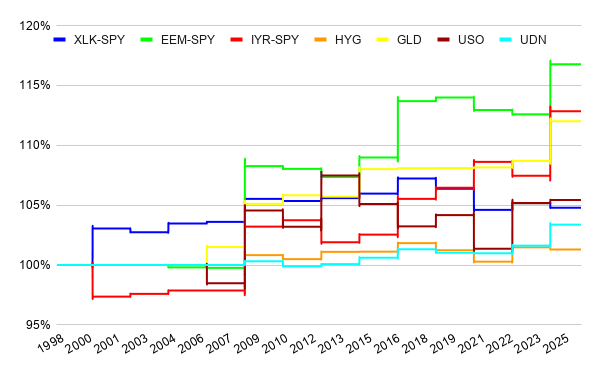
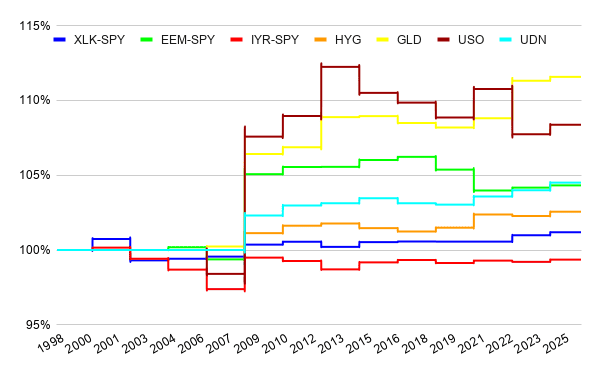
La Figura 2 muestra el comportamiento acumulado de vender en corto individualmente cada activo en D+1.
Los siete componentes contribuyen positivamente, destacando los movimientos en mercados emergentes, inmobiliario y oro.
Si invertimos la estrategia y compramos la misma cesta durante D0 durante una única sesión, obtenemos una rentabilidad anualizada del 1,03%, un ratio Sharpe de 0,19 y un drawdown máximo del −5,83%.
Los activos utilizados como coberturas de crisis —GLD, USO y UDN— explican prácticamente toda la deriva positiva, mientras que los diferenciales de renta variable permanecen cerca de cero.
Además, noviembre de 2008 genera gran parte de toda la rentabilidad acumulada de la estrategia en una única sesión.
El resultado es real, pero débil, con un estadístico t cercano a 1,1, por lo que no se continúa explorando esta estrategia.
Las coberturas de crisis —GLD, USO y UDN— muestran una modesta deriva positiva durante D0; los diferenciales de renta variable permanecen planos e IYR-SPY resulta ligeramente negativo.
Siete componentes, nueve ciclos y un único factor explicativo: la resolución de la incertidumbre.
La Figura 4 combina todos los componentes mediante una posición corta equiponderada en D+1.
El rendimiento se concentra especialmente en ciclos de elevada incertidumbre como 2008, 2016 y 2024.
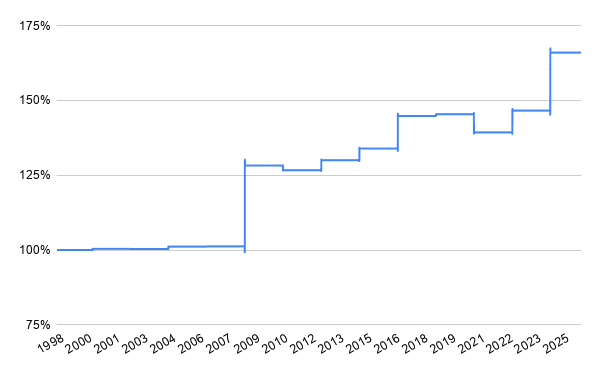
Confirma que noviembre de 2008 explica gran parte de toda la rentabilidad acumulada en una única sesión.
Precisamente esa debilidad estadística constituye parte del resultado.
La estrategia larga en D0 obtiene un carry del 1,03% asumiendo un riesgo de cola que no está suficientemente remunerado.
La verdadera oportunidad aparece al vender el movimiento posterior a las elecciones en D+1.
Si la estrategia larga fuera realmente sólida, ambos lados deberían capturar la misma prima gradual.
Sin embargo, lo que observamos se parece más al vencimiento de una opción al cierre: hay carry mientras la incertidumbre permanece activa y devolución de esa prima cuando desaparece.
Mantener riesgo largo en D0 es recoger monedas delante de una apisonadora. La posición corta en D+1 es la que realmente captura la ventaja.
Tabla 1. Resumen riesgo/rentabilidad de las estrategias electorales multiactivo, 2008-2024.
| Estrategia | Rentabilidad anual | Volatilidad | Sharpe | Drawdown máximo | Calmar |
|---|---|---|---|---|---|
| D+1 corto equiponderado | 1,86% | 6,08% | 0,31 | −4,16% | 0,45 |
| D0 largo equiponderado | 1,03% | 5,48% | 0,19 | −5,83% | 0,18 |
Ningún componente depende de los demás para producir el resultado: las rentabilidades por operación de las posiciones cortas en D+1 oscilan desde aproximadamente +0,13% en tecnología hasta +1,81% en mercados emergentes.
La cesta no está sostenida por un único activo. El efecto es amplio.
La cartera equiponderada acumula un 1,86% anualizado, un Sharpe de 0,31 y únicamente un −4,16% de drawdown máximo durante nueve ciclos con cobertura completa.
7. Discusión e interpretación económica: rotación de duración en renta fija
7.1 Ventana del evento: IEF desde D−5 hasta D+5
Los Treasuries de vencimiento intermedio muestran el patrón inverso.
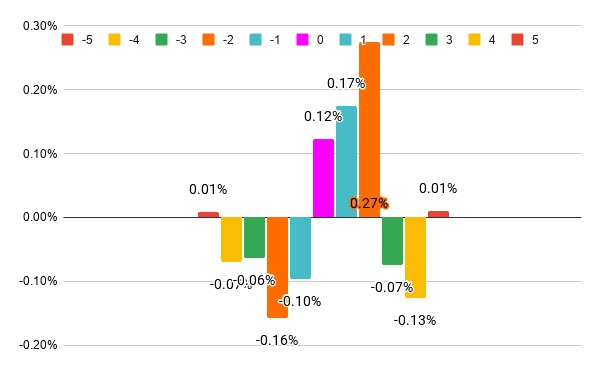
La Figura 6 muestra el comportamiento de IEF desde D−5 hasta D+5, con rentabilidades negativas antes de las elecciones a medida que los inversores reducen duración y aumentan las primas por plazo.
Posteriormente aparecen rentabilidades positivas desde D0 hasta D+2, conforme las expectativas sobre tipos se estabilizan.
Reducción de riesgo antes de las elecciones y vuelta al riesgo después: la imagen especular del movimiento en activos de riesgo.
7.2 Rentabilidad de la cartera: rotación en IEF
La estrategia consiste en vender IEF desde D−4 hasta D−1 y comprarlo desde D0 hasta D+2.
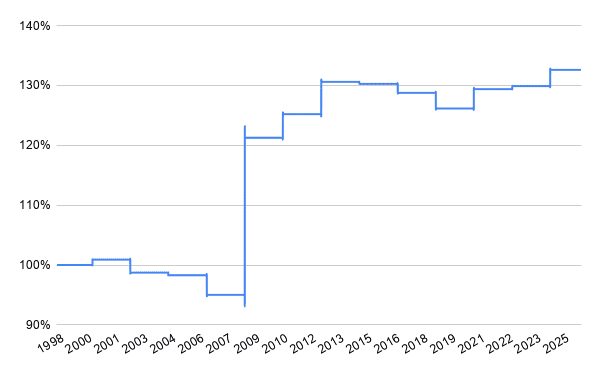
La Figura 7 muestra que ambas patas generan rentabilidad de forma consistente, confirmando que la rotación no depende exclusivamente de uno de los dos lados.
La Figura 8 muestra el resultado combinado.
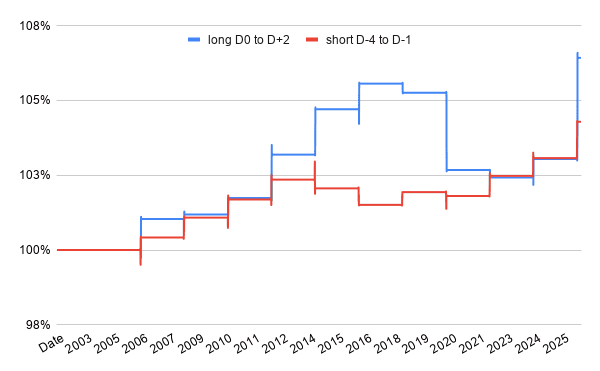
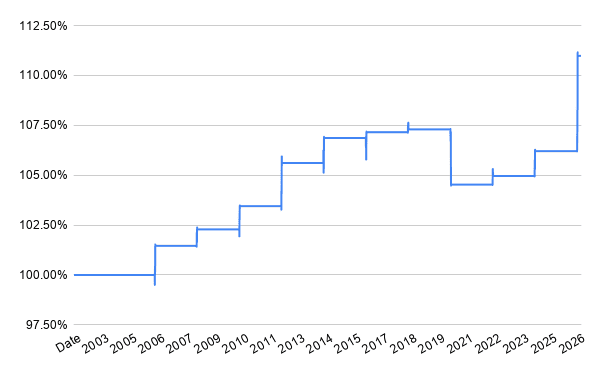
Tabla 2. Resumen riesgo/rentabilidad de la estrategia de rotación en IEF, 2002-2024.
| Rentabilidad anual | Volatilidad | Sharpe | Drawdown máximo | Calmar |
|---|---|---|---|---|
| 0,43% | 0,91% | 0,48 | −2,87% | 0,15 |
La estrategia de rotación en IEF —corta de D−4 a D−1 y larga de D0 a D+2— genera una rentabilidad anualizada del 0,43%, con un Sharpe de 0,48, una volatilidad del 0,91% y un drawdown máximo del −2,87%.
Es exactamente la imagen opuesta del vacío postelectoral observado en los activos de riesgo.
La duración se vende cuando aumentan las primas por plazo antes de las elecciones y se compra cuando esas primas desaparecen una vez contabilizados los votos.
8. Conclusión
Documentamos dos estrategias de calendario sencillas en su construcción pero respaldadas por una lógica económica clara.
La primera consiste en vender activos de riesgo en D+1.
Funciona porque la prima de incertidumbre política desaparece una vez que las elecciones ofrecen una respuesta, independientemente de cuál sea esa respuesta.
La estrategia larga equivalente en D0 genera únicamente un 1,03% anual, con un Sharpe de 0,19 y un Calmar de 0,18.
Es un carry estadísticamente débil que confirma que la prima ya está incorporada antes del cierre, pero no ofrece suficiente fortaleza para convertirse en una estrategia atractiva.
La estrategia corta en D+1 genera un 1,86% anualizado operando únicamente un día cada dos años, con un Sharpe de 0,31 y un drawdown máximo del −4,16%.
Nueve elecciones, siete activos y todos moviéndose en la misma dirección.
Veinticuatro horas de riesgo cada dos años.
El 99,6% restante del tiempo, el capital permanece sin utilizar.
La segunda estrategia consiste en rotar la duración en IEF: corto antes de las elecciones y largo después.
Obtiene un Sharpe de 0,48, una volatilidad del 0,91% y un drawdown del −2,87%.
Su rentabilidad absoluta es inferior, pero su rendimiento ajustado al riesgo es superior y complementa a la estrategia corta en activos de riesgo de D+1.
Juntas forman una sencilla estrategia electoral:
vender la noticia en los activos de riesgo y comprar la caída en duración.
En un entorno dominado por primas saturadas y modelos cada vez más complejos, esta estrategia únicamente requiere conocer el calendario electoral y tener la disciplina suficiente para esperar dos años para operar una única sesión.
La próxima fecha prevista es el 3 de noviembre de 2026.
Autor: Cyril Dujava, Quant Analyst, Quantpedia.