Un lector pregunta:
«¿Existen estudios que respalden el éxito del trend following o del momentum? Algo que demuestre que el momentum puede funcionar para el inversor minorista y no solo para unos pocos hedge funds. Soy bastante partidario de la hipótesis de los mercados eficientes y me cuesta alejarme de mis fondos indexados.»
No me considero precisamente un discípulo de la hipótesis de los mercados eficientes. Me identifico más con la idea de John Bogle de que los costes importan.
Los fondos indexados fueron mi primer amor en los mercados. Desde el principio me parecieron una solución perfectamente lógica.
Soy un firme defensor de saber qué tienes en cartera y por qué lo tienes. Tardé bastante en convencerme de las estrategias de trend following y momentum. Comprender la investigación y la psicología que hay detrás de ellas fue lo que finalmente hizo que tuvieran sentido para mí.
Vamos a ponernos un poco técnicos.
Trend following
AQR publicó un estudio titulado A Century of Evidence on Trend-Following Investing.
Utilizaron datos históricos de acciones, bonos, materias primas y divisas desde 1880.
La idea básica consiste en comprar los activos que están en tendencia alcista y vender los que se encuentran en tendencia bajista.
La estrategia funcionó en todas esas clases de activos a lo largo de más de 100 años de datos, lo que sugiere que no se trata simplemente de un patrón afortunado observado durante las últimas décadas.
El estudio utiliza carteras long/short que no son necesariamente aplicables a la mayoría de los inversores, pero los resultados cuentan una historia bastante convincente.
La idea fundamental del trend following —y también del momentum— consiste en dejar correr las ganancias y cortar rápidamente las pérdidas.
Mi primer contacto con el trabajo de mi amigo Meb Faber fue a través de su estudio A Quantitative Approach to Tactical Asset Allocation.
El momento en el que se publicó fue extraordinario. Meb lanzó el trabajo en la primavera de 2007, apenas cinco meses antes del máximo que precedió a la Gran Crisis Financiera.
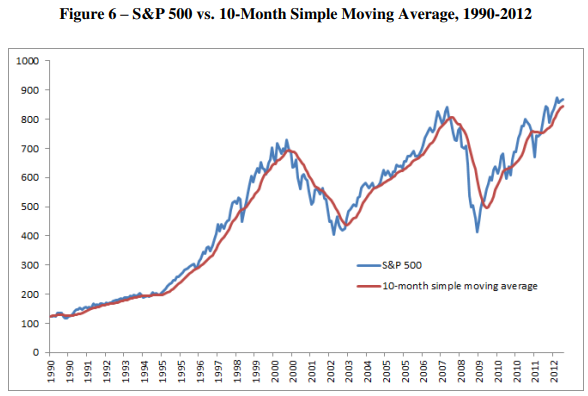
La investigación analizaba una regla extremadamente sencilla: mantener un activo mientras su precio se encuentre por encima de su media móvil de 10 meses y pasar a efectivo cuando caiga por debajo.
Es una regla muy simple, pero esa simplicidad puede resultar extraordinariamente eficaz durante un fuerte drawdown bursátil.
Esta regla no es infalible. Produce señales falsas y episodios de whipsaw. Sin embargo, puede actuar como una póliza de seguro frente a los grandes desplomes del mercado.
Meb también aplicó esta regla a acciones, bonos, inmobiliario y materias primas desde principios del siglo XX.
Las diferentes clases de activos generaron rentabilidades similares a las obtenidas mediante una estrategia de comprar y mantener, pero con drawdowns considerablemente menores.
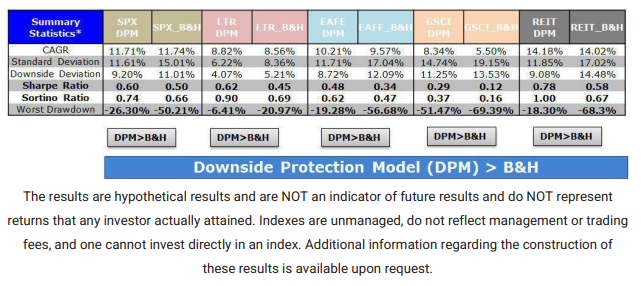
Otro de mis quant favoritos, Wes Gray, escribió un trabajo titulado Avoiding the Big Drawdowns with Trend-Following Strategies, centrado especialmente en los beneficios conductuales de estas estrategias.
Wes utilizó dos señales de tendencia diferentes: una regla de momentum absoluto a 12 meses y otra basada en medias móviles. Después combinó ambas al 50% para diversificar la señal.
También probó estos indicadores sobre acciones estadounidenses, bonos, acciones internacionales, REITs y materias primas.
Las rentabilidades fueron similares, pero con una volatilidad ligeramente inferior y una mejora importante en los drawdowns máximos.
Las matemáticas resultan interesantes para los aficionados a las hojas de cálculo como yo, pero considero todavía más relevante el componente conductual para la mayoría de los inversores.
Wes escribió lo siguiente:
«Creemos que existe una explicación conductual detrás del éxito de los sistemas de trend following. Pensemos en el concepto de aversión dinámica al riesgo, es decir, la idea de que los seres humanos no mantenemos un comportamiento estable frente al riesgo y la recompensa: nuestro apetito por el riesgo cambia en función de nuestras experiencias recientes.»
El trend following no es perfecto, pero puede actuar como una válvula de escape psicológica, algo que muchos inversores necesitan para sobrevivir a un gran desplome del mercado.
Esa es parte de mi investigación favorita sobre trend following.
Momentum
Ahora pasemos al momentum, que se parece al trend following, pero no es exactamente lo mismo.
El trend following analiza la dirección absoluta de una clase de activo respecto a su propia historia.
Si la tendencia es alcista, permaneces invertido.
Si la tendencia es bajista, pasas a algo más seguro.
El momentum, en cambio, es una medida relativa.
Se clasifica un grupo de acciones según su comportamiento durante un periodo determinado, normalmente entre 3 y 12 meses.
Después se compran las acciones que más han subido porque, históricamente, tienden a seguir haciéndolo durante algún tiempo.
Esto no funciona con todas las acciones ni en todos los periodos, pero una cartera diversificada de acciones con momentum ha demostrado ser una estrategia eficaz a largo plazo.
El estudio clásico sobre momentum fue publicado por Jegadeesh y Titman en 1993 con el título Returns to Buying Winners and Selling Losers.
Este trabajo situó al momentum en el mapa de la investigación financiera.
Los autores demostraron que las acciones que habían obtenido buenos resultados durante los 3-12 meses anteriores tendían a seguir comportándose bien durante los siguientes 3-12 meses, mientras que las perdedoras tendían a continuar obteniendo malos resultados.
A primera vista, esto parece poco intuitivo, pero cuando se tiene en cuenta el comportamiento gregario de los inversores, el momentum se convierte en una consecuencia bastante natural de la psicología humana.
Este estudio dio lugar a una enorme cantidad de investigaciones posteriores.
Cinco años después, Rouwenhorst publicó International Momentum Strategies, donde analizó el factor momentum fuera de Estados Unidos.
La estrategia funcionó en una docena de mercados bursátiles europeos.
La razón por la que los investigadores prueban estas estrategias en distintos mercados y clases de activos es sencilla: quieren comprobar que no se trata simplemente de una anomalía estadística.
En lenguaje cuantitativo, buscamos que una estrategia sea robusta.
Finalmente, dado que el lector que plantea esta pregunta es un firme defensor de la hipótesis de los mercados eficientes, merece la pena leer Dissecting Anomalies, de Eugene Fama y Ken French, dos de los principales referentes académicos de esa teoría.
En este trabajo someten a prueba distintas estrategias factoriales, entre ellas momentum, accruals, emisión neta de acciones, crecimiento de activos y rentabilidad empresarial, utilizando compañías de todos los tamaños.
Estas son algunas de las conclusiones del estudio:
«La principal anomalía es el momentum»: las acciones con bajas rentabilidades durante el último año tienden a continuar obteniendo bajas rentabilidades durante los siguientes meses, mientras que aquellas con buenas rentabilidades pasadas tienden a seguir ofreciendo rendimientos elevados.
Los autores también se preguntan qué anomalías aparecen en todos los grupos de tamaño y producen rentabilidades que varían sistemáticamente desde los valores más bajos hasta los más altos.
El momentum cumple ambos criterios.
En otras palabras, incluso Fama y French terminan admitiendo, aunque sea a regañadientes, que el momentum funciona.
¿Necesitas realmente estas estrategias?
Después de revisar toda esta investigación, la pregunta verdaderamente importante es la siguiente:
¿Necesitas estrategias de trend following o momentum dentro de tu cartera?
El hecho de que existan estrategias de inversión que «funcionan» no significa que necesariamente encajen en tu cartera.
No tiene sentido intentar encajar una pieza cuadrada en un agujero redondo.
El S&P 500 ya funciona, en cierto modo, como una de las mayores estrategias de momentum del mundo.
Los quants suelen enfadarse cuando digo esto porque técnicamente no representa el verdadero factor momentum, sino beta.
Sin embargo, cualquier índice ponderado por capitalización permite por definición que los ganadores aumenten su peso y los perdedores lo reduzcan.
Soy un enorme defensor de la diversificación.
Para construir una cartera resistente capaz de sobrevivir a una amplia variedad de entornos económicos y de mercado, conviene diversificar por clase de activo, geografía, capitalización bursátil y estrategia.
Me gustan los beneficios de diversificación que pueden aportar el momentum y el trend following.
Muchos inversores consideran excesivo incorporar este tipo de estrategias a su plan de inversión.
Al final, tienes que hacer aquello que funcione para ti.
Pero nunca inviertas en algo que no comprendas o en lo que realmente no creas.