Un lector pregunta:
«El mercado bursátil parece estar comportándose de una forma única o inusual porque normalmente, cuando se disparan los rendimientos de los bonos, también lo hace el VIX, pero esta vez el VIX está cayendo. ¿Está de acuerdo en que esta dinámica del mercado bursátil es inusual y qué puede significar de cara al futuro?»
Es una pregunta razonable.
Esta es la fórmula que prácticamente todos los estudiantes aprenden en su primer curso de finanzas:
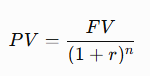
El valor presente (PV) de un activo es igual al valor futuro de sus flujos de caja (FV) dividido entre uno más la tasa de descuento (r), elevado al número de periodos (n).
Si el tipo de interés sube, el valor presente debería bajar.
Es matemático.
Pero, por desgracia, el mercado bursátil no siempre cotiza siguiendo la teoría y las matemáticas.
Este año, el mercado bursátil acumula ganancias de dos dígitos a pesar de que el rendimiento del Treasury a 10 años se ha disparado aproximadamente un 30%.
Puede parecer contradictorio, pero la mayor parte del tiempo, cuando suben los tipos de interés, la bolsa suele comportarse razonablemente bien.
Y cuando los tipos caen rápidamente, eso puede ser una señal mucho peor para el mercado.
¿Por qué?
Porque normalmente los tipos suben cuando el crecimiento económico es más fuerte. Y la Fed suele recortar tipos cuando la economía necesita apoyo.
A comienzos de 2021, muchas personas empezaban a preocuparse por lo que todo el gasto público realizado durante la pandemia podría significar para los tipos y la inflación.
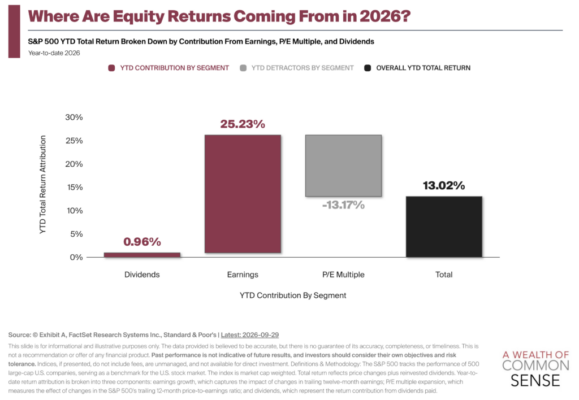
En aquel momento escribí un artículo para Fortune defendiendo que la inflación representaba un riesgo mucho mayor para el mercado bursátil que la simple subida de los tipos de interés.
Elaboré entonces una tabla que mostraba que, históricamente, el mercado bursátil suele soportar bastante bien los periodos de subidas de tipos.
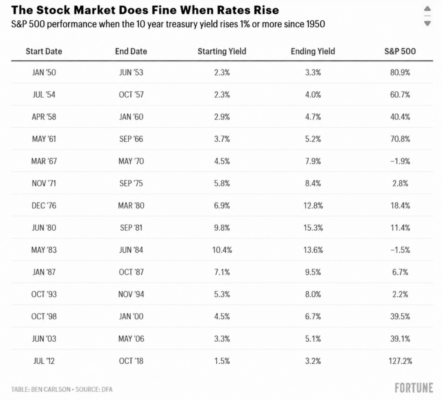
En 12 de las 14 ocasiones en las que el rendimiento del Treasury a 10 años subió un punto porcentual o más, el mercado bursátil terminó registrando ganancias durante todo el periodo.
En algunos casos hubo volatilidad durante el proceso, pero en general la bolsa consiguió absorber esas subidas de tipos.
En aquel artículo escribí: «La inflación es mucho más importante para las acciones que el nivel de los tipos de interés».
Y en 2022 tuvimos ambas cosas: inflación elevada y tipos de interés al alza.
El mercado bursátil cayó un 25%.
Por eso no existen leyes inamovibles en los mercados.
En ocasiones, las subidas de tipos generan una volatilidad elevada, pero no siempre ocurre así.
La inflación actual no se encuentra ni mucho menos en los niveles alcanzados en 2022.
Hemos pasado de un 2,4% justo antes del inicio de la guerra a un 3,4% en la última lectura.
Sin embargo, el crecimiento económico es ahora mucho más sólido que en 2022.
El boom de CAPEX relacionado con la inteligencia artificial no muestra señales de desaceleración.
El mercado laboral está mejorando.
Pero, al mismo tiempo, la guerra en Irán ha provocado un fuerte aumento de los precios de la energía, lo que ha reavivado los temores inflacionistas.
Y, aun así, el mercado bursátil continúa sin inmutarse.
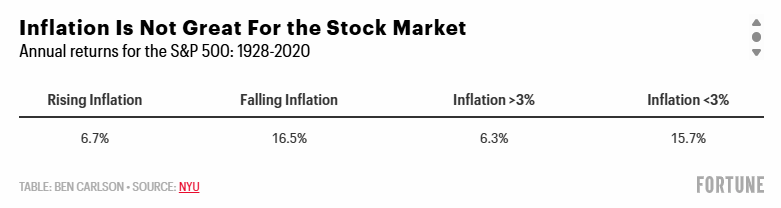
Ayuda que el crecimiento de los beneficios empresariales haya sido muy fuerte este año.
Se podría argumentar que el aumento de los tipos de interés es una de las principales razones por las que los múltiplos de valoración han descendido este año a pesar del fuerte crecimiento de los beneficios.
Los precios de las acciones no están cayendo, pero sí lo están haciendo las valoraciones.
Por tanto, no se pueden analizar los tipos de interés de forma aislada.
Como siempre, hace falta contexto.
Mientras los beneficios empresariales sigan creciendo, resulta difícil encontrar una razón clara para que el mercado bursátil sufra una caída importante.
Sin embargo, a partir de cierto nivel de tipos, los bonos comienzan a competir seriamente con las acciones dentro de las decisiones de asignación de activos.
Actualmente ya es posible obtener entre un 5% y un 7% mediante distintas estrategias de renta fija.
Si los tipos continúan subiendo, habrá inversores que prácticamente no tendrán otra opción que reducir parte de su exposición a bolsa y reasignar ese capital hacia renta fija.
Eso podría provocar claramente más volatilidad en la renta variable.
También sería preocupante para el mercado bursátil que la inflación volviera a aumentar demasiado.
Esto mismo señalé en el artículo de Fortune antes del repunte inflacionista de 2022.
Un poco de inflación no es necesariamente algo malo. Mucha inflación sí podría generar problemas.
Por tanto, evidentemente existe algún nivel a partir del cual los tipos de interés terminarán provocando volatilidad en las acciones.
¿Dónde está exactamente ese nivel?
No lo sé.