La semana pasada fue relativamente tranquila en cuanto a datos económicos, pero los indicadores publicados siguieron apuntando a una economía sólida. El crecimiento semanal del empleo privado medido por ADP aumentó por quinta semana consecutiva y alcanzó un máximo de tres meses, mientras que las solicitudes de subsidio por desempleo cayeron a mínimos de varios años.
El PMI no manufacturero del ISM se mantuvo sólido en 54,9 en septiembre, aunque su componente de precios pagados saltó hasta 74,0, el nivel más alto desde julio de 2022.
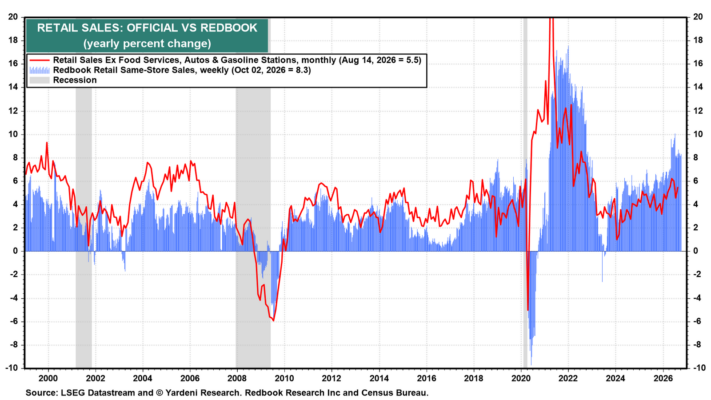
Las ventas comparables de Redbook aumentaron un 8,3% interanual durante la semana del 2 de octubre, señalando una fortaleza continuada del consumo, mientras que la encuesta de consumidores de la Fed de Nueva York mostró que tanto las expectativas de crecimiento del gasto como las expectativas de inflación a un año alcanzaron máximos de tres años.
Los datos sugieren que la Fed tiene buenos motivos para mantener una postura restrictiva.
En este sentido, las actas de la reunión de septiembre del FOMC mostraron que la mayoría de los responsables monetarios eran favorables a otra subida de tipos antes de final de año, mientras que varios consideraban que la política monetaria era apenas restrictiva, si es que lo era.
Coincidimos en que está justificado un mayor endurecimiento.
Sin embargo, los comentarios recientes del presidente de la Fed de Nueva York, John Williams, del vicepresidente de la Fed, Philip Jefferson, y del gobernador Christopher Waller sugieren cierta flexibilidad respecto al momento de la próxima subida.
Los mercados asignan actualmente una probabilidad del 17,2% a una subida en octubre y del 71,6% a una subida en diciembre.
Los datos de inflación de esta semana podrían modificar esas probabilidades.
Una lectura del IPC superior a lo esperado el miércoles podría llevar al mercado a descontar una subida en octubre y aumentar la presión sobre la Fed después del incremento unánime de 25 puntos básicos de septiembre, que el presidente de la Fed, Kevin Warsh, describió como la retirada de “una dosis de acomodación”.
Un IPC en línea con las previsiones o inferior favorecería una postura más paciente.
Warsh hablará el jueves por la tarde durante las reuniones anuales del FMI y el Banco Mundial en Bangkok.
1. Inflación
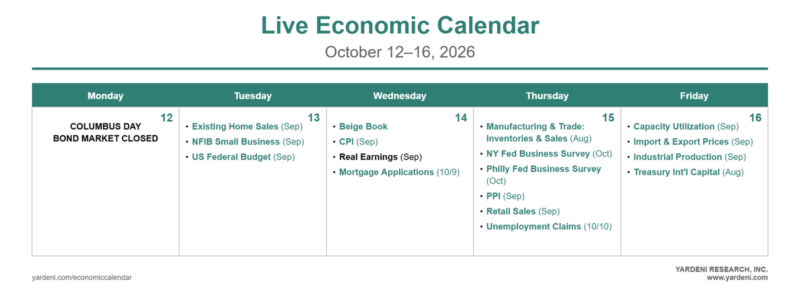
Los informes de IPC y PPI de septiembre se publicarán el miércoles y jueves, respectivamente.
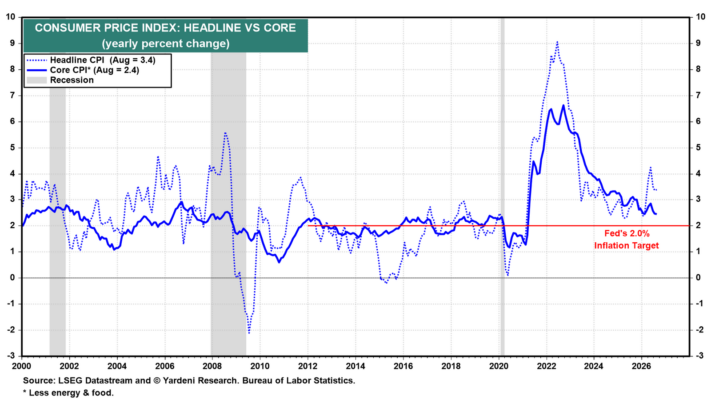
El modelo Inflation Nowcast de la Fed de Cleveland proyecta un fuerte aumento mensual del 0,53% en el IPC general, mientras que el IPC subyacente aumentaría un más moderado 0,2%.
Esto situaría las tasas interanuales del IPC general y subyacente en el 3,6% y 2,4%, respectivamente.
Se espera que septiembre marque el 67º mes consecutivo con una inflación IPC superior al 2,0% interanual, subrayando la persistencia de las presiones inflacionistas.
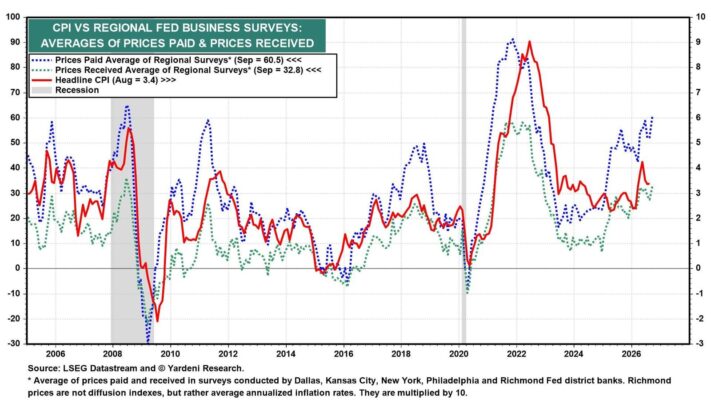
A estas preocupaciones se suma que las medias de los índices de precios pagados y precios recibidos de las encuestas empresariales de cinco bancos regionales de la Reserva Federal subieron en septiembre hasta sus niveles más altos desde 2022.
Históricamente, ambos indicadores han seguido de cerca la evolución de la inflación general medida por el IPC.
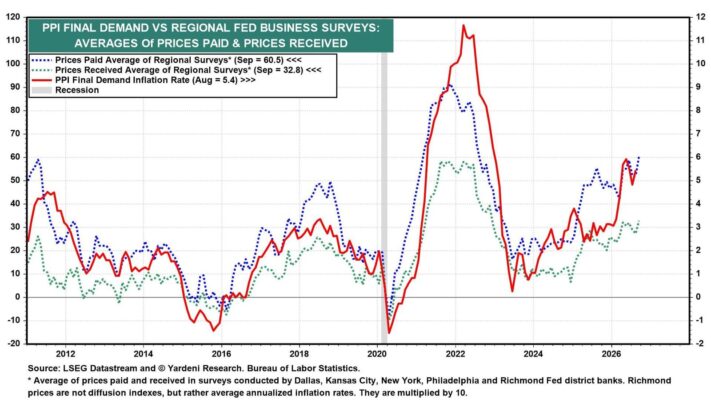
Estos mismos indicadores también han mostrado una estrecha relación con la inflación de la demanda final del PPI, que ya alcanzaba un elevado 5,4% interanual en agosto.
2. Informe mensual del Tesoro
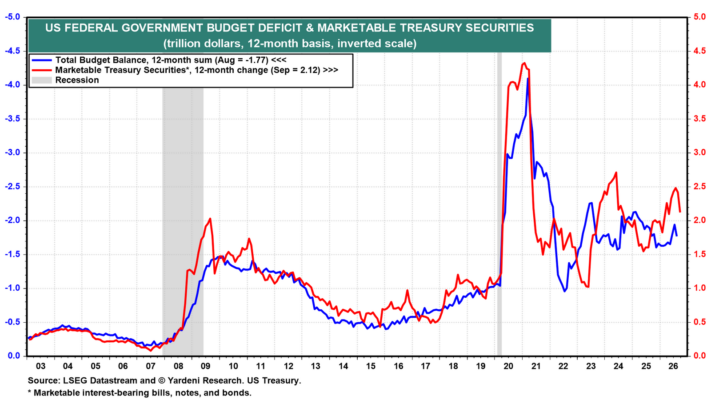
El déficit presupuestario federal acumuló 1,77 billones de dólares durante los doce meses hasta agosto, mientras que los valores negociables del Tesoro en circulación aumentaron en 2,12 billones de dólares durante los doce meses hasta septiembre.
La reciente desaceleración en el ritmo de endeudamiento del Tesoro sugiere que el déficit podría haberse reducido ligeramente.
El informe del martes mostrará el déficit presupuestario definitivo del ejercicio fiscal 2026, que terminó el 30 de septiembre.
3. Gasto de los consumidores
El informe de ventas minoristas de septiembre del jueves proporcionará la primera lectura oficial del gasto de los consumidores durante el mes.
Esperamos otro aumento sólido, ya que las ventas comparables de Redbook crecieron un 8,3% interanual en septiembre, claramente por encima de la media del 5,8% registrada en 2025.
Históricamente, las ventas de Redbook han seguido bastante de cerca a las ventas minoristas oficiales, lo que sugiere que el consumo mantuvo un fuerte momentum hasta el final del tercer trimestre.
4. Manufacturas
La semana también ofrecerá información importante sobre el sector manufacturero.
El jueves se publicarán las encuestas empresariales de octubre de las Fed de Nueva York y Filadelfia, seguidas el viernes por los informes de producción industrial y utilización de capacidad de septiembre.
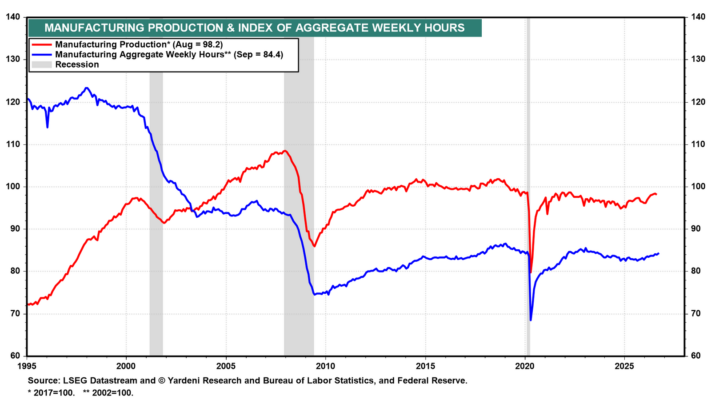
Las horas semanales agregadas trabajadas en el sector manufacturero aumentaron hasta 84,4 en septiembre, su nivel más alto desde agosto de 2023, prolongando la tendencia alcista reciente.
La posibilidad de amortización inmediata de inversiones bajo la OBBBA, el reshoring y la expansión relacionada con la inteligencia artificial están contribuyendo a reactivar la actividad manufacturera.
Dado que existe escasez de trabajadores cualificados, los fabricantes parecen estar respondiendo parcialmente al aumento de la demanda incrementando las horas trabajadas por sus empleados actuales.
El aumento de las horas agregadas sugiere que la producción manufacturera creció a un ritmo saludable en septiembre.
Las encuestas manufactureras de las Fed de Nueva York y Filadelfia ofrecen otro motivo para el optimismo.
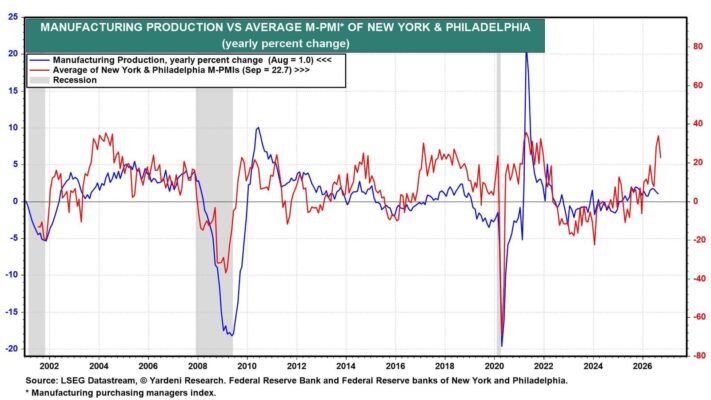
La media de sus PMI manufactureros aumentó hasta 22,7 en septiembre, su nivel más alto desde 2021.
Históricamente, esta media ha seguido de cerca el crecimiento de la producción manufacturera, lo que sugiere que la producción industrial podría acelerarse todavía más durante los próximos meses.