Los informes de inflación de la semana pasada llegaron por encima de lo esperado. El IPC de septiembre aumentó un 0,6% mensual, elevando la inflación general desde el 3,4% interanual de agosto hasta el 3,7%.
El IPC subyacente avanzó un 0,3% mensual, llevando su tasa interanual del 2,4% al 2,6%. Ambas cifras superaron las previsiones.
El índice de precios a la producción (PPI) de demanda final se disparó un 1,3% mensual. Esto elevó su tasa interanual hasta el 6,3%, el nivel más alto desde 2022.
Las ventas minoristas aumentaron un 0,8% mensual, aunque el avance fue de apenas un 0,2% excluyendo las estaciones de servicio.
Las probabilidades de una subida de 25 puntos básicos en la reunión del FOMC cayeron del 22% previo al dato de inflación hasta el 17%, pese a la fortaleza del IPC.
El presidente de la Fed, Kevin Warsh, no ofreció ninguna señal sobre la próxima reunión durante las reuniones anuales del FMI y el Banco Mundial en Bangkok.
«No prejuzgo las reuniones», afirmó.
Mientras tanto, aumentaron las probabilidades de una subida de tipos en diciembre.
Seguimos esperando que la Reserva Federal revierta los dos recortes de 25 puntos básicos que todavía permanecen de los tres recortes de “seguro” realizados el año pasado.
Los responsables de la Fed han entrado ya en su periodo de silencio previo a la reunión.
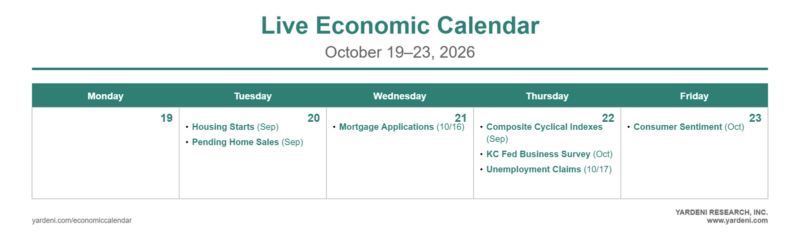
El calendario económico de esta semana es relativamente ligero, por lo que la temporada de resultados empresariales ocupará el centro de atención.
Los principales datos estadounidenses serán los PMIs preliminares del viernes.
También está prevista provisionalmente la publicación del Informe de Estabilidad Financiera de la Reserva Federal y del presupuesto federal de Canadá.
1. ADP y solicitudes de desempleo
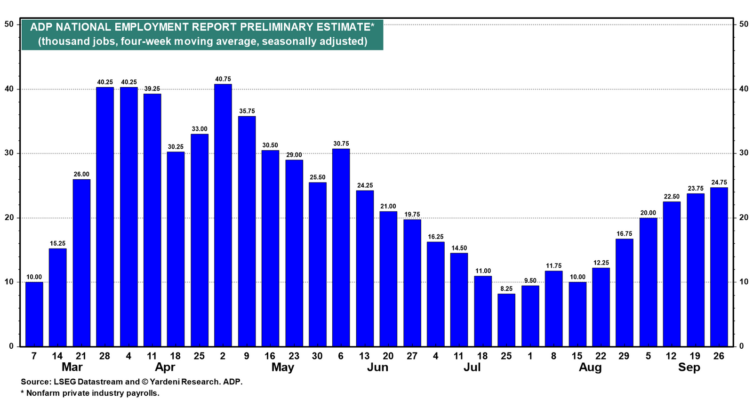
La lectura semanal de empleo de ADP se publica después de que la media de cuatro semanas aumentara hasta 24.750 nuevos empleos, el nivel más alto desde comienzos de junio y claramente por encima del mínimo de 8.250 registrado a finales de julio.
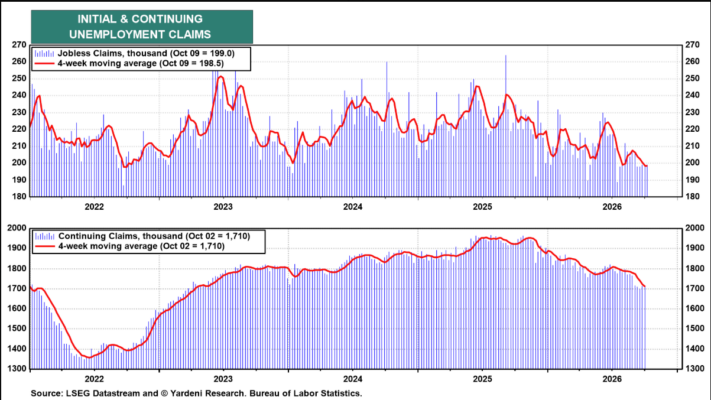
Las solicitudes iniciales de subsidio por desempleo se situaron la semana pasada en 199.000, mientras que la media de cuatro semanas quedó en 198.500.
Las solicitudes continuadas descendieron hasta 1,71 millones, coincidiendo con su media de cuatro semanas.
El mercado laboral continúa mostrando señales de mejora.
2. PMIs preliminares
Los PMIs preliminares manufacturero y de servicios de S&P Global se publicarán después de que en septiembre registraran lecturas de 55,9 y 58,8, respectivamente.
Será especialmente importante vigilar el componente de precios del sector servicios después de que el índice de precios pagados del PMI no manufacturero del ISM aumentara hasta 70,7, su nivel más alto desde julio de 2022.
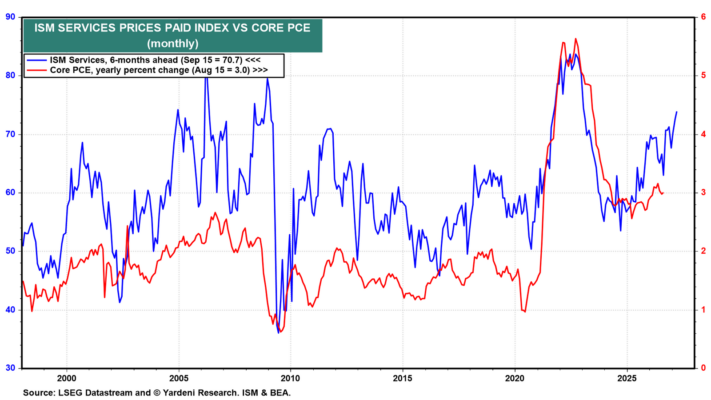
Este comportamiento refuerza la preocupación de que las presiones inflacionistas continúen siendo persistentes dentro del sector servicios.
También se publicarán los PMIs preliminares de Australia y Japón, así como los de la Eurozona, Alemania, Francia y Reino Unido.
Los PMIs manufactureros de septiembre se situaron en 52,9 para la Eurozona y en 52,1 para Reino Unido.
3. Resultados empresariales
La temporada de resultados gana intensidad esta semana.
Netflix, GE Aerospace y Northrop Grumman serán algunas de las compañías en presentar resultados al comienzo de la semana.
Posteriormente llegará el turno de Tesla y Meta, las primeras compañías de las Magnificent 7 que publicarán sus cifras, junto con Lam Research, IBM y Texas Instruments.
También presentarán resultados Spotify, Bloom Energy, Western Digital, Lockheed Martin y Blackstone.
ASML y TSMC publicaron la semana pasada resultados récord durante el tercer trimestre.
Las ventas netas de ASML aumentaron desde 9.300 millones de euros en el segundo trimestre hasta 11.700 millones, mientras que su margen bruto mejoró desde el 54,0% hasta el 57,5%.
Los ingresos de TSMC aumentaron un 50,9% interanual.
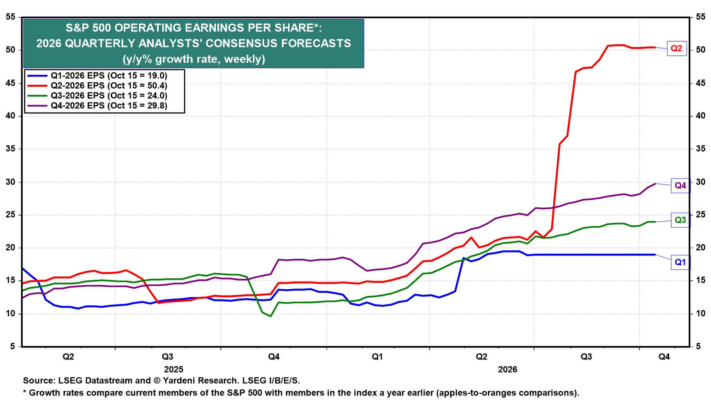
Las estimaciones de consenso de los analistas apuntan actualmente a un crecimiento interanual del 24,0% en el beneficio operativo por acción de las compañías del S&P 500 durante el tercer trimestre.
4. Economía global
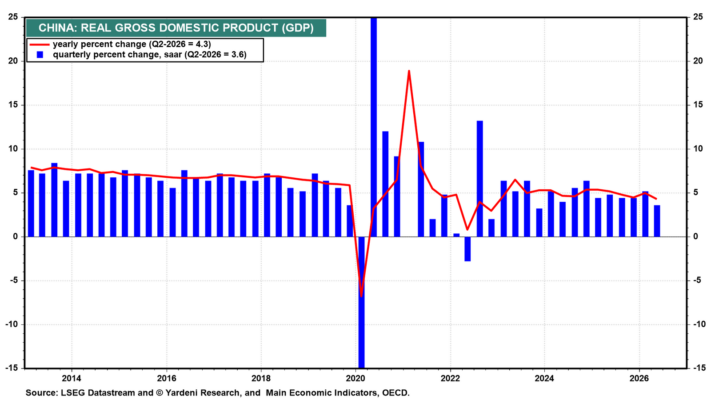
El PIB de China correspondiente al tercer trimestre se publicará después de que la economía creciera un 4,3% interanual durante el segundo trimestre.
Esperamos una moderada aceleración de la actividad.
También se conocerá la tasa de desempleo de China, después del 5,2% registrado anteriormente.
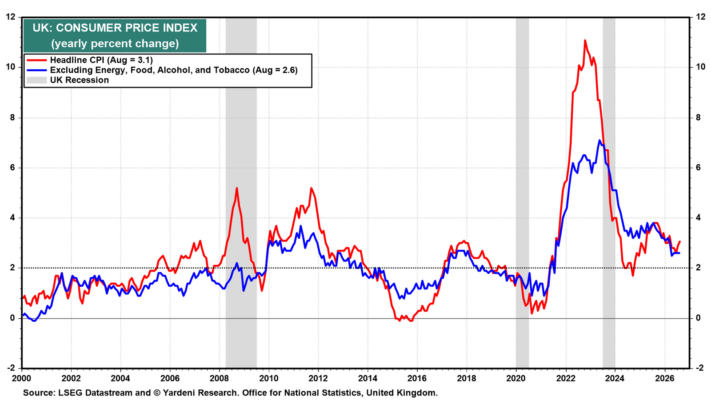
En Reino Unido se publicará el IPC después de que la inflación general se situara en el 3,1% interanual y la subyacente en el 2,6%.
El aumento de los costes energéticos y de los inputs apunta a una nueva aceleración de los precios, especialmente después de que el PPI de inputs aumentara un 8,2% interanual durante el segundo trimestre.
El gobernador del Banco de Inglaterra, Andrew Bailey, hablará posteriormente.
También se conocerán los datos del mercado laboral británico y el índice de precios a la producción.
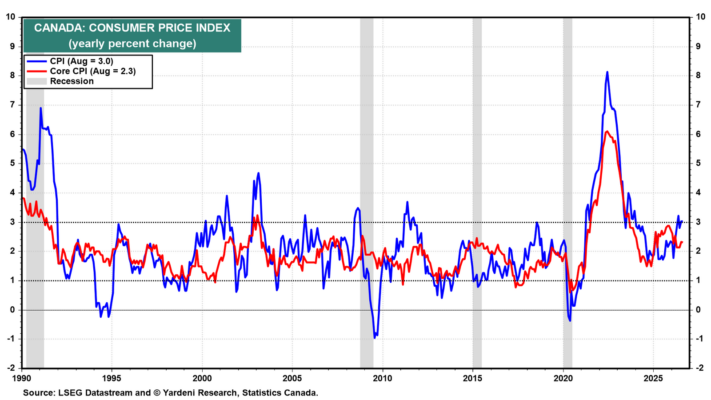
Por último, Canadá publicará su IPC después de que la inflación general se situara en el 3,0% interanual y la subyacente en el 2,3%.