La mayoría de los indicadores económicos publicados la semana pasada fueron sólidos: las solicitudes iniciales de subsidio por desempleo cayeron hasta niveles cercanos a mínimos de 57 años, las nóminas privadas de ADP aumentaron en 90.000 en septiembre y el PMI manufacturero del ISM se mantuvo en zona de expansión por noveno mes consecutivo.
La excepción fue el informe de empleo del viernes. Las nóminas no agrícolas aumentaron solo en 29.000 en septiembre, muy por debajo de las expectativas, mientras que los datos de julio y agosto fueron revisados a la baja en un total de 60.000 puestos. La tasa de desempleo subió ligeramente hasta el 4,2%.
La probabilidad de una subida de 25 puntos básicos en el tipo de los fondos federales (FFR) durante la reunión del FOMC del 27-28 de octubre cayó hasta el 22%, mientras que la probabilidad de una subida en diciembre se sitúa en el 67%.
La probabilidad de que se produzcan dos subidas antes de diciembre es de apenas un 3%. En otras palabras, el mercado sigue esperando una subida de tipos este año, aunque prácticamente ha descartado que haya dos.
Sin embargo, seguimos pensando que la Fed debería subir los tipos al menos lo suficiente como para revertir los tres recortes “preventivos” de 25 puntos básicos aplicados el año pasado. La subida de septiembre revirtió uno de ellos, por lo que todavía quedarían dos subidas adicionales.
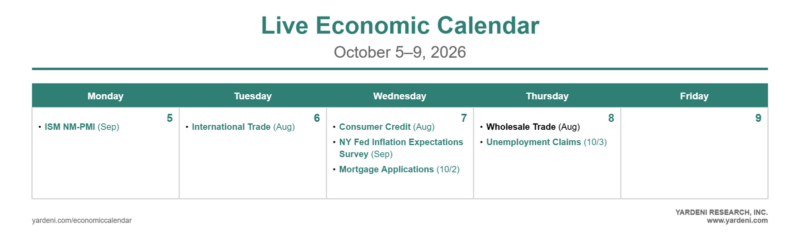
El calendario de datos de esta semana es ligero, con las actas del FOMC del miércoles como principal acontecimiento.
1. Actas del FOMC
Las actas de la reunión de septiembre del FOMC, que se publicarán el miércoles, deberían mostrar hasta qué punto existe apoyo dentro del Comité para seguir endureciendo la política monetaria más allá de lo que indica el dot plot de las Proyecciones Económicas de septiembre.
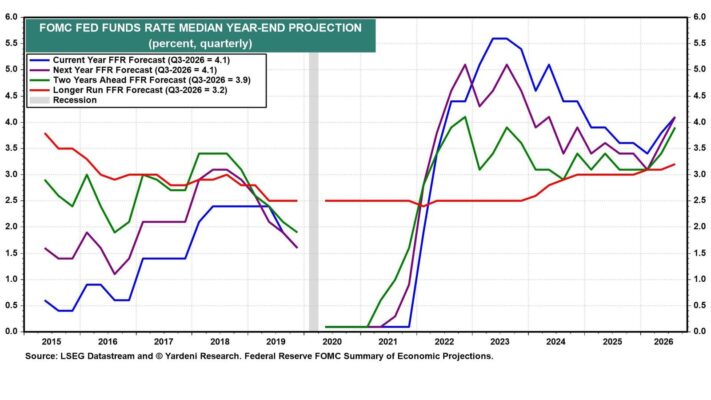
La mediana de las proyecciones de los participantes situó el FFR en el 4,1% al final de este año y también al final del próximo. Esto implicaría una subida adicional de 25 puntos básicos en 2026 y después mantener los tipos sin cambios durante todo 2027.
El presidente de la Fed, Kevin Warsh, afirmó que la subida de septiembre “eliminó una dosis de acomodación”, lo que implica que el FFR sigue estando por debajo del tipo neutral.
La estimación mediana del tipo neutral de largo plazo incluida en el dot plot de septiembre aumentó hasta el 3,25%, su nivel más alto desde la pandemia.
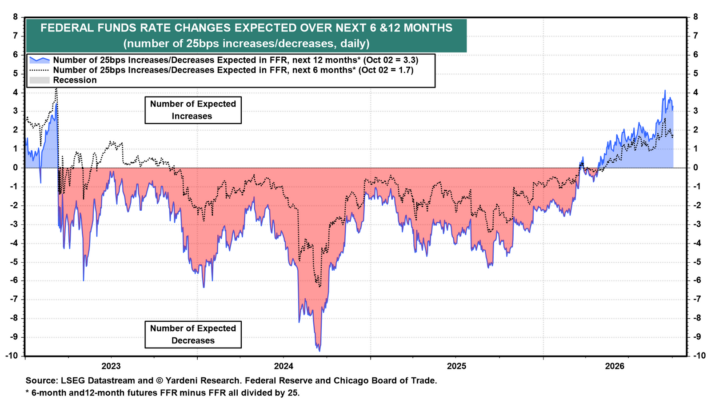
El mercado de futuros sobre el FFR presenta una visión más restrictiva que la mediana de los responsables de la Fed.
Los futuros descuentan actualmente 3,3 subidas de tipos durante los próximos 12 meses y 1,7 durante los próximos seis meses.
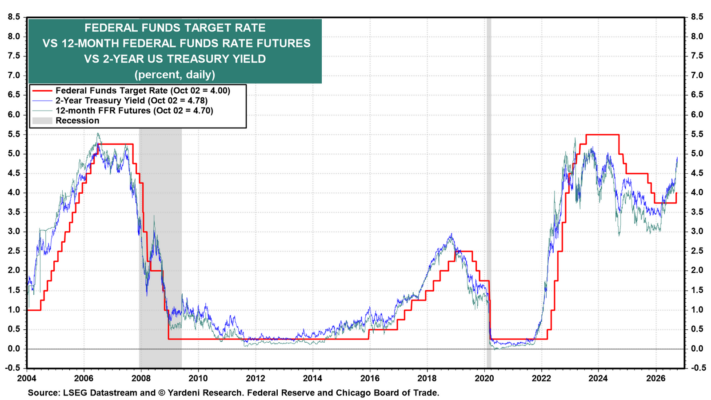
El rendimiento del Treasury a 2 años se sitúa en el 4,78%, claramente por encima del límite superior del rango objetivo del FFR, situado en el 4,00%, mientras que los futuros a 12 meses se encuentran en el 4,70%.
2. PMI
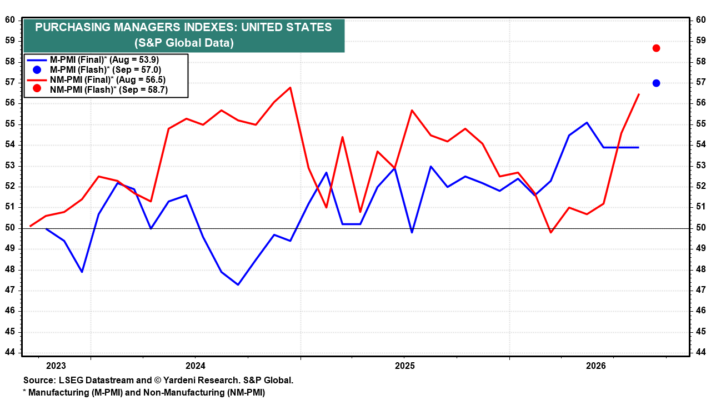
El PMI no manufacturero preliminar de S&P Global saltó hasta 58,7 en septiembre, desde 56,5 en agosto.
Esto sugiere que el PMI no manufacturero del ISM, que se situó en 55,4 en agosto, probablemente se mantuvo sólido el mes pasado.
Los componentes de precios pagados del sector servicios merecen especial atención, ya que la inflación supercore del PCED viene aumentando desde octubre de 2025.
3. Empleo ADP y solicitudes de subsidio por desempleo
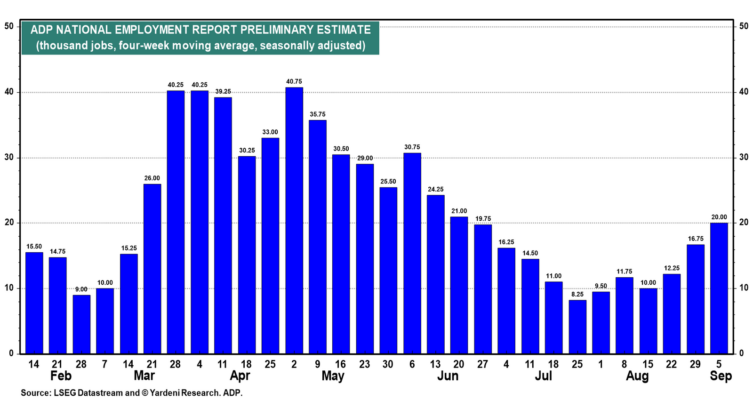
El dato semanal de empleo de ADP del martes, correspondiente a las semanas terminadas el 12 y el 19 de septiembre, seguirá al aumento de la media de cuatro semanas hasta 20.000 en la semana finalizada el 5 de septiembre.
Esto supone una mejora frente al mínimo de 8.250 registrado a finales de julio.
Ese ritmo coincidió bastante bien con el incremento de 90.000 empleos privados registrado por ADP en septiembre.
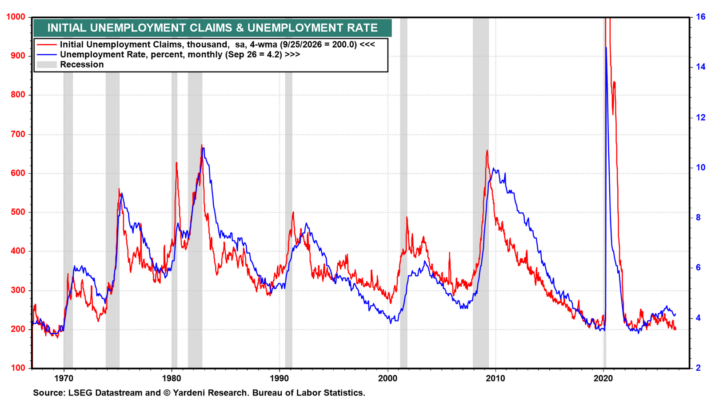
Las solicitudes iniciales de subsidio por desempleo del jueves seguirán al dato de la semana pasada, de 197.000, el nivel más bajo desde el 18 de julio.
La media de cuatro semanas descendió hasta 200.000.
Las solicitudes continuadas cayeron hasta 1.701.000 en la semana finalizada el 18 de septiembre, su nivel más bajo desde marzo de 2023, mientras que la media de cuatro semanas se situó en 1.739.000.
El bajo nivel de las solicitudes iniciales confirmó que la tasa de desempleo de septiembre, del 4,2%, continúa siendo reducida.
4. Economía global
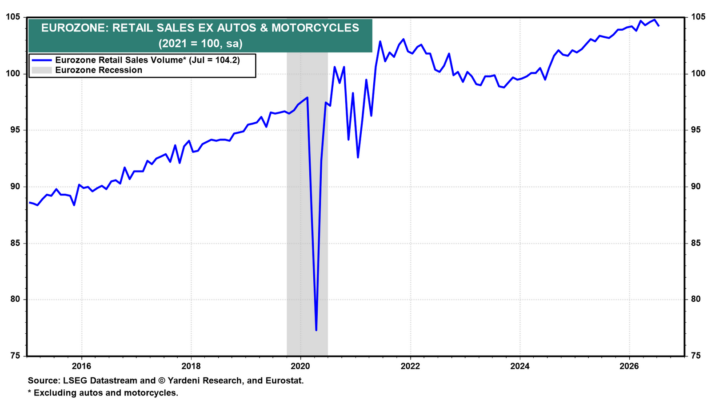
Las ventas minoristas de la eurozona, excluyendo automóviles, cayeron un 0,6% mensual en julio, después de haber alcanzado un máximo histórico en junio.
Los datos de agosto, que se publicarán el martes, mostrarán si esa caída fue simplemente un episodio puntual.
El gobernador del Banco de Inglaterra, Andrew Bailey, podría ofrecer señales sobre si el aumento de los precios energéticos justifica una subida de tipos cuando intervenga el jueves en una conferencia del Banco Central de Turquía.
En septiembre, tres miembros del Comité de Política Monetaria votaron a favor de subir tipos.
Los mercados asignan actualmente una probabilidad del 88% a una subida en noviembre, mientras que descuentan aproximadamente 66 puntos básicos adicionales de endurecimiento monetario para 2027.
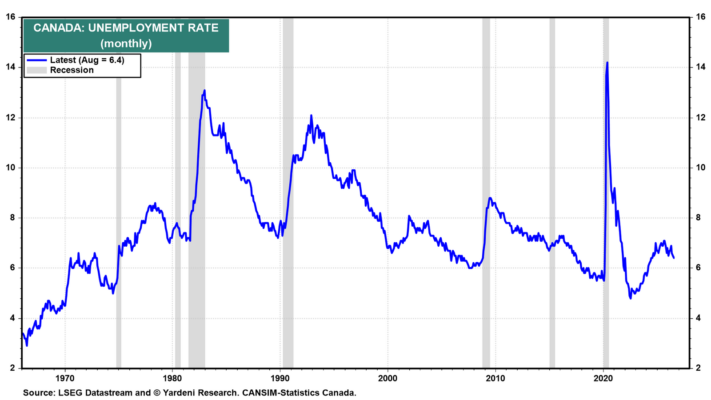
El informe de empleo de Canadá correspondiente a septiembre, que se publicará el viernes, seguirá a la pérdida de 41.700 empleos en agosto, mientras que la tasa de desempleo se mantuvo en el 6,4%.