En diciembre de 2024 escribí que las acciones internacionales eran la clase de activo más odiada del mundo.
Desde entonces, las acciones extranjeras han protagonizado una buena racha.
No pretendo atribuirme ningún mérito. Cada vez resulta más difícil interpretar correctamente el sentimiento del mercado. Sin embargo, actualmente tengo una sensación parecida respecto a la renta fija.
La clase de activo más odiada del mundo en estos momentos probablemente sean los bonos.
Hay muchos inversores inteligentes que llevan tiempo defendiendo los argumentos en contra de invertir en bonos. Y, en muchos sentidos, esos argumentos tienen lógica.
El crecimiento de la deuda pública parece imparable. Tenemos el mayor déficit de la historia fuera de un periodo de crisis financiera. La inflación continúa elevada y el crecimiento nominal del PIB sigue siendo alto.
Los tipos de interés han estado subiendo. Incluso podría argumentarse que, dadas las circunstancias actuales, deberían encontrarse todavía más arriba. He hablado con varios gestores de renta fija que se muestran sorprendidos de que los rendimientos de los bonos no sean aún más elevados.
Desde un punto de vista fundamental, parece que los rendimientos de los bonos no tienen otro camino que seguir subiendo.
Parece obvio: simplemente hay que invertir en otras clases de activos y evitar los bonos.
Pero aquí aparece el problema: predecir la dirección de los tipos de interés, la magnitud de sus movimientos y el momento exacto en que se producirán resulta extremadamente difícil.
Ponerse corto en bonos puede parecer una operación evidente, pero también podría argumentarse que gran parte de las pérdidas fáciles en renta fija ya se han producido.
La Reserva Federal elevó los tipos desde el 0% hasta más del 5% en apenas doce meses durante 2022 y 2023, y los bonos sufrieron enormemente.
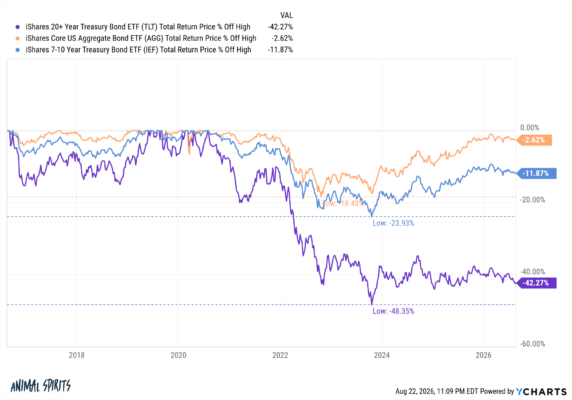
Los bonos de larga duración fueron devastados y ni siquiera se han acercado todavía a recuperar aquellas pérdidas. El índice Bloomberg Aggregate Bond (Agg) llegó a caer casi un 20%. El bono del Tesoro estadounidense a 10 años también sufrió importantes pérdidas.
Fue el peor desplome del mercado de bonos de la historia. Y la situación resulta todavía peor si tenemos en cuenta la inflación.
Existen argumentos muy sólidos para pensar que el sufrimiento de los bonos podría continuar. Los tipos podrían seguir subiendo. La inflación también podría seguir aumentando.
Ambas circunstancias serían negativas para los bonos a corto plazo.
Pero siempre me gusta analizar las dos caras de cualquier situación, así que veamos ahora el escenario más optimista para la renta fija.
Para empezar, los rendimientos de los bonos se encuentran mucho más arriba de lo que han estado durante muchísimo tiempo.
De hecho, los rendimientos de los bonos de larga duración no alcanzaban estos niveles desde 2007, justo antes de la Gran Crisis Financiera.
Los inversores de la década de 2010 y de los primeros años de 2020 habrían deseado desesperadamente disponer de las rentabilidades que ofrecen actualmente los bonos.
Ahora existe un margen de seguridad mucho mayor.
Aunque los tipos de interés han seguido subiendo este año, esos mayores rendimientos han ayudado a limitar las pérdidas sufridas por los bonos.
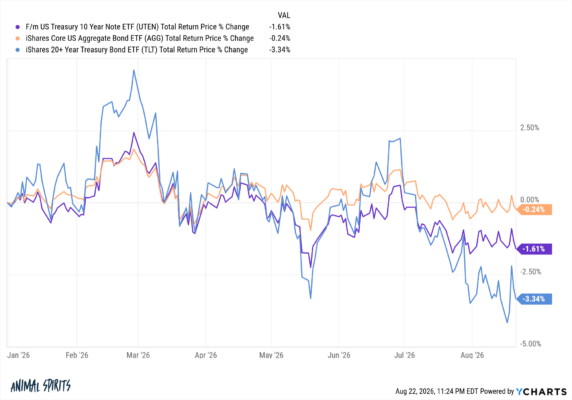
El índice Agg se encuentra prácticamente plano en el conjunto del año porque los rendimientos se aproximan al 5%. Los bonos del Tesoro a 10 años registran ligeras pérdidas.
Incluso los bonos de larga duración, cuya elevada duración los hace mucho más sensibles a las variaciones de los tipos de interés, apenas caen alrededor de un 3%.
Si los rendimientos continúan aumentando, los inversores sufrirán cierta presión a corto plazo, pero unos rendimientos más elevados también significarán mejores rentabilidades futuras.
También existe la posibilidad de que los rendimientos se mantengan en los niveles actuales o incluso comiencen a descender.
Sí, parece una locura.
Quizá termine la guerra y la inflación disminuya. O quizá la economía se desacelere y eso provoque una caída de los tipos.
Incluso podríamos volver a entrar en recesión.
Si se produjera alguno de estos escenarios, los bonos podrían beneficiarse notablemente de la combinación de unos rendimientos iniciales elevados y una caída posterior de los tipos de interés.
Conviene recordar que los rendimientos y los precios de los bonos se mueven en direcciones opuestas. Si los tipos de interés suben, los precios de los bonos bajan. Si los tipos bajan, los precios de los bonos suben.
Por eso prácticamente todos los gestores de hedge funds y estrategas macroeconómicos quieren ponerse cortos en bonos en estos momentos.
Asumen que los tipos seguirán subiendo y que los precios continuarán bajando.
Sin embargo, existe un aspecto especialmente interesante en los bonos: la caída del precio provocada por una subida de los tipos puede ser menor que la subida del precio generada por una bajada equivalente de los tipos.
En terminología financiera, esto se denomina convexidad.
Mis amigos de F/m Investments disponen de una herramienta muy interesante que permite analizar cómo podrían comportarse los precios de bonos con diferentes vencimientos si los tipos suben o bajan.
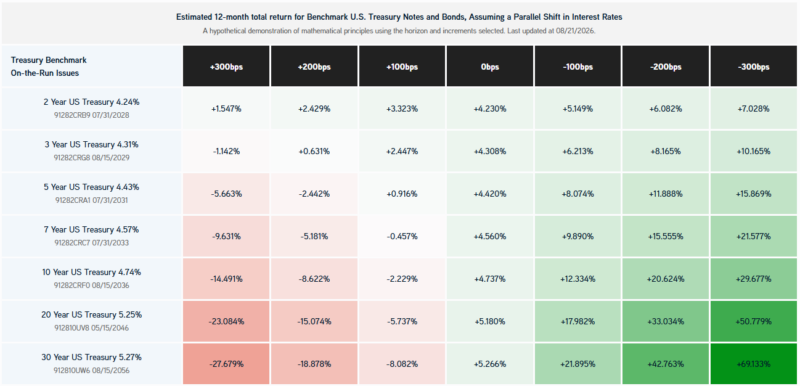
Esta convexidad no permanece fija. Puede variar con el paso del tiempo a medida que cambian los rendimientos de los bonos.
Pero actualmente, la ganancia potencial derivada de una caída de los tipos sería muy superior a la pérdida que podría producirse ante una subida equivalente.
Por ejemplo, observemos el bono del Tesoro estadounidense a 10 años.
Si los tipos de interés descendieran un 1% —100 puntos básicos—, cabría esperar que el bono a 10 años generara aproximadamente un 12% de rentabilidad durante los siguientes doce meses, incluyendo tanto la apreciación del precio como los intereses cobrados.
En cambio, si los rendimientos subieran un 1% desde los niveles actuales, la pérdida esperada durante los siguientes doce meses sería de algo más del 2%.
Otro término técnico para describir esta situación es perfil asimétrico de rentabilidad.
Ante movimientos de la misma magnitud en los tipos, la ganancia potencial derivada de una caída sería superior a la pérdida causada por una subida.
Comprendo perfectamente por qué prácticamente nadie presta atención a los bonos en estos momentos.
Estamos en un mercado alcista.
¿A quién le interesan rendimientos del 4%-6% en renta fija cuando la bolsa está subiendo un 20% cada año?
Quizá todos los expertos tengan razón y realmente estemos entrando en un nuevo régimen de inflación estructuralmente más elevada y tipos de interés persistentemente crecientes, algo que podría provocar mucho dolor a los inversores en bonos.
Pero los inversores volverán a recordar para qué sirven los bonos durante la próxima recesión o el próximo mercado bajista.
Los tipos caerán.
Los bonos subirán.
Y todo el mundo deseará haber tenido una mayor exposición a bonos de alta calidad.
Entonces aparecerán artículos explicando lo absurdo que fue que tantos inversores se lanzaran a comprar acciones relacionadas con la inteligencia artificial cuando los bonos ofrecían rentabilidades tan elevadas.
«¿Puedes creer que los bonos ofrecían un 5% —o un 6%, un 7% o lo que fuera— y aun así todo el mundo los odiaba?»
Nadie tiene tiempo para los bonos durante un mercado alcista.
Pero tarde o temprano los bonos terminarán demostrando su utilidad.
Lo único que no sé es cuándo ocurrirá.