El momentum en series temporales (time-series momentum) es una de las anomalías más fiables y ampliamente testeadas dentro de las finanzas cuantitativas, y constituye una fuente fundamental de alfa para las estrategias modernas de managed futures y seguimiento de tendencias.
Sin embargo, un reciente trabajo académico de Matti Suominen y Erik Hjalmarsson, titulado Boundaries of Time Series Momentum, identifica una vulnerabilidad estructural que cualquier profesional debería tener en cuenta.
Los autores muestran que, aunque las tendencias de los mercados de renta variable tienden a persistir de forma fiable durante los ciclos económicos normales, se deterioran sistemáticamente y revierten con fuerza cuando las valoraciones alcanzan extremos históricos.
Este fenómeno establece unos claros «límites» macroeconómicos en los que perseguir la tendencia pasa de ser una estrategia altamente rentable a convertirse en una fuente potencial de fuertes drawdowns.
Desde el punto de vista práctico, el estudio ofrece un marco muy útil al analizar el comportamiento del momentum a través de tres referencias de valoración estrechamente relacionadas con la macroeconomía: el ratio CAPE de Shiller, la rentabilidad agregada por dividendo y la pendiente de la curva de rendimientos de la deuda pública.
La conclusión principal es que el time-series momentum ofrece rentabilidades sólidas y robustas en regímenes de valoración intermedios, es decir, durante las fases de expansión relativamente estables del ciclo económico.
Sin embargo, cuando estas métricas fundamentales se aproximan a sus extremos históricos de los últimos 10 o 20 años, la dinámica del mercado cambia de forma abrupta.
En esos límites, los precios de los activos comienzan a reflejar posibles puntos de giro macroeconómicos, provocando que las tendencias establecidas se rompan y den paso a reversiones rápidas y pronunciadas en la renta variable.
Para traders cuantitativos y gestores de carteras, ignorar estos límites macroeconómicos introduce un riesgo significativo que no está adecuadamente compensado.
El impacto estadístico de incorporar estas restricciones de valoración a los modelos predictivos resulta especialmente relevante.
Controlar las reversiones de la renta variable cuando las valoraciones se encuentran cerca de sus extremos históricos incrementa hasta en un 110% el R² de una regresión predictiva sobre los rendimientos del mercado de acciones y hasta en un impresionante 550% el R² de una regresión predictiva sobre los rendimientos del time-series momentum.
Este deterioro del momentum aparece de forma consistente independientemente de que las valoraciones sean extremadamente altas o extremadamente bajas, y también con independencia de que la señal de momentum predominante sea positiva o negativa.
Los estados de valoración extremos coinciden con entornos en los que tanto la economía como la política monetaria de los bancos centrales se vuelven mucho más sensibles a los rendimientos previos del mercado de renta variable, eliminando así la continuidad de la tendencia.
La principal conclusión para los profesionales es que el momentum no debería considerarse únicamente un fenómeno conductual que pueda operarse de forma aislada.
Está profundamente relacionado con las valoraciones fundamentales y con los diferentes regímenes macroeconómicos.
Los seguidores sistemáticos de tendencias pueden reducir considerablemente el riesgo de cola y mejorar la generación de alfa incorporando una capa de control condicionada por el régimen.
Esta capa podría reducir dinámicamente la exposición al riesgo o prepararse para posibles reversiones cuando el CAPE, la rentabilidad por dividendo o los diferenciales de tipos superen sus límites históricos de los últimos 10 o 20 años.
Para construir una estrategia más resistente, las ventanas de lookback deberían combinarse con filtros macroeconómicos y de valoración, pasando de un modelo matemático de tendencia puramente reactivo a un marco de ejecución condicionado por la valoración y el régimen macroeconómico.
- Autores: Matti Suominen y Erik Hjalmarsson
- Título: Boundaries of Time Series Momentum
Resumen del estudio
El CAPE de Shiller, la rentabilidad por dividendo y la pendiente de la curva de rendimientos de la deuda pública son medidas de valoración en los mercados de renta variable y renta fija.
Los autores encuentran que el momentum en series temporales de la renta variable funciona bien en regímenes de valoración intermedios, pero deja de funcionar cerca de extremos históricos de valoración, momentos en los que la dirección del mercado suele cambiar.
Controlar las reversiones de la renta variable cuando las medidas de valoración se aproximan a sus extremos históricos de 10 o 20 años incrementa hasta en un 110% el R² de una regresión predictiva sobre los rendimientos del mercado y hasta en un 550% el R² de una regresión predictiva sobre los rendimientos del time-series momentum.
Citas destacadas de la investigación académica
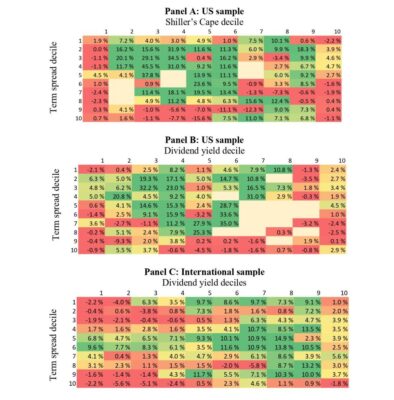
Los autores documentan reversiones de los rendimientos de la renta variable a 12 meses en regímenes extremos de valoración tanto de acciones como de bonos, utilizando como referencia medias móviles del diferencial de tipos y del CAPE o de la rentabilidad por dividendo.
Controlar estas reversiones aumenta significativamente la capacidad predictiva de los rendimientos tanto en Estados Unidos como en muestras internacionales.
- El momentum en series temporales de renta variable funciona mejor en regímenes de valoración intermedios, pero se deteriora cerca de los extremos de valoración, donde grandes rentabilidades absolutas a 12 meses predicen negativamente los rendimientos futuros del momentum.
- Los autores atribuyen este deterioro a una mayor sensibilidad de las condiciones macroeconómicas frente a los rendimientos previos de la renta variable en regímenes extremos. El crecimiento, el riesgo de recesión, la política monetaria, los tipos a corto plazo y los tipos a largo plazo pasan a estar más estrechamente relacionados con los movimientos anteriores del mercado, lo que puede provocar reversiones.
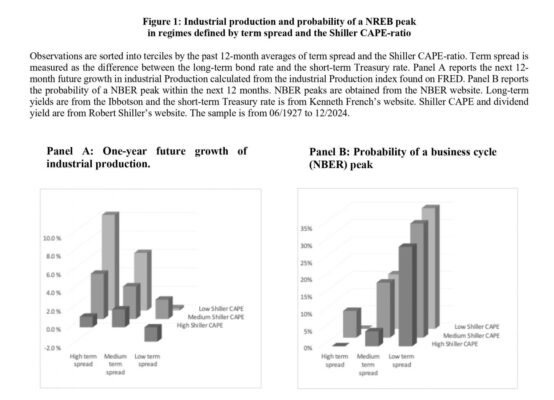
Los autores muestran que las medias móviles del diferencial de tipos y del CAPE de Shiller o de la rentabilidad por dividendo predicen conjuntamente el crecimiento económico y los rendimientos de la renta variable a un horizonte de 12 meses.
La principal aportación del trabajo es demostrar que, cuando estas medidas de valoración se encuentran cerca de sus extremos históricos, el time-series momentum deja de funcionar.
Utilizando estas variables, los autores construyen un indicador denominado Boundaries.
Cuando el valor de Boundaries es bajo, el momentum en series temporales del mercado de renta variable funciona correctamente. Cuando Boundaries alcanza niveles elevados, el momentum se deteriora.
La variable Boundaries resulta útil tanto para predecir los rendimientos del time-series momentum como la prima de riesgo del mercado de renta variable a un horizonte de 12 meses, incluyendo regresiones realizadas fuera de muestra.
Estos resultados son especialmente relevantes para los inversores, ya que pueden utilizar esta información para mejorar el momento de entrada y salida de su exposición a renta variable y de sus estrategias de momentum en series temporales.