Resumen: esta semana será un análisis breve. Estoy viajando de regreso a mi casa en Costa Rica y el primer vuelo no tenía wifi, así que vamos allá.
La evidencia sigue apuntando a que el movimiento más doloroso continúa siendo al alza, pero parece probable que se produzca una rotación, con un posicionamiento excesivo en la temática de inteligencia artificial frente a un posicionamiento reducido en prácticamente todo lo demás.
Esto resulta especialmente evidente en las small caps, que podrían beneficiarse de un rebote de los bonos, actualmente en niveles de sobreventa extrema.
También repasamos más gráficos propios de un entorno de final de ciclo y qué debemos seguir de cerca para detectar las señales que nos indiquen cuándo este ciclo ha terminado.
Nota: el equipo de Macro Ops se ha incorporado recientemente a una firma consolidada de gestión de activos para gestionar capital utilizando el proceso de inversión de Macro Ops. Si eres un inversor cualificado y quieres conocer más detalles, puedes ponerte en contacto con ellos.
El equipo también se ha ampliado recientemente con la incorporación de Dean Christians y ambas compañías se encuentran en proceso de integración.
En noviembre, Macro Ops se relanzará con una nueva marca, nueva página web y un dashboard cuantitativo interactivo que incluirá sus modelos y bases de datos históricas propietarias.
Con estos cambios, el precio de The Collective aumentará a más del doble en el relanzamiento con el objetivo de preservar el tamaño y la calidad de la comunidad.
Cartera y operaciones de Macro Ops
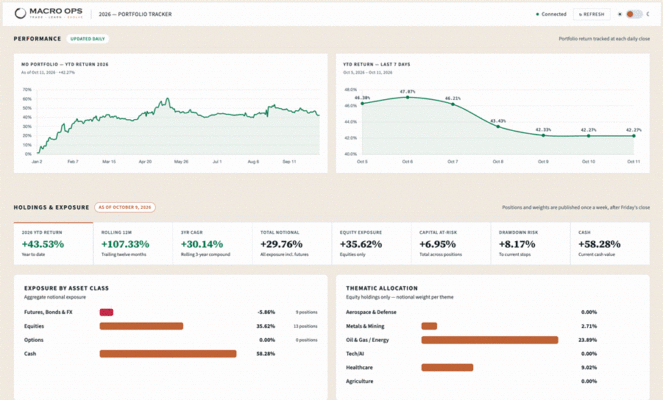
1. La cartera cayó 403 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +42,27%, por debajo del máximo anual del +61%.
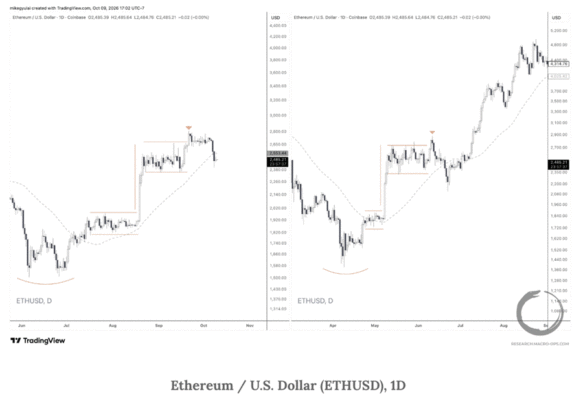
Mantenemos posiciones largas en Nasdaq, ETHUSD, semiconductores, mineras de criptomonedas, índice de materias primas, dólar estadounidense y algunas posiciones seleccionadas en biotecnología.
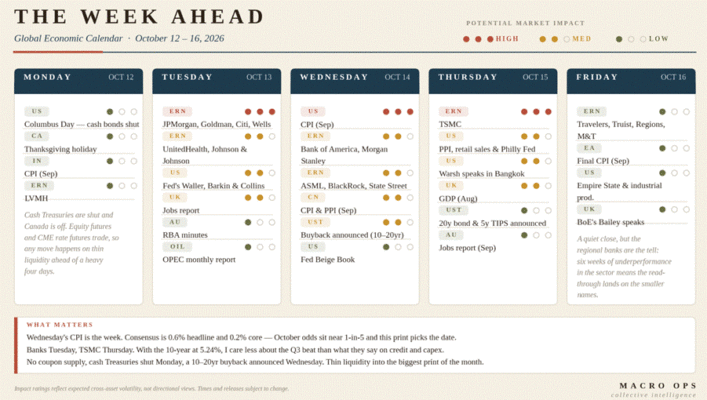
2. Datos importantes de la semana. El IPC de septiembre, que se publicará el miércoles, será el dato decisivo de la semana.
Los mercados descuentan aproximadamente una probabilidad de una entre cinco de una subida de tipos en octubre y una probabilidad superior al 50% para diciembre.
Una lectura sólida de la inflación subyacente volvería a poner sobre la mesa una subida en la reunión de octubre.
La temporada de resultados comienza el martes con JPMorgan, Goldman Sachs, Citigroup y Wells Fargo, seguidos por TSMC el jueves.
El sector financiero ha caído un 7,5% durante el último mes mientras el S&P 500 continúa cerca de máximos históricos, por lo que los comentarios sobre la calidad crediticia y la actividad de los mercados de capitales probablemente tendrán más importancia que las cifras principales de resultados.
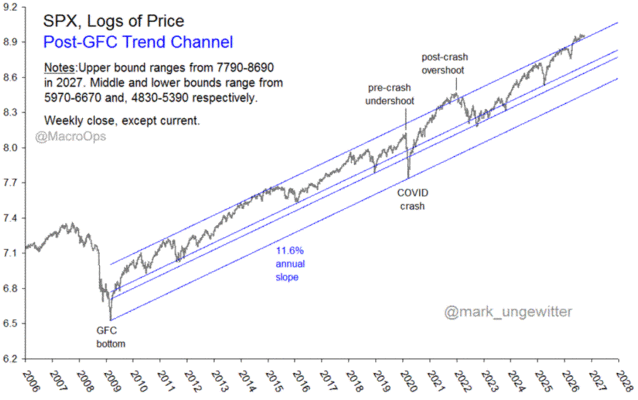
3. Interesante gráfico de @mark_ungewitter, que señala tres escenarios posibles para el canal tendencial de varias décadas del S&P 500:
- Reversión inmediata hacia la media.
- Una reversión hacia la media después de una extensión adicional del movimiento, quizá mediante el clásico rally del cuarto trimestre.
- Un nuevo avance duradero que modifique el comportamiento observado durante décadas.
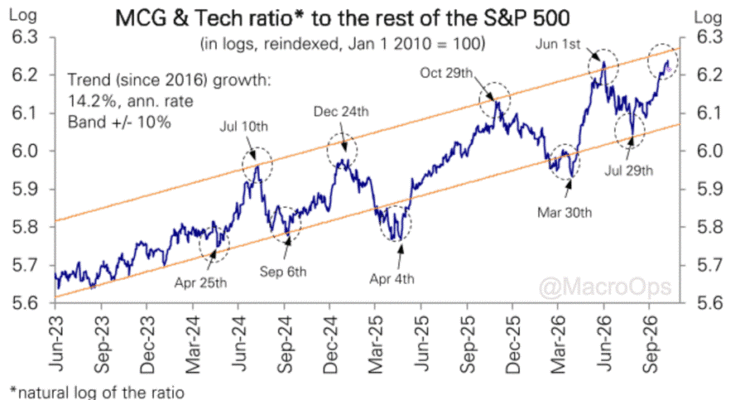
4. El último informe de posicionamiento de Deutsche Bank sugiere que podría estar preparándose una rotación.
Según el banco:
«La rotación hacia tecnología ha avanzado mucho y la relación riesgo/rentabilidad ya no resulta favorable a corto plazo. La semana pasada señalamos que la rotación hacia tecnología iniciada a finales de julio —la quinta de los últimos dos años— se estaba acercando a la parte superior de su canal tendencial de largo plazo, un nivel desde el que anteriormente se ha girado en varias ocasiones.»
«Tácticamente, la relación riesgo/rentabilidad ya no parece atractiva: queda aproximadamente un 4% de potencial relativo hasta alcanzar la parte superior del canal, frente a un posible 16% de caída relativa si se mantiene el patrón histórico de rotaciones cerca de los extremos del canal. Las rotaciones anteriores han adoptado la forma de giros en V invertida.»
Estamos de acuerdo.
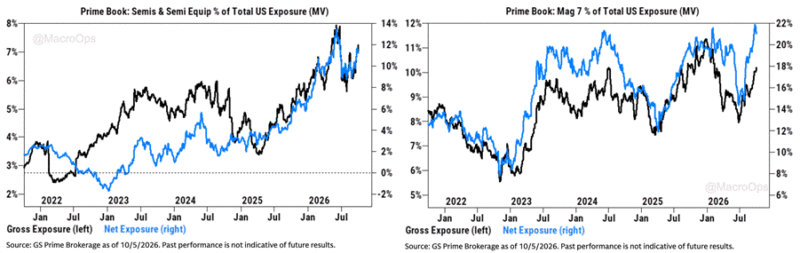
5. El posicionamiento relativo actual respalda claramente esta lectura.
Según Goldman Sachs:
«Los clientes han vuelto claramente a posicionarse en tecnología como consecuencia de esta incertidumbre macroeconómica. La exposición neta de nuestro prime book al MAG7 como porcentaje de la exposición total a Estados Unidos se encuentra cerca del 22%, el nivel más alto registrado desde comienzos de 2022.»
«Los semiconductores y fabricantes de equipos para semiconductores representan ahora aproximadamente el 12% de la exposición total estadounidense, frente al máximo del 14% de junio y frente al aproximadamente 6% con el que comenzaron el año.»
«Nuestros datos prime muestran que las acciones tecnológicas estadounidenses registraron en septiembre su mayor volumen comprador mensual desde febrero de 2025 y fueron el único sector con compras netas durante ese mes.»
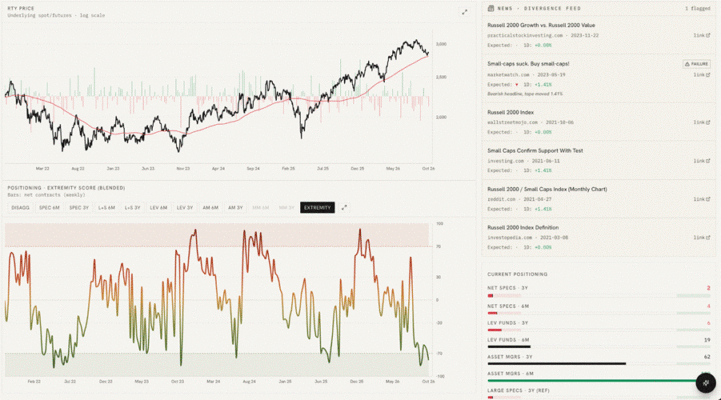
6. Mientras tanto, nuestro indicador de posicionamiento del Russell 2000 se encuentra por debajo del percentil -75.
Ese es un nivel que históricamente ha coincidido con suelos importantes.
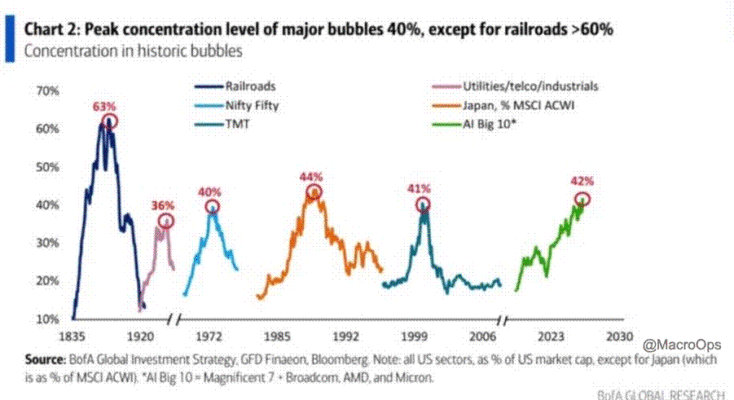
7. Las diez grandes compañías relacionadas con la IA han alcanzado un grado de concentración de mercado comparable al observado en prácticamente todas las grandes burbujas de los últimos 200 años, con la excepción de la burbuja ferroviaria, donde la concentración llegó al 63%.
Por sí solo, esto no constituye una razón para adoptar una posición bajista.
Pero proporciona un contexto útil sobre el punto del ciclo en el que nos encontramos.
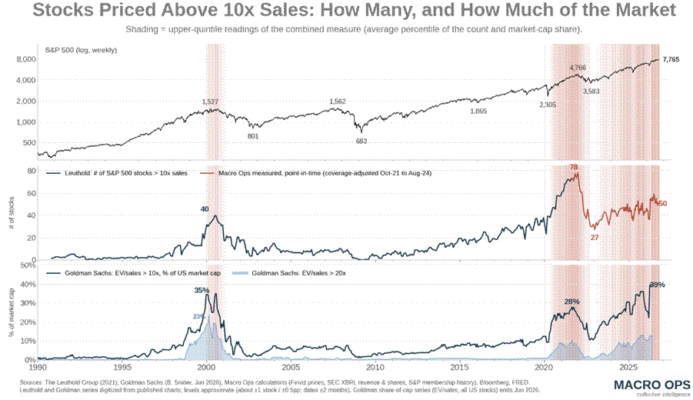
8. Actualmente, el 39% de la capitalización bursátil estadounidense cotiza por encima de 10 veces EV/ventas.
Esta cifra es cuatro puntos porcentuales superior a la observada en el máximo de la burbuja puntocom.
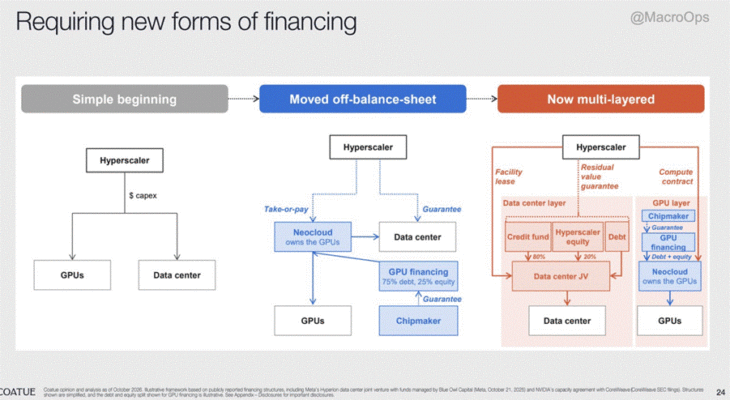
9. Coatue publicó recientemente una interesante presentación sobre el sector de la inteligencia artificial.
Uno de los aspectos que destaca es que la financiación de la IA está evolucionando desde un modelo en el que “las grandes tecnológicas pagan sus propios servidores” hacia una estructura con múltiples capas de arrendamientos, joint ventures, crédito privado, garantías y respaldo de proveedores.
La implicación es importante: el boom de la IA depende cada vez más no solo de la demanda de capacidad de computación, sino de quién puede financiarla y quién terminará absorbiendo el riesgo si la rentabilidad económica decepciona.
Una señal característica de prácticamente todos los finales de ciclo es la aparición de formas de financiación nuevas, “innovadoras” y cada vez más complejas.
10. Entonces, ¿qué acabará con este final de ciclo?
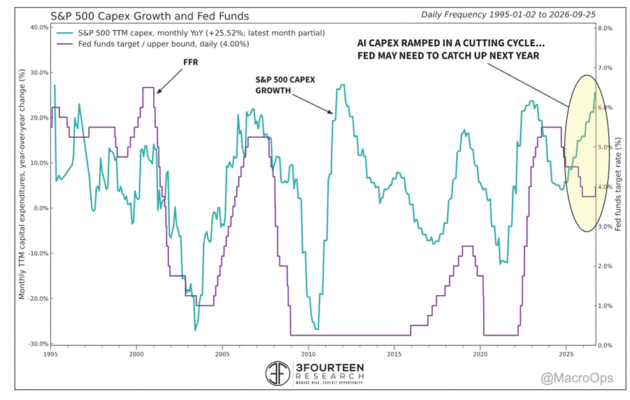
Lo mismo que termina con todos los ciclos: un endurecimiento de las condiciones financieras provocado por una Reserva Federal obligada a entrar en un ciclo de subidas de tipos debido al aumento de las presiones inflacionistas.
Un gráfico de 3Fourteen Research sugiere que la Fed probablemente todavía tenga bastante terreno que recuperar.
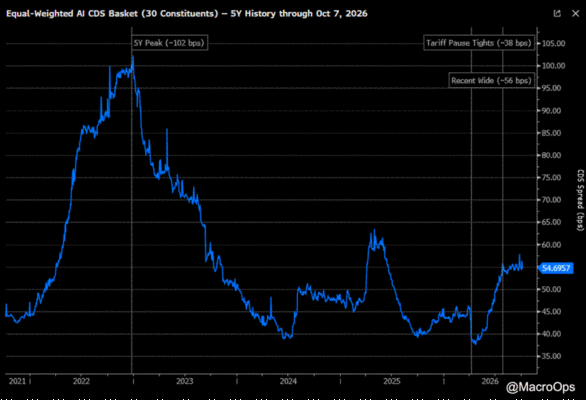
11. Prestaremos mucha atención a nuestra cesta de CDS relacionados con inteligencia artificial.
Se encuentra claramente por encima de los mínimos registrados a comienzos de 2026, aunque durante los últimos meses se ha estado moviendo lateralmente.
Este indicador debería anticipar, o al menos confirmar, el próximo gran movimiento de los activos de riesgo.
12. Mi compañero Mike G señala en su último informe semanal que el patrón análogo de ETH/USD respecto a la primavera de 2025, que llevamos siguiendo durante el último mes, continúa desarrollándose de forma muy similar.