Hasta finales de septiembre, estas son las rentabilidades anualizadas del S&P 500 en distintos horizontes temporales:
- 3 años: +22,9%
- 7 años: +16,2%
- 10 años: +15,3%
- 15 años: +15,7%
- 20 años: +11,2%
- 30 años: +10,3%
- 40 años: +11,5%
- 50 años: +11,9%
La rentabilidad media anual de la bolsa estadounidense durante aproximadamente los últimos 100 años ha sido cercana al 10% anual.
Los periodos de 20 a 50 años se encuentran bastante cerca de esa media histórica. Sin embargo, desde los 15 años hacia abajo, las rentabilidades están claramente por encima de la media.
En algún momento, las rentabilidades superiores a la media terminan dando paso a rentabilidades inferiores a la media porque, sencillamente, así funcionan las matemáticas.
Pero la reversión a la media puede tardar mucho más de lo que pensamos.
Basta con recordar a todos aquellos que llevan advirtiendo sobre valoraciones excesivas desde mediados de la década de 2010.
Si observamos las rentabilidades anualizadas móviles a 15 años durante aproximadamente un siglo de datos, los ciclos de largo plazo aparecen con bastante claridad.
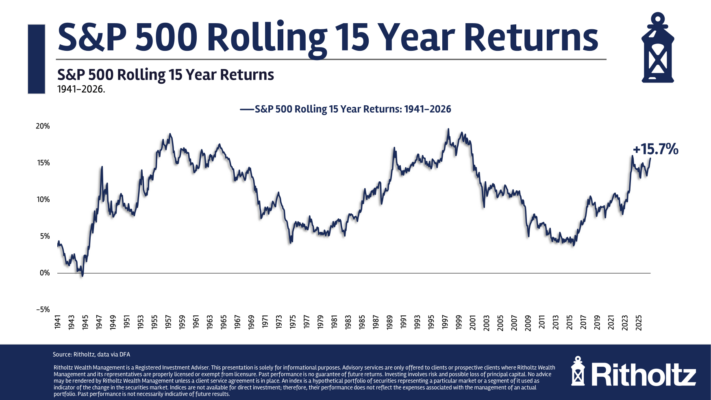
Es como una ola que va alternando periodos de buenas rentabilidades con periodos de malas rentabilidades.
Y tanto los ciclos positivos como los negativos pueden prolongarse durante bastante tiempo.
La pregunta natural es cuánto más podría durar el actual ciclo de rentabilidades superiores a la media.
La única respuesta realmente honesta es: nadie lo sabe.
Pero merece la pena aportar algo de contexto histórico.
Este ciclo podría seguir avanzando todavía más. El boom de la inteligencia artificial podría llevarnos hacia niveles parecidos a los de la burbuja puntocom o incluso a los máximos registrados tras la Segunda Guerra Mundial.
No me sorprendería.
Estas fueron las rentabilidades del S&P 500 entre 1995 y 1999:
- 1995: +37,2%
- 1996: +22,7%
- 1997: +33,1%
- 1998: +28,3%
- 1999: +20,9%
Y todo esto ocurrió en la fase final de un mercado alcista que había durado alrededor de dos décadas.
Ahora veamos las rentabilidades desde 2019:
- 2019: +31,2%
- 2020: +18,0%
- 2021: +28,5%
- 2022: −18,0%
- 2023: +26,1%
- 2024: +24,9%
- 2025: +17,8%
- 2026: +12,8% hasta ahora
No existe una correspondencia perfecta entre ambos periodos, pero está claro que también hemos disfrutado de una etapa extraordinariamente positiva.
Quizá todavía nos quede por delante una última fase de subida acelerada o melt-up.
También conviene recordar que el tamaño de la muestra es muy reducido.
En esencia, estamos hablando de tres enormes mercados alcistas seculares y tres mercados bajistas seculares extremadamente duros, incluyendo el ciclo actual.
Quizá en el futuro estos ciclos se produzcan más rápido o las secuencias de rentabilidad sean menos uniformes.
Ya veremos.
Estos patrones no están escritos en piedra.
Durante más de una década, numerosos profesionales de la inversión han advertido de que debíamos esperar rentabilidades futuras inferiores a la media.
Ha ocurrido justamente lo contrario.
Sin embargo, rebajar las expectativas de rentabilidad futura no es necesariamente una mala idea, incluso aunque al actual mercado alcista todavía le queden algunos años.
Incorporar expectativas más conservadoras dentro de un plan de inversión proporciona un mayor margen de seguridad.
Si ocurren cosas negativas, estaremos preparados.
Si las cosas buenas continúan, tendremos una sorpresa positiva.
En ambos casos, salimos ganando.