Los periodos festivos ponen a la gente en movimiento. Durante los días que rodean a los principales festivos de Estados Unidos, los aeropuertos se llenan de viajeros que visitan a sus familias o aprovechan los fines de semana largos.
También es bien conocido que los mercados financieros muestran determinados patrones estacionales relacionados con los festivos.
En nuestra investigación anterior sobre el efecto pre-festivo en las materias primas, identificamos una deriva de precios a corto plazo en el petróleo y la gasolina antes de los principales festivos estadounidenses. Una posible explicación era el aumento de los desplazamientos y las expectativas asociadas de un mayor consumo de combustible.
Esto plantea de forma natural otra pregunta: si los desplazamientos durante los festivos dejan una huella estacional en los mercados energéticos, ¿puede detectarse también ese efecto en las acciones de las aerolíneas que transportan a esos viajeros?
Para investigar esta posibilidad, analizamos el comportamiento del U.S. Global Jets ETF (JETS) alrededor de los principales festivos estadounidenses.
En primer lugar, examinamos sus rentabilidades diarias desde diez sesiones antes hasta diez sesiones después de cada festivo y utilizamos el perfil resultante para identificar las ventanas estacionales más fuertes.
Después formulamos dos estrategias direccionales sobre JETS y una estrategia combinada JETS–USO.
Antecedentes
Las anomalías de calendario son patrones recurrentes en las rentabilidades de los activos asociados a determinados días, meses o acontecimientos.
Entre los ejemplos más conocidos se encuentran el efecto día de la semana, cambio de mes, enero y pre-festivo.
La base de datos de Quantpedia contiene más de 100 estrategias de trading basadas en estacionalidad aplicadas a distintos mercados y clases de activos.
El efecto pre-festivo es uno de los patrones más estudiados.
Utilizando 90 años de datos diarios del Dow Jones Industrial Average, Lakonishok y Smidt (1988) documentaron rentabilidades anómalas persistentes alrededor del cambio de semana, mes y año, así como alrededor de los festivos.
Centrado específicamente en el periodo previo a los festivos, Ariel (1990) descubrió que, entre 1963 y 1982, las rentabilidades medias de la sesión anterior a un festivo eran entre nueve y catorce veces superiores a las obtenidas durante otros días.
Más recientemente, Vidal-García y Vidal (2025), utilizando datos entre 1990 y 2024, encontraron evidencias de efectos pre-festivos en los mercados asiáticos y norteamericanos, así como efectos posteriores a los festivos en Europa y Norteamérica.
Albertson et al. (2026) también identificaron rentabilidades anormales positivas alrededor de determinados festivos federales de Estados Unidos, especialmente el Día de Martin Luther King Jr., el Día de los Presidentes y Acción de Gracias.
Nuestra investigación anterior sobre el efecto pre-festivo en materias primas encontró una deriva alcista a corto plazo en el petróleo y la gasolina antes de los principales festivos estadounidenses.
Una posible explicación era que los mercados anticipaban un aumento de los viajes y del consumo de combustible.
Esto nos llevó a plantearnos la siguiente cuestión: ¿también se mueven sistemáticamente las acciones de las aerolíneas antes y alrededor de los principales festivos de Estados Unidos?
Datos y metodología
Nuestro principal instrumento es el U.S. Global Jets ETF (JETS), que replica un índice compuesto principalmente por aerolíneas de pasajeros estadounidenses e internacionales.
También utilizamos el United States Oil Fund (USO), un ETF basado en futuros que proporciona exposición a los precios del petróleo.
Utilizamos precios diarios de cierre ajustados correspondientes al periodo comprendido entre el 1 de mayo de 2015 y el 29 de mayo de 2026.
Los datos proceden de EODHD.com.
El calendario principal incluye ocho festivos recurrentes del mercado estadounidense:
- Año Nuevo.
- Día de Martin Luther King Jr.
- Día de los Presidentes.
- Memorial Day.
- Día de la Independencia.
- Labor Day.
- Acción de Gracias.
- Navidad.
A partir de 2022 también se incluye Juneteenth, ampliando el calendario a nueve festivos.
Denominamos D al día observado como festivo por el mercado.
Como el mercado permanece cerrado en D, D−1 representa la última sesión antes del festivo y D+1 la primera sesión posterior.
Todos los días relativos se definen en sesiones bursátiles.
Comenzamos analizando la rentabilidad media diaria de JETS y del diferencial JETS–USO desde D−10 hasta D+10.
Los siguientes gráficos de barras muestran la rentabilidad media correspondiente a cada día relativo, permitiéndonos identificar periodos en los que las rentabilidades positivas o negativas tienden a concentrarse alrededor de los festivos.
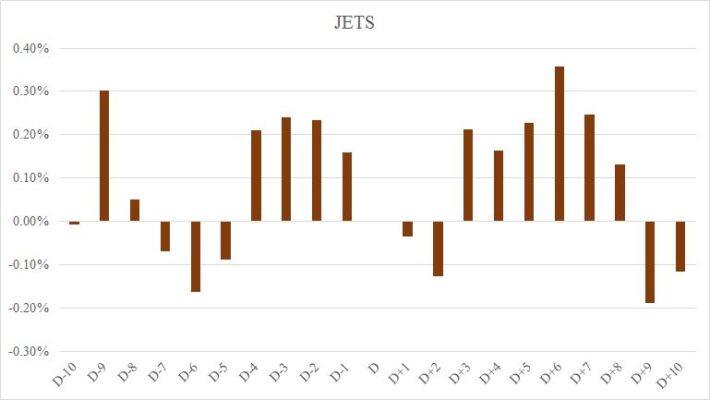
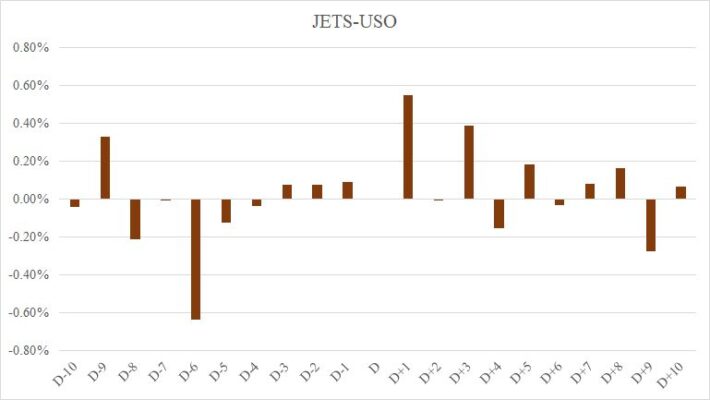
Basándonos en este perfil de rentabilidades, seleccionamos los periodos de mantenimiento más prometedores y formulamos tres estrategias con reglas sencillas.
JETS de D−4 a D−1
- Entrada: comprar JETS al cierre de D−5.
- Mantenimiento: mantener la posición desde D−4 hasta D−1 sin realizar ajustes.
- Salida: vender JETS al cierre de D−1.
JETS de D−4 a D+8
- Entrada: comprar JETS al cierre de D−5.
- Mantenimiento: mantener la posición desde D−4 hasta D+8 sin realizar ajustes.
- Salida: vender JETS al cierre de D+8.
JETS–USO de D−3 a D+3
- Entrada: comprar JETS y abrir una posición corta en USO al cierre de D−4.
- Mantenimiento: mantener ambas posiciones desde D−3 hasta D+3 sin realizar ajustes.
- Salida: cerrar ambas posiciones al cierre de D+3.
Las dos primeras estrategias se centran exclusivamente en el comportamiento de JETS.
La tercera es una estrategia long–short diseñada para analizar el comportamiento de las acciones de aerolíneas en relación con el petróleo.
Su rentabilidad diaria se calcula como la rentabilidad de JETS menos la rentabilidad de USO.
Fuera de las ventanas de trading especificadas, las estrategias permanecen sin posición y el capital no invertido obtiene una rentabilidad del 0%.
No se incluyen costes de transacción.
La ventana más larga de JETS puede solaparse entre Navidad y Año Nuevo. Cuando esto ocurre, la estrategia mantiene una única posición continua en lugar de cerrarla y volverla a abrir o crear una posición adicional.
Resultados
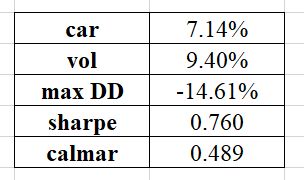
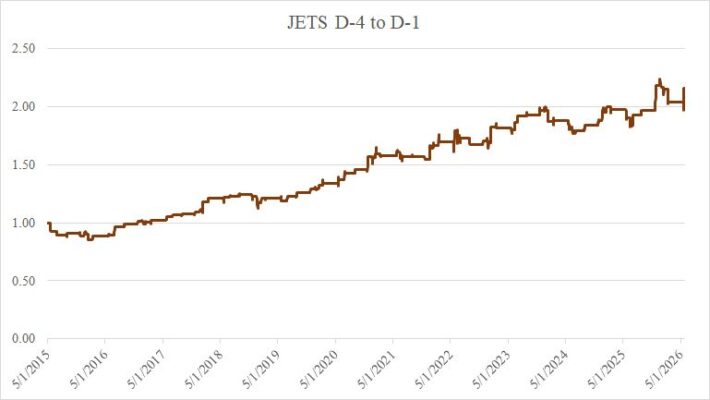
La estrategia JETS D−4 a D−1, que mantiene JETS durante las cuatro sesiones anteriores a cada festivo, generó una rentabilidad anual compuesta del 7,14% con una volatilidad anualizada del 9,40%.
Su drawdown máximo se limitó al −14,61%, lo que dio lugar a un ratio Sharpe de 0,76 y un ratio Calmar de 0,49.
La curva de capital aumentó de forma relativamente estable, convirtiéndola en la estrategia menos volátil y la que presentó el menor drawdown.
El backtest muestra un patrón relativamente estable de rentabilidades positivas en JETS durante las sesiones inmediatamente anteriores a los festivos estadounidenses.
La estrategia JETS D−4 a D+8 amplía el periodo de mantenimiento más allá del festivo y consiguió los mejores resultados generales.
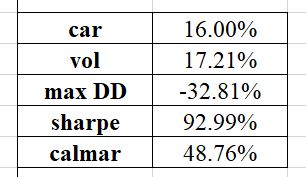
Generó una rentabilidad anual compuesta del 16,00% y el ratio Sharpe más elevado, de 0,93.
Sin embargo, la mayor exposición al mercado también incrementó la volatilidad anualizada hasta el 17,21% y el drawdown máximo hasta el −32,81%.
Su ratio Calmar de 0,49 fue prácticamente idéntico al de la estrategia más corta.
Ampliar el periodo de mantenimiento incrementó considerablemente las rentabilidades, pero a costa de asumir un riesgo bajista mucho mayor.
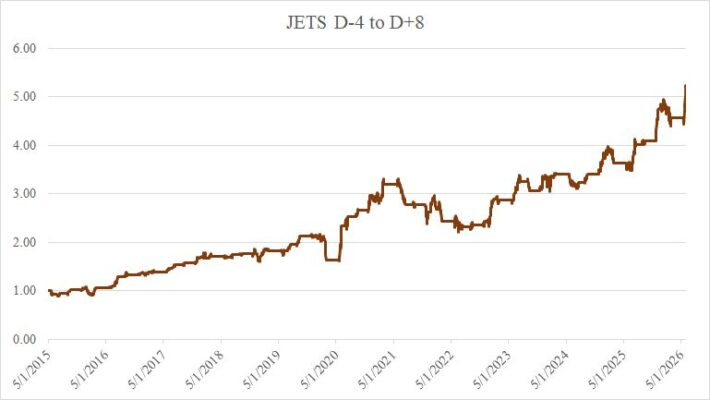
La estrategia más larga obtuvo el mejor rendimiento global, aunque también sufrió caídas mucho mayores.
Parte de su mayor rentabilidad se explica porque permanece invertida durante doce sesiones alrededor de cada festivo, frente a solo cuatro sesiones en la estrategia más corta.
Por tanto, la estrategia D−4 a D−1 ofrece una exposición más específica y estable al periodo previo al festivo, mientras que la estrategia D−4 a D+8 captura rentabilidades adicionales después del festivo, aunque con un riesgo superior.
A continuación analizamos si las acciones de aerolíneas también obtuvieron buenos resultados en relación con el petróleo.
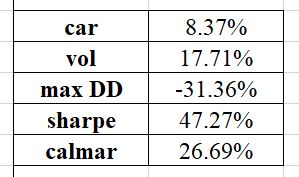
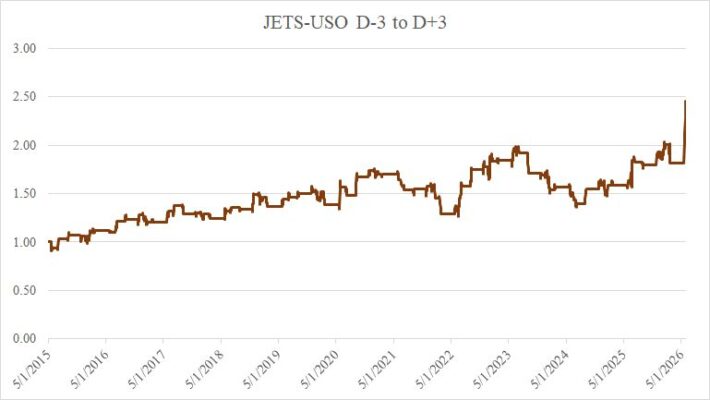
La estrategia JETS–USO D−3 a D+3, que combina una posición larga en JETS con una posición corta del mismo tamaño en USO, generó una rentabilidad anual compuesta del 8,37%.
Su volatilidad anualizada alcanzó el 17,71%, mientras que el drawdown máximo fue del −31,36%.
Los ratios Sharpe y Calmar fueron de 0,47 y 0,27, respectivamente.
Esto indica que JETS tendió a superar a USO durante las ventanas seleccionadas alrededor de los festivos, por lo que el patrón observado no era simplemente compartido por las acciones de aerolíneas y el petróleo.
Sin embargo, la estrategia sobre el diferencial presentó una mayor volatilidad y un rendimiento ajustado al riesgo inferior al de las estrategias que operaban únicamente JETS.
Como especificación adicional, ampliamos el periodo de mantenimiento de JETS–USO desde D+3 hasta D+5.
Esto generó únicamente un modesto incremento de la rentabilidad, al tiempo que aumentó la volatilidad y empeoró considerablemente el drawdown máximo.
Tanto el ratio Sharpe como el ratio Calmar disminuyeron.
Por tanto, las dos sesiones adicionales aportaron más riesgo que rentabilidad, respaldando la elección de D−3 a D+3 como ventana preferida para JETS–USO.
Conclusión
Este análisis estudió si el aumento de los desplazamientos alrededor de los principales festivos estadounidenses se refleja en las rentabilidades de las acciones de aerolíneas.
Utilizando datos diarios desde mayo de 2015 hasta mayo de 2026, analizamos inicialmente las rentabilidades medias de JETS desde diez sesiones antes hasta diez sesiones después de cada festivo.
Basándonos en el perfil observado, construimos dos estrategias direccionales sobre JETS correspondientes a las ventanas D−4 a D−1 y D−4 a D+8.
También combinamos una posición larga en JETS con una posición corta del mismo tamaño en USO entre D−3 y D+3 para determinar si las acciones de aerolíneas también se comportaban favorablemente en términos relativos frente al petróleo.
En conjunto, los resultados muestran un patrón positivo relacionado con los festivos en las acciones de aerolíneas durante el periodo analizado.
La estrategia más larga sobre JETS obtuvo la mayor rentabilidad y el ratio Sharpe más elevado, mientras que la estrategia más corta centrada exclusivamente en los días previos al festivo presentó una curva de rentabilidad más estable y drawdowns considerablemente menores.
Los resultados positivos de JETS–USO muestran además que JETS superó al petróleo durante los festivos analizados, aunque incorporar una posición corta en USO no mejoró el rendimiento ajustado al riesgo.
Autora: Margaréta Pauchlyová, Junior Quant Analyst, Quantpedia.