Resumen: misma historia que la semana pasada. Y que la anterior. Y que la anterior. El camino de menor resistencia para el S&P 500 sigue siendo alcista.
Sin embargo, hemos entrado en un periodo de estacionalidad débil que se prolonga hasta mediados de octubre. La amplitud de mercado a corto plazo se deterioró la semana pasada y la rotación interna está aumentando. La tendencia continúa, pero viene acompañada de mayor volatilidad y movimientos erráticos.
Las materias primas agrícolas han roto al alza desde su mayor compresión mensual en más de 30 años. Estamos largos y seguimos comprando por las razones que exponemos a continuación. El DXY ha activado una señal de venta importante que, históricamente, ha precedido a rentabilidades débiles del dólar. La libra esterlina se está preparando para una gran ruptura en un contexto de posicionamiento bajista. Los productores de gas natural también presentan estructuras técnicas constructivas. Y esto es solo el comienzo.
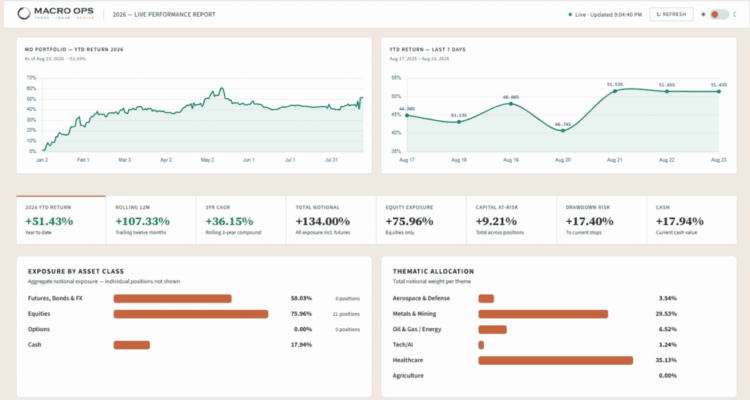
La cartera de Macro Ops acumula actualmente una rentabilidad del +51,43% en lo que va de 2026. En The Collective analizamos la teoría detrás del posicionamiento, publicamos investigaciones diferenciadas, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.
Cartera y operaciones de Macro Ops
1. La cartera subió 680 puntos básicos la semana pasada, situando la rentabilidad acumulada del año en el +51,43%, por debajo del máximo anual del +61%.
Mantenemos una elevada exposición larga a metales preciosos y compañías mineras, EUR, MXN y ETH. También estamos largos en biotecnología, sanidad y defensa, así como en maíz y trigo KC. Mantenemos una posición corta en el Dow.
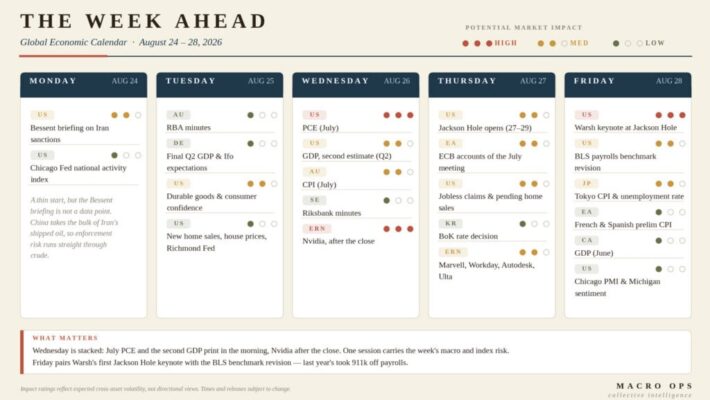
2. Datos importantes de la semana. El miércoles será una jornada especialmente relevante: se publica el PCE por la mañana y Nvidia presenta resultados después del cierre. El viernes llegará el discurso principal de Warsh en Jackson Hole.
3. Cerramos nuestra posición corta en bonos Ultra la semana pasada con una pequeña ganancia. No queremos luchar contra la Administración.
El anuncio de Bessent fue más importante por la señal enviada al mercado que por el propio mecanismo utilizado: el Tesoro no quiere tipos más elevados en el tramo largo de la curva y está dispuesto a intervenir para evitarlo.
Es posible que volvamos a plantear esta operación más adelante. Por ahora, estamos centrando nuestra atención en otras oportunidades, especialmente en las materias primas agrícolas.
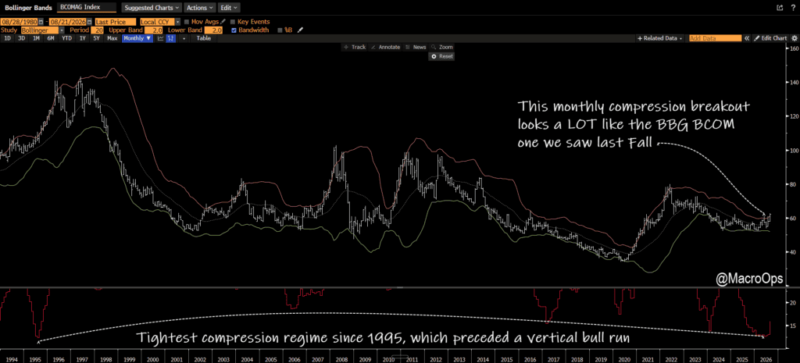
El índice agrícola de Bloomberg acaba de romper al alza desde su mayor compresión mensual desde 1995, un patrón que entonces precedió a una importante tendencia alcista.
Además, esta configuración es prácticamente idéntica a la que operamos el año pasado en el índice Bloomberg Commodity Index (BCOM).
La semana pasada entrevisté a un antiguo miembro de Macro Ops, actualmente meteorólogo en SpaceX, sobre la llegada de un posible Super El Niño.
Es una persona extremadamente prudente y poco dada a exageraciones. Cuando me dice que los datos apuntan al fenómeno de El Niño más importante desde 1877, un episodio que provocó sequías y hambrunas devastadoras, presto atención.
Los mercados son muy malos descontando con antelación acontecimientos extremos y anómalos. Las materias primas agrícolas presentan una configuración favorable para desarrollar un importante mercado alcista. Estamos largos y seguimos comprando.
4. Incluso sin el impulso potencial de El Niño, las materias primas agrícolas ya estaban preparándose para un mercado alcista.
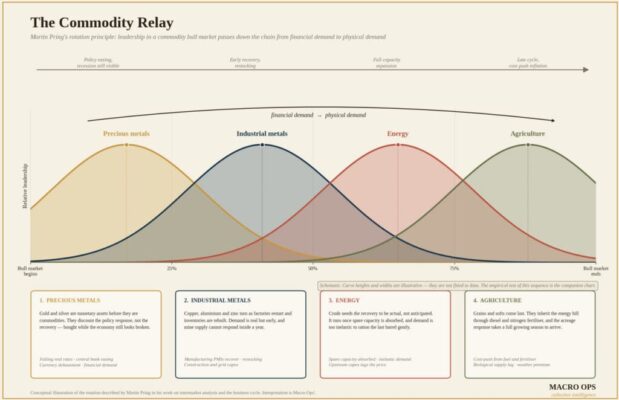
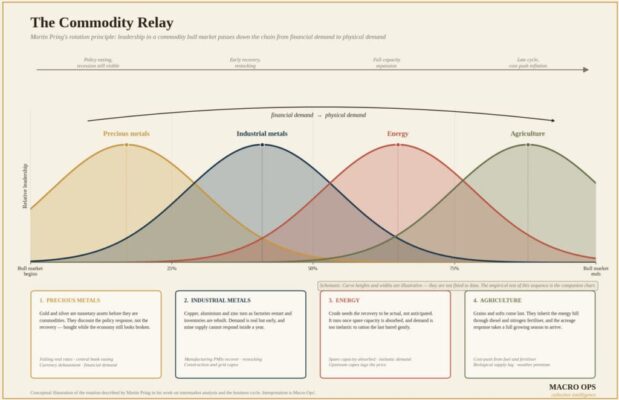
Simplemente están siguiendo lo que denomino el Commodity Relay, un concepto que conocí originalmente a través de Martin Pring.
Los metales preciosos suelen iniciar los mercados alcistas de materias primas, después toman el relevo los metales industriales, posteriormente la energía y, finalmente, las materias primas agrícolas suelen cerrar el ciclo.
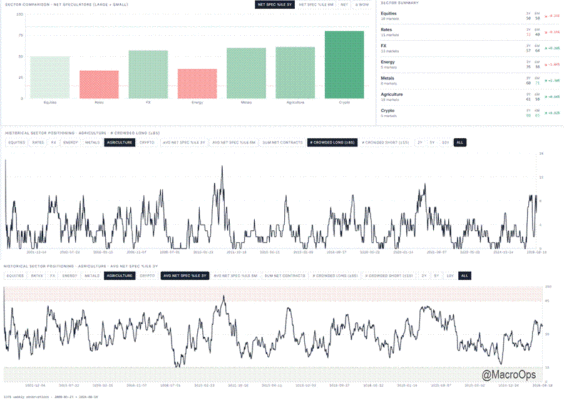
5. El posicionamiento ha cambiado recientemente, aunque en términos agregados continúa siendo neutral.
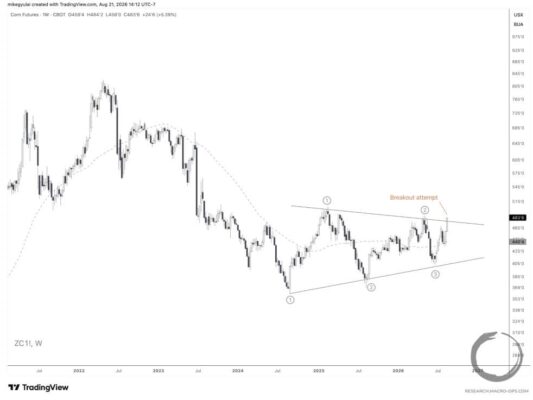
6. Nuestro analista técnico principal, Mike G, analizó recientemente las configuraciones chartistas clásicas que estamos observando en todo este espacio. Entre ellas se encuentra el maíz, donde mantenemos posiciones largas.
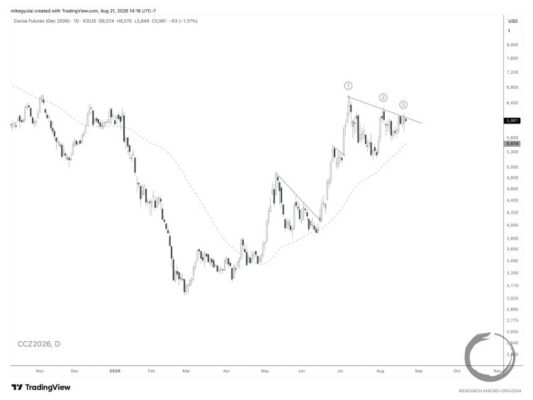
7. El cacao es otro de los activos que tenemos en nuestra lista de objetivos para buscar una entrada. Actualmente está desarrollando una fase de compresión dentro de una tendencia alcista más amplia.
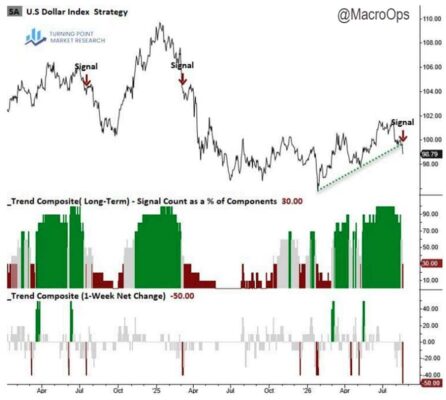
8. Mi compañero Dean Christians señaló recientemente que su Trend Composite acaba de pasar a negativo en el DXY, activando una señal de venta.
Históricamente, señales similares han precedido a rentabilidades futuras débiles para el dólar estadounidense.
9. Estamos largos en EUR y MXN y buscamos aumentar exposición a GBP.
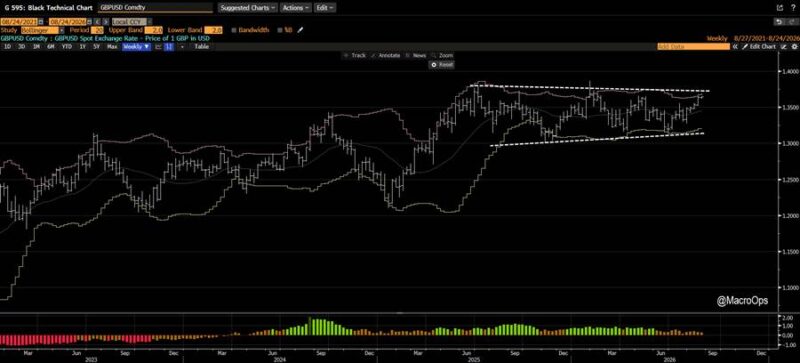
La libra esterlina lleva más de 12 meses consolidando dentro de una estructura rectangular, mientras el precio se aproxima actualmente a la parte superior de ese rango.
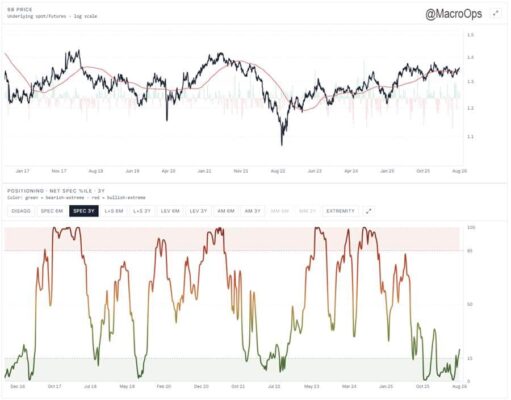
10. El posicionamiento especulativo a tres años está saliendo del percentil 0. En el pasado, situaciones similares han tendido a coincidir con importantes suelos de mercado.
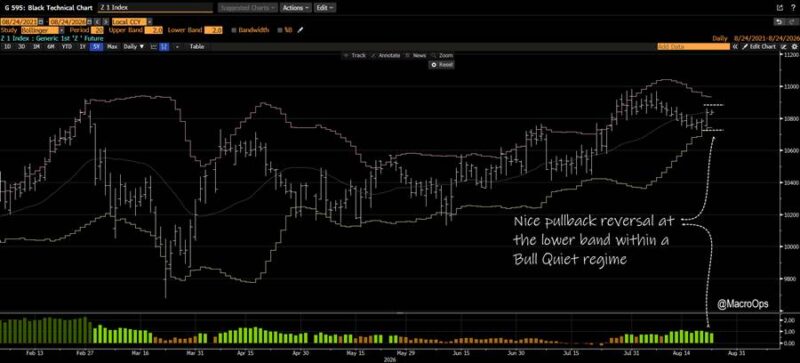
11. Siguiendo con la libra, los futuros del FTSE 100 están desarrollando una reversión tras un retroceso desde la banda diaria inferior dentro de un régimen Bull Quiet.
Se trata de un punto de inflexión técnico bastante limpio que permite aumentar posiciones con un riesgo relativamente reducido.
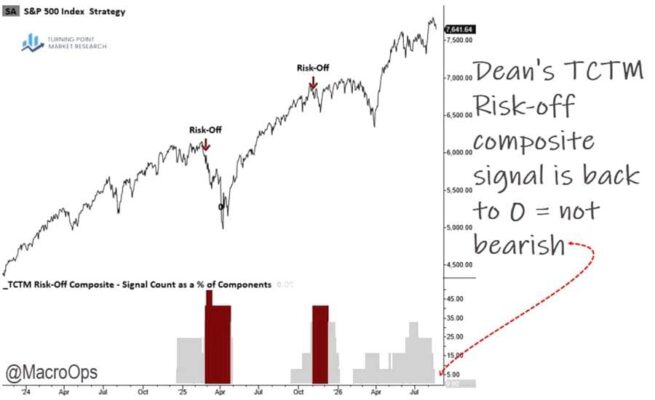
12. Seguimos siendo alcistas sobre la tendencia general de los activos de riesgo. Eso es lo que continúa indicando el peso de la evidencia.
El modelo TCTM Risk-Off de Dean ha vuelto recientemente a cero, lo que no constituye una señal bajista.
Algunos indicadores de amplitud de corto plazo se debilitaron la semana pasada y nos dirigimos hacia un periodo de estacionalidad históricamente débil hasta mediados de octubre.
Gran parte de la evolución del mercado probablemente dependerá de si los bonos rompen los niveles defendidos por Bessent o si, por el contrario, revierten desde estas zonas.
El posicionamiento en futuros sobre el VIX también se encuentra en niveles extremos, algo que históricamente ha precedido a periodos de mayor volatilidad.
Nuestro escenario base es: tendencia alcista, aumento de la volatilidad y continuación de la rotación interna.
Conclusiones del último informe de posicionamiento de Prime Services de Goldman Sachs
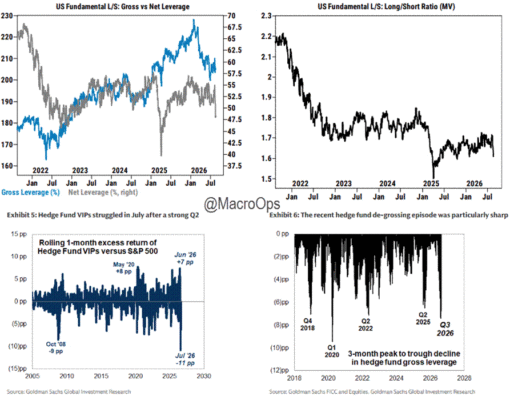
13. El posicionamiento se volvió defensivo con rapidez. Los hedge funds pasaron de comprar acciones estadounidenses a registrar el ritmo de ventas netas más elevado desde el denominado Liberation Day, reduciendo su apalancamiento neto hasta mínimos de un año.
Las ventas fueron generalizadas y se concentraron especialmente en tecnología, sectores cíclicos, utilities e inmobiliario.
La calma de los índices oculta cierta fragilidad interna. Aunque el S&P 500 y el VIX permanecieron relativamente contenidos, las estrategias de momentum de beta elevada y las cestas de factores relacionadas con tecnología e inteligencia artificial sufrieron fuertes drawdowns.
Esto refleja un elevado riesgo de concentración y volatilidad factorial por debajo de la superficie del mercado.
Los tipos de interés y el crecimiento constituyen actualmente los principales riesgos macroeconómicos.
La subida de los rendimientos en el tramo largo de la curva, el aumento de su pendiente, la incertidumbre sobre la política económica y las señales de debilidad procedentes de algunas grandes compañías de consumo están presionando a las acciones más sensibles a la duración y aumentando la preocupación sobre la situación del consumidor.
El sentimiento es prudente, pero no existe pánico.
Los flujos continúan siendo relativamente benignos y el posicionamiento está más limpio después de la reducción de exposición bruta. Al mismo tiempo, los inversores están aumentando coberturas mediante oro e índices y buscando exposición a criptomonedas.
Una recuperación del mercado de bonos podría provocar una importante cobertura de posiciones cortas por parte de los CTA.
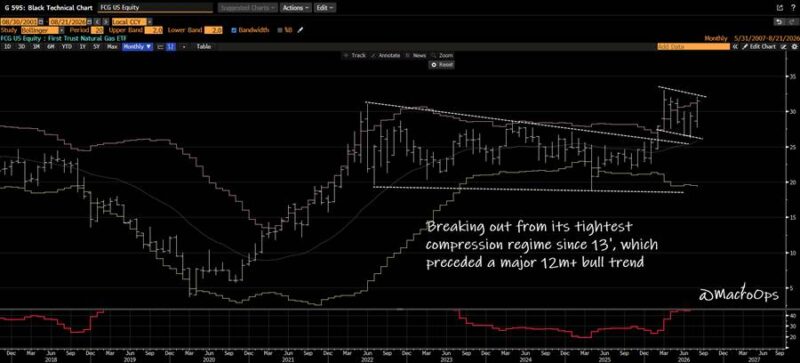
14. El First Trust Natural Gas ETF (FCG) ha roto al alza desde una importante fase de compresión.
Se trata de su mayor compresión desde 2013, un patrón que entonces precedió a un importante rally alcista de más de doce meses.
Estamos largos y seguimos comprando.