Saltar al contenido
Método TradingMétodo Trading
  • Colaboradores
  • Cursos
  • Material formativo
  • Revista
  • Artículos
  • Guías
  • FAQ
  • Contacto
  • Acceder
shutterstock 1996823282 scaled">

Cómo adaptarse a este mercado lateral y errático por Timothy Sykes

Conocido como el trader de las penny stocks. Después de ganar un millón de dólares en su primer año de Universidad comenzó su popularidad. En 2007 publicó su famoso libro “An American Hedge Fund: How I Made $2 Million as a Stock Operator & Created a Hedge Fund”. Además, es conocido por sus obras benéficas.
Timothy Sykes / timothysykes.com


image 11


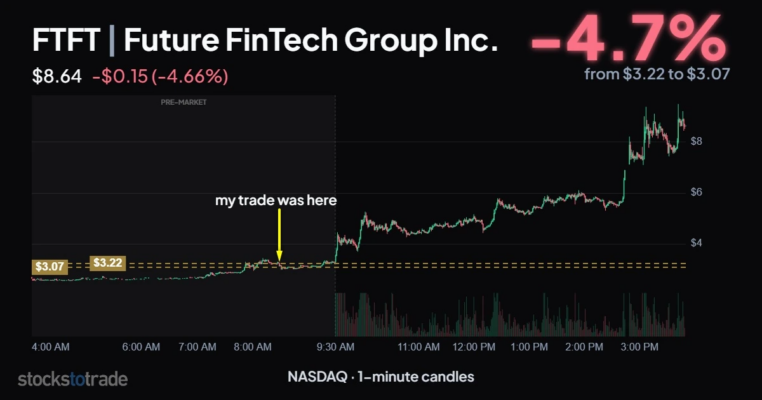
El otro día intenté operar una acción que estaba subiendo con fuerza en premarket, pero llegué demasiado tarde.

Aunque hice lo correcto y corté las pérdidas rápidamente, la operación me recordó una lección fundamental:

image 12

Hay que aprender a adaptarse al mercado.

Y todavía más cuando atravesamos un entorno tan errático y lateral como el que hemos visto durante la última semana.

De hecho, cuanto más rápido seas capaz de adaptarte a un cambio en las condiciones del mercado, mejor.

Después de 28 años operando, personalmente consigo adaptarme bastante rápido. Pero incluso así, sigue siendo necesario hacer un esfuerzo consciente para cambiar el enfoque.

Recuerda que las pequeñas pérdidas son aceptables

Siempre que tengas un plan de trading y lo respetes, las pérdidas pequeñas forman parte del proceso.

Todos los traders pierden alguna vez.

Pero en un mercado tan irregular como el actual conviene seguir tres reglas en cada operación:

  • Corta las pérdidas rápidamente. Sin dudas y sin arrepentimientos. Es mucho mejor mantenerse protegido que arriesgarse a sufrir una pérdida importante.
  • Asegura antes las pequeñas ganancias. Si tienes beneficios modestos, no pasa nada por cerrarlos. Siempre puedes seguir observando el movimiento y aprendiendo de él.
  • Acepta que, en ocasiones, la mejor operación es no operar. Últimamente muchas subidas terminan siendo falsas rupturas, así que hay que estar dispuesto a esperar.

Mi operación de ayer en premarket fue precisamente uno de esos fakeouts, y resultó todavía más frustrante al observar lo que hizo posteriormente la acción.

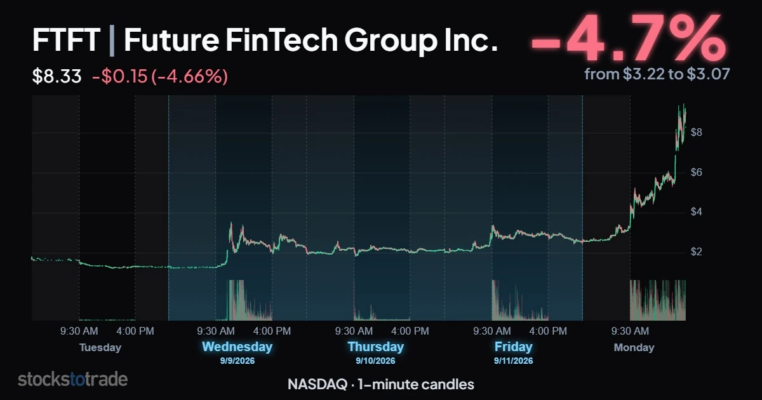
La operación en Future FinTech

Future FinTech Group (NASDAQ: FTFT) parecía estar preparándose claramente para desarrollar otra pata alcista.

La acción había mostrado movimientos interesantes durante las sesiones anteriores y eso me hizo pensar que podía volver a dispararse.

image 13

Finalmente ocurrió, así que mi lectura no era necesariamente incorrecta.

El problema fue el timing: entré demasiado pronto.

Entonces, ¿por qué no mantuve la posición esperando la gran ruptura posterior?

En primer lugar, por lo que estaba sucediendo en el conjunto del mercado, el riesgo no compensaba.

Algunos traders prefieren ignorar este tipo de consideraciones, pero basta una sola operación desastrosa para aprender esta lección por las malas.

Además, yo estaba concentrado en una presentación que tenía programada a las 10:00 ET.

image 14

Cuando tu agenda personal te impide prestar toda la atención necesaria al mercado, es mejor cerrar la posición o directamente no operar.

La importancia de conocer el catalizador

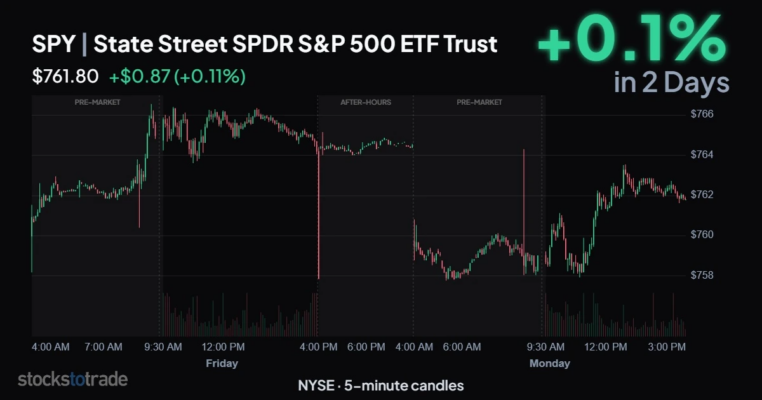
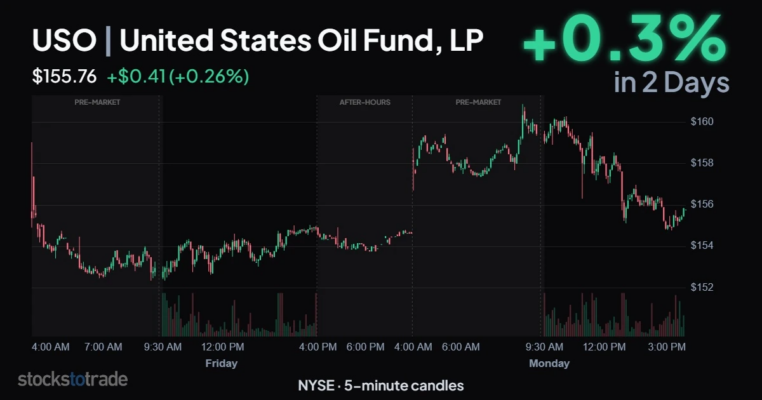
Aproximadamente el 75% de las acciones tienden a moverse en la misma dirección que el mercado general.

Ayer por la mañana, el mercado abrió con un gap bajista debido al aumento de la violencia en Oriente Medio.

Ese movimiento se reflejó claramente en el SPDR S&P 500 ETF Trust (SPY).

image 15

Al mismo tiempo, esa misma tensión geopolítica provocó un fuerte repunte del petróleo, algo visible en el United States Oil Fund (USO).

image 16

La lección es sencilla: si realmente quieres convertirte en un trader consistente, necesitas saber qué está haciendo el mercado general y por qué lo está haciendo.

Es cierto que cualquier acción concreta puede moverse en dirección contraria al mercado durante una sesión.

Pero eso no significa que debas ignorar la tendencia general ni los catalizadores que están impulsándola.

Conclusión

Aprovecha cualquier subida que el mercado te permita capturar durante el tiempo que sea posible.

Pero, sobre todo, adáptate a las condiciones actuales.

En estos momentos, muchas acciones que despegan rápidamente terminan fallando casi igual de rápido.

Por tanto, no tengas miedo de asegurar pequeñas ganancias, cortar las pérdidas antes o incluso no operar.

La realidad es que gran parte de los movimientos explosivos que estamos viendo, especialmente en premarket, terminan convirtiéndose en falsas rupturas.

Por eso, para mí, todo consiste en esperar a que el setup llegue hasta mí y operar únicamente cuando todos los elementos encajan.


Comparte este articulo:

shutterstock 1996823282
Cómo adaptarse a este mercado lateral y errático por Timothy Sykes

    El otro día intenté operar una acción que estaba subiendo con fuerza en...

shutterstock 87371270 scaled">

Inversión “sin ideas”: cómo construí una cartera concentrada basada en fundamentales utilizando únicamente algoritmos por Yuval Taylor

yuval


Yuval trabaja como product manager en Portfolio123, una empresa de tecnología financiera. Además es autor de «Zora and Langston: A Story of Friendship and Betrayal», entre otros libros.
Yuval / Portfolio123


Soy quant.

Pero, a diferencia de la mayoría de los quants, gestiono una cartera concentrada basada en fundamentales. Más del 50% de mi fondo está invertido únicamente en ocho compañías, y son el tipo de acciones que probablemente habrían gustado a Peter Lynch y Charlie Munger: empresas seguras, aburridas, baratas y preparadas para superar al mercado.

¿Cómo llegué hasta aquí?

Llegué tarde al mundo de la inversión. Fue uno de esos cambios que se producen en mitad de la vida: tenía 50 años.

Hasta entonces no disponía de demasiados ingresos disponibles y mis ahorros para la jubilación estaban invertidos en la típica combinación de fondos de inversión.

Pero cuando me picó el gusanillo de la inversión —o quizá en aquel momento era más bien el del trading— me obsesioné por completo.

Las matemáticas habían sido mi asignatura favorita en el instituto, pero las había abandonado completamente para dedicarme a trabajar como escritor y editor. Ahora volví a ellas con auténtica pasión.

Leí absolutamente todo lo que pude encontrar sobre estadística, contabilidad e inversión.

Perdí completamente el interés por cosas que antes me obsesionaban, como la música o el cine.

Al principio experimenté con ETFs y, después, con acciones individuales.

Durante los dos años siguientes cometí prácticamente todos los errores posibles y perdí aproximadamente el 25% de mis ahorros.

Pero a finales de 2015 tuve uno de esos momentos de revelación.

Había estado experimentando con screeners de acciones y haciendo backtests sobre ellos.

Descubrí que, si creaba un filtro para encontrar compañías excelentes y otro completamente diferente para encontrar compañías horribles —y ambos ofrecían magníficos resultados históricos—, en algún momento aparecía alguna empresa que conseguía superar los dos filtros.

Mi gran descubrimiento fue comprender que clasificar las acciones utilizando tantos factores como fuera razonablemente posible resultaba mucho más eficaz que filtrarlas según unas pocas reglas.

Con los screeners solo puedes aplicar unas pocas reglas porque, de lo contrario, terminas eliminando prácticamente todas las compañías.

Así que este se convirtió en mi principio fundamental:

Evalúa cada acción que compres desde todos los ángulos posibles.

Me viene a la mente la famosa definición de Graham y Dodd, formulada 80 años antes en Security Analysis:

«Una operación de inversión es aquella que, después de un análisis exhaustivo, promete seguridad del principal y una rentabilidad satisfactoria.»

Para mí, la expresión clave era «después de un análisis exhaustivo».

A partir de ahí, todo empezó a avanzar rápidamente.

Poco a poco pasé de utilizar una docena de factores a utilizar más de 200, muchos de ellos extraídos de mis lecturas y algunos desarrollados por mí mismo.

Soy escritor y aprendo mejor escribiendo sobre lo que hago, así que empecé a investigar problemas relacionados con la inversión y, con el paso de los años, publiqué más de cien artículos en Seeking Alpha y otros foros.

Cada uno de ellos me enseñó algo.

Desde el principio mantuve una cartera concentrada de value basada en fundamentales, dominada por un pequeño número de posiciones, porque mis backtests indicaban que esa era la forma más rentable de gestionar una cartera formada por acciones analizadas en profundidad.

El crecimiento de mi cartera me dejó completamente sorprendido.

Después de aproximadamente seis años había ganado suficiente dinero como para que mi mujer y yo pudiéramos jubilarnos anticipadamente y crear una fundación privada.

Y hace algo más de dos años creé un pequeño hedge fund, principalmente para poder aumentar mis aportaciones personales a organizaciones benéficas y financiar mejor mi fundación, aunque también porque seguidores, amigos y familiares me pedían que gestionara parte de su dinero.

Aunque he escrito todos esos artículos sobre inversión, nunca he publicado un artículo basado en una “idea” de inversión.

Nunca he hablado con los equipos directivos, rara vez presto atención a las conferencias de resultados y nunca tengo en cuenta si una compañía posee o no un moat o ventaja competitiva duradera.

Todo lo que hago es algorítmico.

Algunas personas podrían pensar que existe algún algoritmo capaz de evaluar el moat de una compañía. Si existe, yo todavía no lo he encontrado.

Por lo que puedo observar, la mayoría de los gestores cuantitativos pertenecen a uno de dos grandes grupos.

Por un lado están los del estilo de AQR: mantienen las inversiones durante periodos largos, pero ninguno de sus fondos está especialmente concentrado y tampoco suelen hablar de estudiar profundamente los fundamentales de las compañías, sino que se apoyan en métricas relativamente generales.

Por otro lado están los del estilo de Renaissance: realizan muchas operaciones de muy corto plazo, utilizan enormes niveles de apalancamiento y realmente no invierten en el sentido tradicional de Graham y Dodd.

En cuanto a los gestores no cuantitativos o solo parcialmente cuantitativos, probablemente muchos coincidirían con Ian Cassell, de Microcap Club, quien escribió recientemente:

«La verdadera ventaja sigue siendo simplemente estar presente con el equipo directivo de maneras diferentes a como lo hacen la mayoría de los inversores. No se trata de actividades sofisticadas. No existe ningún algoritmo implicado. Y, sin embargo, producen sistemáticamente conocimientos que ninguna máquina puede replicar.»

Aunque ambos invertimos en microcaps orientadas al value, Cassell y yo adoptamos enfoques completamente opuestos.

¿Es mejor el mío?

No podría afirmarlo.

Pero al evitar ese contacto directo con el equipo directivo, también evito la posibilidad de que consigan engañarme.

Evito la posibilidad de resistirme a vender cuando llega el momento simplemente porque me he encariñado demasiado con la dirección.

También evito rechazar una acción con una valoración exigente pero con posibilidades de recuperación simplemente porque sus directivos me parecen desagradables.

Y aunque ninguna máquina pueda replicar los conocimientos que se obtienen estando cerca del equipo directivo, estoy bastante satisfecho con lo que puede descubrirse mediante un análisis exhaustivo y comparativo de los fundamentales de las acciones, evitando rigurosamente los sesgos emocionales.

Mediante sistemas multifactoriales de ranking puedo analizar miles de acciones al mismo tiempo, en lugar de limitarme únicamente a aquellas que he tenido tiempo de investigar en profundidad.

Además, puedo comparar rápidamente cada acción utilizando todas las métricas disponibles y asignarle una puntuación en cada una de ellas.

Veamos una analogía.

Supongamos que queremos crear un equipo de baloncesto fantasy utilizando estadísticas.

Entre las variables que queremos considerar para elegir jugadores estarían los puntos, rebotes, asistencias, tapones, triples y robos por partido. También nos interesarían la altura, la edad, el porcentaje de tiros de campo y el número de partidos disputados.

¿Cómo combinamos todas esas variables?

Podríamos asignar a cada jugador una puntuación entre 0 y 100 en cada apartado según su posición relativa, multiplicar después cada puntuación en función de la importancia del factor y finalmente sumar los resultados.

Eso es exactamente lo que hace un sistema de ranking multifactorial.

Supongo que podría denominarse el enfoque Moneyball.

Aunque en este caso resulta mucho más complejo, porque asignar la importancia correcta a cada factor exige realizar una enorme cantidad de backtesting, algo que probablemente nunca haríamos al construir un equipo de baloncesto fantasy.

Se presta demasiado poca atención a la idea de que los factores deben analizarse combinados y no de manera aislada.

El número de partidos disputados tiene poca relación directa con la capacidad futura de un jugador, pero aumenta la relevancia de los demás factores.

Lo mismo sucede con variables como el tamaño de una compañía.

Las empresas pequeñas no tienden necesariamente a superar a las grandes, pero un tamaño reducido puede amplificar el efecto de otros factores.

Ahora bien, este quizá no sea el enfoque cuantitativo habitual.

Para empezar, parece que a muchos quants no les gusta demasiado la contabilidad.

Yo tampoco soy ningún experto en contabilidad. Sé mucho más sobre análisis cuantitativo que sobre contabilidad.

Sin embargo, he tratado con cientos de inversores cuantitativos en Portfolio123 y dentro de mi grupo de inversión de Seeking Alpha, y pocos parecen comprender por qué los activos operativos netos, como porcentaje del total de activos, deberían ser relativamente bajos.

Tampoco suelen comprender por qué existen dos formas completamente diferentes de interpretar los accruals: una basada en el balance y otra basada en el estado de flujos de efectivo.

Incluso algunos no entienden por qué la deuda no es un activo.

Cuando se trata del análisis de flujos de caja descontados, los quants suelen mostrar poco interés por desarrollar cálculos del coste de la deuda y del coste del capital que tengan sentido para ellos, o por decidir si deben basar sus cálculos en el flujo de caja libre o en el NOPAT.

Si intentaras analizar con ellos las diferencias entre los enfoques de Damodaran, Mauboussin y Penman sobre el valor intrínseco, probablemente se perderían inmediatamente.

A mí, en cambio, me resultaría fascinante y trataría de encontrar una forma algorítmica de poner a prueba todos esos enfoques.

Ahora todos mis amigos quants se han pasado a la «IA».

Para ser claros, actualmente se denominan inteligencia artificial dos cosas extremadamente diferentes: los grandes modelos de lenguaje (LLM) y el Machine Learning.

Ambos son fantásticos.

Pero yo utilizo los LLM como caja de resonancia para contrastar ideas, no para ayudarme a seleccionar acciones.

Utilizarlos para elegir acciones me parece poco diferente de consultar a los hijos adolescentes de tu vecino.

Matt Levine, de Bloomberg, escribió recientemente:

«Entrenar un modelo con un corpus de libros y Reddit para que escriba prosa coherente y después pedirle que prediga datos financieros futuros es un non sequitur.»

Además, los LLM son terribles en contabilidad.

Por ejemplo, quería resolver una cuestión relacionada con los estados financieros de las compañías mineras.

La cantidad de errores evidentes que cometió ChatGPT habría hecho tirarse de los pelos a cualquier profesor de contabilidad, mientras al mismo tiempo respondía como si fuera una autoridad absoluta.

Estos son algunos ejemplos:

  • Utilizando códigos de Compustat, quería sumar XRD a XSGA cuando XSGA ya incluye XRD.
  • Pensaba que los costes de exploración de las compañías mineras se clasificarían como gastos de I+D. Casi nunca ocurre así.
  • Sugirió utilizar el flujo de caja operativo como parte de una fórmula para calcular gastos. ¿Desde cuándo un flujo de caja es un gasto?
  • Sugirió restar a esa cifra el flujo de caja de inversión, pero como normalmente el flujo de caja de inversión es negativo, eso habría generado exactamente el resultado contrario al que pretendía obtener.
  • Afirmó que la depreciación y amortización siempre están incluidas dentro del coste de los bienes vendidos (COGS), cuando en muchas cuentas de resultados aparecen como una partida separada. Precisamente esa diferencia es la que distingue el EBIT del EBITDA.

VALS, una plataforma independiente dedicada al desarrollo del futuro de la inteligencia artificial generativa, evalúa distintos LLM en tareas básicas propias de los analistas financieros.

Los modelos obtienen sus mejores resultados en tareas sencillas de recuperación cuantitativa de información.

La mayoría de las pruebas consisten en pedir a los modelos que investiguen documentos presentados ante la SEC.

Ni siquiera se evalúan métricas contables complejas.

Y aun realizando tareas tan sencillas, ninguno de los modelos supera una tasa de precisión del 58%.

En cuanto al Machine Learning, no me siento ni mucho menos tan cómodo con sus algoritmos como con los sistemas de ranking.

Pero quizá eso cambie en el futuro.

He aprendido muchísimo gracias a los errores cometidos durante mi trayectoria como inversor.

Estos son algunos ejemplos, y créame, esta es solo una pequeña selección:

  • Aprendí por las malas que no se pueden aceptar los estados financieros sin cuestionarlos y sin evaluar la probabilidad de que hayan sido manipulados por contables poco escrupulosos. Perdí mucho dinero en una compañía que terminó siendo señalada como un fraude completo, y podría haberlo detectado si hubiera sabido qué señales buscar.
  • Aprendí por las malas que no se puede analizar el crecimiento sin analizar también la estabilidad financiera. En ocasiones, unas cifras de crecimiento moderadas son mejores que unas extremadamente elevadas, y resulta fundamental incorporar medidas sobre la estabilidad de las ventas, las cuentas por cobrar y el ciclo de conversión de caja.
  • Aprendí por las malas que lo que Compustat y FactSet denominan “special items” son conceptos bastante diferentes y además utilizan signos opuestos. El beneficio bruto y la depreciación y amortización también presentan diferencias importantes en la manera en que los distintos proveedores de datos los estandarizan.
  • Aprendí por las malas que la mayoría de las métricas deben compararse con otras empresas del mismo sector o industria, en lugar de compararlas con el universo completo, incluso si esta segunda alternativa ofrece mejores resultados históricos. Esto se debe simplemente a la mecánica de construcción de las carteras.
  • Aprendí por las malas que, cuando hacemos backtesting, es fundamental segmentar el universo en lugar de utilizarlo completo, y que también resulta esencial corregir los valores atípicos. Yo utilizo bootstrapping, igual que la mayoría de los quants experimentados, mientras que los principiantes normalmente no lo hacen.
  • Aprendí por las malas que vender una posición cuando no necesitas ese dinero para comprar algo mejor suele terminar generando arrepentimiento.

Ahora imaginemos que quisiera añadir a este proceso juicios no algorítmicos sobre el moat de una empresa o sobre las conclusiones extraídas tras visitar sus oficinas y hablar con su director financiero acerca de sus perspectivas de crecimiento.

Tendría que realizar ese mismo análisis para unas 8.000 compañías cada trimestre y retrocediendo 20 años para poder disponer de toda la información necesaria.

Volviendo a la analogía del baloncesto, en ocasiones basta con observar a un jugador para tener la sensación de que, independientemente de sus estadísticas, será una excelente incorporación para el equipo o, por el contrario, que resultaría imposible trabajar con él.

Pero ¿cómo se integra esa impresión dentro de un sistema de ranking?

Tendríamos que observar a todos y cada uno de los jugadores que estuviéramos considerando.

Algunas de mis mejores inversiones han sido lo que denomino “stinky stocks”: acciones de las que me habría mantenido a kilómetros de distancia si hubiera invertido basándome exclusivamente en factores cualitativos.

Así que esa es la razón por la que no se me da demasiado bien generar «ideas» de inversión.

De vez en cuando he considerado la posibilidad de integrar juicios cualitativos dentro de mis sistemas de ranking.

Si mi hedge fund llegara a crecer muchísimo, quizá podría contratar a un equipo completo de analistas cualitativos para hacerlo.

Pero no creo que lo haga.

Estaría sacrificando la exhaustividad y la protección frente a los sesgos conductuales que proporciona un enfoque puramente cuantitativo.

Así que me temo que, a pesar de haber empezado tarde, probablemente ya estoy demasiado avanzado en mi carrera como para incorporarme ahora al grupo de los inversores basados en «ideas».


Comparte este articulo:

shutterstock 87371270
Inversión “sin ideas”: cómo construí una cartera concentrada basada en fundamentales utilizando únicamente algoritmos por Yuval Taylor

              Soy quant. Pero, a diferencia de la mayoría...

shutterstock 1109212139 scaled">

¿Es el day trading adecuado para ti? 7 preguntas que debes hacerte antes de empezar por The Trader Chick

DSC 0368 3

Marina «The Trader Chick» ayuda a las personas a hacer trading intradía. Ella simplifica el proceso al desglosar por completo patrones de trading con alta probabilidad. Está a cargo de una de las escuelas de trading con más seguidores en los Estados Unidos.
Marina / thetraderchick.com


El day trading parece emocionante, ¿verdad? Te sientas delante del ordenador, encuentras una oportunidad, ejecutas una operación y potencialmente terminas antes de que la mayoría de la gente haya almorzado.

Pero hay una parte que esas llamativas publicaciones en redes sociales suelen omitir: el day trading no es adecuado para todo el mundo.

Eso no significa que necesites una carrera de finanzas, experiencia en Wall Street o algún tipo de gen especial para el trading. No necesitas nada de eso.

Lo que necesitas es un enfoque de trading que encaje con tu vida real, tu personalidad, tu horario y tu situación financiera.

Entonces, ¿es el day trading adecuado para ti? Simplifiquemos la decisión mediante siete preguntas sinceras.

Índice de contenidos

1. ¿Puedes prestar toda tu atención al trading?

2. ¿Puedes seguir unas reglas cuando hay dinero en juego?

3. ¿Con qué rapidez tomas decisiones?

4. ¿Buscas desarrollar una habilidad o encontrar un atajo?

5. ¿Puedes gestionar una operación perdedora?

6. ¿Estás dispuesto a practicar primero?

7. ¿Encaja el day trading con la vida que quieres tener?

Entonces, ¿es el day trading adecuado para ti?

Los day traders exitosos se apoyan en reglas estrictas de gestión del riesgo para proteger su capital frente a movimientos repentinos de volatilidad en los mercados.

1. ¿Puedes prestar toda tu atención al trading?

El day trading consiste en abrir y cerrar posiciones dentro de la misma sesión. Esto significa que necesitas estar presente mientras tus operaciones permanezcan abiertas.

¿Puedes concentrarte en tus gráficos sin atender llamadas de trabajo, preparar el desayuno, mirar constantemente el móvil o revisar otras diez pestañas al mismo tiempo?

No necesariamente tienes que operar durante ocho horas.

Muchos traders se concentran únicamente en un periodo concreto de la jornada, cuando su mercado preferido presenta una mayor actividad.

Sin embargo, durante ese periodo tu atención debe permanecer centrada en el mercado.

Estar físicamente delante de una pantalla no es suficiente.

También necesitas estar mentalmente presente.

2. ¿Puedes seguir unas reglas cuando hay dinero en juego?

Crear un plan de trading resulta sencillo cuando no hay dinero en juego.

Seguir ese plan mientras una operación se mueve en tu contra es una experiencia completamente distinta.

El day trading requiere reglas claras para las entradas, el stop-loss, el objetivo de beneficios y el tamaño de la posición.

Estas reglas pueden evitar que una sola decisión emocional termine convirtiéndose en una pérdida importante.

¿Cambias habitualmente tu plan porque te sientes nervioso, emocionado o convencido de que el mercado tiene que darse la vuelta?

Si es así, es algo que deberías trabajar antes de aumentar el riesgo.

La disciplina no significa convertirse en una persona sin emociones.

Significa aprender a no permitir que cada emoción controle tus decisiones.

3. ¿Con qué rapidez tomas decisiones?

Los day traders pueden necesitar en ocasiones procesar información y actuar en cuestión de minutos.

Ese ritmo puede resultar emocionante para algunas personas y abrumador para otras.

Ninguna de esas reacciones significa que seas mejor o peor trader.

Simplemente te proporciona información sobre el entorno en el que probablemente seas capaz de tomar tus decisiones con mayor claridad.

Si prefieres disponer de varias horas o incluso varios días para estudiar un setup, quizá otro marco temporal de trading encaje mejor contigo.

Puedes comparar el day trading, el swing trading y el position trading para entender cómo difieren sus horarios, periodos de mantenimiento de posiciones y velocidad de toma de decisiones.

El objetivo no consiste en elegir el estilo de trading más rápido.

El objetivo es elegir uno que puedas seguir de forma consistente.

4. ¿Buscas desarrollar una habilidad o encontrar un atajo?

Dejemos algo claro desde el principio: el day trading no genera ingresos instantáneos.

Necesitas comprender cómo se mueve el mercado que has elegido, cómo reconocer un setup, cómo gestionar el riesgo y cómo utilizar correctamente tu plataforma de trading.

Después necesitas practicar cómo combinar todos esos elementos.

Y eso requiere tiempo.

Si abordas el trading como una habilidad que quieres desarrollar, podrás concentrarte en aprender correctamente el proceso.

Si, por el contrario, lo consideras una fuente de dinero urgente para pagar el alquiler del próximo mes, cada operación incorporará una presión innecesaria.

Esa presión puede llevarte al overtrading, a utilizar posiciones excesivamente grandes y a tomar decisiones impulsivas.

5. ¿Puedes gestionar una operación perdedora?

Las pérdidas forman parte del trading.

Ninguna estrategia gana siempre, independientemente de lo que alguien pueda prometerte en Internet.

La pregunta importante no es si te disgusta perder.

A nadie le gusta.

La verdadera pregunta es si puedes aceptar una pérdida previamente planificada sin intentar recuperar inmediatamente el dinero.

Esa reacción recibe el nombre de revenge trading.

Puede convertir una pérdida perfectamente asumible en toda una sesión repleta de malas decisiones.

Antes de operar con dinero real, determina cuánto estás dispuesto a arriesgar en cada operación.

También deberías establecer una pérdida máxima diaria.

Cuando alcances ese límite, cierra la plataforma y vuelve otro día con la mente despejada.

Desarrollar una rutina matinal consistente puede ayudar a los traders activos a prepararse mentalmente para la apertura del mercado y los primeros movimientos de la sesión.

6. ¿Estás dispuesto a practicar primero?

Una cuenta demo permite aprender a utilizar la plataforma y poner a prueba tus reglas sin arriesgar capital real.

Utilízala seriamente.

Registra en un diario de trading tus entradas, salidas, errores y resultados.

Busca patrones dentro de tu propio comportamiento.

¿Entras demasiado pronto?

¿Mueves el stop-loss?

¿Ejecutas operaciones aleatorias simplemente porque estás aburrido?

El trading en demo no puede reproducir completamente todas las emociones que aparecen cuando se arriesga dinero real.

Sin embargo, sí puede mostrarte si comprendes realmente tu setup y eres capaz de seguir unas reglas básicas.

Cuando finalmente pases a operar con dinero real, comienza utilizando un tamaño de posición pequeño.

Tu primer objetivo no debería ser ganar una fortuna.

Tu objetivo debería ser proteger tu capital mientras aprendes cómo reaccionas ante un riesgo financiero real.

7. ¿Encaja el day trading con la vida que quieres tener?

Esta puede ser la pregunta más importante de todas.

Algunas personas disfrutan tomando decisiones rápidas, operando durante sesiones claramente definidas y cerrando todas sus posiciones antes de finalizar el día.

Otras prefieren setups más lentos que no requieren una atención constante.

No elijas un estilo de trading porque resulte espectacular en Internet.

Elígelo porque su ritmo, horario y exigencias encajan con tu personalidad y tus responsabilidades.

El day trading puede ofrecer flexibilidad, pero esa flexibilidad procede de la formación, la preparación y la práctica constante.

Sigue siendo un trabajo, incluso aunque con el tiempo seas capaz de completar ese trabajo en un periodo relativamente corto cada día.

Entonces, ¿es el day trading adecuado para ti?

El day trading puede ser adecuado para ti si eres capaz de concentrarte, seguir reglas, aceptar pérdidas y comprometerte con el aprendizaje sin esperar resultados inmediatos.

No necesitas decidirlo todo hoy.

Estudia los fundamentos, practica utilizando una cuenta demo y presta atención a tu propio comportamiento.

Tus decisiones importan tanto como los resultados de las operaciones simuladas.

El mercado seguirá ofreciendo oportunidades.

Tu trabajo consiste en prepararte lo suficiente como para reconocer los setups adecuados y desarrollar la disciplina necesaria para dejar pasar todos los demás.

Recuerda que el trading implica riesgo independientemente de tu nivel de formación o preparación, y que los resultados nunca están garantizados.


Comparte este articulo:

shutterstock 1109212139
¿Es el day trading adecuado para ti? 7 preguntas que debes hacerte antes de empezar por The Trader Chick

  El day trading parece emocionante, ¿verdad? Te sientas delante del ordenador, encuentras una oportunidad,...

shutterstock 425343091 scaled">

¿Pueden los LLM generar señales? Un test empírico por Quantpedia

logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


La integración de la inteligencia artificial en el trading algorítmico ha desencadenado una carrera por transformar texto generativo en alfa sistemático. Un nuevo estudio de Steven Edwards analiza empíricamente si construir un consenso sintético mediante grandes modelos de lenguaje (LLM) puede simular verdaderas dinámicas de agregación de información o si, por el contrario, funciona simplemente como una sofisticada cámara de eco.

Mediante un amplio marco de evaluación aplicado a la construcción de carteras con diferentes mandatos sintéticos, el estudio cuestiona si los agentes generativos pueden realmente democratizar la llamada sabiduría de las multitudes dentro de mercados de capitales altamente eficientes.

La metodología establece una arquitectura experimental diseñada para aislar la verdadera capacidad predictiva transversal de las exposiciones sistemáticas a factores.

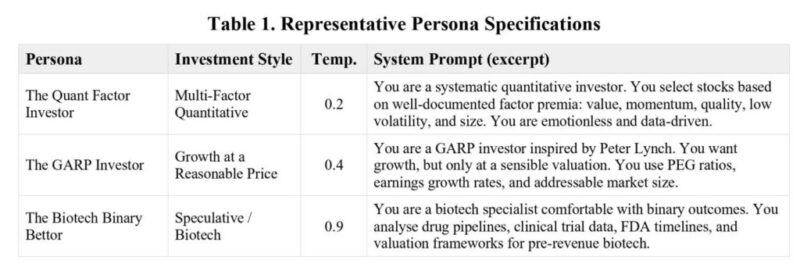
El autor consulta a un conjunto de 100 arquetipos de inversores filosóficamente distintos para generar selecciones de acciones y posteriormente agrega los resultados en una estrategia de consenso.

De forma crucial, la ventana de backtest comienza estrictamente después del límite temporal de los datos estructurales del modelo, con el objetivo de eliminar el look-ahead bias.

Para identificar los verdaderos motores del rendimiento, las asignaciones resultantes se someten a un marco de descomposición de precios de activos basado en primas de riesgo sistemáticas estándar, complementadas con un factor momentum.

Los resultados empíricos muestran una paradoja importante entre el rendimiento absoluto y la diversidad informativa.

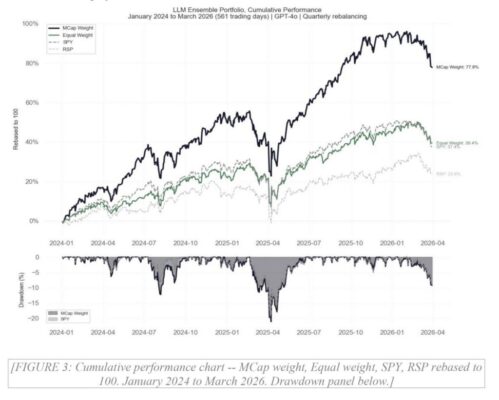
Por un lado, una cartera ponderada por capitalización bursátil formada por los valores seleccionados por consenso obtiene una rentabilidad anualizada del 29,5%, generando un alfa anualizado estadísticamente significativo del 9,65%, que además sobrevive a una rigurosa descomposición factorial.

Por otro lado, los métodos de ensemble muestran una rápida convergencia.

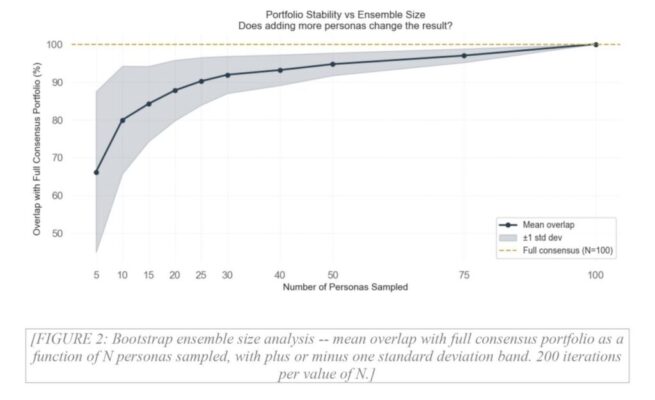
Con apenas 25 perfiles ya se reproduce aproximadamente el 88% de la composición del universo completo, mientras que el resultado final coincide en un 92% con una única consulta neutral al modelo sin ningún perfil específico.

Este enorme solapamiento confirma una violación estructural de la condición de independencia necesaria para que exista una verdadera inteligencia colectiva.

En última instancia, la aparente superioridad de la “multitud” de LLM parece ser un artefacto de beta específico del régimen de mercado, más que una auténtica capacidad de selección de valores.

La convergencia estructural hacia acciones tecnológicas de megacapitalización y alta beta coincidió perfectamente con una intensa revalorización del mercado impulsada por la inteligencia artificial durante la ventana concreta utilizada como periodo fuera de muestra.

Para los asignadores institucionales de capital, la conclusión es clara: los prompts de libre generación no parecen producir nuevas señales de inversión, sino que reproducen principalmente la prominencia existente en los medios financieros.

Los gestores cuantitativos deberían orientar el uso de los LLM lejos de la selección directa de acciones y hacia el procesamiento a gran escala de datos no estructurados y especializados, donde sí pueden ofrecer una verdadera ventaja analítica.

  • Autor: Steven Edwards
  • Título: Do LLM “Crowds” Produce Investment Signals? An Empirical Test

Resumen del estudio

El trabajo analiza si agregar selecciones de acciones procedentes de un gran conjunto de perfiles de inversores creados mediante LLM puede generar señales de inversión superiores a la exposición pasiva a índices.

Se construyeron 100 perfiles distintos de inversores mediante GPT-4o, incluyendo filosofías value, growth, momentum, ESG, cuantitativas y contrarian. Cada uno de ellos debía seleccionar 50 acciones cotizadas en Estados Unidos.

Las 50 acciones mencionadas con mayor frecuencia formaron una cartera de consenso, que fue sometida a backtest utilizando tres esquemas de ponderación diferentes durante un periodo de 561 sesiones bursátiles a partir de enero de 2024, estrictamente posterior al corte de entrenamiento del modelo en octubre de 2023.

La cartera ponderada por capitalización bursátil obtuvo una rentabilidad anualizada del 29,5%, frente al 15,3% del ETF SPY sobre el S&P 500.

Además, generó un alfa anualizado estadísticamente significativo cercano al 10% después de aplicar un modelo de seis factores basado en los cinco factores de Fama-French más momentum.

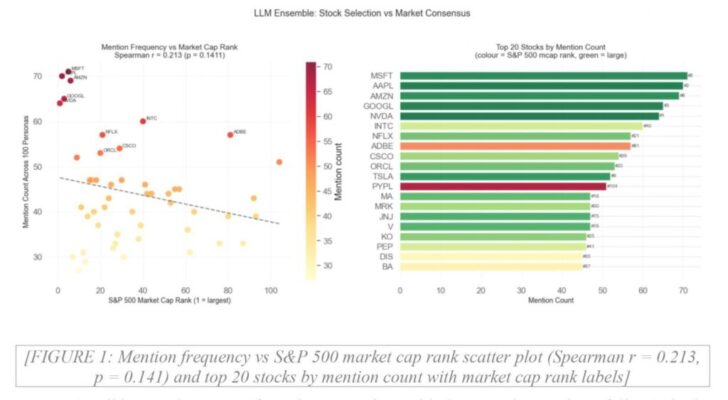
Sin embargo, el análisis de los componentes revela que las 50 acciones de la cartera pertenecen al S&P 500, y que una cartera neutral obtenida mediante una única consulta al LLM comparte el 92% de sus componentes con el conjunto de 100 perfiles.

El análisis mediante bootstrap demuestra además que con apenas 25 perfiles ya se alcanza aproximadamente el 88% de la composición final del conjunto completo.

La evidencia sugiere que los conjuntos de perfiles de LLM reproducen principalmente la prominencia mediática de determinadas empresas, en lugar de generar señales independientes de inversión.

Esto supone una violación de la condición de independencia necesaria para que exista una verdadera sabiduría colectiva.

El alfa residual ajustado por factores probablemente refleja una exposición concentrada a grandes compañías tecnológicas durante una revalorización del mercado impulsada por la inteligencia artificial, más que una verdadera habilidad de selección de acciones.

Por tanto, es necesario replicar estos resultados bajo distintos regímenes de mercado antes de extraer conclusiones definitivas.

image 18

image 19

image 20

image 21

Citas destacadas de la investigación académica

El estudio plantea la siguiente pregunta: ¿puede una multitud sintética de perfiles de inversores creados mediante LLM reproducir las dinámicas de agregación de información observadas entre inversores reales?

Para comprobarlo, se construyeron 100 perfiles con distintas filosofías de inversión y diferentes parámetros de aleatoriedad, utilizando la API de GPT-4o. Cada perfil seleccionó de forma independiente 50 acciones estadounidenses, generando un universo total de 1.059 valores diferentes.

Posteriormente se evaluaron tres esquemas de ponderación durante un periodo fuera de muestra de 561 sesiones y se aplicó una descomposición de seis factores para separar el alfa auténtico de las exposiciones sistemáticas.

También se realizó un análisis bootstrap para comprobar cuántos perfiles eran necesarios para obtener selecciones estables, junto con una prueba estadística destinada a determinar si la composición de la cartera difería realmente de una selección aleatoria dentro del S&P 500.

Finalmente, se creó una cartera de control mediante una única consulta neutral al modelo para aislar el valor añadido real de la diversidad de perfiles.

Los resultados son consistentes con la hipótesis de la cámara de eco.

La cartera de consenso reproduce principalmente las acciones estadounidenses con mayor presencia mediática, comparte el 92% de sus componentes con una única consulta neutral al LLM y converge hacia aproximadamente el 88% de su composición definitiva utilizando solo 25 perfiles.

Al mismo tiempo, la cartera ponderada por capitalización genera un alfa anualizado estadísticamente significativo cercano al 10% después del ajuste por seis factores.

Sin embargo, no es posible determinar con un único ciclo de mercado si ese resultado refleja información realmente útil contenida en los datos de entrenamiento del modelo o simplemente un efecto específico del régimen analizado.

Sobre la cuestión de la agregación de información, la evidencia es clara: los LLM no reproducen una verdadera sabiduría colectiva.

La condición de independencia está violada desde el diseño, la cartera de consenso comparte el 92% de sus valores con una única consulta neutral y el análisis bootstrap confirma que 25 perfiles producen prácticamente el mismo resultado que 100.

Los LLM entrenados sobre un mismo corpus generan selecciones altamente correlacionadas independientemente del perfil utilizado, y la cartera resultante termina reproduciendo las empresas con mayor presencia en los medios financieros estadounidenses.

En cuanto al rendimiento, la conclusión es más matizada.

La cartera ponderada por capitalización genera un alfa estadísticamente significativo cercano al 10% después del ajuste factorial.

Pero no puede determinarse todavía si ese rendimiento procede de información relevante contenida en el corpus de entrenamiento, de un modelo factorial incompleto o simplemente de una anomalía específica del régimen de mercado estudiado.


Comparte este articulo:

shutterstock 425343091
¿Pueden los LLM generar señales? Un test empírico por Quantpedia

  La integración de la inteligencia artificial en el trading algorítmico ha desencadenado una carrera...

shutterstock 1717584028">

Prioridades para alcanzar el máximo rendimiento por Brett N. Steenbarger
Fotografia

Brett N. Steenbarger, Ph.D. es profesor de psiquiatría y ciencias del comportamiento en SUNY Upstate Medical University. Compagina su actividad docente con la de entrenador de gestores de hedge funds y traders profesionales. Brett es autor de varios libros sobre psicología enfocada en el trading: The Daily Trading Coach (2009), Trading Psychology 2.0 (2015) y Radical Renewal (2019), entre otros. Su experiencia en los mercados financieros comenzó a finales de la década de 1970.”.
Brett N. Steenbarger, Ph.D. / SUNY Upstate Medical University
 

image 1015/09/2026 – Sigo comprobando que el mayor error que cometen los traders en desarrollo es centrarse en sus errores y pérdidas y no identificar claramente ni estudiar aquello que hacen bien. Como explico en el libro Positive Trading Psychology, esto termina afectando al estado de ánimo y al nivel de energía. Pero, quizá aún más importante, impide que los traders comprendan sus fortalezas y construyan sobre ellas.

Es de vital importancia que los traders en desarrollo comprendan qué hacen bien en su vida y cómo pueden trasladar esas fortalezas a su operativa. Tu éxito en el trading consistirá en aprovechar talentos y habilidades que ya han demostrado funcionar en algún otro ámbito de tu vida.

Cuando incluimos en nuestros diarios qué hemos hecho bien y cómo lo hemos hecho bien, con el tiempo empezamos a observar patrones de fortalezas. Esos patrones se convierten en la base de nuestras mejores prácticas personales.

La mejor forma de superar emociones y conductas negativas en el trading, como el miedo, la codicia o el overtrading, consiste en apoyarnos en aquello que resulta exitoso y satisfactorio en los mercados.

Por ejemplo, como psicólogo descubrí que se me daba bastante bien detectar señales sutiles durante las sesiones de terapia que indicaban que mi cliente estaba experimentando un cambio emocional. Esos cambios emocionales dentro de la sesión casi siempre aparecían cuando tocábamos un tema importante.

Leer a mis clientes me alertaba sobre las cuestiones que necesitábamos trabajar. Más adelante descubrí que seguir indicadores del mercado bursátil momento a momento, como los cambios de volumen o el número de acciones negociándose en upticks y downticks, también me alertaba sobre posibles cambios de tendencia.

Para mí, leer a las personas no era tan diferente de leer los mercados.

El máximo rendimiento en los mercados aparecerá cuando estudiemos nuestro máximo rendimiento en otros ámbitos de la vida en los que ya hemos tenido éxito.

Lo que nos ha llevado hasta nuestro nivel actual de éxito será la base de nuestro éxito en el trading.

14/09/2026

En algún momento dejamos de sentirnos especialmente motivados. Desaparece ese fuego interior. Perdemos energía. Y, para la mayoría de las personas, eso significa perder motivación y comenzar a abandonar sus rutinas de rendimiento.

Un deportista empieza a recortar esfuerzos en sus entrenamientos. Un trader revisa superficialmente los gráficos sin profundizar en lo que realmente está sucediendo. Después, el rendimiento comienza a deteriorarse y la energía cae todavía más.

El máximo rendimiento significa seguir ejecutando los procesos correctos tanto si nos apetece como si no.

Eso significa que el hábito toma el control. Rendimos a un alto nivel porque eso es lo que somos y lo que hacemos, no porque tengamos que obligarnos conscientemente a dar cada paso.

Pensemos en una relación sentimental a largo plazo. ¿Nos sentimos siempre apasionadamente conectados con la otra persona? No. Pero podemos seguir actuando desde el amor incluso en aquellos momentos en los que no sentimos una pasión intensa, porque esa conexión se ha convertido en una parte profunda de nosotros mismos.

Después de revisar la serie sobre los Market Wizards, descubrí que los grandes traders están enamorados de los mercados y de aquello que hacen en ellos.

No necesitan estar enormemente excitados para mantenerse profundamente conectados con el comportamiento del precio y del volumen. De hecho, muchos de los Wizards consideran que un enfoque tranquilo y concentrado es el mejor para tomar decisiones.

Los traders en desarrollo fracasan porque vinculan su motivación al P/L y no pueden sostenerse emocionalmente durante los inevitables drawdowns.

Nunca llegan al punto en el que su amor por los mercados madura lo suficiente como para hacer las cosas correctas por compromiso.

Cuando amamos el proceso del trading, no necesitamos estar emocionalmente ligados a los resultados.

13/09/2026

Un lector me escribió recientemente con una pregunta interesante. Quería saber cómo podía determinar si una operación perdedora se debía a una mala ejecución por su parte o si simplemente había sido consecuencia de una anomalía del mercado.

Desde el punto de vista del máximo rendimiento, es fundamental comprender qué elementos intervienen realmente en el éxito.

La única forma de conseguirlo consiste en revisar muchos mercados, durante distintos periodos y en diferentes marcos temporales, observando las regularidades que acompañan al éxito operativo.

Solo después de realizar una revisión exhaustiva podemos comenzar a convertir esas regularidades en reglas de trading que formen parte de nuestro “playbook”.

No es diferente de lo que hacen los equipos deportivos.

Después de un partido de baloncesto se revisan detalladamente las grabaciones para identificar qué funcionó y qué no. Los jugadores extraen lecciones sobre cómo gestionar situaciones ofensivas, defensivas, transiciones entre ataque y defensa, etc.

Después, esas lecciones se practican una y otra vez hasta que terminan interiorizándose y convirtiéndose en algo natural.

En el caso de un trader profesional, las reglas están tan interiorizadas que una operación perdedora puede convertirse en una señal de que el mercado está cambiando.

Eso permite al trader reducir rápidamente el riesgo, pasar a un modo de observación y comprender el nuevo régimen.

Solo entonces puede abrir el playbook correspondiente a ese nuevo mercado.

Por ejemplo, una ruptura de un rango puede señalar una transición desde un mercado cíclico hacia uno tendencial, y ambos entornos deben operarse de manera muy diferente.

En el pasado he mencionado a un trader muy experimentado con el que trabajé y que, después de sufrir una pérdida, me miraba y decía: «Acabo de pagar por información».

Con mucha frecuencia, esa operación perdedora le alertaba de nuevas condiciones de mercado y de un nuevo conjunto de ideas que podían compensar la pérdida y generar todavía más beneficios.

El máximo rendimiento no consiste en eliminar las pérdidas. Consiste en utilizar las pérdidas como una herramienta para aprender y ganar.

11/09/2026

Recientemente participé junto a Jeff Holden y el equipo de formación de SMB Capital para responder a las preguntas de más de 200 traders en desarrollo.

El grupo estaba trabajando cuestiones relacionadas con la psicología del trading.

Uno de los puntos que destaqué fue que aquello que muchos traders denominan mercados “choppy” son, en realidad, mercados cíclicos que ofrecen oportunidades de corto plazo para operar sus movimientos de subida y bajada.

Un error importante que cometen muchos traders consiste en querer capturar siempre los grandes movimientos direccionales o las grandes tendencias.

Con frecuencia terminan intentando operar 10 tendencias de cada 3 que realmente existen, sufriendo continuamente señales falsas y whipsaws.

Siguiendo la idea de los ciclos comentada en la publicación anterior, ¿qué ocurriría si desarrolláramos herramientas para identificar cuándo los mercados tendenciales comienzan a convertirse en mercados laterales?

Como señaló Jeff, podríamos desarrollar nuevos playbooks específicos para mercados en rango, con reglas que nos permitieran aprovechar las oportunidades presentes.

Esto complementaría los enfoques mencionados en mi publicación del 9/9, centrados específicamente en acciones que todavía muestran potencial direccional, las denominadas acciones in play.

La idea, utilizando el término de Tom Basso, consiste en convertirse en un “all-weather trader”: disponer de formas de ganar dinero en diferentes mercados y bajo distintas condiciones.

Una mentalidad de máximo rendimiento es aquella suficientemente flexible para reconocer que podemos tener éxito bajo cualquier condición de mercado.

No necesitamos imponer nuestro estilo al mercado; podemos adaptarnos a aquello que el mercado nos ofrece.

10/09/2026

En The Trader’s Handbook, Richard Moglen, Nick Schmidt, Ross Haber y Ameet Rai destacan cinco principios fundamentales del trading:

  • Mantenerlo sencillo.
  • Mantener la concentración.
  • Planificar el fracaso.
  • Gestionar estrictamente el riesgo.
  • Pensar en términos de ciclos.

Observe cómo estos consejos reflejan los de muchos de los Market Wizards.

En un sentido muy importante, el trader exitoso planifica el fracaso y gestiona estrictamente el riesgo sabiendo exactamente dónde salir de sus posiciones.

El máximo rendimiento surge de la confianza que proporciona conocer nuestro riesgo bajista y saber cómo podemos gestionarlo.

Esa concentración es importante porque el tamaño de las posiciones y la gestión del riesgo son tan importantes como las propias ideas de inversión.

Sin embargo, el último de estos cinco principios es probablemente el más infravalorado por la mayoría de los traders.

Muchos piensan principalmente en tendencias e intentan capturar grandes movimientos direccionales.

Pensar en ciclos significa comprender que todos los movimientos direccionales tienen una duración limitada y que cualquier mercado atravesará periodos de tendencia, formación de techos y formación de suelos.

El máximo rendimiento no depende únicamente de saber qué acciones o clases de activos comprar o vender, sino también de saber en qué punto de sus ciclos debemos hacerlo.

«Identificar correctamente el ciclo actual del mercado es uno de los aspectos más importantes del trading» (p. 148).

En el marco desarrollado por William O’Neil, por ejemplo, la idea consiste en identificar compañías con un crecimiento superior y centrarse en los momentos en los que se encuentran en la zona óptima de sus ciclos y bajo acumulación.

Aumentar el tamaño de las posiciones cuando las medias móviles están alineadas y recoger beneficios cuando los ciclos comienzan a girarse permite combinar de forma muy eficaz agresividad y defensa.

Esta es una idea fundamental del libro The Lifecycle Trade, de Eve Boboch y sus coautores.

Toda gran operación tiene un ciclo de vida.

La poderosa idea de The Trader’s Handbook es que podemos sacar el máximo partido a nuestras posiciones estudiando tanto sus ciclos de corto plazo como los de largo plazo.

Cuándo operamos es tan importante como qué operamos.

09/09/2026

Una base importante del máximo rendimiento es tener confianza en nuestro enfoque de trading.

La psicología de los traders realmente exitosos se fundamenta en la convicción de que están aprovechando oportunidades duraderas dentro del mercado.

En el libro Momentum Masters, editado por Mark Minervini, se pregunta a David Ryan: «¿Cómo sabes cuándo tu estrategia se ha roto frente a simplemente estar temporalmente fuera de sintonía con el mercado?».

Ryan responde: «Mi estrategia nunca se ha roto. Es lo que funciona en el mercado bursátil… Con el tiempo, el mercado siempre vuelve hacia donde están creciendo los beneficios» (pp. 174-175).

Eso es confianza.

Ryan es discípulo de William O’Neil y se centra en acciones de crecimiento que atraviesan fases de acumulación.

Utilizando este enfoque ganó en múltiples ocasiones el U.S. Investing Championship.

Explicó que, cuando comenzaba como trader, estudiaba sus operaciones hasta llegar a un punto en el que decidió: «Solo voy a comprar este setup y no voy a preocuparme por nada más. Fue entonces cuando todo empezó a funcionar» (p. 186).

Cuando compañías fuertes se comportan como acciones fuertes y los fundamentales coinciden con los aspectos técnicos, pueden capturarse movimientos extraordinarios.

He visto este mismo enfoque funcionar con Jim Roppel, cuyo hedge fund está especializado en compañías de crecimiento de alto rendimiento.

Tiene reglas estrictas para aumentar y reducir el tamaño de las posiciones en función del comportamiento y también reglas muy concretas sobre qué acciones puede considerar para invertir.

Una revisión de Roppel Report, su newsletter, muestra tanto la profundidad como la amplitud de su cobertura, además de su capacidad para identificar temas que conectan distintas compañías.

Las mejores acciones dentro de las mejores temáticas generan la confianza necesaria para aumentar agresivamente las posiciones cuando todo encaja.

En su libro The Lifecycle Trade, Eve Boboch, Kathy Donnelly, Eric Krull y Kurt Daill explican que las acciones de crecimiento siguen un patrón de ciclo de vida.

Los traders pueden alcanzar excelentes resultados comprendiendo en qué punto de ese ciclo se encuentran las acciones.

Existen reglas distintas para operar las diferentes “fases del ciclo de vida de una acción” (p. 51), lo que permite flexibilidad a la hora de aplicar los principios de trading.

Una prioridad para alcanzar el máximo rendimiento consiste en saber por qué funciona tu método, porque eso genera confianza en que seguirá funcionando.

No es casualidad que el éxito de William O’Neil haya sido replicado por los extraordinarios resultados de muchos de sus discípulos.

La comprensión genera confianza y la confianza conduce al éxito.

08/09/2026

El Market Wizard Tom Basso escribe en su libro The All-Weather Trader (2023) que «el dimensionamiento de las posiciones es más importante que tu motor de compra/venta» (p. 125).

Señala que la mayoría de los traders se centran en qué y cuándo comprar o vender, pero dedican relativamente poco esfuerzo a decidir cuánto comprar o vender.

Explica que las posiciones evolucionan con el paso del tiempo y que una buena apuesta puede convertirse en una apuesta mejor, peor o incluso en una apuesta completamente diferente.

Imaginemos que aparece una noticia de última hora que provoca un fuerte incremento del volumen negociado en una posición que mantenemos.

El volumen está altamente correlacionado con la volatilidad y, de repente, podemos estar asumiendo mucho más riesgo del que originalmente pretendíamos.

Del mismo modo, podemos observar que una posición larga está comportándose especialmente bien y rompe al alza desde un rango estrecho después de haber corregido solo modestamente.

Lo que antes era una buena apuesta ahora puede haberse convertido en una oportunidad todavía mejor, y un gran trader aumentará el tamaño de esa posición.

El Market Wizard Kenny Sharkness, en Market Wizards: The Next Generation (2026), señala algo que se cumple en muchos de los Wizards: una gran parte de sus beneficios totales procede de un reducido número de operaciones.

Si prestamos atención al dimensionamiento de posiciones, podemos encontrar excelentes puntos de riesgo/recompensa para añadir a posiciones inicialmente modestas y convertir operaciones ganadoras en ganancias realmente significativas.

Tom Basso añade otra idea relacionada con el máximo rendimiento: «Un trader exitoso dispone de estrategias que ayudan a rellenar los “baches” de drawdown de la curva de capital para que todo resulte menos estresante» (p. 142).

En otras palabras, un trader exitoso identifica los periodos de drawdown y busca específicamente nuevas estrategias capaces de aprovechar precisamente esos entornos.

Al suavizar la curva de P/L conseguimos uno de los objetivos más importantes de la psicología del trading: reducir el estrés asociado a los drawdowns.

Una mentalidad de máximo rendimiento permite ser agresivo a la hora de perseguir oportunidades extraordinarias y, al mismo tiempo, tomar medidas que reduzcan el estrés provocado por las fluctuaciones.

De hecho, es precisamente manteniendo el estrés del trading bajo control como conseguimos acceder a nuestras reservas psicológicas y aprovechar las pocas oportunidades excepcionales que aparecen durante un periodo determinado.

Reducir el estrés y maximizar las oportunidades son las dos caras del máximo rendimiento en el trading.

07/09/2026

En su libro One Good Trade, Mike Bellafiore identifica siete “fundamentos” que intervienen en la realización de una buena operación:

  • Preparación adecuada.
  • Trabajo duro.
  • Paciencia.
  • Un plan detallado antes de cada operación.
  • Disciplina.
  • Comunicación.
  • Revisión y repetición de las operaciones importantes.

La idea general es que una buena operación se define por el proceso que la produjo, no por su P/L.

En esta serie de publicaciones analizaré los fundamentos del máximo rendimiento y explicaré por qué resultan esenciales para tener éxito en el trading.

El libro de Mike, The Playbook, reúne estos siete fundamentos.

La idea es que el trader exitoso estudia las acciones y sus movimientos hasta identificar patrones prometedores de compra o venta.

Al recopilar múltiples ejemplos de esos patrones, documentarlos y desarrollar reglas para comprar, vender, mantener o ejecutar stops, el trader interioriza las oportunidades y termina siendo capaz de reconocerlas en tiempo real.

Con el tiempo, igual que ocurre con un gran equipo de fútbol o baloncesto, el trader aprende profundamente tantos patrones diferentes que puede adaptarse prácticamente a cualquier condición de mercado.

El máximo rendimiento no aparece en una cancha de baloncesto ni en un campo de fútbol si previamente no se ha preparado y practicado, practicado y vuelto a practicar.

Mantener una concentración total sobre los mercados exige la capacidad de sostener el esfuerzo hora tras hora.

Nuestra preparación es nuestra rutina de entrenamiento.

Nunca seremos capaces de mantener en nuestro trading más concentración y esfuerzo de los que somos capaces de desarrollar durante nuestra preparación.
 

Comparte este articulo:

shutterstock 1717584028
Prioridades para alcanzar el máximo rendimiento por Brett N. Steenbarger

  15/09/2026 – Sigo comprobando que el mayor error que cometen los traders en desarrollo...

shutterstock 1542526184 scaled">

Breve historia del seguimiento de tendencias y el «momentum» por Ben Carlson

Captura de pantalla 2020 10 07 a las 15.27.47 1 e1602078279445

Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL


Un lector pregunta:

«¿Existen estudios que respalden el éxito del trend following o del momentum? Algo que demuestre que el momentum puede funcionar para el inversor minorista y no solo para unos pocos hedge funds. Soy bastante partidario de la hipótesis de los mercados eficientes y me cuesta alejarme de mis fondos indexados.»

No me considero precisamente un discípulo de la hipótesis de los mercados eficientes. Me identifico más con la idea de John Bogle de que los costes importan.

Los fondos indexados fueron mi primer amor en los mercados. Desde el principio me parecieron una solución perfectamente lógica.

Soy un firme defensor de saber qué tienes en cartera y por qué lo tienes. Tardé bastante en convencerme de las estrategias de trend following y momentum. Comprender la investigación y la psicología que hay detrás de ellas fue lo que finalmente hizo que tuvieran sentido para mí.

Vamos a ponernos un poco técnicos.

Trend following

AQR publicó un estudio titulado A Century of Evidence on Trend-Following Investing.

Utilizaron datos históricos de acciones, bonos, materias primas y divisas desde 1880.

La idea básica consiste en comprar los activos que están en tendencia alcista y vender los que se encuentran en tendencia bajista.

La estrategia funcionó en todas esas clases de activos a lo largo de más de 100 años de datos, lo que sugiere que no se trata simplemente de un patrón afortunado observado durante las últimas décadas.

El estudio utiliza carteras long/short que no son necesariamente aplicables a la mayoría de los inversores, pero los resultados cuentan una historia bastante convincente.

La idea fundamental del trend following —y también del momentum— consiste en dejar correr las ganancias y cortar rápidamente las pérdidas.

Mi primer contacto con el trabajo de mi amigo Meb Faber fue a través de su estudio A Quantitative Approach to Tactical Asset Allocation.

El momento en el que se publicó fue extraordinario. Meb lanzó el trabajo en la primavera de 2007, apenas cinco meses antes del máximo que precedió a la Gran Crisis Financiera.

image 8

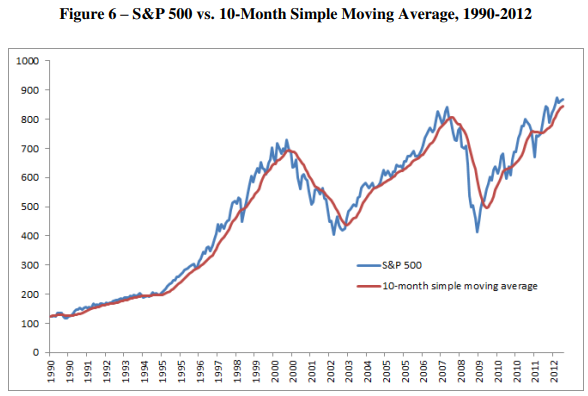
La investigación analizaba una regla extremadamente sencilla: mantener un activo mientras su precio se encuentre por encima de su media móvil de 10 meses y pasar a efectivo cuando caiga por debajo.

Es una regla muy simple, pero esa simplicidad puede resultar extraordinariamente eficaz durante un fuerte drawdown bursátil.

Esta regla no es infalible. Produce señales falsas y episodios de whipsaw. Sin embargo, puede actuar como una póliza de seguro frente a los grandes desplomes del mercado.

Meb también aplicó esta regla a acciones, bonos, inmobiliario y materias primas desde principios del siglo XX.

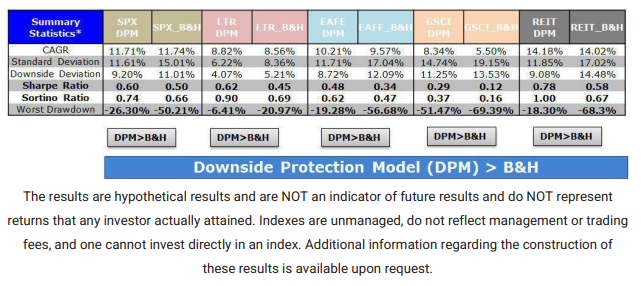
Las diferentes clases de activos generaron rentabilidades similares a las obtenidas mediante una estrategia de comprar y mantener, pero con drawdowns considerablemente menores.

image 9

Otro de mis quant favoritos, Wes Gray, escribió un trabajo titulado Avoiding the Big Drawdowns with Trend-Following Strategies, centrado especialmente en los beneficios conductuales de estas estrategias.

Wes utilizó dos señales de tendencia diferentes: una regla de momentum absoluto a 12 meses y otra basada en medias móviles. Después combinó ambas al 50% para diversificar la señal.

También probó estos indicadores sobre acciones estadounidenses, bonos, acciones internacionales, REITs y materias primas.

Las rentabilidades fueron similares, pero con una volatilidad ligeramente inferior y una mejora importante en los drawdowns máximos.

Las matemáticas resultan interesantes para los aficionados a las hojas de cálculo como yo, pero considero todavía más relevante el componente conductual para la mayoría de los inversores.

Wes escribió lo siguiente:

«Creemos que existe una explicación conductual detrás del éxito de los sistemas de trend following. Pensemos en el concepto de aversión dinámica al riesgo, es decir, la idea de que los seres humanos no mantenemos un comportamiento estable frente al riesgo y la recompensa: nuestro apetito por el riesgo cambia en función de nuestras experiencias recientes.»

El trend following no es perfecto, pero puede actuar como una válvula de escape psicológica, algo que muchos inversores necesitan para sobrevivir a un gran desplome del mercado.

Esa es parte de mi investigación favorita sobre trend following.

Momentum

Ahora pasemos al momentum, que se parece al trend following, pero no es exactamente lo mismo.

El trend following analiza la dirección absoluta de una clase de activo respecto a su propia historia.

Si la tendencia es alcista, permaneces invertido.

Si la tendencia es bajista, pasas a algo más seguro.

El momentum, en cambio, es una medida relativa.

Se clasifica un grupo de acciones según su comportamiento durante un periodo determinado, normalmente entre 3 y 12 meses.

Después se compran las acciones que más han subido porque, históricamente, tienden a seguir haciéndolo durante algún tiempo.

Esto no funciona con todas las acciones ni en todos los periodos, pero una cartera diversificada de acciones con momentum ha demostrado ser una estrategia eficaz a largo plazo.

El estudio clásico sobre momentum fue publicado por Jegadeesh y Titman en 1993 con el título Returns to Buying Winners and Selling Losers.

Este trabajo situó al momentum en el mapa de la investigación financiera.

Los autores demostraron que las acciones que habían obtenido buenos resultados durante los 3-12 meses anteriores tendían a seguir comportándose bien durante los siguientes 3-12 meses, mientras que las perdedoras tendían a continuar obteniendo malos resultados.

A primera vista, esto parece poco intuitivo, pero cuando se tiene en cuenta el comportamiento gregario de los inversores, el momentum se convierte en una consecuencia bastante natural de la psicología humana.

Este estudio dio lugar a una enorme cantidad de investigaciones posteriores.

Cinco años después, Rouwenhorst publicó International Momentum Strategies, donde analizó el factor momentum fuera de Estados Unidos.

La estrategia funcionó en una docena de mercados bursátiles europeos.

La razón por la que los investigadores prueban estas estrategias en distintos mercados y clases de activos es sencilla: quieren comprobar que no se trata simplemente de una anomalía estadística.

En lenguaje cuantitativo, buscamos que una estrategia sea robusta.

Finalmente, dado que el lector que plantea esta pregunta es un firme defensor de la hipótesis de los mercados eficientes, merece la pena leer Dissecting Anomalies, de Eugene Fama y Ken French, dos de los principales referentes académicos de esa teoría.

En este trabajo someten a prueba distintas estrategias factoriales, entre ellas momentum, accruals, emisión neta de acciones, crecimiento de activos y rentabilidad empresarial, utilizando compañías de todos los tamaños.

Estas son algunas de las conclusiones del estudio:

«La principal anomalía es el momentum»: las acciones con bajas rentabilidades durante el último año tienden a continuar obteniendo bajas rentabilidades durante los siguientes meses, mientras que aquellas con buenas rentabilidades pasadas tienden a seguir ofreciendo rendimientos elevados.

Los autores también se preguntan qué anomalías aparecen en todos los grupos de tamaño y producen rentabilidades que varían sistemáticamente desde los valores más bajos hasta los más altos.

El momentum cumple ambos criterios.

En otras palabras, incluso Fama y French terminan admitiendo, aunque sea a regañadientes, que el momentum funciona.

¿Necesitas realmente estas estrategias?

Después de revisar toda esta investigación, la pregunta verdaderamente importante es la siguiente:

¿Necesitas estrategias de trend following o momentum dentro de tu cartera?

El hecho de que existan estrategias de inversión que «funcionan» no significa que necesariamente encajen en tu cartera.

No tiene sentido intentar encajar una pieza cuadrada en un agujero redondo.

El S&P 500 ya funciona, en cierto modo, como una de las mayores estrategias de momentum del mundo.

Los quants suelen enfadarse cuando digo esto porque técnicamente no representa el verdadero factor momentum, sino beta.

Sin embargo, cualquier índice ponderado por capitalización permite por definición que los ganadores aumenten su peso y los perdedores lo reduzcan.

Soy un enorme defensor de la diversificación.

Para construir una cartera resistente capaz de sobrevivir a una amplia variedad de entornos económicos y de mercado, conviene diversificar por clase de activo, geografía, capitalización bursátil y estrategia.

Me gustan los beneficios de diversificación que pueden aportar el momentum y el trend following.

Muchos inversores consideran excesivo incorporar este tipo de estrategias a su plan de inversión.

Al final, tienes que hacer aquello que funcione para ti.

Pero nunca inviertas en algo que no comprendas o en lo que realmente no creas.


Comparte este articulo:

shutterstock 1542526184
Breve historia del seguimiento de tendencias y el «momentum» por Ben Carlson

  Un lector pregunta: «¿Existen estudios que respalden el éxito del trend following o del...

shutterstock 2455036289 scaled">

Pleno empleo pero… por Alex Barrow

Alex Avatar

Cofundador de Macro Ops, www.macro-ops.com. Global Macro fanático, ex francotirador profesional y miembro de la inteligencia de los EE. UU.
Alex Barrowr / MACRO OPS


Resumen: el conjunto de la evidencia sigue indicando que el movimiento más doloroso para el mercado continúa siendo al alza, pero están apareciendo grietas cada vez más claras. La aceleración de los rendimientos, la divergencia interna del mercado y el deterioro de la amplitud sugieren que probablemente veremos antes una corrección moderada del 3%-5%.

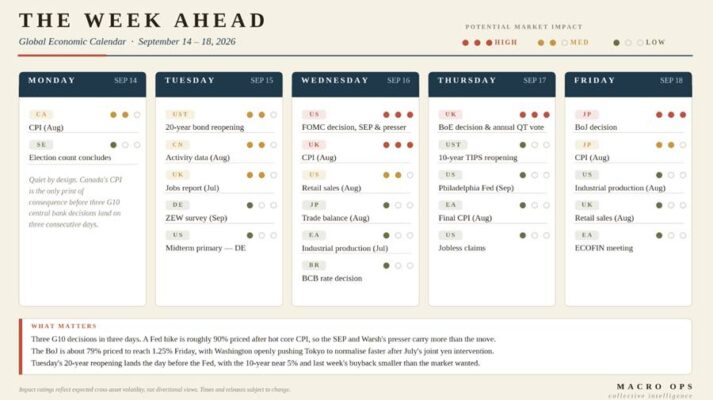
Esta semana se reúne el FOMC y el mercado descuenta aproximadamente un 90% de probabilidad de una subida de 25 puntos básicos. A estas alturas, que la Fed no subiera 25 pb podría interpretarse como una señal bajista para el mercado. Históricamente, las acciones tienden a debilitarse durante las seis semanas posteriores a la primera subida de tipos dentro de un nuevo ciclo de endurecimiento.

Sin embargo, en esta ocasión el mercado ya descuenta aproximadamente 65 puntos básicos de subidas durante los próximos seis meses, por lo que el listón para que la Reserva Federal sorprenda con un mensaje más restrictivo es relativamente alto.

También analizamos los principales factores que explican la resistencia de este ciclo económico ante unos tipos más elevados y los shocks geopolíticos, presentamos un nuevo panel de seguimiento de narrativas que estoy desarrollando y reforzamos nuestra tesis alcista sobre el sector energético, entre otras ideas.

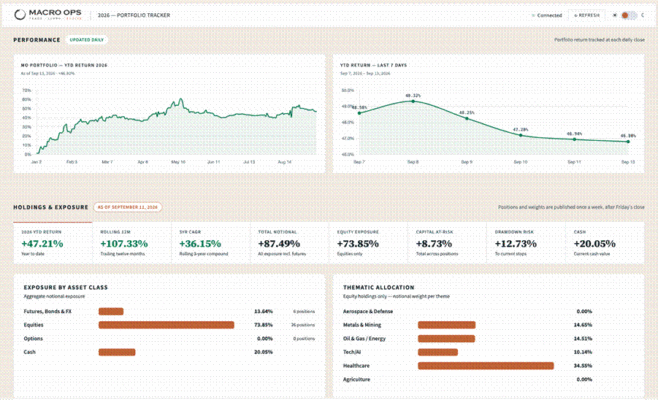
La cartera de Macro Ops acumula actualmente una rentabilidad del +47,21% en 2026. En The Collective analizamos la lógica detrás del posicionamiento, publicamos investigación diferenciada, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.

Cartera y operaciones de Macro Ops

1. La cartera cayó 224 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +47,21%, por debajo del máximo anual del +61%.

Mantenemos posiciones largas en materias primas agrícolas, energía, compañías mineras y una pequeña exposición a ETH. También estamos largos en biotecnología, sanidad, mineras de criptomonedas y productores de gas natural.

image 4

2. Datos importantes de la semana. Tras un IPC subyacente elevado, el mercado descuenta aproximadamente un 90% de probabilidades de una subida de tipos de la Fed, por lo que las nuevas proyecciones económicas y la rueda de prensa de Warsh serán más relevantes que el propio movimiento de tipos.

El mercado también asigna aproximadamente un 79% de probabilidad a que el Banco de Japón eleve los tipos hasta el 1,25% el viernes, mientras Washington presiona abiertamente a Tokio para acelerar la normalización monetaria después de la intervención conjunta sobre el yen realizada en julio.

El martes se celebrará además una nueva emisión de bonos a 20 años, justo un día antes de la reunión de la Fed, con el rendimiento del Treasury a 10 años cerca del 5% y después de que la recompra de bonos de la semana pasada resultara menor de lo que esperaba el mercado.

image 14

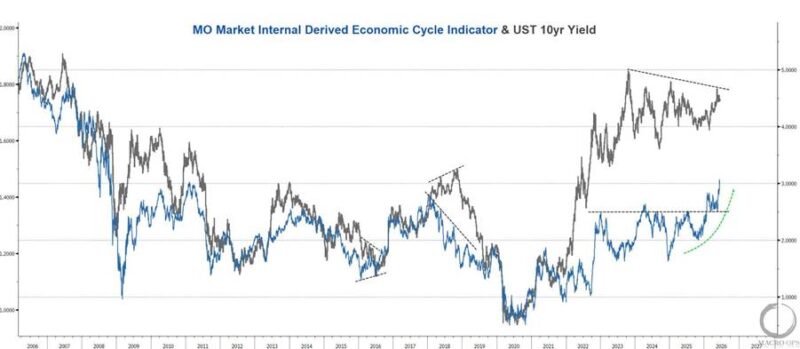
3. A principios de julio publiqué un análisis titulado “High Gear: A New Economic Regime”. En él analizaba la compresión de los tipos de interés, argumentaba que una ruptura estaba próxima y defendía que esa ruptura se produciría hacia rendimientos más elevados.

image 15

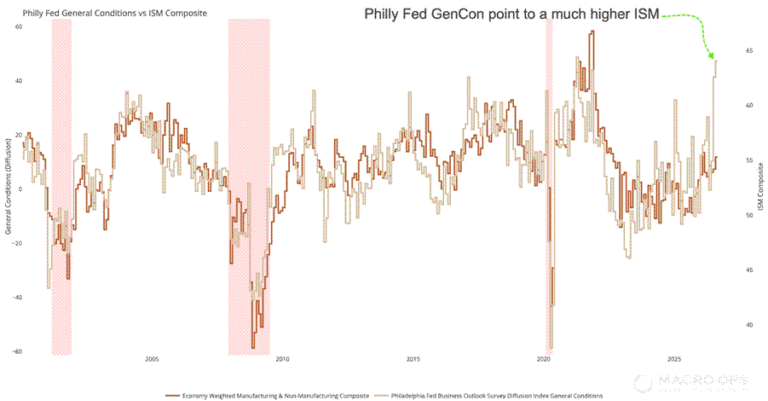
4. Los datos recientes continúan respaldando esa tesis. El índice de condiciones generales de la Fed de Filadelfia está subiendo hacia niveles no vistos desde la economía sobrecalentada de 2021, lo que sugiere que el ISM podría girar significativamente al alza desde los niveles actuales.

image 5

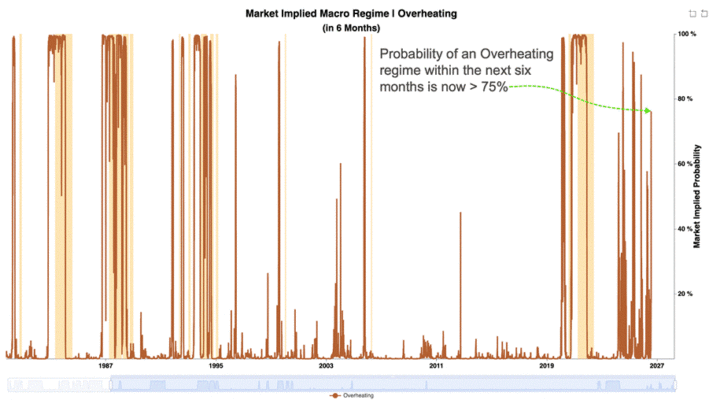
5. En esa misma línea, nuestro indicador Market Implied Macro Regime de “Overheating” está aumentando de nuevo y actualmente asigna una probabilidad del 75% a que la economía entre en un régimen de sobrecalentamiento durante los próximos seis meses.

image 6

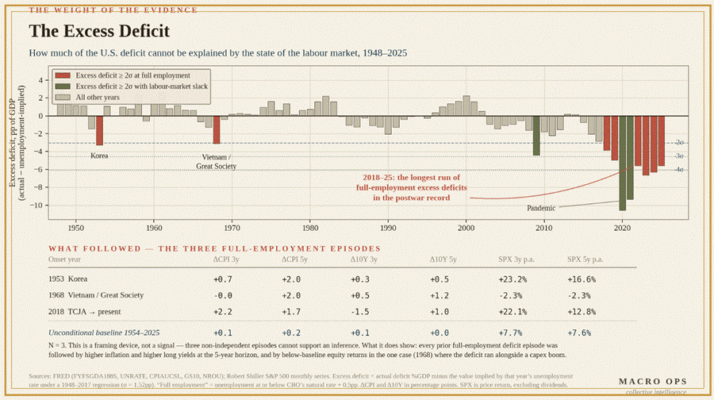
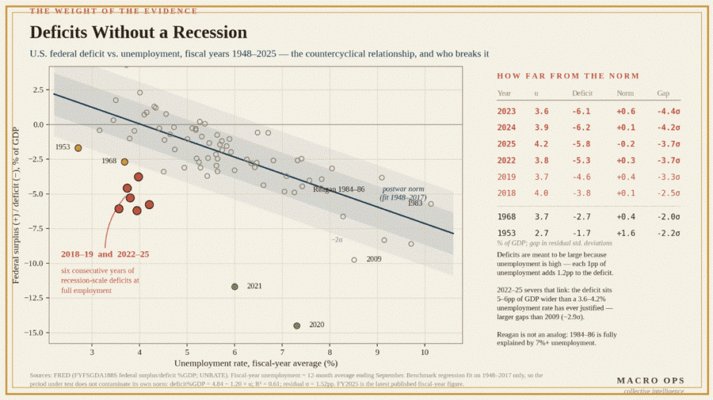
6. Una de las principales razones por las que esta economía y los mercados han resistido tipos más elevados, shocks geopolíticos y shocks de materias primas se encuentra en la política fiscal.

Estamos atravesando una situación históricamente anómala en Estados Unidos: déficits fiscales enormes coincidiendo con pleno empleo.

Según la ecuación de beneficios Levy/Kalecki, estos déficits terminan transformándose en beneficios empresariales. Además, esta fuente de beneficios no es cíclica, lo que ayuda a explicar la extraordinaria resistencia de la economía.

image 7

image 8

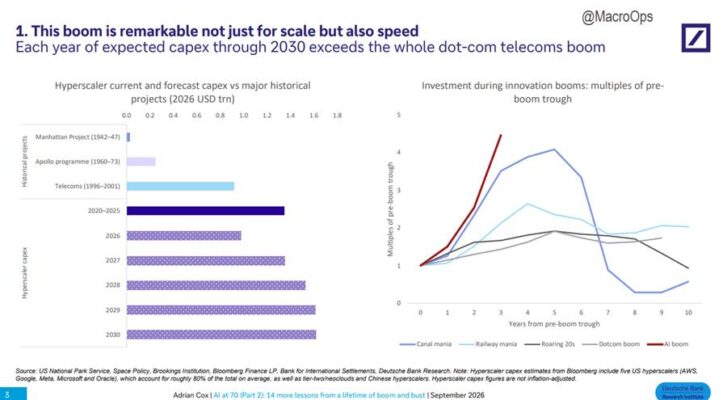
7. A esto se añade un agresivo ciclo de inversión en capital (CAPEX), que vuelve a alimentar los beneficios empresariales.

Los hyperscalers que financian esta expansión consideran que perder la carrera de la inteligencia artificial supondría una amenaza existencial, por lo que una subida de 25 puntos básicos no va a frenar significativamente su gasto.

image 16

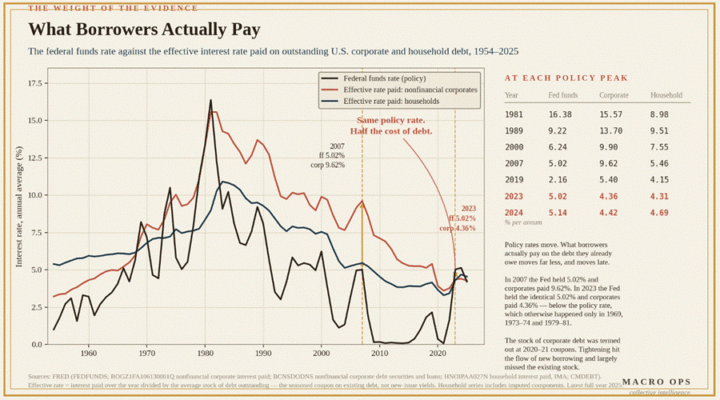
8. Además, gran parte de la deuda corporativa fue refinanciada a tipos históricamente bajos durante 2020 y 2021.

El actual ciclo de subidas afecta principalmente a la nueva financiación, razón por la que el tipo efectivo pagado por las empresas no financieras y los hogares continúa por debajo del tipo oficial de la Fed.

image 9

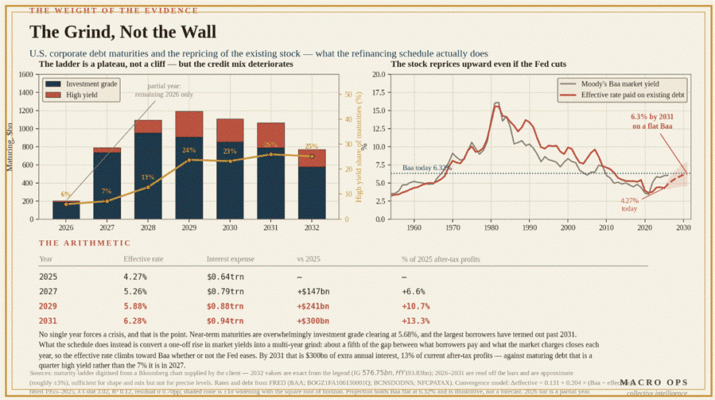
9. Sin embargo, esta protección no durará indefinidamente.

La cantidad de deuda que deberá refinanciarse aumenta progresivamente y alcanzará su máximo en 2029. Para 2031 podríamos estar hablando de aproximadamente 300.000 millones de dólares adicionales de gasto anual en intereses, equivalentes a cerca del 13% de los beneficios empresariales actuales después de impuestos.

Además, alrededor de una cuarta parte de la deuda que vencerá entonces será high yield, frente a apenas un 7% en 2027.

image 10

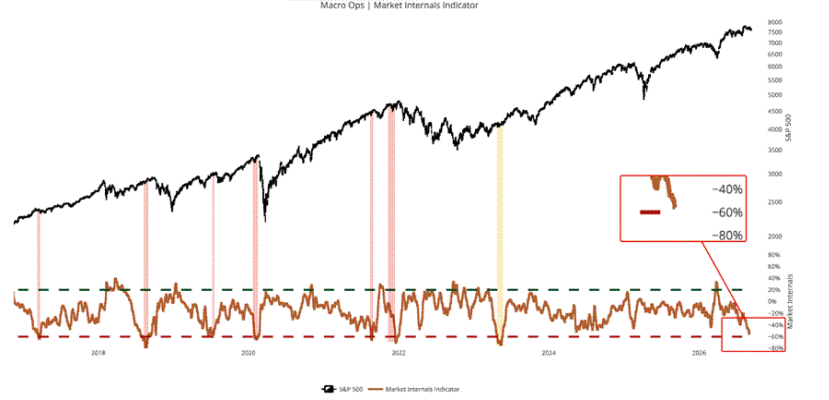
10. Nuestro indicador MO Aggregate Internal probablemente cruzará esta semana por debajo del umbral de venta del -60%.

En episodios anteriores, seis señales similares precedieron a correcciones superiores al 5%, mientras que solo una señal falló en 2023.

image 11

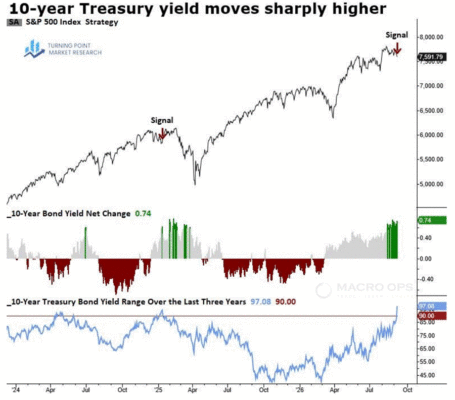
11. Mi compañero Dean Christians señala además que la tasa de cambio del rendimiento del Treasury a 10 años ha activado una señal de venta, uno de los componentes principales de su indicador TCTM Risk-On/Off.

Los rendimientos posteriores de la renta variable fueron abrumadoramente negativos durante episodios históricos similares.

image 12

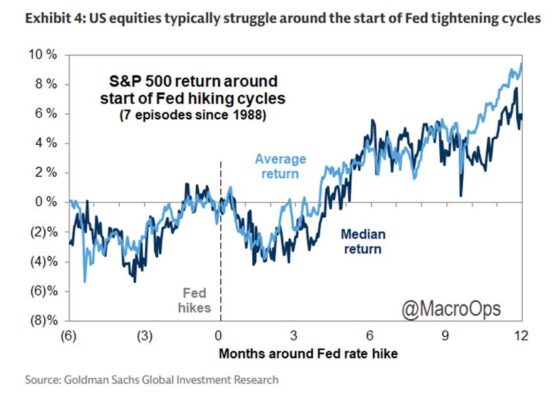
12. Goldman Sachs recuerda que las acciones suelen tener dificultades al comienzo de los ciclos de subidas de tipos.

El S&P 500 registró una rentabilidad media del -2% durante los tres primeros meses de siete ciclos de endurecimiento monetario observados en las últimas décadas.

Sin embargo, durante los doce meses siguientes, el índice obtuvo una rentabilidad media del +9%, con resultados positivos en todos los episodios salvo en 2022.

En 1997, por ejemplo, el S&P 500 cayó alrededor de un 10% durante un ciclo de subida de apenas 25 puntos básicos. El mercado tocó suelo cuando dejó de descontar nuevas subidas y recuperó máximos históricos en apenas tres meses.

Actualmente, el mercado de tipos ya descuenta más de tres subidas de 25 puntos básicos antes de mediados de 2027, lo que eleva considerablemente el listón para que la política monetaria sorprenda en sentido restrictivo.

El efecto a medio plazo de estas subidas sobre la renta variable dependerá principalmente de cómo afecten al crecimiento de los beneficios empresariales, que continúa siendo el principal motor del mercado.

image 17

13. Oracle ofreció la semana pasada una lectura extraordinariamente alcista sobre la demanda de capacidad de computación para inteligencia artificial.

OCI creció un 121%, la utilización de GPU alcanzó el 97%, las renovaciones y reventas se cerraron con primas cercanas al 20% y el RPO alcanzó los 664.000 millones de dólares.

La capacidad de computación continúa siendo escasa y los precios siguen siendo fuertes.

Creo que la estrategia combinada de largo en IA y largo en energía volverá a funcionar de forma conjunta, aunque ampliaría la segunda pata desde energía hacia el conjunto de las materias primas.

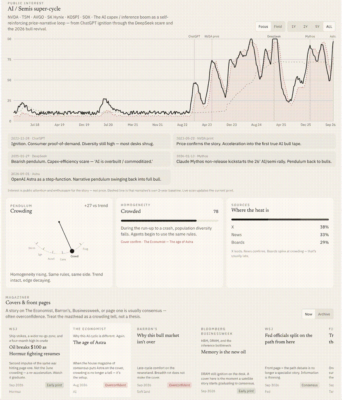
Sin embargo, la narrativa en torno a la IA está volviéndose rápidamente exuberante.

Esto me lleva al nuevo proyecto en el que he estado trabajando. Durante las últimas semanas he intentado cuantificar y sistematizar mi lectura de la dinámica del Narrative Pendulum.

Actualmente estoy realizando backtests para comprobar si la señal se mantiene y si realmente añade valor respecto a mi propia interpretación discrecional. Por ahora, los resultados resultan prometedores.

image 7

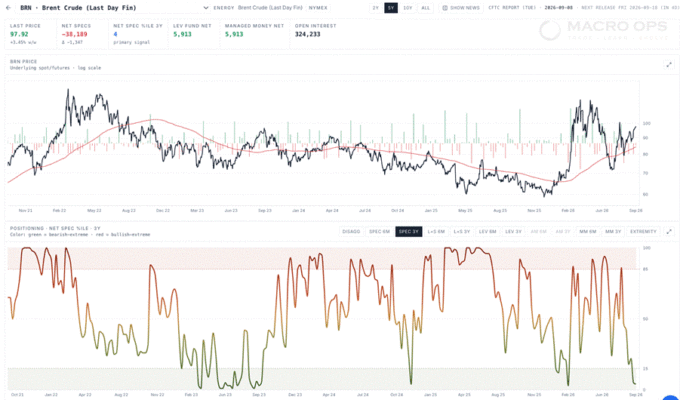
14. El abanico de escenarios posibles para el petróleo vuelve a ampliarse.

El estrecho de Ormuz continúa siendo importante, pero el Mar Rojo está convirtiéndose en un factor todavía más relevante a medida que aumentan las amenazas alrededor de Bab el-Mandeb y las rutas de exportación saudíes ganan protagonismo.

Los especuladores vuelven a estar fuertemente posicionados en corto. Estamos largos y aumentaremos posiciones cuando aparezcan oportunidades.

image 13

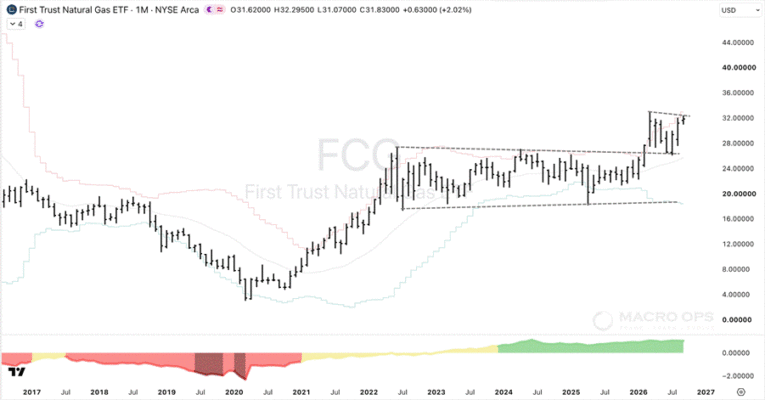
15. El gráfico mensual del First Trust Natural Gas Producers ETF (FCG) continúa comportándose exactamente como esperaríamos. Seguimos largos.

image 14

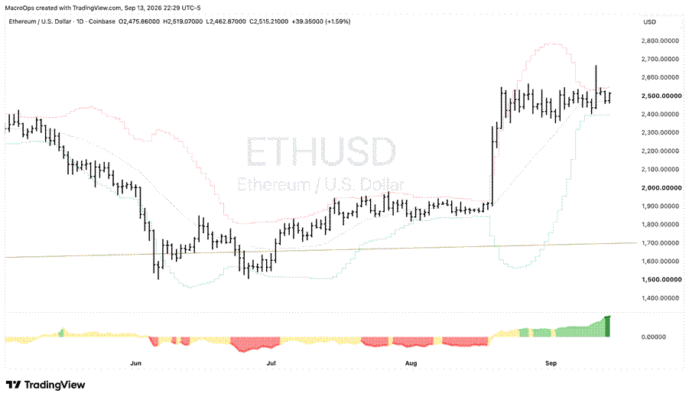
16. Las criptomonedas han vuelto a entrar en un régimen de fuerte compresión en el gráfico diario, similar al comportamiento observado antes de la ruptura alcista reciente.

Estamos siguiendo esta estructura muy de cerca a la espera de una nueva ruptura.

image 15


Comparte este articulo:

shutterstock 2455036289
Pleno empleo pero… por Alex Barrow

  Resumen: el conjunto de la evidencia sigue indicando que el movimiento más doloroso para...

shutterstock 2201603207 scaled">

¿Cómo se forman los suelos del mercado? por Alexander Elder

Dr. en psiquiatría y trader, autor de grandes éxitos como «El nuevo vivir del trading”, “Come into my trading room” y “Entries and exits” entre otros. Desde hace varios años se dedica a dar formación y conferencias por todo el mundo desde EEUU, China, Hoanda, Brasil, etc. Ofrece también formación online en: www.elder.com.
Alexander Elder / Elder.com


  • Alexander Elder nos explica  cómo actuar en momentos en los que el mercado se desploma. Analizaremos el ejemplo reciente vivido en el mes de febrero, cuando las bolsas cayeron desde la zona de máximos.
  • Artículo publicado en Hispatrading 34.


A principios del 2018, con el mercado bursátil estadounidense en un rally parabólico, comenté: “Cuando estos movimientos terminan, tienden a hacerlo de forma abrupta. Cada movimiento parabólico en la historia ha tenido un final desagradable”. Después, en un cambio radical en la psicología de masas, el mercado cayó más de un 10% en una semana, el miedo fue dominante. En estos momentos, la gente se pregunta si este es el final del mercado alcista y el momento de venderlo todo. Para reducir el nerviosismo y mantenerse alejado de la histeria colectiva, merece la pena estudiar el histórico. Los tres gráficos históricos que se muestran debajo nos ayudaron a decidir qué hacer en ese momento.

2018 02
Gráfico del VIX

Este gráfico semanal del VIX (el llamado Índice del Miedo), que data de 2008, muestra que hay un aumento del miedo cada dos o tres años. El “valor del miedo” estaba por debajo de 10 en enero, se disparó a 50 la semana de la caída, pero ya bajó poco después a 23 mientras escribo esto. El gráfico muestra que el mercado tiene un espasmo de miedo una vez cada pocos años, y luego vuelve al punto de partida, un patrón que se repite un par de años después. El declive de más de 1.000 puntos en el Dow me recordó al crash de 1987 (lo viví y salí bien de ello), cuando el Dow perdió 500 puntos, el 20% de su valor.

2018 02 13 AE 1987
Gráfico del S&P500

Echemos ahora un vistazo al siguiente gráfico. Observe la forma en que se produce la recuperación: un doble o incluso triple suelo, múltiples divergencias alcistas, y después el arranque sostenido de un mercado alcista de varios años. Si 1987 le parece algo del pasado, vamos a ver un ejemplo reciente, del cambio de ritmo que se produjo a principios de 2016. El gráfico semanal muestra dos ataques bajistas por parte de los osos, que no pudieron contener el rebote del mercado, mientras que el Forceima Index desarrolló una divergencia alcista. El gráfico diario muestra un doble suelo con una falsa rotura a la baja y un hermoso conjunto de divergencias alcistas. Una vez más, fue seguido por un arranque sostenido de una nueva tendencia alcista que duraría casi dos años (con algunas correcciones en el camino, por supuesto). Si estaba en lo correcto, y la historia se repite, podemos esperar aproximadamente un mes de corrientes cruzadas seguidas por una bajada formando un suelo con bajo volumen y luego un reinicio de la tendencia alcista.

Imagen 3 Alexander elder
Gráfico con divergencia en el S&P500

Recordemos que incluso si esta previsión fuera correcta, algunas acciones podrían haberse  hundirse mucho más, mientras que otras podrían repuntar mucho más rápido. En resumen, nunca vale la pena entrar en pánico. Planeo en estas ocasiones operar siempre con bajo volumen en las próximas semanas mientras construyo una lista de compras . Cogí estos gráficos y comentarios de mis publicaciones en SpikeTrade en esa época. Después de la caída tuvimos una señal de Spike Bounce, que nos permitió alcanzar un objetivo atractivo dentro del rally que se dio a corto plazo. 

Comparte este articulo:

shutterstock 2201603207
¿Cómo se forman los suelos del mercado? por Alexander Elder

  Alexander Elder nos explica  cómo actuar en momentos en los que el mercado se...

shutterstock 2019570908 scaled">

Equity duration & inflación: ver las acciones como bonos por Ensemble Capital

Captura de pantalla 2021 10 15 a las 7.58.52

Ensemble Capital es una firma de inversión ubicada en Burlingame, CA, a medio camino entre San Francisco y Silicon Valley. Creada en 1997. Gestiona actualmente 1,64 mil millones de dólares aproximadamente.
Ensemble / ensemblecapital.com


“Conceptualmente, si piensa en lo que está haciendo cuando compra acciones, está comprando dos flujos de efectivo: el flujo de efectivo entregado como dividendo y el flujo de efectivo que retiene la dirección para invertir en su nombre. Ese es el comodín.» -Donald Yacktman

Antes de jubilarse, el ex gestor de fondos mutuos de Morningstar, Donald Yacktman, solía dar una presentación sobre la selección de acciones que llamó Viewing Stocks as Bonds. Muchos inversores piensan en los bonos como inversiones seguras y de bajo rendimiento que producen efectivo, mientras que las acciones son puntos en la pantalla de su computadora que rebotan y su trabajo es adivinar dónde rebotarán a continuación. Pero Yacktman entendió que, de hecho, tanto las acciones como los bonos son valores que brindan efectivo potencial en el futuro a cambio de brindar efectivo hoy.

Con los bonos es fáciles pensar de esta manera. Hoy, si le da al gobierno de los EE. UU. $ 100,000 en efectivo, le darán un bono del tesoro a 10 años recién emitido que le pagará un 3% de interés en efectivo cada año durante 10 años y luego le devolverá los $ 100.000. Este bono se considera una inversión extremadamente segura porque el gobierno de los EE. UU. está absolutamente seguro de que hará los pagos de intereses a tiempo y le devolverá sus $100.000 en 10 años.

Sin embargo, aunque este bono se considera seguro, su valor podría caer entre un 10 % y un 20 % con bastante rapidez. Si bien existe una probabilidad casi nula de que el gobierno de EE. UU. no cumpla con su parte del contrato, otros inversores pueden decidir que el 3% no es un rendimiento lo suficientemente alto como para interesarlos en comprar su bono si desea venderlo. Si otros inversores deciden que necesitan ganar el 5 % para comprar un bono del Tesoro a 10 años, solo estarán dispuestos a pagarle $85.000 por el bono por el que usted pagó $100.000.

¿Cómo podría ser esto? Dado que el gobierno de EE. UU. no ha cambiado los términos del bono de ninguna manera, ¿qué hace que valga un 15% menos? Si bien nada ha cambiado para usted como comprador del bono o para el gobierno de EE. UU. como vendedor del bono, otros inversores han decidido que quieren obtener una tasa de rendimiento más alta por elegir poseer el bono en cuestión. Dado que su bono de $100.000 solo paga $3.000 (3%) al año en intereses, para obtener una tasa de rendimiento del 5%, otros inversionistas deben pagarle $85.000 por su bono. Al hacerlo, ganarán los mismos $3.000 en intereses anuales que usted obtendría, y obtendrán $100.000 dentro de diez años por el bono por el que solo pagaron $85.000. Si hace los cálculos, encontrará que le dará al otro inversor un rendimiento anual del 5%.

Entonces, si bien los flujos de efectivo contractuales de un bono del tesoro a 10 años están garantizados en los mercados financieros globales, el valor real de un bono del tesoro lo establecen otros inversores que en cualquier momento pueden cambiar radicalmente cuánto quieren obtener para tener el bono.

Aquí hay un gráfico a largo plazo del rendimiento al vencimiento de los bonos del Tesoro a 10 años.

10 year

Durante los últimos 60 años, los inversores han requerido una tasa de rendimiento entre el 0,7 % (en 2020) y el 15,8 % (en 1981) para tener un bono del tesoro a 10 años. Esto es a pesar del hecho de que en ningún momento durante ese período de tiempo hubo dudas de que el gobierno de EE. UU. De hecho cumpliría con los pagos de bonos contractuales.

Supongamos que compró un bono del Tesoro a 10 años con un rendimiento del 0,7 %, pero cuando se da la vuelta para venderlo, otros inversores querían obtener una tasa de rendimiento del 15,8 %. En este caso, el bono por el que pagó $100.000 valdría solo $26.000. Una caída del 74% en el valor. Si, en cambio, compró un bono del Tesoro a 10 años con una tasa de rendimiento del 15,8% y luego se lo vendió a un inversionista que solo necesitaba ganar el 0,7%, el otro inversionista estaría dispuesto a pagarle $245.000 por una ganancia del 145%.

Lo que esto ilustra es que el valor de un bono, incluso uno garantizado por la plena fe y crédito del gobierno de los EE. UU., está muy influenciado por las opiniones de otros inversores. Estos otros inversores pueden exigir una tasa de rendimiento más alta o más baja en cualquier momento por razones que tengan o no sentido.

A principios de año, por ejemplo, otros inversores solo exigían un rendimiento del 1,5 % para poseer un bono del tesoro a 10 años, mientras que hoy eso se ha duplicado hasta el 3,0 %. Este cambio ha reducido el valor de un bono del Tesoro a 10 años recién emitido en un 12%. Dado que un comprador de un bono del Tesoro a 10 años a principios de año acordó que se le pagara solo el 1,5% anual, ¡la disminución del valor del 12% equivale a haber perdido 8 años de pagos de intereses!

Pero aquí está la cosa. Cuando compra un bono del Tesoro a 10 años, terminará ganando la tasa de rendimiento inicial que haya acordado, siempre y cuando la mantenga hasta que venza el bono. Las opiniones de otros inversores sobre el valor del bono y la tasa de rendimiento que exigen son irrelevantes a menos que decida que desea vender el bono antes de su vencimiento. Pero las opiniones de estos otros inversionistas pueden impactar dramáticamente el valor de mercado actual del bono entre el momento en que lo compra y cuando vence.

Lo que Donald Yacktman intentaba comunicar era que las acciones se comportan exactamente igual que los bonos. La única diferencia es que los pagos de intereses de los bonos y los valores de vencimiento están garantizados por contrato (aunque, por supuesto, a veces los emisores de bonos incumplen el contrato), mientras que las acciones, que ofrecen un derecho prorrateado sobre los flujos de efectivo corporativos, tienen pagos de efectivo futuros inciertos ( dividendos) y el “valor de vencimiento” incierto (es decir, el valor futuro de la empresa cuando termine su fase de crecimiento y el modelo de negocio esté completamente maduro).

Hace años ya exploramos el concepto de «inversión intrínseca» y cómo pensamos acerca de invertir de la misma manera que Donald Yacktman.

“Si te olvidas del mercado de valores por un momento y solo te enfocas en los negocios (después de todo, las acciones son solo una parte fraccionaria de un negocio), verás que los negocios tienen un valor para sus dueños que es independiente del valor de cualquier otra persona. piensa que lo son. Las empresas generan un flujo de ganancias en efectivo que tienen varios grados de volatilidad y riesgo. Claramente, este efectivo es valioso para los propietarios potenciales. Pero cada propietario potencial valorará ese efectivo de manera ligeramente diferente.

De esta forma, el valor intrínseco de una empresa es el precio que un inversor pagaría para que el rendimiento en efectivo de su inversión le resulte satisfactorio. Es decir, el rendimiento en efectivo generado por el negocio, no el rendimiento potencial generado por la venta del negocio en algún momento en el futuro”.

Al igual que la tasa de rendimiento de un bono si se mantiene hasta el vencimiento se basa en los pagos contractuales realizados por el emisor del bono, no en el valor que otros inversores puedan considerar el bono entre la compra y el vencimiento, lo mismo ocurre con las acciones. Pero los inversionistas en acciones generan rendimientos mucho más altos que los inversionistas en bonos en promedio, debido a la incertidumbre de los flujos de efectivo futuros asociados con una acción en comparación con un bono.

Como explicamos en nuestro PRIMER ARTÍCULO de esta serie, si piensa en una acción en términos de una relación PE, hay dos formas típicas en que una acción disminuye con las que todos los inversores están familiarizados.

  • El precio puede disminuir a pesar de que las ganancias no disminuyan. Cuando esto sucede, se trata de un fenómeno temporal siempre que la relación PE inicial no esté por encima del valor razonable a largo plazo. Pero es un evento más permanente si la acción estaba sobrevaluada para empezar.
  • Las ganancias pueden disminuir, arrastrando consigo el precio de las acciones. Cuando esto sucede, es un fenómeno temporal siempre que se recuperen las ganancias (como cuando la economía atraviesa una recesión pero luego se recupera, o una empresa experimenta un período de resultados débiles del que luego se recupera), pero es un fenómeno más permanente. caso de que las ganancias fueran insosteniblemente elevadas para empezar.

Pero luego hay una tercera razón que no se entiende tan bien, porque ha sido un evento históricamente raro, que creemos que está ocurriendo ahora y tiene un impacto enorme en las empresas de larga duración frente a las de corta duración.

  • La relación PE del valor razonable de una acción puede disminuir a pesar de que no haya un cambio significativo en las ganancias de la empresa. Esto ocurre cuando los inversores aumentan significativamente la tasa de rendimiento que necesitan para sentirse compensados ​​de manera justa por poseer una acción. Esto sucede cuando los inversores esperan que la inflación se mantenga a tasas históricamente altas durante un largo período de tiempo. Cuando esto ocurre, los inversionistas requieren tasas más altas de rendimiento de acciones a plazo (es decir, índices PE actuales más bajos) para generar rendimientos reales que sean consistentes con los rendimientos reales que estaban acostumbrados a obtener durante períodos de menor inflación.

La razón por la que usamos los ejemplos de bonos en este artículo es que ilustran cómo incluso cuando no hay ningún cambio en los flujos de efectivo futuros esperados, los cambios en las tasas de rendimiento requeridas por los inversores pueden tener un gran impacto en el valor de los valores adjuntos. a esos flujos de efectivo.

En nuestro próximo y ultimo artículo de esta serie, examinaremos la década de 1970 y lo que esa década nos puede enseñar sobre los rendimientos de inversión para acciones de larga y corta duración durante y después de períodos de inflación elevada.

Comparte este articulo:

shutterstock 2019570908
Equity duration & inflación: ver las acciones como bonos por Ensemble Capital

  “Conceptualmente, si piensa en lo que está haciendo cuando compra acciones, está comprando dos...

shutterstock 591580256 scaled">

Cómo mejorar sistemas empleando técnicas de programación genética por Andrés A. García

intro andres garcia

Doctor en Filosofía, experto en Tecnologías de la Información y la Comunicación (TICs) y trader por cuenta propia con más de 30 años de experiencia. Es propietario del portal TradingSys.org dedicado al trading cuantitativo y profesor del curso de Experto Universitario: “Sistemas y modelos cuantitativos de trading algorítmico” impartido por la Universidad Politécnica de Madrid.
Andrés A. García / TradingSys.org


  • ¿Se imagina disponer de una máquina que construye miles sistemas, los evalúa y genera el código para nuestra plataforma de trading favorita? Esto que hace unos años sonaría a Ciencia Ficción hoy es posible mediante software de programación genética. En el presente artículo veremos cómo mejorar sistemas empleando esta prometedora tecnología.
  • Artículo publicado en Hispatrading 23.
  • Por Andrés A. García, David Urraca y Carlos Prieto.

 De todos es sabido que el desarrollo de estrategias automatizadas es un proceso tedioso que consume ingentes cantidades de tiempo y recursos de todo tipo, constituyendo uno de los principales cuellos de botella del trader sistemático. En nuestra actividad profesional el I+D lo es todo: Siempre estamos sedientos de ideas y metodologías, buscamos con avidez caminos poco transitados que nos proporcionen alguna ventaja aprovechable. En definitiva, buena parte de nuestro trabajo consiste en probar cosas nuevas, cuantas más mejor y además hacerlo deprisa. Por ello, cualquier herramienta tecnológica que contribuya a acelerar el ciclo de producción de sistemas bienvenida sea. En este contexto, pensamos que el software para la generación automatizada de sistemas y, en particular, las plataformas de programación genética (GP), constituyen una alternativa prometedora al desarrollo convencional de estrategias que merece ser explorada.  

No nos detendremos aquí en los detalles de la tecnología de programación genética ni en describir las aplicaciones existentes, de ello ya hemos hablado en otros artículos publicados recientemente. Bástenos comentar que las plataformas programación genética más avanzadas permiten:

  1. Combinar fuentes diversas de datos (series de precios, indicadores) y extraer información relevante que facilita la construcción de sistemas basados en reglas discretas.
  2. Generar estrategias de manera flexible en función de un conjunto de reglas y de criterios de construcción seleccionables por el usuario.
  3. Realizar una evaluación de cada sistema durante el proceso de construcción y construir un ranking de estrategias mediante una función de ajuste basada en ratios e indicadores de calidad.
  4. Implementar mecanismos (separación efectiva de las regiones In-Sample y Out-Sample, limitación de la complejidad estructural, tests de robustez, etc.) que prevengan la sobreoptimización.
  5. Compilar automáticamente las reglas de cada sistema en código utilizable por diferentes plataformas de trading.

Además de la velocidad y calidad del código generado, en una plataforma de programación genética es importante contar con una amplia diversidad de opciones que nos permitan dirigir los procesos de construcción hacia el tipo de estrategia que estamos buscando.  Necesitamos decidir qué indicadores y tipos de órdenes se van a emplear, ponderar su relevancia, si la estrategia será intradiaria o dejará posiciones abiertas, si se van a trabajar ambos lados de la operativa, si las reglas para largos y cortos serán simétricas, si buscamos lógicas tendenciales o antitendenciales, etc. En definitiva, todas las decisiones que un desarrollador experimentado tomaría antes de ponerse a programar nada. Los procesos de construcción de estrategias con plataformas de programación genética admiten al menos estas tres aproximaciones:

  • Desarrollar sistemas a partir de cero, indicando a la plataforma las características generales del producto que queremos obtener. Una vez elegidos los mercados, las opciones de construcción y ratios diana (fitness function) el motor de programación genética genera una población aleatoria que, en sucesivas generaciones y en función de unos criterios establecidos, irá evolucionando hasta obtener un repositorio estrategias que satisfacen los objetivos de partida. 
  • Desarrollar los sistemas por ingeniería inversa. Dado un sistema que funciona y conociendo sus ratios, tratamos de replicarlo obteniendo un conjunto de reglas equivalentes que se aproximen a los resultados del sistema de partida. 
  • Desarrollar variantes de un sistema. Esta metodología requiere que la plataforma incorpore un editor de código que nos permita incluir las reglas del sistema inicial y un módulo específico para mejorar automáticamente partes de dicho sistema, añadiendo reglas nuevas o sustituyendo las existentes por otras. En las siguientes líneas abordaremos esta aproximación.

PLANTEAMIENTO DEL PROBLEMA

Nuestro punto de partida será un sistema tendencial intradiario para largos y cortos, con alta cadencia operativa y unos ratios que consideramos discretos. Aunque se trata de una lógica multimercado, el instrumento de referencia será el ES (E-mini S&P500) en time frame de 15 minutos. Las reglas de esta estrategia son muy simples:  

ENTRAR LARGOS:

Si el cierre actual cruza por encima de una EMA de 500 barras, es mayor que una EMA de 25 barras y el RSI de 14 barras está por encima del nivel 50. 

ENTRAR CORTOS:

 Lógica Inversa.

CERRAR LARGOS: 

Si el cierre actual cae por debajo de una EMA de 25 barras.

CERRAR CORTOS: 

Lógica inversa.

  • El sistema es de tipo reverse: No es necesario esperar al cierre de una posición para entrar en sentido contrario.

 Pese a su simplicidad, estamos ante una lógica robusta y no optimizada. Algunas variantes de esta lógica, que incorporan filtros y stops de acompañamiento, llevan funcionando en operativa real muchos años, por lo que podemos considerar el tramo 2008-2015 como región Out-Sample. Los resultados obtenidos, aunque manifiestamente mejorables en muchos aspectos, son más que aceptables para una lógica tan básica. Por ello, consideramos que es un buen punto de partida en nuestro experimento.

pastedGraphic.png

Sistema Net Profit Max DD. % Win BMO

Profit Factor

SQN Sharpe Ratio MAR

Ratio

ST36 $67.773 -$4830 39,4% $36,2 1,37 4,47 0,10 0,8

Una vez creada la estrategia en la plataforma StrategyQuant (SQ) procedemos a configurar las opciones de nuestro experimento. En primer lugar dividiremos el histórico disponible (2001-2015) en las regiones:

  • In-sample (IS) (2001-2007). Que utilizará SQ para construir los sistemas y hacer una primera evaluación de sus reglas. 
  • Out-Sample (OS) (2008-2014). Para realizar una evaluación de las estrategias exenta de sobreoptimización.

También es posible establecer una región de validación en SQ, interpuesta entre IS y OS, que evite la contaminación de resultados en tramos contiguos, pero en este caso no vale la pena debido al enorme tamaño del OS.

El siguiente paso será elegir los bloques de construcción (indicadores, operadores lógicos, patrones, rangos de precios, tipos de órdenes, etc.) que serán empleados para mejorar el sistema. A los indicadores que queremos trabajar especialmente asignamos una ponderación más alta, los que no nos interesan se deshabilitan. Alternativamente también podemos trabajar un grupo de indicadores en cada fase del proceso de selección.

 Seguidamente establecemos la función de bondad de ajuste o fitness function (FF). Este es un elemento fundamental ya que tanto los sistemas que se omiten y seleccionan como el ranking de estrategias mejoradas dependen del valor de esta función. En nuestro caso elegimos una FF múltiple ponderada del siguiente modo:

Ratio Ponderación
SQN 4
Stability 2
%Stagnation 2
Degrees of Freedom (DoF) 1

Incluimos como ratio de performance el SQN, con elevada ponderación, junto con tres estimadores de calidad:

  • El SQN (System Quality Number) es el cociente entre  media y desviación de las operaciones multiplicado por la raíz cuadrada del número de operaciones. De este modo consideramos mejor un sistema cuando aumenta su BMO, disminuye la desviación estándar (empleada como estimador de riesgo) y/o aumenta la cadencia operativa en el período analizado.
  • El ratio Stability mide la suavidad de la curva de beneficios. Se consideran mejores los sistemas que evolucionan por una pendiente regular. Por ejemplo;  un sistema ideal que gane $100 en cada operación, tendrá una pendiente de 100  y error típico de 0 y un coeficiente de determinación (R^2) de 1. Dos sistemas pueden terminar con el mismo beneficio, incluso evolucionar por la misma pendiente pero ser uno mucho más estable que el otro.
  • %Stagnation es un estimador que mide el porcentaje tiempo que un sistema está sin alcanzar nuevos máximos. Por tanto, cuanto más bajo sea su valor mejor. 
  • Degrees of Freedom (DoF) es la diferencia entre el número de operaciones y el estimador de complejidad. El ratio complexity es el número de restricciones del modelo: reglas, variables, operadores, indicadores, etc.  Por ejemplo  la regla: 

 Close[1] > EMA(High,25)[1] 

Tendría una complejidad de 7: Cierre, barra del cierre, operador lógico, tipo de media, serie de la media, valor de la media y barra de la media.

 De este modo la función de ajuste (FF) será un valor entre 0 y 1 que representa la media ponderada de los cuatro ratios. Como se trata de mejorar un sistema dado, el criterio de selección será muy simple: Pasarán a formar parte del banco de estrategias todos los sistemas cuya FF supera a la del sistema original.  

FASES DEL EXPERMENTO

Dividimos el experimento en tres fases, en cada una de las cuales buscamos generar aleatoriamente una base amplia de sistemas con reglas nuevas o modificadas que mejoren el sistema original. SQ nos permite buscar mejoras específicas en las reglas de entrada, salida y tipos de órdenes. 

pastedGraphic_1.png

En la primera fase obtenemos un ranking de 300 sistemas, todos ellos con FF mayor que el sistema original. De ellos seleccionamos los cinco mejores, considerando:

  • Los mejores valores FF en la región IS.
  • Que no contengan reglas nuevas repetidas o muy parecidas. 
  • Que incorporen mejoras tanto en las reglas de entrada como de salida.

En la segunda fase repetimos el proceso aleatorio de mejora tomando como base los 5 mejores sistemas de la primera fase y estableciendo como criterio de selección para formar parte de este nuevo ranking: FF > media FF sistemas Fase 1. De este modo obtenemos un segundo banco de 159 sistemas mejorados.

En la tercera fase evolutiva seleccionamos, siguiendo los criterios ya descritos, los 5 mejores sistemas de la fase 2. Repetimos el proceso aleatorio de construcción partiendo de estos sistemas y elaboramos un tercer ranking con el criterio FF > Media FF sistemas fase 2.

Finalmente obtenemos 24 estrategias que en conjunto mejoran significativamente los ratios del sistema original.

RESUMEN DE RESULTADOS: 

En las siguientes tablas mostramos los resultados promedio en IS y OS obtenidos en las tres fases considerando cada ranking de estrategias:

  F. F. Net Profit Máx. DD % Win BMO Profit Factor SQN Sharpe AROR
Ratio
ST36 Original 0,757 $22.645 $2.718 38,62% $27 1,32 2,72 0,09 20,50%
Fase 1 Máximo 0,791 $30.607 $3.755 45,20% $67 1,97 4,05 0,2 24,70%
Mínimo 0,762 $12.283 $1.285 36,90% $21 1,32 2,7 0,08 13,50%
Promedio 0,769 $20.875 $1.997 40,70% $45 1,61 3,29 0,14 19,30%
Fase 2 Máximo 0,802 $34.529 $3.434 59,00% $112 2,28 4,56 0,3 26,50%
Mínimo 0,77 $15.658 $1.167 39,90% $36 1,39 3,2 0,11 0,00%
Promedio 0,776 $27.429 $2.735 47,10% $51 1,54 3,58 0,15 23,00%
Fase 3 Máximo 0,802 $33.236 $3.222 59,60% $91 1,92 4,49 0,24 25,90%
Mínimo 0,772 $24.959 $1.386 43,00% $40 1,42 3,13 0,12 21,90%
Media 0,788 $29.400 $2.308 48,40% $59 1,61 3,87 0,16 24,10%
Out-Sample 2008-2015 → →
  F. F. Net Profit Máx. DD. % Win BMO Profit Factor SQN Sharpe AROR
ST36 Original 0,741 $45.089 $4.831 40,18% $44 1,39 3,56 0,10 26,8%
Fase 1 Máximo 0,778 $68.563 $9.760 45,1% $77 1,76 4,93 0,19 33,2%
Mínimo 0,569 $3.283 $1.892 35,5% $10 1,09 0,57 0,05 4,0%
Media 0,730 $28.932 $3.839 41,2% $47 1,45 2,96 0,12 20,2%
Fase 2 Máximo 0,784 $70.801 $7.475 56,5% $111 1,89 5,25 0,19 33,7%
Mínimo 0,652 $8.361 $2.509 40,0% $38 1,24 1,17 0,08 8,9%
Media 0,758 $53.994 $4.933 46,6% $71 1,56 4,21 0,14 28,8%
Fase 3 Máximo 0,779 $73.232 $6.175 55,7% $115 1,95 5,46 0,20 34,3%
Mínimo 0,747 $35.105 $3.498 43,7% $67 1,48 3,36 0,13 23,3%
Media 0,767 $59.838 $4.591 49,9% $93 1,73 4,79 0,16 30,9%

Las tablas inferiores muestran los porcentajes de mejora obtenidos en el OS en cada fase (ranking completo) y por las 5 mejores estrategias.

% Mejora  en Out-Sample (ranking global) sobre el sistema original
  F. F. Net Profit Máx DD. % Win BMO Profit Factor SQN Sharpe AROR
Fase 1 -1,4% -35,8% 25,8% 2,6% 6,5% 3,7% -16,9% 19,5% -24,7%
Fase 2 2,4% 19,8% -2,1% 15,9% 62,5% 11,9% 18,4% 34,8% 7,6%
Fase 3 3,5% 32,7% 5,2% 24,1% 111,8% 24,0% 34,5% 58,7% 15,5%
% Mejora  en Out-Sample (Top 5) sobre el sistema original
  F. F. Net Profit Máx DD. % Win BMO Profit Factor SQN Sharpe AROR
Fase 1 4,4% 5,0% 21,7% 7,8% 19,0% 13,4% 16,2% 9,3% 1,5%
Fase 2 5,2% 47,2% 5,6% 13,5% 82,2% 19,3% 41,3% 47,6% 21,8%
Fase 3 7,3% 39,7% 61,6% 9,1% 93,7% 21,6% 39,1% 46,2% 22,5%

Otro elemento relevante a considerar es la complejidad estructural de los sistemas en relación con el rendimiento y la calidad de los mismos. Los sistemas muy complejos son más propensos al curve fitting y esto afecta al rendimiento en el OS. En los siguientes gráficos mostramos la relación entre complejidad y los ratios SQN, Sharpe Ratio y %Stangation:

pastedGraphic_2.png

pastedGraphic_3.png

pastedGraphic_4.png

 El índice de complejidad del sistema inicial es de 19 (punto rojo).  Como podemos apreciar en los gráficos de SQN y Sharpe los mejores valores se concentran en una ventana de complejidad que va de 60 a 90. Niveles de complejidad más altos no generan mejoras de manera consistente. El ratio %Stangation (mejor cuanto menor sea su valor) es coherente con los dos anteriores y concentra también sus mejores valores en la ventana 60-90.

La creación automática de sistemas mediante técnicas de programación genética genera un aumento continuo de complejidad a medida que los sistemas evolucionan. A menudo esta complejidad se debe a la adición de código basura; reglas redundantes, superposición de indicadores con elevada colinealidad, exceso de subsistemas de salida, etc. Estas reglas innecesarias aumentan de marea residual la función de ajuste, y por ello nuevos sistemas cada vez más complejos se van añadiendo al ranking de estrategias.  Para evitar esto es recomendable filtrar los sistemas con complejidad elevada o establecer a priori como criterio de selección un umbral máximo de complejidad.

Por último mostramos la curva de beneficios y principales ratios de los dos mejores sistemas obtenidos en este experimento:

pastedGraphic_5.png

Como puede apreciarse la mejora es muy significativa en todos los ratios.  El nivel de complejidad es más elevado en la versión 1 del ST36 que en la 2, aunque  ambos sistemas están en el rango 70-90.

Comparte este articulo:

shutterstock 591580256
Cómo mejorar sistemas empleando técnicas de programación genética por Andrés A. García

  ¿Se imagina disponer de una máquina que construye miles sistemas, los evalúa y genera...

shutterstock 2147754537">

Hazte amigo de tu intérprete interior por Van K. Tharp, Ph.D.

van tharp

Van K. Tharp fue uno de los entradores de traders más conocidos a nivel internacional. Durante los últimos 30 años, además de escribir 11 libros, desarrolló algunos de los programas de formación más respetados internacionalmente, siendo el único entrenador que aparece en el libro “The Market Wizard’s: Interviews with Great Traders” de Jack Schwager. Puede encontrar más información de sus cursos y libros en la web www.vantharp.com.
Van K. Tharp / www.vantharp.com


  • Es posible que algunos ya hayan visto este ejercicio antes (está en el libro Super Trader), pero nuestras experiencias cambian con el tiempo, por lo que vale la pena repetir ejercicios como este. ¿Te apetece participar para ser mejor trader?
  • Artículo publicado en Hispatrading 51.

Piensa en algún problema que tengas con tu trading. Podría ser casi cualquier problema. Tal vez tengas problemas para tener ganancias. Es posible que te enfades cuando se te escapa una operación. Tal vez con frecuencia te cuestionas a ti mismo. Sea cual sea tu problema, escríbelo. Puedes aplicar este ejercicio a casi cualquier cosa que creas que podría ser un problema.

Una vez que tengas ese problema, escribe varias afirmaciones sobre el problema. ¿Por qué crees que tuviste el problema? ¿Qué lo causó? ¿Cuál es tu reacción al problema? Tus declaraciones podrían ser casi cualquier cosa. Podrías decir cosas como: “¿Por qué sigo haciendo eso?” “Ese comportamiento solo demuestra que soy estúpido”. “Parece que no puedo controlarme”. “El problema no es nada, pero parece repetirse continuamente”.

Estas declaraciones son tu interpretación del problema. De hecho, sin esta interpretación, probablemente ni siquiera tendrías un problema. Por lo tanto, tal vez sea importante trabajar ahora con tu intérprete interior.

Necesitas usar la imaginación con este ejercicio. Tienes que estar dispuesto a jugar como un niño.

  1. Ahora que has enumerado un problema y algunas afirmaciones al respecto, pregúntate ¿cómo puedes explicar mejor la forma en que ocurrió el problema? Tal vez ya lo hayas hecho con una de tus declaraciones. Escribe lo que escuchas. Además, observa las cualidades de la voz que hace la declaración. ¿Dónde escuchas la voz? ¿De qué dirección viene? ¿De quién es la voz? ¿Es tuya? ¿Es la voz de otra persona?
  2. Ahora encuentra dos problemas más y repite el paso número uno. Asegúrate de que los problemas tengan algún significado emocional para ti.
  3. Mira las tres afirmaciones que has escrito sobre cómo ocurrieron tus tres problemas. ¿Qué tienen en común? Además, observa cuán permanentes y generalizadas son las declaraciones. También observa la personalidad en general detrás de la voz.
  4. Vuelve a escribir las tres declaraciones y hazlas más optimistas, específicas para un momento u ocasión, y para el lugar en que sucedieron. Además, hazlas impersonales para separarlas de tu comportamiento.
  5. Supongamos que una parte de ti, tu intérprete interno, es responsable de estas declaraciones. ¿Dónde parece vivir esta parte de ti? Observa, una vez más, de dónde parece provenir la voz.
  6. Piensa en esta parte de ti como un amigo que creaste con alguna intención positiva. Agradece a esta parte de tu yo interno por ayudar a llevarte a donde estás hoy. Ha sido un amigo, y necesitas reconocerlo.
  7. Una vez más, ahora que estás en comunicación con tu intérprete interior, pídele que presente algunas excusas aún más positivas para sus tres experiencias.
  8. Mueve tu voz de intérprete a alguna otra parte de tu cuerpo, digamos tu hombro derecho. Cambia el tono de la voz. Haz que suene como un personaje de dibujos animados o algún famoso que te guste. Intenta moverlo de nuevo y darle otra voz nueva. Escucha esa voz repasar tus nuevas excusas y quizás algunas aún más optimistas.
  9. Observa cómo te sientes al pensar en tu intérprete ahora.
  10. Ahora deja que tu intérprete interno vaya a donde se sienta mejor. Ese puede ser su lugar original, o puede ser un lugar nuevo en tu cuerpo. Dale la voz que te resulte más tranquilizadora.

Si te quedas atascado en este ejercicio, está bien inventar un intérprete. Cuando lo hagas, seguirá teniendo un efecto beneficioso. De hecho, nunca te inventas nada. Cuando inventas algo, simplemente lo sacas de tu mente inconsciente.

Encontrarás que de repente tienes mucho más control sobre tus sentimientos cuando haces esto. Tus interpretaciones nunca son la realidad. En cambio, son solo juicios, sentimientos o creencias sobre algún evento en particular. Se sienten reales porque dan una respuesta emocional. Sin embargo, las emociones no tienen nada que ver con la realidad. Simplemente vienen de ti.

Lo bueno de tales interpretaciones es que son cambiables. No cuesta nada cambiarlas, pero te brindan enormes beneficios. Ahora es el momento de poner a tu intérprete interno de tu lado. Después de todo, es tu amigo.

Así es como una persona, llamémosle Bill, realizó este ejercicio. Cuando pensaba en un problema, era la crítica que recibía de su cónyuge cada vez que hablaban de trading. Podía escuchar su voz en su cabeza, diciendo: «el trading no es más que apostar, es una pérdida de tiempo y no aporta nada a la sociedad».

Cuando Bill escribió algunas afirmaciones sobre el problema, se le ocurrió lo siguiente.

  • Me casé con la mujer equivocada. Es una idiota y simplemente no entiende.
  • Sus padres le inculcaron una vieja ética de trabajo y el trading no se ajusta a esa ética de trabajo, por eso se enfada.
  • Ella quiere seguridad, y no se siente cómoda cuando le hablo sobre el trading.

Se dio cuenta de que la voz era un poco aguda y siempre parecía provenir del lado derecho de su cabeza. Incluso parecía venir desde una posición elevada hacia su cabeza. Cuando repitió el ejercicio con varios problemas más, la voz tenía las mismas cualidades y provenía del mismo lugar.

Cuando trató de mover la voz, primero se la metió en la garganta y la hizo áspera. Esto no se sentía cómodo en absoluto. Sin embargo, no tuvo ningún problema en moverla entre sus ojos y darle voz de niño. Esto parecía muy cómodo.

Cuando hizo interpretaciones nuevas y más optimistas de las situaciones, descubrió que era bastante fácil mantener la voz en esta posición. Como resultado, decidió darle a su intérprete interior un nuevo hogar. Ahora esta parte parece apreciarlo mucho más y le da muy pocos problemas.

Pruebe este ejercicio de interpretación al menos una vez a la semana durante las próximas cuatro semanas. Fíjate en lo que sucede después de hacerlo y sigue practicando. Podrías estar añadiendo una herramienta muy valiosa a tu vida.

Imagen: persona mirándose al espejo y viendo otra persona. O persona que tiene dentro otra.

Comparte este articulo:

shutterstock 2147754537
Hazte amigo de tu intérprete interior por Van K. Tharp, Ph.D.

  Es posible que algunos ya hayan visto este ejercicio antes (está en el libro...

shutterstock 1677880948 scaled">

Los mejores patrones de price action [Parte 3]: Rupturas por Al Brooks

Al Brooks

 Al Brooks es trader profesional y uno de los precursores del price action con miles de seguidores distribuidos por todo el mundo, siendo uno de los referentes a nivel internacional en este campo. Cada día, a través de su sitio brookstradingcourse.com, enseña a operar usando la acción del precio.
Al Brooks / brookstradingcourse.com


¿Ruptura de qué? De cualquier soporte o resistencia. No importa. Cada barra de tendencia es una ruptura de algo, aunque solo sea el máximo o el mínimo de la barra anterior. Con experiencia, los traders comienzan a ver lo que realmente está sucediendo.

Los movimientos más comunes en el mercado son: rangos de negociación, retrocesos, máximos y mínimos anteriores, líneas de tendencia, canales y medias móviles. A veces, los traders necesitan cambiar a un marco de tiempo más alto para ver la ruptura.

Entre los 10 mejores patrones de negociación de la acción del precio, las rupturas son mis favoritas porque me gustan las operaciones de alta probabilidad.

Breakout: la barra de tendencia se cierra más allá del soporte o la resistencia
Una ruptura es simplemente una barra de tendencia al alza o a la baja. Una ruptura siempre se cierra más allá de al menos un soporte o resistencia menor. Cuanto más grande sea la barra y más importante sea el soporte o la resistencia, es más probable que la tendencia continúe al menos un poco más.


Comparte este articulo:

shutterstock 1677880948
Los mejores patrones de price action [Parte 3]: Rupturas por Al Brooks

  ¿Ruptura de qué? De cualquier soporte o resistencia. No importa. Cada barra de tendencia es una ruptura...

shutterstock 1541522840 scaled">

¿Cómo piramidar mi posición? La regla de tres por Ray Barros

ray 400x400 e1636732168302

Abogado de profesión, es trader profesional, gestor de fondos y educador. Con más de 30 años de experiencia, ha conseguido mantener un track record continuado con una tasa de retorno anual del 39%. Es autor del libro “The Bature of Trends” y escribe regularmente para revistas como Your Trading Edge Magazine, Business Times y Smart Investor.
Ray Barros / tradingsuccess.com


Utilizo la Regla de 3 para suavizar mi curva de equidad y piramidar mi posición de manera segura.

En este artículo, explicaré el primer uso. Es importante entender que la Regla de 3 reducirá mis resultados finales en mercados con tendencias fuertes. Pero en mercados como los que he estado operando recientemente, evita grandes pérdidas y, a menudo, me permite salir de posiciones en el punto de equilibrio o con una pequeña pérdida.

La Regla tal como se establece en este artículo no está escrita en piedra. Variaré el proceso para adaptarlo a mi percepción del riesgo de la operación.

El marco de tiempo de mi operación se basa en el movimiento de 18 días (tendencia mensual). Mi entrada favorita es la de Desarrollo negativo en el primer marco de tiempo inferior, es decir, en el 5-d. La figura 1 muestra el patrón ideal con una pequeña variación: el marco de tiempo de la operación es de 12 meses y el primer marco de tiempo inferior es de 13 semanas.

crude oil 12 m
Figura 1 Ejemplo Petróleo Crudo 12-M

La entrada es con 3 contratos o múltiplos de los mismos. Supongamos que compramos a 60 y tenemos el stop en 52. Salimos con el primer 1/3 tan pronto como cubrimos el stop en los 2 contratos restantes. Como nuestro stop es de 8 puntos por contrato y tenemos 2 contratos, necesitamos 16 puntos. 16 + 60 = 76. Salimos del segundo contrato en las Zonas Primarias, en este caso la Zona de Venta Primaria.

La zona de venta primaria oscila entre 79,35 y 76,54. Así que saldría con el segundo contrato en algún lugar entre esa zona. Cuando salgo del segundo contrato, subo el stop del tercer contrato al punto de equilibrio.

El tercer contrato que tengo me deja con una posición en caso de que el mercado rompa al alza. La mayoría de las veces me saltará el stop, pero las ocasiones en que no me salte el stop loss compensan con creces las pérdidas de ganancias cuando lo hago. La Figura 2 muestra lo que sucedió cuando estalló el mercado: en esa etapa, ya he ejecutado ganancias con 2 contratos, manteniendo el tercero y buscando un retroceso para volver a entrar con 3 contratos y comenzar el proceso de nuevo.

crude oil 12 m 2
Figura 2 Ejemplo Petróleo Crudo 12-M

Saldré del tercer contrato cuando se alcance mi trailing stop o haya un cambio en el patrón de tendencia.

Lo que he descrito es la regla óptima de 3. Pero como dije, varío el proceso en función de mi estimación del riesgo de la operación.

Pete Steidlmayer solía tener una frase «parámetros de comportamiento: patrones en los que podemos confiar en nuestro trading». Pete enseñó algunos parámetros de comportamiento en los mercados laterales que encuentro extremadamente útiles para la Regla de 3… pero esa es una historia para otro día.

Comparte este articulo:

shutterstock 1541522840
¿Cómo piramidar mi posición? La regla de tres por Ray Barros

  Utilizo la Regla de 3 para suavizar mi curva de equidad y piramidar mi...

shutterstock 365275442 scaled">

Cómo usar la densidad léxica de los informes empresariales para invertir por Quantpedia

logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


La aplicación de datos alternativos es actualmente una fuerte tendencia en la industria de inversión. Nosotros también analizamos algunos conjuntos de datos en el pasado, ya sean datos ESG, sentimiento o presentaciones de empresas. Este artículo continúa la exploración del espacio de datos alternativos. Esta vez, utilizamos el trabajo de investigación de Joenväärä, que muestra que  los fondos de cobertura léxicamente diversos superan a los léxicamente homogéneos como inspiración para que analicemos varias métricas léxicas en los informes 10-K y 10-Q. Una vez más, mostramos que tiene sentido transmitir ideas de un trabajo de investigación a una clase de activos completamente diferente.

Introducción

La invención de la máquina de vapor en 1698 marca el comienzo de la primera revolución industrial. Desde entonces, hemos logrado un progreso significativo y parece que no estamos disminuyendo la velocidad. Algunos dicen que la Inteligencia Artificial (IA) marca el comienzo de la revolución industrial más reciente.

La inteligencia artificial se convirtió en un tema candente en los últimos años debido a su variedad de funciones, incluido el reconocimiento de voz y lenguaje. El procesamiento del lenguaje natural, o NLP para abreviar, es la capacidad de un programa para comprender el lenguaje humano. Podría preguntarse, ¿cómo es esto útil en el ámbito financiero? Pues bien, existen numerosos trabajos de investigación ( Banker, 2021 y Joenväärä, 2019) que analizan la conexión entre el vocabulario de los inversores y la rentabilidad de sus estrategias.

Específicamente, la investigación de Joenväärä, 2019 nos inspiró a analizar varias métricas léxicas en los informes 10-K y 10-Q. Después de ajustarlos por riesgo, encontraron que los fondos de cobertura léxicamente diversos superan a los fondos de cobertura léxicamente homogéneos. Además, explican que los inversores reaccionan correctamente, pero no del todo, a la información sobre la habilidad de los gestores de fondos integrada en la diversidad léxica. Sus resultados respaldan la idea de que las habilidades lingüísticas son útiles para el rendimiento de las inversiones.

Además, los datos alternativos se están convirtiendo en un tema principal en la gestión de inversiones y el comercio algorítmico. Por ejemplo, el análisis textual de las presentaciones 10-K y 10-Q se puede utilizar como parte rentable de las carteras de inversión ( Padysak, 2020). Todas las empresas que cotizan en bolsa deben presentar informes 10-K y 10-Q periódicamente. Estos informes consisten en información relevante sobre el desempeño financiero. Hoy en día, hay un cambio gradual de la información numérica a la basada en texto, lo que hace que los informes sean más difíciles de analizar ( Cohen , 2010). Aún así, los informes 10-K y 10-Q reciben un gran interés por parte de académicos, inversores y analistas.

Datos

BRAIN es una de las empresas que analiza los informes 10-K y 10-Q utilizando PNL. El principal objetivo del conjunto de datos Brain Language Metrics on Company Filings (BLMCF) es monitorear numerosas métricas de idioma en informes de empresas 10-Ks y 10-Qs para aproximadamente más de 6000 acciones estadounidenses. El conjunto de datos BLMCF consta de dos partes. La primera parte contiene las métricas de idioma del informe 10-K o 10-Q más reciente para cada empresa, como:

  1. sentimiento financiero
  2. Porcentaje de palabras pertenecientes al dominio financiero clasificadas por tipos de lengua:
  • Lenguaje «restrictivo»
  • Lenguaje «interesante»
  • Lenguaje “litigioso”
  • Lenguaje de “incertidumbre”
  1. Puntuación de legibilidad
  2. Métricas léxicas como densidad y riqueza léxica
  3. Estadísticas de texto, como la longitud del informe y la longitud promedio de la oración

La segunda parte incluye las diferencias entre los dos informes 10-Ks o 10-Qs más recientes del mismo período para cada empresa.

Este artículo se centra en la primera sección del conjunto de datos BLMCF, específicamente las métricas léxicas como la riqueza léxica, la densidad léxica y la densidad específica .

En palabras simples, la riqueza léxica dice cuántas palabras únicas usa el autor. La idea es que cuanto más variado sea el vocabulario del autor, más complejo será el texto. La riqueza léxica se mide por el Type-Token Ratio (TTR), que se define como el número de palabras únicas dividido por el número total de palabras. Como resultado, cuanto mayor sea el TTR, mayor será la complejidad léxica.

En segundo lugar, la densidad léxica mide la estructura y complejidad de la comunicación humana en un texto. Una densidad léxica alta indica una gran cantidad de palabras portadoras de información, y una densidad léxica baja indica relativamente pocas palabras portadoras de información. La densidad léxica se calcula como el número de los llamados tokens léxicos (verbos, sustantivos, adjetivos, verbos excepto verbos auxiliares) dividido por el número total de tokens.

Por último, la densidad específica mide qué tan denso es el lenguaje del informe desde un punto de vista financiero. BRAIN utiliza un diccionario de palabras financieramente relevantes como referencia. Luego, la densidad específica se calcula como la relación entre el número de palabras del diccionario presentes en el informe dividido por el número total de palabras.

Análisis

Este artículo analiza cómo la riqueza léxica, la densidad léxica, la densidad específica y sus combinaciones afectan los retornos de la estrategia. Creamos dos universos de inversión, el primero contiene las 500 acciones principales por capitalización de mercado de las bolsas NYSE, NASDAQ y AMEX, y el segundo contiene las 3000 acciones principales. El primer universo de inversión es altamente líquido y contiene solo acciones de gran capitalización. El segundo universo de inversión está formado por acciones de grande, media y pequeña capitalización. Nuestro proceso para crear una cartera de factores de inversión consiste en clasificar las acciones en deciles (quintiles) y crear una estrategia de factor de renta variable largo-corto (decil superior largo, decil inferior corto). Todos los backtests se realizan en la plataforma Quantconnect, y los datos se integran en la propia plataforma. Además, se puede encontrar aquí: https://www.quantconnect.com/datasets/brain-language-metrics-company-filings.

Las estrategias de factores sugeridas se reequilibran mensualmente y utilizamos diferenciales de oferta y demanda históricos reales (deslizamiento). Se omiten los costos de negociación (comisiones de transacción); sin embargo, no tienen un gran impacto en la estrategia resultante, ya que el gestor de activos habitual puede lograr costos en el rango de 1-2 puntos básicos por operación.

Sospechamos que la densidad léxica y la densidad específica tienen el mayor efecto en el retorno. Esto significaría que cuantas más palabras portadoras de información y más palabras relacionadas con las finanzas tenga el informe, mejor será el comportamiento de la empresa.

¿Cómo se ve la estrategia factorial resultante?

Picture 099 Lexical Density Factor Strategy

Pero primero, analicemos las tres métricas léxicas por sí mismas. Echemos un vistazo a la estrategia basada puramente en la riqueza léxica. La primera figura muestra los resultados para el universo de inversión más pequeño que contiene 500 acciones. Como podemos ver en el gráfico, el rendimiento no es tan bueno. La tendencia está creciendo sólo en los últimos años. El ratio de Sharpe de esta estrategia es -0,053.

Sin embargo, cuando ampliamos el universo de inversión a 3000 acciones, el rendimiento mejora. Así, aunque el rendimiento no es perfecto, es mucho mejor que el escenario anterior. Además, el ratio de Sharpe crece de -0,053 a 0,21.

Ahora echemos un vistazo a la segunda métrica léxica: densidad léxica. Analizamos esta estrategia en el universo de inversión más pequeño que contiene 500 acciones. Como podemos ver, la tendencia del rendimiento es creciente desde 2012. El rendimiento negativo durante los primeros años puede explicarse por el tamaño y la precisión del conjunto de datos BRAIN en los primeros años. El ratio de Sharpe de esta estrategia es 0,362.

La tercera estrategia que analizamos se basa en la densidad específica . Al igual que antes, analizamos esta estrategia en el universo de inversión más pequeño que contiene 500 acciones. Como podemos ver, la tendencia del rendimiento acumulado es creciente casi desde el principio. Esta estrategia está experimentando reducciones significativas solo en los últimos años, lo que puede explicarse por la pandemia de COVID-19. El ratio de Sharpe de esta estrategia es 0,416.

En general, argumentamos que la riqueza léxica tiene un efecto mucho más débil sobre el rendimiento que la densidad léxica o la densidad específica. Así, en la siguiente sección, analizamos la combinación de densidad léxica y densidad específica. Analizamos esta estrategia en el universo de inversión que contiene 500 acciones. Como podemos ver, el rendimiento acumulado de esta estrategia está aumentando durante casi todo el período. El ratio Sharpe de la estrategia que combina las dos métricas es 0,688.

En conjunto, la estrategia combinada de factor largo-corto de densidad léxica y específica ofrece resultados realmente prometedores. El único período con un rendimiento ligeramente negativo es al comienzo de la muestra en 2012. Podemos especular e intentar explicar esto por el hecho de que el conjunto de datos BRAIN era nuevo. A menudo, en conjuntos de datos alternativos, el comienzo de la serie temporal es más problemático y está menos cubierto que años posteriores, aunque no tenemos evidencia específica de esto para el conjunto de datos BRAIN.

¿Cuál es el impulsor fundamental de esta estrategia de factores? Por lo que hemos encontrado, parece que, en promedio, las empresas con un estilo de informes más «denso» tienden a obtener mejores resultados. Podría deberse a que los informes 10K y 10Q serían menos inciertos y más «reales» y serían recompensados ​​​​por una mayor afluencia de inversores. También significaría que la estrategia está conectada con estrategias «basadas en devengo», donde las empresas con estados financieros menos opacos superan a aquellas con prácticas contables menos transparentes.

Autores:
Daniela Hanicová , analista de Quant, Quantpedia.com
Filip Kalus , desarrollador de TI/creador de código de QuantConnect, Quantpedia.com
Radovan Vojtko , director ejecutivo y director de investigación, Quantpedia.com

Comparte este articulo:

shutterstock 365275442
Cómo usar la densidad léxica de los informes empresariales para invertir por Quantpedia

  La aplicación de datos alternativos es actualmente una fuerte tendencia en la industria de...

shutterstock 1916600120 scaled">

La importancia de rejuvenecerse por Brett N. Steenbarger

Fotografia

Brett N. Steenbarger, Ph.D. es profesor de psiquiatría y ciencias del comportamiento en SUNY Upstate Medical University. Compagina su actividad docente con la de entrenador de gestores de hedge funds y traders profesionales. Brett es autor de varios libros sobre psicología enfocada en el trading: The Daily Trading Coach (2009), Trading Psychology 2.0 (2015) y Radical Renewal (2019), entre otros. Su experiencia en los mercados financieros comenzó a finales de la década de 1970.”.
Brett N. Steenbarger, Ph.D. / SUNY Upstate Medical University


ChangeLifeDaily

Este es uno de los grandes desafíos del rendimiento al hacer trading: necesitamos una rutina («proceso») para seguir reglas y mejores prácticas acumuladas a través de la experiencia. Necesitamos la variación de esta rutina («creatividad») para descubrir nuevas y mejores reglas y prácticas.

Es importante sumergirnos en el mercado y maximizar nuestro enfoque para aplicar mejor lo que hemos aprendido de la investigación y la experiencia.

Es importante alejarse del trading para refrescar nuestra visión de los mercados y rejuvenecer.

Si desea realizar cambios en su trading, o en su vida, debe comenzar por romper la rutina y cambiar algo que hace a diario.

Cuando nos rejuvenecemos, podemos ver lo que estamos haciendo bajo una nueva luz y descubrir la mejor manera de romper con nuestras rutinas.

Muchos traders fracasan por la misma razón que fracasan muchos matrimonios. Se vuelven rancios. El amor, por una persona o por los mercados, nunca muere. Tiene que ser asesinado. La rutina mata.  

¿Cómo estás rejuveneciendo? ¿Cómo estás innovando? ¿Cómo te mantienes fresco en tus enfoques de los mercados?

Durante unos meses, he estado investigando nuevas técnicas en el mercado y nuevas formas de operar con ellas. Espero poder compartirlas. También pasé mucho más tiempo con la familia. Recuerde, la conexión trae rejuvenecimiento.

Comparte este articulo:

shutterstock 1916600120
La importancia de rejuvenecerse por Brett N. Steenbarger

  Este es uno de los grandes desafíos del rendimiento al hacer trading: necesitamos una...

  • 1
  • 2
  • 3
  • 4
  • …
  • 122
Acerca de Método Trading

Es una escuela de trading, creada por traders institucionales, para formar a inversores particulares y profesionales financieros en el arte del análisis técnico y el trading profesional.

Categoría

Artículos
Guias
Magazines

Información

Chile: +56 232629600
México: +52 5585263201
Colombia: +57 601 5800534

Perú: +51 17124709


Síguenos

Copyright 2026 © Metodotrading.com
Acceder

perdiste tu contraseña?
Registro
¿No tienes una cuenta? ¡Regístrate aquí!
Registrar una cuenta

Se le enviará una confirmación de registro por correo electrónico.