Saltar al contenido
Método TradingMétodo Trading
  • Colaboradores
  • Cursos
  • Material formativo
  • Revista
  • Artículos
  • Guías
  • FAQ
  • Contacto
  • Acceder
shutterstock 2017842467 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte XII por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Permítame terminar esta serie con el resumen más claro posible. La IA es una herramienta, no una solución.

La inteligencia artificial es un conjunto de herramientas muy potentes con aplicaciones reales y concretas en el desarrollo de estrategias de trading algorítmico. Utilizada correctamente y dentro de un proceso disciplinado, puede ayudar a generar mejores ideas, construir modelos más refinados y trabajar con datos complejos de una forma mucho más eficiente.

Ese valor es real.

Sin embargo, la IA no resuelve el desafío fundamental del trading: encontrar ventajas reales y persistentes en mercados competitivos e inteligentes.

Ese desafío exige experiencia en los mercados, una metodología rigurosa, honestidad intelectual a la hora de evaluar los resultados y paciencia para validar una estrategia antes de arriesgar capital.

Ninguna herramienta de inteligencia artificial sustituye esos elementos. Ni ahora ni, en mi opinión, en un futuro próximo.

La mayoría de los traders que se acercan al trading algorítmico con IA esperando utilizarla como un atajo frente al trabajo realmente difícil probablemente terminarán decepcionados.

Desarrollarán sistemas que parecen extraordinarios en backtest pero fracasan cuando se enfrentan al mercado real.

Confundirán complejidad con ventaja estadística, reconocimiento de patrones con conocimiento real y buenos resultados históricos con verdadera capacidad predictiva.

Los traders que realmente tendrán éxito utilizando inteligencia artificial serán aquellos que la consideren simplemente una herramienta dentro de un proceso riguroso, y nunca un sustituto de ese proceso.

Utilizarán la IA únicamente allí donde aporte un valor real, aplicarán a las estrategias mejoradas mediante inteligencia artificial los mismos exigentes criterios de validación que aplican al resto de sus sistemas y seguirán planteándose constantemente una pregunta incómoda:

«¿Esta ventaja es realmente auténtica o simplemente parece serlo?»

La verdadera ventaja nace del proceso.

Siempre ha sido así.

La inteligencia artificial no cambia esa realidad. Simplemente incorpora nuevas y poderosas herramientas que deben utilizarse con mucho cuidado.


Comparte este articulo:

shutterstock 2017842467
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte XII por Kevin Davey

  Permítame terminar esta serie con el resumen más claro posible. La IA es una...

shutterstock 2116506449 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte XI por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


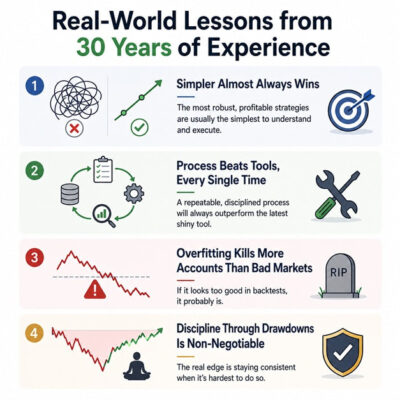
Lecciones reales después de 30 años de experiencia

Llevo desarrollando y operando estrategias algorítmicas desde mediados de la década de 1990. He ganado el trofeo del World Cup Trading Championship en tres ocasiones: número 1 en 2006 y número 2 en 2005 y 2007, logrando en cada una de esas ediciones rentabilidades anuales superiores al 100% con dinero real.

image

También he formado a cientos de traders a través de mi Strategy Factory Workshop. Estas son las lecciones que se han mantenido válidas en todos los entornos de mercado que he atravesado.

Lo sencillo casi siempre gana

Al principio de mi carrera perseguía la complejidad como muchos otros traders: más indicadores, más reglas y más parámetros.

Los backtests parecían excelentes. Sin embargo, el comportamiento en tiempo real decepcionaba de forma sistemática.

Necesité años de experiencia, y bastantes pérdidas dolorosas, para aceptar lo que los datos estaban intentando mostrarme.

Hoy, cuando desarrollo una nueva estrategia, comienzo con el mínimo número posible de reglas y parámetros necesarios para expresar la idea central del sistema.

Solo añado complejidad cuando puedo demostrar, mediante pruebas walk-forward, que esa complejidad mejora realmente el comportamiento de la estrategia.

Esta disciplina puede resultar incómoda porque los modelos complejos parecen más impresionantes.

Sin embargo, es el único enfoque que he comprobado que funciona de forma sostenible a largo plazo.

El proceso siempre es más importante que las herramientas

He visto evolucionar la tecnología aplicada al trading durante tres décadas.

Redes neuronales, algoritmos genéticos, sistemas expertos, Machine Learning, Deep Learning, Reinforcement Learning y grandes modelos de lenguaje.

Cada pocos años aparece una nueva herramienta acompañada de la misma promesa: por fin existe una forma más inteligente de encontrar ventajas en los mercados.

Sin embargo, los traders que he visto tener éxito de forma consistente durante largos periodos comparten una característica común: disponen de un proceso de desarrollo estructurado y disciplinado que siguen independientemente de cuál sea la herramienta de moda.

Las herramientas cambian cada pocos años.

El proceso permanece.

Ese proceso consiste en desarrollar rigurosamente, validar rigurosamente y evaluar los resultados con absoluta honestidad.

Una estrategia mediocre desarrollada mediante un proceso sólido superará a una estrategia extremadamente sofisticada construida de manera descuidada.

Siempre.

El sobreajuste destruye más cuentas que los malos mercados

He visto traders sobrevivir a condiciones de mercado extremadamente adversas utilizando sistemas bien construidos.

Lo que nunca he visto es a un trader sobrevivir durante mucho tiempo después de asignar una cantidad importante de capital a una estrategia gravemente sobreajustada.

Nunca.

El sobreajuste no es un pequeño problema técnico. Es una de las principales causas del fracaso de los sistemas de trading.

Cada nueva herramienta que incorpores a tu proceso debería evaluarse desde esta perspectiva:

¿Aumenta o reduce mi riesgo de sobreajuste?

Si la respuesta sincera es que aumenta ese riesgo, necesitarás un proceso de validación extraordinariamente sólido antes de seguir adelante.

La disciplina durante los drawdowns no es negociable

Todas las estrategias, independientemente de lo bien construidas que estén, atravesarán periodos de drawdown.

La habilidad realmente importante consiste en distinguir entre una estrategia que simplemente está atravesando un drawdown normal y otra cuya ventaja estadística ha dejado realmente de existir.

Para realizar esa distinción es necesario comprender suficientemente bien el sistema como para confiar de verdad en sus propiedades estadísticas.

Los traders que trabajan con modelos de IA completamente opacos suelen tener más dificultades para mantener esa disciplina porque no pueden distinguir fácilmente entre un periodo adverso normal y un fallo estructural del sistema.

Como consecuencia, abandonan buenas estrategias demasiado pronto y mantienen malas estrategias durante demasiado tiempo.

La interpretabilidad que proporciona un proceso de desarrollo transparente no es simplemente una ventaja adicional.

Es un elemento esencial para gestionar correctamente la dimensión psicológica del trading sistemático.


Comparte este articulo:

shutterstock 2116506449
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte XI por Kevin Davey

  Lecciones reales después de 30 años de experiencia Llevo desarrollando y operando estrategias algorítmicas...

shutterstock 561046906 scaled">

Por qué te falta disciplina en trading (y cómo solucionarlo) por Bramesh Bhandari

Bramesh

Es un conocido trader indio y colaborador de los principales magazines internacionales. Comparte su visión sobre Forex, materias primas e Índices Mundiales a través de su web www.brameshtechanalysis.com. Bramesh también ofrece servicios de tutoría on line para futuros traders.
Bramesh Bhandari / www.brameshtechanalysis.com


La mayoría de los traders creen que su principal problema es la disciplina o la psicología. Abres YouTube o recorres X (Twitter) y te encuentras siempre con los mismos consejos: controla tus emociones, medita antes de que abra el mercado, lee filosofía estoica, vence tus demonios interiores. Todo eso está completamente al revés.

No tienes un problema de disciplina. Tienes un problema de claridad.

Déjame demostrártelo ahora mismo.

Imagina que tengo un botón algorítmico especial sobre mi escritorio. Cada vez que lo pulsas, deposita automáticamente 100.000 rupias en tu cuenta bancaria. Pero existe una condición: el botón solo funciona los martes exactamente a las 10:15 de la mañana. Si lo pulsas en cualquier otro momento, no ocurre nada o, peor aún, te da una descarga eléctrica.

Si te entregara ese botón, ¿tendrías problemas de disciplina para evitar pulsarlo un jueves por la tarde? ¿Te despertarías un lunes por la mañana con una fuerte sensación de FOMO y empezarías a pulsarlo compulsivamente esperando recibir dinero? No lo harías.

Esperarías tranquilamente al martes a las 10:15. No necesitarías que nadie te impidiera pulsarlo un miércoles. No necesitarías ejercicios de respiración para controlar la ansiedad un lunes. Simplemente esperarías porque sabes exactamente cuándo funciona. Serías paciente porque tienes certeza.

La razón por la que sobreoperas en los mercados reales es porque no tienes esa certeza. La razón por la que haces revenge trading después de una pérdida es porque no confías en tu ventaja estadística. La razón por la que rompes tus propias reglas es porque, en el fondo de tu subconsciente, esas reglas no te parecen completamente reales.

Eso no es un problema de disciplina. Es un problema de convicción. Y la verdadera convicción —la que te permite permanecer tres horas sin hacer nada mientras el mercado se mueve lateralmente— solo proviene de un lugar: la evidencia.

El mito de la psicología del trading

La industria educativa del trading prospera haciéndote creer que tus fracasos son un defecto de carácter. Si pierdes una cuenta financiada o destruyes tu capital mensual en una mala operación, te dirán que te faltó disciplina.

Esto crea un ciclo infinito de culpa. Te prometes que mañana serás más disciplinado. Escribes “Sigue tus reglas” en una nota adhesiva y la pegas en el monitor. Pero en cuanto abre el mercado y las cotizaciones empiezan a parpadear en verde y rojo, vuelven la ansiedad, las dudas y las entradas impulsivas.

¿Por qué? Porque tus reglas están construidas sobre cimientos débiles.

No puedes arreglar un sistema de trading roto con una mentalidad fuerte. Puedes tener el autocontrol emocional de un monje zen, pero si operas una estrategia con esperanza matemática negativa, acabarás perdiendo dinero igualmente. La única diferencia es que lo perderás con mucha calma.

Los traders que parecen disciplinados no son mentalmente superiores. Tampoco nacieron con una genética especial. Simplemente hicieron el trabajo duro y aburrido necesario para saber que su ventaja estadística es real.

Cuando sufren una pérdida no hacen revenge trading porque sus datos les dicen que las pérdidas son simplemente un coste operativo. Cuando permanecen fuera del mercado no están demostrando una fuerza de voluntad sobrehumana. Están siendo racionales. Están esperando al martes a las 10:15.

La diferencia entre una hipótesis y una ventaja real

Cuando le digo a un trader que necesita reunir evidencia, la respuesta suele ser inmediata: “Pero yo ya he hecho backtesting de mi estrategia”.

No, probablemente no lo has hecho.

Desplazar un gráfico hacia la izquierda en TradingView, encontrar cincuenta ejemplos donde un cruce de medias funcionó y olvidar todos los casos donde fracasó no es investigación. Eso se llama sesgo de confirmación.

Hasta que no hayas probado rigurosamente tus parámetros, no tienes una ventaja estadística. Solo tienes una hipótesis. Y es biológicamente imposible que el cerebro humano mantenga una disciplina perfecta cuando arriesga dinero real sobre una hipótesis no demostrada.

Un verdadero backtesting incluye más de 500 operaciones analizadas, un registro detallado de cada setup, conocer tu tasa de acierto, ratio beneficio-riesgo, drawdown máximo y esperanza matemática, utilizar reglas de entrada rígidas y objetivas y haber probado el sistema en mercados alcistas, bajistas, volátiles y laterales.

Hasta que no completes ese trabajo, estás adivinando. Deja de intentar arreglar tu psicología y empieza a construir certeza.

La convicción según Gann y los ciclos

Para quienes estudian los mercados desde la perspectiva de W.D. Gann y los ciclos temporales, la convicción nace al comprender que el mercado no se mueve completamente al azar.

Gann defendía que el tiempo era el factor más importante. Cuando entiendes esto, dejas de perseguir movimientos impulsivos y comienzas a centrarte en la intersección entre tiempo y precio.

El concepto central es definir los límites estructurales del mercado. Mediante una Caja de Gann mensual, utilizando el máximo y el mínimo del mes, se crea un marco operativo claro.

Dentro de ese marco, la línea del 50% de equilibrio es especialmente importante. Cuando el precio cotiza por encima de ese nivel, el mercado muestra características alcistas. Cuando cotiza por debajo, predominan las características bajistas.

De esta forma desaparece gran parte de la incertidumbre. No necesitas preguntarte continuamente si el mercado es alcista o bajista. El propio mercado ya te está dando una respuesta objetiva.

Eliminar la duda mediante reglas mecánicas

Muchos traders se bloquean justo cuando llega el momento de ejecutar. Ven el movimiento, pero comienzan a preguntarse si será una ruptura falsa, si deberían esperar una corrección o si están entrando demasiado tarde.

La solución consiste en crear filtros mecánicos. Por ejemplo, validar una ruptura utilizando un Rolling VWAP. Si el precio supera un nivel importante pero sigue por debajo del VWAP, la señal queda invalidada. Si además la tendencia principal medida por un VWAP de mayor plazo es bajista, una compra tendrá menos probabilidades de éxito.

Las reglas deben parecerse más a código informático que a opiniones. O cumplen las condiciones o no las cumplen.

Del mismo modo, los escáneres de proximidad permiten centrarse únicamente en activos cercanos a zonas operativas relevantes. Así se elimina gran parte del ruido del mercado y desaparece el impulso de perseguir movimientos que ya han ocurrido.

La gestión del riesgo crea disciplina automática

La mayoría de los problemas psicológicos aparecen cuando el riesgo es excesivo. Un trader que arriesga demasiado inevitablemente sentirá miedo.

Por eso el dimensionamiento dinámico de posiciones es tan importante. En lugar de operar siempre el mismo número de contratos, el tamaño de la posición debe ajustarse según la distancia del stop loss.

Si el stop es amplio, la posición debe ser más pequeña. Si el stop es reducido, la posición puede ser mayor. Así, el riesgo monetario permanece constante.

Cuando sabes que cada operación pone en juego exactamente el mismo porcentaje de tu cuenta, desaparece gran parte de la ansiedad.

Del mismo modo, los trailing stops permiten eliminar muchas decisiones emocionales. El sistema gestiona automáticamente la salida mientras el trader simplemente ejecuta el plan.

Los profesionales no dejan correr las pérdidas y cortan los beneficios. Hacen exactamente lo contrario. Limitan rápidamente las pérdidas y permiten que los beneficios crezcan todo lo posible.

Haz el trabajo

Cuando operas una metodología bien definida, respaldada por cientos de operaciones analizadas, con reglas claras de entrada, salida y gestión monetaria, la necesidad de una disciplina heroica prácticamente desaparece.

El trading deja de parecer una montaña rusa emocional y se convierte en una tarea repetitiva, metódica y aburrida.

No necesitas otro libro de autoayuda. No necesitas otro curso de psicología del trading. Necesitas abrir gráficos, registrar cientos de operaciones, medir resultados y construir la evidencia necesaria para confiar en tu ventaja estadística.

Deja de intentar arreglar tu psicología. Empieza a construir certeza.

La disciplina llegará por sí sola.


Comparte este articulo:

shutterstock 561046906
Por qué te falta disciplina en trading (y cómo solucionarlo) por Bramesh Bhandari

  La mayoría de los traders creen que su principal problema es la disciplina o...

shutterstock 2086250977 scaled">

Comprendiendo los Mercados Financieros a través de la Praxeología por Jon Wolfenbarger

Jon photo

Jon Wolfenbarger, CFA es fundador y CEO de BullAndBearProfits.com, un sitio web dedicado a ayudar a los inversores a generar rendimientos tanto en mercados alcistas como en bajistas. Jon ha sido analista de valores en Allianz Global Investors durante más de 22 años, además de banquero de inversión en JP Morgan y Merrill Lynch. Es MBA por la Universidad de Duke y BBA por la Universidad de Texas en Austin.
Jon Wolfenbarger


Como explicó Murray N. Rothbard en su magistral tratado económico Hombre, Economía y Estado con Poder y Mercado:

“La característica distintiva y crucial en el estudio del hombre es el concepto de acción. La acción humana se define simplemente como comportamiento con propósito… Todo el ámbito de la praxeología y su subdivisión más desarrollada, la economía, se basa en un análisis de las implicaciones lógicas necesarias de este concepto.”

Todas las leyes de la economía se derivan de los hechos fundamentales de la acción humana. Por ejemplo, una de las leyes más importantes de la economía es la ley de la oferta y la demanda. Esta ley establece que a medida que suben los precios de un bien o servicio, la demanda cae y la oferta aumenta. Inversamente, a medida que caen los precios de un bien o servicio, la demanda sube y la oferta cae. El precio de equilibrio de un bien o servicio es el precio donde la demanda se encuentra con la oferta.

Rothbard aplica la lógica de la acción humana a los mercados económicos, donde los bienes y servicios se compran para consumo personal, como alimentos, refugio, ropa, etc., o para producción, como mano de obra, equipos, fábricas, etc.

El comprador de un bien o servicio económico puede determinar racionalmente el precio que está dispuesto a pagar basado en el valor subjetivo personal del bien o servicio si es un bien de consumo, o en el potencial de beneficio basado en el cálculo económico si es un bien o servicio utilizado para la producción.

Sin embargo, Rothbard no aplicó la praxeología (el estudio de la acción humana) a los mercados financieros. Pero dado que los humanos compran y venden en los mercados financieros, la praxeología puede utilizarse para analizar el comportamiento del mercado financiero.

Los Mercados Financieros son Muy Diferentes

Para aquellos que no lo hayan notado, los mercados financieros son muy diferentes de los mercados económicos. Si bien la compra y venta en los mercados financieros está impulsada por la acción humana, las motivaciones para actuar son diferentes.

El motivo para comprar cualquier activo financiero en los mercados, como acciones, bonos, materias primas y criptomonedas, no es para consumo personal o producción, sino para potencialmente beneficiarse de un aumento futuro en el precio de la inversión. Así, la pregunta clave para un inversor es: “¿Alguien pagará más por esta inversión en el futuro?”

Dado que nadie puede conocer la respuesta a esa pregunta con certeza, esta motivación diferente para comprar resulta en profundas diferencias entre el comportamiento de los precios de los mercados financieros y los precios de los mercados económicos.

Una diferencia clave es que los compradores en los mercados financieros no pueden determinar racionalmente el valor de una inversión. Por ejemplo, un inversor en acciones de Apple, oro o Bitcoin no tiene forma de determinar con precisión cuál es el valor de la inversión para ellos, ya que no la están usando para consumo o producción.

Aunque las acciones de Apple teóricamente podrían revalorizarse utilizando un análisis de flujo de caja descontado (a diferencia del oro o Bitcoin, que no generan flujos de efectivo), pequeños cambios en las suposiciones sobre las tasas de crecimiento o las tasas de descuento en perpetuidad pueden resultar en cambios dramáticos en los valores presentes. Por lo tanto, siempre hay una incertidumbre significativa sobre el valor de una inversión en el mercado financiero.

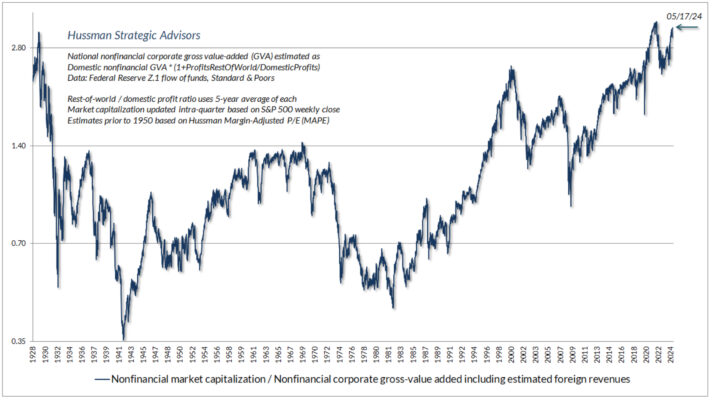
La figura 1 muestra la relación entre el valor de las acciones estadounidenses y el valor agregado bruto corporativo, incluyendo los ingresos extranjeros estimados durante el último siglo. Esta relación de valoración del mercado de valores es similar a la métrica de valoración favorita de Warren Buffett, que es el valor total del mercado de valores dividido entre el PIB. Esta relación ha demostrado ser la métrica de valoración más precisa para estimar los rendimientos a largo plazo (10-12 años) del índice de acciones S&P 500. Como muestra este gráfico, los inversores han valorado las acciones en cualquier lugar desde 0.35 hasta más de 2.80 veces la cantidad del valor agregado bruto corporativo, incluyendo los ingresos extranjeros estimados, dependiendo de cuán optimistas (como en 1929 y ahora) o pesimistas (como a principios de la década de 1940) estaban sobre el futuro. Esto representa una diferencia de más de ocho veces entre los rangos de valoración altos y bajos basados en el estado de ánimo social y la psicología de masas.

Figura 1. Relacion entre el valor de las acciones estadounidenses y el valor agregado bruto corporativo
Figura 1. Relación entre el valor de las acciones estadounidenses y el valor agregado bruto corporativo. 

Si la oferta y la demanda impulsaran los mercados financieros de la misma manera que lo hacen con los mercados económicos, los precios de los mercados financieros permanecerían relativamente estables en un valor de equilibrio hasta que hubiera nueva información significativa. Pero los precios de los mercados financieros cambian significativamente constantemente. No hay un precio de equilibrio. Solo hay oleadas de precios que suben y bajan impulsadas por el comportamiento de manada que oscila entre el optimismo y el pesimismo.

Los Mercados Financieros están Impulsados por el Comportamiento de Manada

Dado que los inversores siempre compran y venden bajo condiciones de extrema incertidumbre sobre el valor de una inversión, la mayoría de las decisiones de compra y venta se toman basándose en el comportamiento de manada en lugar de un comportamiento racional de maximización de beneficios.

Por ejemplo, en un mercado económico como el de las computadoras, uno no compraría más computadoras solo porque los precios se dispararon el día anterior o dejaría de comprar una computadora solo porque los precios cayeron significativamente el día anterior. Pero eso sucede todo el tiempo en los mercados financieros. En los mercados financieros, la oferta generalmente permanece fija mientras que la demanda tiende a aumentar a medida que los precios suben y a disminuir a medida que los precios bajan, lo cual es el comportamiento opuesto al observado en los mercados económicos.

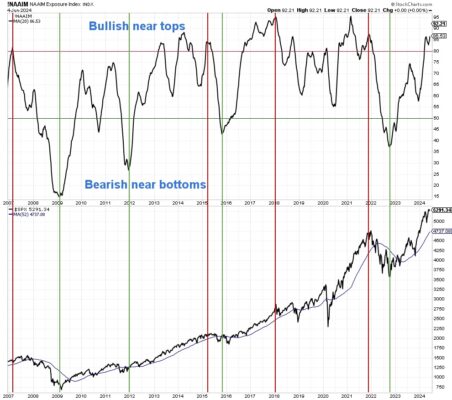
Hay numerosos ejemplos de este comportamiento. Un ejemplo se muestra en el gráfico del promedio móvil de 20 semanas del Índice de Exposición de la NAAIM (National Association of Active Investment Managers) y el índice bursátil S&P 500. El Índice de Exposición de la NAAIM se basa en una encuesta semanal de gestores de cartera profesionales. Muestra la “exposición” o asignación promedio que tienen en acciones. Teniendo en cuenta que son profesionales pagados para ganar dinero invirtiendo para clientes, se esperaría que actuaran racionalmente. Sin embargo, tienden a tener la mayor exposición a acciones cerca de los picos del mercado bursátil y la menor exposición a acciones cerca de los fondos del mercado, lo cual es el comportamiento opuesto al de maximización de beneficios racional.

Figura 2. Indice de Exposicion de la NAAIM National Association of Active Investment Managers
Figura 2. Índice de Exposición de la NAAIM (National Association of Active Investment Managers). Fuente: StockCharts.com 

El comportamiento de manada es un mecanismo de supervivencia desarrollado por los humanos a través de la evolución. Por ejemplo, si veías a todos en tu tribu corriendo en una dirección, generalmente sería prudente correr con ellos para evitar ser comido por un león.

El comportamiento de manada se volvió parte intrínseca de la psicología humana mucho antes de la creación de los mercados financieros. Como resultado, en lugar de “comprar barato y vender caro” de manera racional para obtener beneficios en los mercados financieros, la mayoría de los inversores en conjunto siguen a la manada y compran caro y venden barato.

Ciclos de Expansión y Recesión y Mercados Financieros

El fenómeno del ciclo económico de expansión y recesión ha sido explicado por la Teoría Austriaca del Ciclo Económico, desarrollada inicialmente por Ludwig von Mises y elaborada posteriormente por F.A. Hayek, Murray N. Rothbard y otros economistas de la Escuela Austriaca.

Esta teoría explica que cuando los bancos crean dinero de la nada para otorgar nuevos préstamos, las tasas de interés se reducen artificialmente por debajo de los niveles del mercado libre. Esto alienta a las empresas a pedir prestado el dinero recién creado y gastarlo en nuevos proyectos de inversión a largo plazo, lo que lleva a la fase de “expansión” del ciclo económico. Eventualmente, el crecimiento de la oferta monetaria se desacelera y las empresas descubren que no hay suficientes recursos escasos para completar sus proyectos, lo que lleva a la fase de “recesión” del ciclo económico.

¿Cómo se relaciona esto con el comportamiento de manada de los mercados financieros? Las mismas oleadas de optimismo y pesimismo que impulsan los mercados financieros en tendencias alcistas o bajistas también contribuyen al ciclo económico. Cuando la mayoría de la sociedad es optimista sobre el futuro, los bancos están más dispuestos a prestar y los prestatarios están más dispuestos a pedir prestado e invertir en proyectos futuros, lo que lleva a una mayor creación de dinero bajo un sistema bancario de reserva fraccionaria. Por el contrario, cuando la mayoría de la sociedad es pesimista sobre el futuro, los bancos están menos dispuestos a prestar y los prestatarios están menos dispuestos a pedir prestado e invertir en proyectos futuros (y también es más probable que paguen o incumplan deudas), lo que lleva a una menor creación de dinero bajo un sistema bancario de reserva fraccionaria.

Así, si bien es cierto que el ciclo económico de expansión y recesión es impulsado por los bancos que crean dinero de la nada, la motivación para prestar y pedir prestado está, en última instancia, impulsada por el optimismo o pesimismo sobre el futuro, que a su vez es impulsado por la psicología de masas y el comportamiento de manada.

Nadie, ni siquiera los burócratas de la Reserva Federal, puede obligar a los bancos a prestar o a las empresas a pedir prestado. Vimos eso en las recesiones de principios de la década de 2000 y 2008-2009, cuando la Fed recortó las tasas de interés pero no pudo evitar esas recesiones y los mercados bajistas de acciones debido a que el ánimo social era pesimista.

Previsión de la Economía e Inversiones en los Mercados Financieros

El mercado de valores ha sido considerado durante mucho tiempo un indicador económico adelantado por los economistas. Por ejemplo, el índice S&P 500 es uno de los 10 componentes del Índice de Indicadores Económicos Adelantados de The Conference Board en Estados Unidos.

La principal razón por la que el mercado de valores adelanta a la economía no es porque los inversores del mercado de valores sean clarividentes y tengan una bola de cristal. Los inversores del mercado de valores son seres humanos sin ninguna habilidad especial para predecir el futuro. La razón por la que el mercado de valores adelanta a la economía es porque es mucho más fácil y rápido comprar y vender acciones en comparación con contratar nuevos trabajadores, construir una nueva fábrica, etc. Cuando la mayoría de la sociedad es generalmente optimista, pueden comprar acciones de inmediato y luego obtener un préstamo, contratar trabajadores, construir una fábrica, etc. Y cuando la mayoría de la sociedad es generalmente pesimista, pueden vender acciones de inmediato y luego pagar deudas, despedir personas, cerrar una fábrica, etc.

Inversores con mucho éxito como Warren Buffett entienden el comportamiento irracional de manada de los participantes del mercado financiero y lo utilizan a su favor para obtener beneficios consistentes en los mercados financieros. El hecho de que solo unos pocos inversores sean altamente exitosos muestra lo difícil que es no seguir el comportamiento de manada en los mercados financieros.

Los economistas que desean prever la economía con mayor precisión y los inversores que desean invertir con mayor rentabilidad deben aprender a analizar indicadores económicos adelantados como la oferta monetaria y la curva de rendimientos, así como indicadores de sentimiento y tendencia del mercado financiero, como los ratios put/call, los índices de volatilidad, las líneas de avance/descenso, los precios relativos a las medias móviles a largo plazo, etc.

Para aprender más sobre lo que impulsa el comportamiento del mercado financiero, sugiero leer The Financial/Economic Dichotomy in Social Behavioral Dynamics: The Socionomic Perspective y The Socionomic Theory Of Finance.

Comparte este articulo:

shutterstock 2086250977
Comprendiendo los Mercados Financieros a través de la Praxeología por Jon Wolfenbarger

  Como explicó Murray N. Rothbard en su magistral tratado económico Hombre, Economía y Estado...

shutterstock 2210566431 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte X por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Checklist para evaluar cualquier estrategia de trading con IA o trading algorítmico

Tanto si has desarrollado la estrategia tú mismo como si alguien intenta vendértela, utiliza esta lista de comprobación antes de arriesgar capital real. Una estrategia que no pueda responder afirmativamente a la mayoría de estas preguntas probablemente no debería operarse con dinero real.

  • ¿Existe, idealmente, una razón lógica y económica que explique por qué esa ventaja debería existir y mantenerse en el tiempo?
  • ¿La estrategia ha sido probada con datos fuera de muestra (out-of-sample) que nunca se utilizaron durante el desarrollo ni en la selección de parámetros?
  • ¿Supera un análisis walk-forward manteniendo un comportamiento aceptable?
  • ¿Se ha realizado un análisis de Monte Carlo para comprender cuál podría ser la distribución realista de resultados?
  • ¿El número de parámetros del modelo es razonable en relación con la cantidad de operaciones que genera la estrategia?
  • ¿Comprendes suficientemente bien el funcionamiento del sistema como para diagnosticar problemas en tiempo real?
  • ¿El backtest incorpora correctamente comisiones, costes de transacción, slippage y supuestos realistas de ejecución? Este punto es de enorme importancia.
  • ¿Los resultados del backtest son realistas para ese mercado, marco temporal y tipo de estrategia? Hay que prestar especial atención al clásico problema de los resultados «demasiado buenos para ser verdad».
  • ¿La estrategia forma parte de una cartera diversificada en lugar de concentrar todo el capital de trading?
  • ¿Existe un proceso claramente definido para monitorizar, diagnosticar y retirar la estrategia cuando deje de funcionar?

Si analizas una estrategia —ya sea propia o desarrollada por otra persona— y no puedes responder afirmativamente a la mayoría de estas cuestiones, probablemente ya tienes la respuesta que necesitas.


Comparte este articulo:

shutterstock 2210566431
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte X por Kevin Davey

  Checklist para evaluar cualquier estrategia de trading con IA o trading algorítmico Tanto si...

shutterstock 1797442774 scaled">

Técnicas para dominar nuestra psicología del trading por Brett N. Steenbarger, Ph.D.

Fotografia

Brett N. Steenbarger, Ph.D. es profesor de psiquiatría y ciencias del comportamiento en SUNY Upstate Medical University. Compagina su actividad docente con la de entrenador de gestores de hedge funds y traders profesionales. Brett es autor de varios libros sobre psicología enfocada en el trading: The Daily Trading Coach (2009), Trading Psychology 2.0 (2015) y Radical Renewal (2019), entre otros. Su experiencia en los mercados financieros comenzó a finales de la década de 1970.”.
Brett N. Steenbarger, Ph.D. / SUNY Upstate Medical University

01/09/2026 – El Dr. Ari Kiev, en su libro Trading to Win, señala que «cuando operas desde el compromiso —y haces lo que dijiste que harías— generas una cantidad extraordinaria de energía. Empiezas a ver oportunidades en el mercado que antes no podías ver» (p. 18). También explica que «el compromiso con un objetivo específico es la dimensión más crítica del trading ganador, porque proporciona más enfoque y energía que cualquier otro factor individual» (p. 94).

Observe que el Dr. Kiev habla de los objetivos en términos de «compromisos». Un objetivo no es simplemente algo que escribimos y esperamos que ocurra. Es la estrella polar de todos nuestros esfuerzos de rendimiento, porque constituye nuestro «foco». Tener ese enfoque positivo permite que nuestro compromiso nos proporcione energía. Un objetivo carece de sentido si no resulta inspirador.

Un alcohólico puede expresar el deseo y la intención de no beber, pero cuando toca fondo y comprende que debe cambiar, entonces su intención se convierte en compromiso. En el entorno de Alcohólicos Anónimos, esa persona puede comprometerse a asistir a 90 reuniones en 90 días, construyendo una comunidad alrededor de ese compromiso y creando un foco diario. El Dr. Kiev señala que los objetivos convertidos en compromisos son los que inspiran y guían a los atletas olímpicos: cada entrenamiento se convierte en un paso hacia la realización de un ideal.

Muchos traders se concentran en cuánto dinero quieren ganar, en cómo desean controlar sus emociones o en cómo encontrar el próximo gran movimiento del mercado, pero carecen de una visión global del futuro.

Esa visión debe vivirse cada día para convertirla en realidad y para dar energía a nuestros esfuerzos incluso cuando atravesamos un drawdown. El Dr. Kiev enseña que «creas el futuro al expresarlo y después vivir de acuerdo con lo que has dicho… te creas a ti mismo comprometiéndote con una visión y convirtiéndote después en la encarnación viva de esa visión» (p. 247).

La psicología ideal del trading consiste en tener una visión y vivir esa visión cada día.

31/08/2026

El estrés y la ansiedad son respuestas ante una amenaza percibida. Nuestro cuerpo se moviliza en su modo de «lucha o huida» para hacer frente al peligro que percibimos.

Una vez que entramos en ese estado de lucha o huida, el flujo sanguíneo se desplaza desde la corteza frontal —las regiones cerebrales responsables del pensamiento y el razonamiento— hacia las áreas motoras, que preparan nuestra respuesta ante la amenaza.

Si alguna vez parece que, en el calor del momento, haces cosas que normalmente nunca harías, esta es la razón. Literalmente, no estás pensando con claridad.

Por eso es esencial trabajar nuestro trading de una forma que no active percepciones de amenaza.

Si asumimos riesgo antes de habernos entrenado adecuadamente, o si asumimos más riesgo del que realmente podemos soportar, experimentaremos estrés y ansiedad como respuestas normales y naturales ante el peligro percibido.

Aprender a operar y cometer todos nuestros errores mientras asumimos un riesgo mínimo —y mientras mantenemos la concentración— nos entrena para conservar nuestra mejor capacidad de resolución de problemas cuando más la necesitamos.

Una vez que entramos en ese estado de lucha o huida, lo mejor que podemos hacer es alejarnos de las pantallas y devolver nuestra mente a un estado de enfoque adecuado.

La regla es sencilla: solo debemos interactuar con los mercados cuando seamos capaces de procesar la información de manera óptima.

Podemos convertir en hábito la práctica de hacer pausas, utilizar ese tiempo para calmarnos mediante una respiración profunda y rítmica y regresar después a los mercados asumiendo un riesgo moderado.

«Ante todo, no hacer daño» es el principio básico de la medicina. El objetivo no es simplemente operar. El objetivo es operar cuando percibimos una oportunidad y cuando nuestro estado mental nos permite aprovecharla correctamente.

30/08/2026

Muchos traders identifican las emociones como el principal enemigo del éxito en los mercados.

Sin embargo, la emoción es solo una manifestación de un desafío mucho más amplio: la concentración.

Los traders exitosos son capaces de alcanzar una concentración casi absoluta sobre los mercados y, además, mantenerla durante toda su operativa.

Desarrollar nuestra capacidad de concentración es una de las cosas más importantes que podemos hacer para mejorar nuestros resultados.

Cuando estamos completamente concentrados, vemos más cosas en los mercados.

Vemos más detalles y también comprendemos mejor el contexto.

En una publicación anterior distinguí tres dimensiones de la concentración: 1) intensidad del enfoque; 2) flexibilidad del enfoque; y 3) sostenibilidad del enfoque.

En otras palabras, queremos acercarnos a aquello que resulta importante, desplazar nuestra atención para comprender el contexto de lo que estamos observando y mantener ese proceso sin distracciones innecesarias.

En muchísimas ocasiones, las alteraciones emocionales durante el trading aparecen después de haber perdido primero la concentración.

Las emociones son la consecuencia del problema, no necesariamente el problema principal.

Es mejor operar solo durante una parte de la sesión con plena concentración que intentar hacerlo durante todo el día mientras estamos distraídos.

De hecho, fortalecemos nuestros «músculos de concentración» cuando practicamos trading, revisamos nuestras operaciones y reproducimos posteriormente la acción del mercado.

Como explico en el libro Positive Trading Psychology, podemos monitorizar en tiempo real nuestra frecuencia cardíaca y nuestras ondas cerebrales para observar directamente hasta qué punto estamos tranquilos y concentrados.

También podemos practicar técnicas de meditación utilizando estos mismos dispositivos para trabajar directamente en nuestra capacidad de alcanzar y mantener la concentración.

De hecho, practicar meditación antes de comenzar una sesión de mercado puede ser una excelente forma de prepararnos para la jornada de trading.

La concentración es nuestra lupa. Podemos convertir cada sesión de trading y cada revisión posterior en un ejercicio de concentración sostenida.

Nuestro gran enemigo en el trading no son las emociones.

Es la distracción.

28/08/2026

Tenemos que perder muchas veces antes de interiorizar la resiliencia necesaria para saber que poseemos lo que hace falta para tener éxito.

Si cada pérdida se convierte en una lección que revisamos con enorme detalle y grabamos profundamente en nuestra mente, entonces habremos avanzado en nuestro desarrollo incluso aunque nuestro P&L haya retrocedido.

Es necesario recuperarse muchas veces antes de saber realmente que nada puede mantenernos permanentemente abajo.

La confianza no surge del pensamiento positivo. Surge de superar pérdidas una y otra vez.

En su libro Best Loser Wins, Tom Hougaard señala que «un soldado de élite está aterrorizado la primera vez que se encuentra en una situación de combate. Por eso su primera situación de combate será una simulación. Y la siguiente. Y la siguiente. Poco a poco, su miedo se elimina mediante la repetición, la conciencia de la respiración y la habituación» (p. 37).

Comenzamos operando en simulación o con un tamaño muy reducido.

Perdemos.

Aprovechamos inmediatamente la oportunidad para aprender de esa pérdida: aprender a entrar y salir mejor y a identificar mejor las oportunidades.

Volvemos a perder.

Y volvemos a aprovechar la oportunidad para aprender.

A medida que empezamos a ganar, aumentamos ligeramente el tamaño de nuestras posiciones.

Volvemos a perder.

Y profundizamos otra vez en aquello que podemos aprender de esas pérdidas.

Una y otra vez.

Con el tiempo, como señala Hougaard, el miedo comienza a desaparecer mediante el entrenamiento.

No significa que confiemos en que cada operación vaya a ser ganadora.

Significa que confiamos en que nuestro proceso de desarrollo seguirá ganando incluso cuando nosotros perdamos.

Sabemos que nuestro desarrollo terminará ganando precisamente por lo que hacemos cuando perdemos.

Convertir las pérdidas en aprendizaje es quizá una de las técnicas más importantes de la psicología del trading.

La intensidad y la repetición de ese aprendizaje son directamente responsables del impacto que termina teniendo sobre nuestra mentalidad.


Comparte este articulo:

shutterstock 1797442774
Técnicas para dominar nuestra psicología del trading por Brett N. Steenbarger, Ph.D.

01/09/2026 – El Dr. Ari Kiev, en su libro Trading to Win, señala que «cuando...

shutterstock 1028972026 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte IX por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


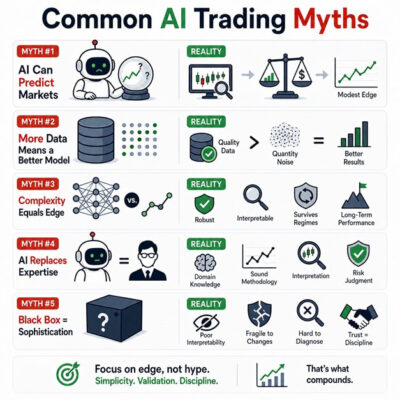
Mitos habituales sobre el trading con inteligencia artificial

El mundo del trading está lleno de mitos, y la inteligencia artificial ha generado los suyos propios. Conviene analizarlos directamente.

image 5

Mito nº 1: la IA puede predecir los mercados

Si los mercados fueran predecibles de forma fiable, el arbitraje eliminaría esa capacidad de predicción prácticamente de inmediato.

Lo que la inteligencia artificial puede hacer en determinadas ocasiones es identificar tendencias estadísticas que, después de costes, se traduzcan en pequeñas ventajas operativas.

Eso es muy diferente de «predecir los mercados».

Cualquiera que afirme que su modelo de IA puede anticipar de forma fiable la dirección del mercado probablemente esté equivocado o intentando vender algo.

Mito nº 2: cuantos más datos, mejor será el modelo

Disponer de más datos puede ayudar, pero la calidad es mucho más importante que la cantidad.

Un conjunto reducido de datos limpios y de alta calidad sobre mercados cuidadosamente estudiados suele ofrecer mejores resultados que una enorme base de datos llena de ruido y compuesta por cientos de instrumentos que ni siquiera comprendemos correctamente.

Además, como vimos anteriormente, añadir más variables de entrada suele perjudicar al modelo en lugar de mejorarlo.

Mito nº 3: mayor complejidad significa mayor ventaja

Este es probablemente uno de los mitos más atractivos.

Una red neuronal de 12 capas y 500.000 parámetros parece mucho más potente que un sistema sencillo basado en tres reglas y una media móvil.

Ha requerido más trabajo, parece más sofisticada y resulta mucho más impresionante desde el punto de vista técnico.

Sin embargo, después de más de 30 años operando en los mercados, mi experiencia ha sido bastante consistente: las estrategias más sencillas suelen comportarse mejor a largo plazo.

Lo sencillo tiende a ser más robusto.

Lo sencillo resulta más fácil de interpretar.

Lo sencillo suele resistir mejor los cambios de régimen.

La complejidad, en demasiadas ocasiones, no es más que sobreajuste bien vestido.

Mito nº 4: la IA sustituye la experiencia en el desarrollo de algoritmos

Este puede ser el mito más peligroso de todos.

Las herramientas de inteligencia artificial requieren un conocimiento profundo del mercado y del desarrollo cuantitativo para poder utilizarse correctamente.

Es necesario saber qué variables tienen sentido económico, qué metodologías de backtesting son válidas para series temporales, cómo interpretar los resultados dentro del comportamiento real de los mercados y cómo distinguir una ventaja genuina de una simple coincidencia estadística.

Sin ese conocimiento, la inteligencia artificial puede ayudarte activamente a construir sistemas que parecen mejores, pero que fracasan de forma todavía más convincente.

Mito nº 5: una caja negra significa mayor sofisticación

Algunos traders han llegado a convencerse de que los modelos de IA opacos son superiores precisamente porque resultan difíciles de comprender o de replicar.

Ese razonamiento no se sostiene.

Las desventajas de los modelos de caja negra —baja interpretabilidad, fragilidad ante cambios de régimen e incapacidad para diagnosticar correctamente los fallos— superan ampliamente cualquier posible ventaja teórica para la mayoría de los traders.

Si no puedes comprender una estrategia, no puedes confiar en ella.

Y si no puedes confiar en ella, difícilmente podrás mantenerla durante los inevitables periodos de drawdown.


Comparte este articulo:

shutterstock 1028972026
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte IX por Kevin Davey

  Mitos habituales sobre el trading con inteligencia artificial El mundo del trading está lleno...

artificial 9250464 1280">

Límites del momentum en series temporales por Quantpedia

logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


El momentum en series temporales (time-series momentum) es una de las anomalías más fiables y ampliamente testeadas dentro de las finanzas cuantitativas, y constituye una fuente fundamental de alfa para las estrategias modernas de managed futures y seguimiento de tendencias.

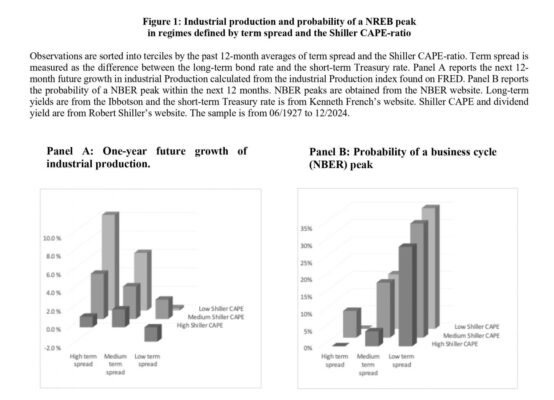
Sin embargo, un reciente trabajo académico de Matti Suominen y Erik Hjalmarsson, titulado Boundaries of Time Series Momentum, identifica una vulnerabilidad estructural que cualquier profesional debería tener en cuenta.

Los autores muestran que, aunque las tendencias de los mercados de renta variable tienden a persistir de forma fiable durante los ciclos económicos normales, se deterioran sistemáticamente y revierten con fuerza cuando las valoraciones alcanzan extremos históricos.

Este fenómeno establece unos claros «límites» macroeconómicos en los que perseguir la tendencia pasa de ser una estrategia altamente rentable a convertirse en una fuente potencial de fuertes drawdowns.

Desde el punto de vista práctico, el estudio ofrece un marco muy útil al analizar el comportamiento del momentum a través de tres referencias de valoración estrechamente relacionadas con la macroeconomía: el ratio CAPE de Shiller, la rentabilidad agregada por dividendo y la pendiente de la curva de rendimientos de la deuda pública.

La conclusión principal es que el time-series momentum ofrece rentabilidades sólidas y robustas en regímenes de valoración intermedios, es decir, durante las fases de expansión relativamente estables del ciclo económico.

Sin embargo, cuando estas métricas fundamentales se aproximan a sus extremos históricos de los últimos 10 o 20 años, la dinámica del mercado cambia de forma abrupta.

En esos límites, los precios de los activos comienzan a reflejar posibles puntos de giro macroeconómicos, provocando que las tendencias establecidas se rompan y den paso a reversiones rápidas y pronunciadas en la renta variable.

Para traders cuantitativos y gestores de carteras, ignorar estos límites macroeconómicos introduce un riesgo significativo que no está adecuadamente compensado.

El impacto estadístico de incorporar estas restricciones de valoración a los modelos predictivos resulta especialmente relevante.

Controlar las reversiones de la renta variable cuando las valoraciones se encuentran cerca de sus extremos históricos incrementa hasta en un 110% el R² de una regresión predictiva sobre los rendimientos del mercado de acciones y hasta en un impresionante 550% el R² de una regresión predictiva sobre los rendimientos del time-series momentum.

Este deterioro del momentum aparece de forma consistente independientemente de que las valoraciones sean extremadamente altas o extremadamente bajas, y también con independencia de que la señal de momentum predominante sea positiva o negativa.

Los estados de valoración extremos coinciden con entornos en los que tanto la economía como la política monetaria de los bancos centrales se vuelven mucho más sensibles a los rendimientos previos del mercado de renta variable, eliminando así la continuidad de la tendencia.

La principal conclusión para los profesionales es que el momentum no debería considerarse únicamente un fenómeno conductual que pueda operarse de forma aislada.

Está profundamente relacionado con las valoraciones fundamentales y con los diferentes regímenes macroeconómicos.

Los seguidores sistemáticos de tendencias pueden reducir considerablemente el riesgo de cola y mejorar la generación de alfa incorporando una capa de control condicionada por el régimen.

Esta capa podría reducir dinámicamente la exposición al riesgo o prepararse para posibles reversiones cuando el CAPE, la rentabilidad por dividendo o los diferenciales de tipos superen sus límites históricos de los últimos 10 o 20 años.

Para construir una estrategia más resistente, las ventanas de lookback deberían combinarse con filtros macroeconómicos y de valoración, pasando de un modelo matemático de tendencia puramente reactivo a un marco de ejecución condicionado por la valoración y el régimen macroeconómico.

  • Autores: Matti Suominen y Erik Hjalmarsson
  • Título: Boundaries of Time Series Momentum

Resumen del estudio

El CAPE de Shiller, la rentabilidad por dividendo y la pendiente de la curva de rendimientos de la deuda pública son medidas de valoración en los mercados de renta variable y renta fija.

Los autores encuentran que el momentum en series temporales de la renta variable funciona bien en regímenes de valoración intermedios, pero deja de funcionar cerca de extremos históricos de valoración, momentos en los que la dirección del mercado suele cambiar.

Controlar las reversiones de la renta variable cuando las medidas de valoración se aproximan a sus extremos históricos de 10 o 20 años incrementa hasta en un 110% el R² de una regresión predictiva sobre los rendimientos del mercado y hasta en un 550% el R² de una regresión predictiva sobre los rendimientos del time-series momentum.

image 12

image 13

Citas destacadas de la investigación académica

Los autores documentan reversiones de los rendimientos de la renta variable a 12 meses en regímenes extremos de valoración tanto de acciones como de bonos, utilizando como referencia medias móviles del diferencial de tipos y del CAPE o de la rentabilidad por dividendo.

Controlar estas reversiones aumenta significativamente la capacidad predictiva de los rendimientos tanto en Estados Unidos como en muestras internacionales.

  • El momentum en series temporales de renta variable funciona mejor en regímenes de valoración intermedios, pero se deteriora cerca de los extremos de valoración, donde grandes rentabilidades absolutas a 12 meses predicen negativamente los rendimientos futuros del momentum.
  • Los autores atribuyen este deterioro a una mayor sensibilidad de las condiciones macroeconómicas frente a los rendimientos previos de la renta variable en regímenes extremos. El crecimiento, el riesgo de recesión, la política monetaria, los tipos a corto plazo y los tipos a largo plazo pasan a estar más estrechamente relacionados con los movimientos anteriores del mercado, lo que puede provocar reversiones.

Los autores muestran que las medias móviles del diferencial de tipos y del CAPE de Shiller o de la rentabilidad por dividendo predicen conjuntamente el crecimiento económico y los rendimientos de la renta variable a un horizonte de 12 meses.

La principal aportación del trabajo es demostrar que, cuando estas medidas de valoración se encuentran cerca de sus extremos históricos, el time-series momentum deja de funcionar.

Utilizando estas variables, los autores construyen un indicador denominado Boundaries.

Cuando el valor de Boundaries es bajo, el momentum en series temporales del mercado de renta variable funciona correctamente. Cuando Boundaries alcanza niveles elevados, el momentum se deteriora.

La variable Boundaries resulta útil tanto para predecir los rendimientos del time-series momentum como la prima de riesgo del mercado de renta variable a un horizonte de 12 meses, incluyendo regresiones realizadas fuera de muestra.

Estos resultados son especialmente relevantes para los inversores, ya que pueden utilizar esta información para mejorar el momento de entrada y salida de su exposición a renta variable y de sus estrategias de momentum en series temporales.


Comparte este articulo:

artificial 9250464 1280
Límites del momentum en series temporales por Quantpedia

  El momentum en series temporales (time-series momentum) es una de las anomalías más fiables...

shutterstock 2156690783 scaled">

Mi opinión más contrarian en estos momentos por Ben Carlson

Captura de pantalla 2020 10 07 a las 15.27.47 1 e1602078279445

Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL


No soy demasiado contrarian.

Por definición, los inversores contrarios se equivocan la mayor parte del tiempo. Ir contra la multitud solo suele funcionar en los extremos.

Esta es una de mis opiniones más contrarias en estos momentos:

No me preocupa una crisis de deuda del Gobierno de Estados Unidos.

Tenemos la economía más grande y dinámica del mundo.

Tenemos las empresas más grandes e innovadoras.

Tenemos los mercados financieros más líquidos.

Tenemos la moneda de reserva mundial.

Tenemos el mayor número de personas ricas.

Actualmente no existe un sustituto para los bonos del Tesoro estadounidense.

Por tanto, mi escenario base es que la gente continuará quejándose de los billones de dólares que acumulamos en deuda, pero que eso no desembocará en una crisis financiera.

No demasiada gente comparte esta opinión. La mayoría de los analistas da por hecho que solo es cuestión de tiempo que nuestra carga de deuda se vuelva demasiado grande para poder gestionarla. Cuando recientemente la deuda alcanzó los 40 billones de dólares, la indignación fue enorme.

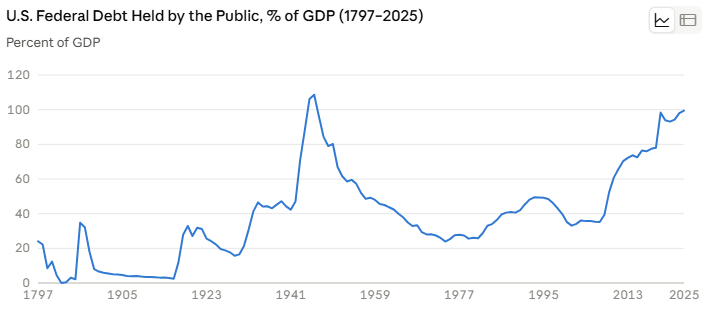
Entiendo por qué existe preocupación. Basta con observar la evolución histórica de la deuda respecto al PIB.

image 1

La única ocasión en la que estuvo más elevada fue durante la Segunda Guerra Mundial.

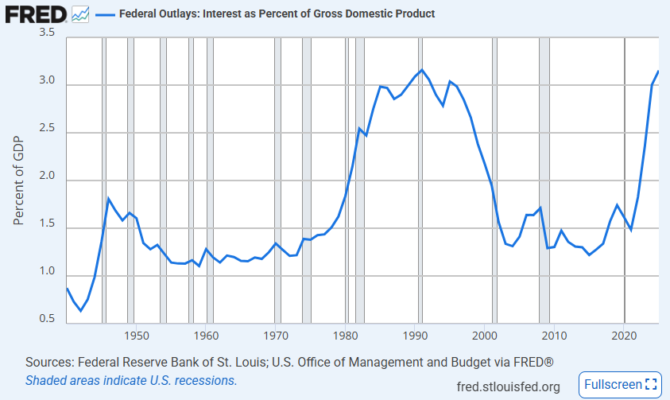
Ahora observemos el gasto por intereses como porcentaje del PIB.

image

Se ha disparado durante la década de 2020 al mismo tiempo que aumentaban los tipos de interés y la deuda pública.

Desde luego, da la impresión de que nada puede detener este tren. Durante toda mi vida adulta he escuchado que los impuestos no tenían otro camino que subir. Sin embargo, seguimos aprobando recortes fiscales y ningún partido político está proponiendo realmente medidas para reducir el déficit.

La preocupación es que el pago de intereses termine representando una parte tan grande del presupuesto que obligue a tomar decisiones difíciles.

No estoy diciendo que el crecimiento permanente de la deuda pública no pueda generar problemas. Puede hacerlo.

Pero analicemos también algunos aspectos positivos —sí, positivos— de todo este gasto.

La combinación del gasto destinado a combatir la Gran Crisis Financiera, la pandemia y numerosos recortes fiscales ha permitido a los hogares estadounidenses reparar sus balances.

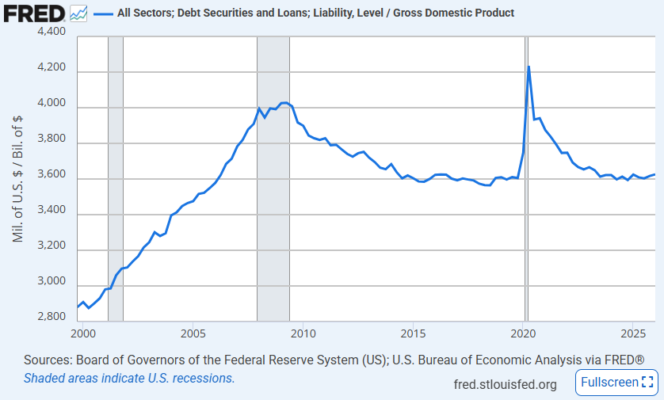
Morgan Housel compartió recientemente un gráfico que muestra tanto la deuda pública como la deuda de los hogares en porcentaje del PIB.

image 2

El nivel combinado prácticamente no ha cambiado en veinte años.

Mientras la deuda pública se ha disparado, la situación financiera de las familias ha mejorado considerablemente después de alcanzar niveles poco saludables antes de la crisis de 2008.

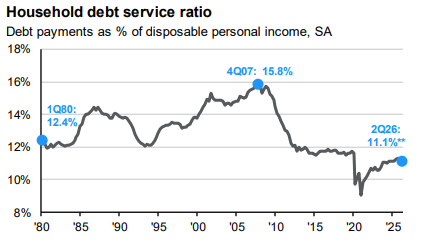
También podemos observar los gráficos de JP Morgan sobre el ratio de servicio de la deuda de los hogares, que se ha desplomado desde la Gran Crisis Financiera.

image 3

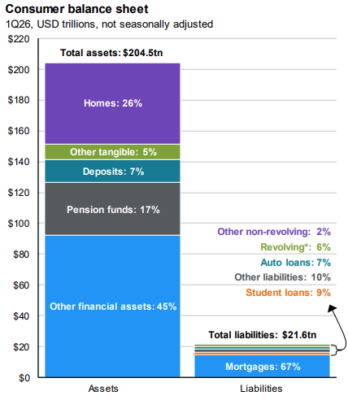
Y después están los activos de los consumidores frente a sus pasivos.

image 4

Ni siquiera están cerca.

Cullen Roche escribió recientemente sobre el lado de los activos de esta ecuación:

«La deuda del Gobierno estadounidense superó esta semana los 40 billones de dólares. Es una cifra gigantesca. ¿Sabías que el total de activos financieros estadounidenses asciende a casi 450 billones de dólares? Si incluimos los activos no financieros, nos acercamos a los 600 billones. Así que sí, el Gobierno estadounidense es enorme, pero simplemente es enorme dentro de algo todavía mucho más enorme».

Si el Gobierno hubiera mostrado una mayor disciplina fiscal durante los últimos 15 o 20 años, podríamos encontrarnos ahora con un balance público impecable pero con unas finanzas familiares mucho más deterioradas.

¿Estarías dispuesto a aceptar ese intercambio?

Creo que el hecho de que el Gobierno asumiera deuda durante dos grandes crisis para ayudar a los hogares fue un compromiso razonable.

Ahora bien, tampoco estoy diciendo que todo el gasto público haya sido necesario. Durante este siglo hemos gastado cantidades enormes de dinero en guerras y en ventajas fiscales para los más ricos.

Y tampoco pretendo afirmar que los niveles actuales de deuda pública estén libres de riesgos.

Simplemente no creo que estemos ante el riesgo de una crisis financiera.

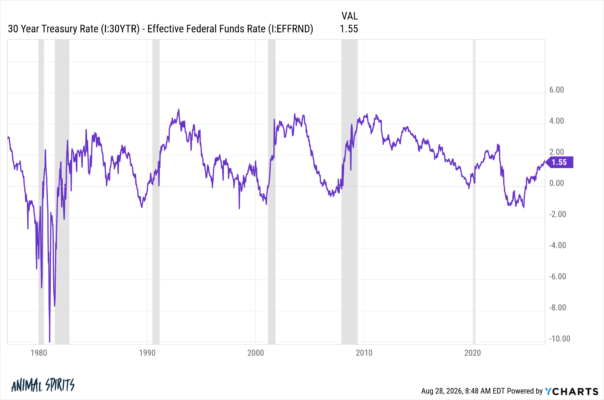
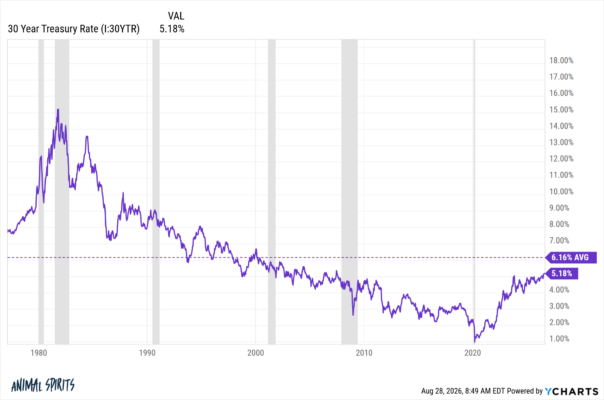
Los rendimientos de los bonos del Gobierno son, me atrevería a decirlo, bastante normales.

El diferencial entre los tipos a largo y corto plazo se encuentra cerca de su media histórica.

image 6

Y los rendimientos de los bonos de larga duración son, en realidad, bajos en comparación con niveles históricos.

image 5

Entonces, ¿qué es lo que sí me preocupa de los actuales niveles de deuda pública?

La política.

Mi preocupación es que exista tanta gente alarmada por el nivel de deuda pública pero ningún político dispuesto a hacer algo al respecto que, finalmente, esta situación termine afectando de manera significativa a la Seguridad Social estadounidense u otros programas públicos importantes.

Tarde o temprano aparecerá algún político que utilice el nivel de deuda pública como una herramienta para asustar a los votantes y ganar atención.

Esta preocupación política también se extiende a los intentos de las instituciones públicas por controlar los mercados.

En lugar de centrarse en políticas destinadas a reducir la inflación, Scott Bessent está intentando recomprar bonos del Tesoro para reducir los tipos de interés.

Coincido con Stanley Druckenmiller en que no se puede luchar contra el mercado de bonos:

«He pasado cinco décadas operando bajo una premisa sencilla: los mercados agregan información que ningún comité posee, y los precios son la forma en que esa información llega a quienes toman las decisiones. El rendimiento del bono del Tesoro a largo plazo es el precio más importante del mundo. También es el único elemento de disciplina fiscal que le queda a Estados Unidos».

Por tanto, no me preocupa que los elevados niveles de deuda pública provoquen una crisis financiera.

Pero sí me preocupa que esos elevados niveles de deuda provoquen errores de política económica.

Confío más en los mercados que en los políticos.


Comparte este articulo:

shutterstock 2156690783
Mi opinión más contrarian en estos momentos por Ben Carlson

  No soy demasiado contrarian. Por definición, los inversores contrarios se equivocan la mayor parte...

shutterstock 2131929623 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VIII por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Flujo de trabajo paso a paso para desarrollar mejores estrategias de trading con IA

Este es el proceso que utilizo en mi propia operativa y que enseño en el Strategy Factory Workshop. No se trata de algo teórico. Es el método que he utilizado para desarrollar estrategias reales que opero con dinero real.

Paso 1: comenzar con un concepto

Antes de escribir una sola línea de código, lo ideal es partir de una hipótesis basada en la lógica del mercado. ¿Qué mecanismo económico explica la ventaja que estamos buscando? ¿Por qué debería existir ese patrón? ¿Por qué debería seguir funcionando en el futuro?

Contar con esta hipótesis ayuda mucho a mantener la confianza en la estrategia y personalmente prefiero disponer de una. Sin embargo, también he desarrollado sistemas en los que no comprendo al 100% por qué algo debería funcionar.

Y hay algo todavía más curioso: en ocasiones, exactamente lo contrario de lo que creo que debería funcionar termina funcionando mejor.

Entre las fuentes válidas para generar conceptos se encuentran la investigación académica sobre anomalías de mercado, la observación del comportamiento de la microestructura, las extensiones lógicas de ventajas ya documentadas y la generación de ideas asistida por inteligencia artificial, como vimos anteriormente.

Una fuente poco válida sería simplemente decir: «He analizado los datos y encontré un patrón utilizando un mes de histórico», o todavía peor, basarse únicamente en un gráfico de un solo día.

Buscar primero el patrón utilizando periodos extremadamente cortos es una de las formas más rápidas de caer en el sobreajuste.

Paso 2: construir primero un modelo basado en reglas

Antes de introducir inteligencia artificial o cualquier otra mejora, conviene construir la versión más sencilla posible de la estrategia utilizando reglas explícitas.

Cuando digo sencilla, me refiero a lo esencial: el mínimo número posible de reglas y parámetros.

Este modelo base cumple varias funciones importantes. En primer lugar, proporciona una referencia con la que comparar posteriormente cualquier mejora generada mediante IA.

Además, obliga al trader a comprender profundamente la estrategia antes de añadir complejidad.

Y, finalmente, proporciona una versión interpretable a la que siempre se puede regresar si la versión basada en inteligencia artificial no funciona, algo que ocurre con bastante frecuencia.

Paso 3: controlar la complejidad

Antes de ejecutar un backtest completo, conviene hacerse una pregunta difícil: ¿cuántas reglas, filtros y parámetros necesita realmente esta estrategia?

En esta fase resulta muy tentador continuar añadiendo elementos: un filtro adicional, una nueva condición o algún indicador más, porque cada modificación parece mejorar la lógica del sistema.

Hay que resistirse a esa tentación.

Es recomendable establecer límites estrictos de complejidad antes de comenzar cualquier optimización: pocos parámetros y una lógica de entrada y salida sencilla.

Cada regla adicional representa una nueva oportunidad para que el sistema se adapte al pasado en lugar de anticipar correctamente el futuro.

Después de más de 30 años desarrollando sistemas, las mejores estrategias que he creado suelen ser mucho más sencillas de lo que inicialmente esperaba.

Si el concepto es sólido, no necesita diez filtros para funcionar.

Y si necesita diez filtros para comenzar a mostrar buenos resultados, probablemente el concepto original no sea suficientemente robusto.

Paso 4: introducir la inteligencia artificial con precaución

Solo en este momento tiene sentido preguntarse si determinadas herramientas de IA pueden mejorar la estrategia.

Existen varias aplicaciones especialmente interesantes.

Una de ellas es la detección de regímenes de mercado, utilizando técnicas de clustering para identificar diferentes entornos y ajustar el tamaño de las posiciones en función de ellos.

Otra posibilidad es el filtrado de señales, utilizando un clasificador para eliminar aquellas entradas con menor probabilidad de éxito.

También puede emplearse IA para desarrollar un dimensionamiento adaptativo de posiciones, mediante modelos de regresión que ajusten la exposición en función de la volatilidad prevista o del nivel de confianza de cada señal.

Existe, sin embargo, una regla fundamental: utilizar una cantidad limitada de datos durante toda la fase inicial de desarrollo con IA.

Yo denomino a esta etapa Preliminary Testing y limito estrictamente la cantidad de información histórica utilizada.

Si empleamos demasiado histórico en esta primera fase, podemos contaminar posteriormente el test completo walk-forward.

Y si una mejora basada en inteligencia artificial necesita una enorme cantidad de datos para poder desarrollarse, quizá simplemente signifique que todavía no es posible probarla correctamente.

Paso 5: validar rigurosamente

Ahora llega el momento de someter tanto la estrategia base como cualquier mejora introducida mediante inteligencia artificial a un proceso completo de validación.

Walk-forward testing: dividir los datos históricos en diferentes ventanas y evaluar secuencialmente el comportamiento de la estrategia sobre periodos completamente fuera de muestra.

Análisis de Monte Carlo: realizar miles de simulaciones modificando aleatoriamente el orden o la distribución de las operaciones para conocer cuál podría ser el rango realista de resultados y drawdowns.

Sensibilidad de parámetros: probar diferentes valores alrededor de los parámetros seleccionados y comprobar que el rendimiento se deteriora de forma gradual a medida que nos alejamos de los valores elegidos.

Si pequeñas modificaciones provocan un desplome inmediato de los resultados, esa fragilidad constituye una importante señal de alarma.

Si una estrategia no supera este proceso, simplemente no se opera.

No existen excepciones ni argumentos del tipo «pero los resultados dentro de muestra son extraordinarios».

Precisamente para eso existe el proceso de validación: para detectar estrategias que parecen excelentes en el pasado pero carecen de una ventaja real y sostenible.

Paso 6: tomar una decisión

En este momento ya disponemos de información realmente útil.

La pregunta es muy sencilla: ¿ha superado la estrategia todas las pruebas?

Si la respuesta es afirmativa, tenemos una estrategia que merece la pena operar. Puede incorporarse a la cartera, asignarle un tamaño de posición adecuado y comenzar a monitorizar su comportamiento bajo condiciones reales de mercado mediante un periodo de incubación.

Si la respuesta es negativa, hay que regresar al Paso 1.

No al Paso 3.

No al Paso 2.

Al Paso 1.

Hay que comenzar con un concepto completamente nuevo.

Los datos ya han demostrado que la idea anterior no posee una ventaja estadística suficientemente sólida, y ninguna modificación de parámetros ni la incorporación de nuevas capas de inteligencia artificial conseguirá fabricar una ventaja que realmente no existe.

El proceso Strategy Factory se basa precisamente en generar un gran volumen de ideas. Muchas fracasan durante la validación y únicamente unas pocas consiguen superar todas las pruebas.

Esas pocas son las que merece la pena operar.

Que la mayoría de las ideas fracasen no significa que el proceso esté roto. Significa que está funcionando exactamente como debería.


Comparte este articulo:

shutterstock 2131929623
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VIII por Kevin Davey

  Flujo de trabajo paso a paso para desarrollar mejores estrategias de trading con IA...

shutterstock 2099828323 scaled">

Espera un cambio en el mercado o no por Alex Barrow

Alex Avatar

Cofundador de Macro Ops, www.macro-ops.com. Global Macro fanático, ex francotirador profesional y miembro de la inteligencia de los EE. UU.
Alex Barrowr / MACRO OPS


Resumen: el conjunto de la evidencia sigue indicando que la tendencia principal continúa siendo claramente alcista. Sin embargo, también apunta a un aumento de la volatilidad y del riesgo bajista durante las próximas semanas, a medida que entramos en una ventana de blackout de recompras durante el peor tramo estacional de dos semanas del mercado, mientras la amplitud comienza a deteriorarse.

No estamos anticipando una gran caída, pero sí creemos probable un retroceso del 3%-5% durante el próximo mes. Eso podría proporcionar a un mercado algo apagado nuevo combustible para desarrollar el siguiente tramo alcista de cara a las elecciones de mitad de mandato.

La agricultura sigue siendo nuestro principal foco. Este episodio de El Niño está llegando más rápido que casi todos los eventos comparables registrados, mientras que las temperaturas globales continúan ofreciendo una señal adelantada de aproximadamente 12 meses sobre los precios de los alimentos.

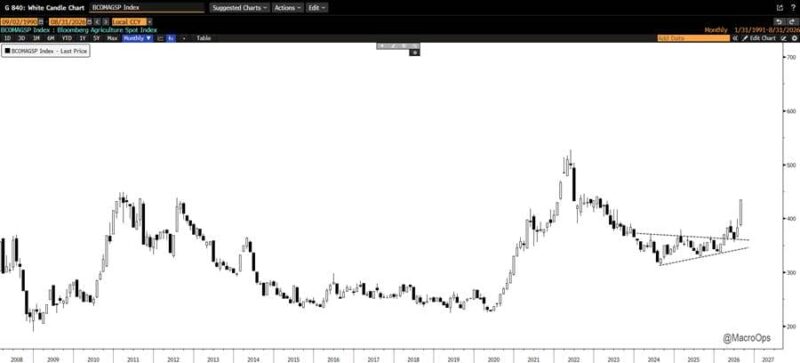
El Bloomberg Agriculture Index registró un fuerte cierre mensual en agosto y la historia sugiere que esta tendencia podría estar apenas comenzando. Finalmente, también exponemos nuestra configuración alcista en el petróleo Brent.

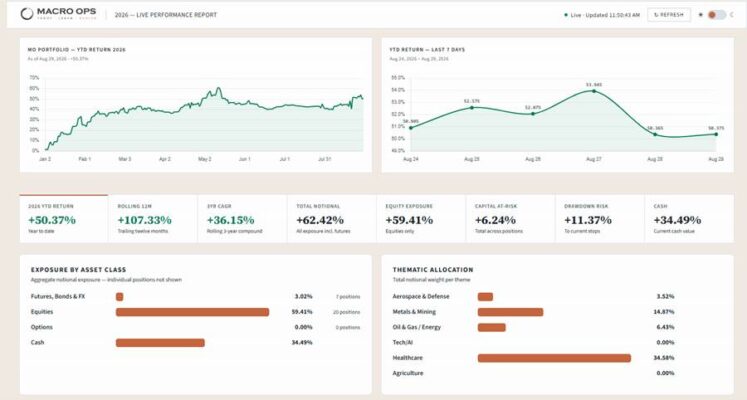
La cartera de Macro Ops acumula actualmente una rentabilidad del +50,37% en 2026. En The Collective analizamos la teoría detrás del posicionamiento, publicamos investigaciones diferenciadas, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.

Cartera y operaciones de Macro Ops

1. La cartera cayó 53 puntos básicos la semana pasada, dejando la rentabilidad acumulada del año en el +50,37%, por debajo de nuestro máximo anual del +61%.

image 1

Mantenemos una exposición larga importante en materias primas agrícolas, mineras de metales preciosos y una pequeña posición en ETH. También estamos largos en biotecnología, sanidad, defensa y productores de gas natural. Mantenemos posiciones cortas en el Dow y el cobre.

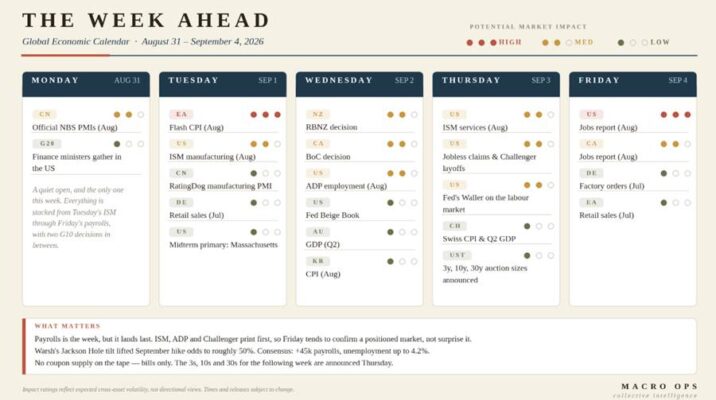
2. Datos importantes de la semana. El informe de empleo llegará el viernes. Antes conoceremos los datos de ISM, ADP y Challenger, por lo que probablemente el viernes confirme un posicionamiento ya establecido en lugar de provocar una gran sorpresa.

image 2

Las declaraciones de Warsh en Jackson Hole elevaron aproximadamente al 50% la probabilidad de una subida de tipos en septiembre. El consenso espera la creación de 45.000 empleos y que la tasa de desempleo aumente hasta el 4,2%.

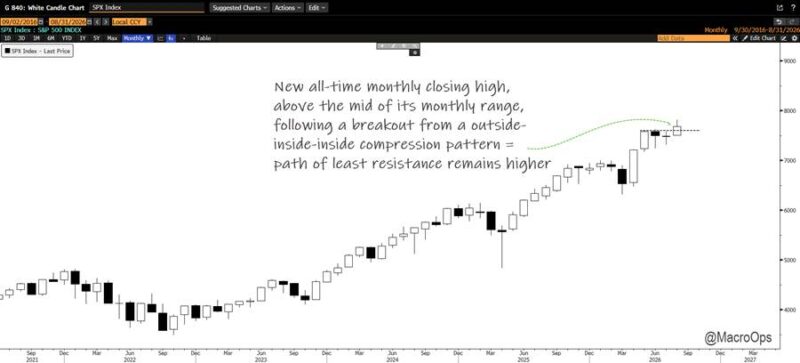
3. El final de agosto nos proporciona un nuevo conjunto de gráficos mensuales con los que evaluar qué nos está diciendo el mercado, vela a vela.

El gráfico mensual del S&P 500 registró en agosto un nuevo máximo histórico de cierre y una ruptura desde su estructura de compresión en cuña outside-inside-inside.

El mes cerró ligeramente por encima de la mitad de su rango y dejó una mecha superior considerable.

¿Qué nos dice esto?

Los nuevos máximos históricos de cierre mensual son alcistas: una tendencia en movimiento tiende a mantenerse en movimiento aproximadamente el 80% del tiempo.

Al mismo tiempo, el cuerpo pequeño y la larga mecha superior reflejan cierta indecisión y una menor disposición de los compradores a seguir presionando al alza en estos niveles.

Eso sugiere que la volatilidad y la indecisión podrían mantenerse durante septiembre antes de que el mercado vuelva a probar o rompa por encima de los máximos de agosto.

image 3

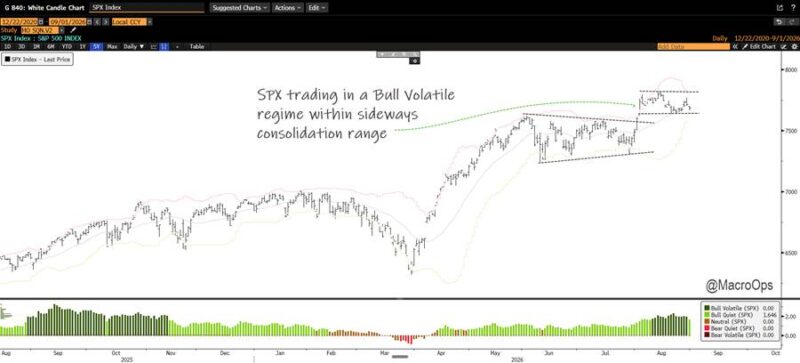
4. El S&P 500 cotiza dentro de un régimen SQN Bull Volatile y, en el gráfico diario, dentro de una consolidación lateral.

Aunque el camino de menor resistencia continúa siendo alcista dentro de la tendencia principal, los datos actuales sugieren que probablemente veremos una pequeña sacudida por debajo del rango actual antes del siguiente tramo al alza.

image 4

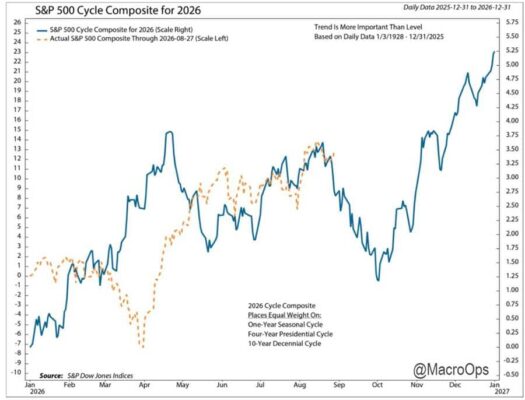
5. Esta lectura coincide con el ciclo compuesto del S&P 500, donde la estacionalidad resulta bastante bajista durante el próximo mes.

Naturalmente, el mercado no está obligado a seguir este patrón y no espero un desplome severo, pero el resto de los datos sugiere que deberíamos prepararnos para cierta presión bajista durante las próximas semanas.

image 5

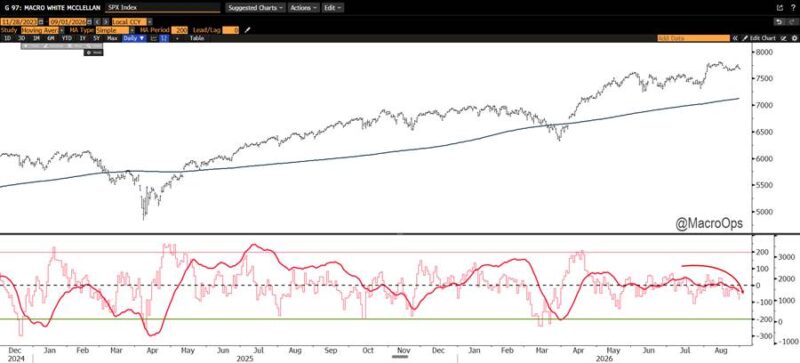
6. Nuestras medidas favoritas de momentum de amplitud a corto plazo son el McClellan Oscillator y el McClellan Summation Index. Ambos están comenzando actualmente a girarse a la baja.

image 6

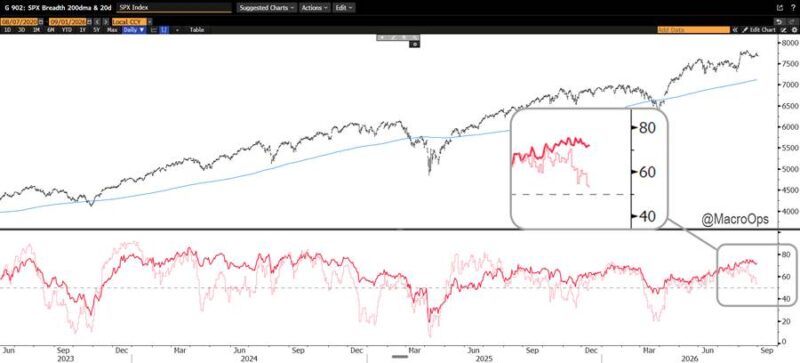
7. Lo mismo estamos observando en el porcentaje de componentes que cotizan por encima de sus medias móviles de 200 y 50 sesiones.

image 7

De nuevo, este no es el perfil de amplitud de un mercado gravemente deteriorado. Simplemente refleja un mercado que está perdiendo algo de impulso y probablemente necesita una pequeña limpieza antes de acumular energía para el siguiente tramo alcista.

Posicionamiento y sentimiento

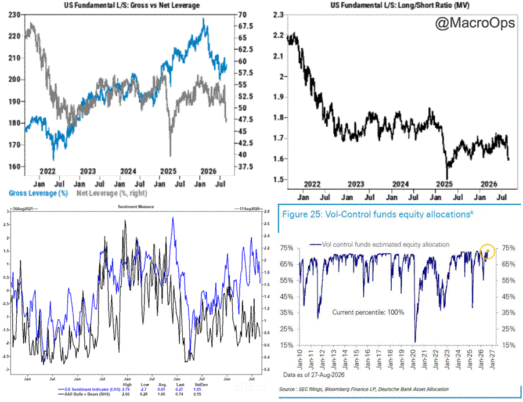
8. Algunos aspectos destacados de los últimos informes de sentimiento y posicionamiento de los prime brokers de Goldman Sachs y Deutsche Bank:

  • Giro defensivo: los hedge funds registraron el ritmo de ventas netas de acciones estadounidenses más rápido desde el denominado Liberation Day, reduciendo su apalancamiento neto hasta mínimos de un año. Las ventas afectaron especialmente a tecnología, sectores cíclicos, utilities e inmobiliario.
  • El posicionamiento sistemático continúa muy elevado: Deutsche Bank lo sitúa en el percentil 82 desde 2010, mientras que la exposición de las estrategias de control de volatilidad se encuentra en el percentil 100, un máximo histórico. Esto limita el potencial de nuevas compras y aumenta el riesgo de flujos vendedores si repunta la volatilidad.
  • Índices tranquilos, estructura interna frágil: el S&P 500 y el VIX continúan relativamente contenidos, pero las estrategias de momentum de beta elevada y las cestas relacionadas con tecnología e IA han sufrido fuertes caídas, evidenciando riesgos de concentración y volatilidad factorial.

En conjunto, la imagen del posicionamiento es bastante mixta.

image

Según Goldman Sachs, la ventana de blackout de recompras del tercer trimestre comenzará el 15 de septiembre y afectará aproximadamente al 40% de la capitalización del S&P 500.

Eso eliminará una importante fuente de soporte precisamente durante las dos peores semanas estacionales del año.

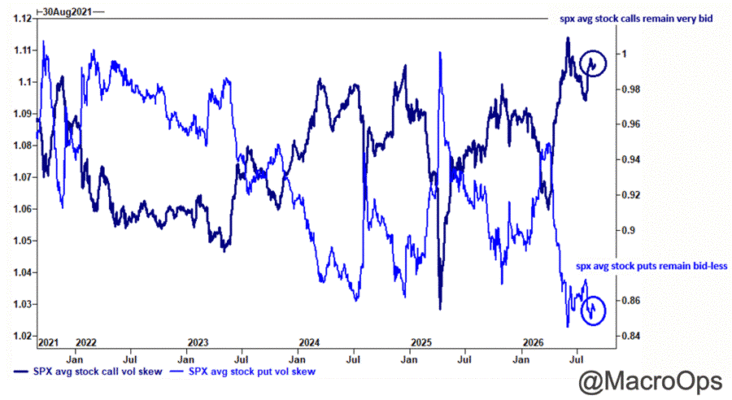
9. Sin embargo, el ratio call/put del S&P 500 sugiere cierta complacencia.

image 1

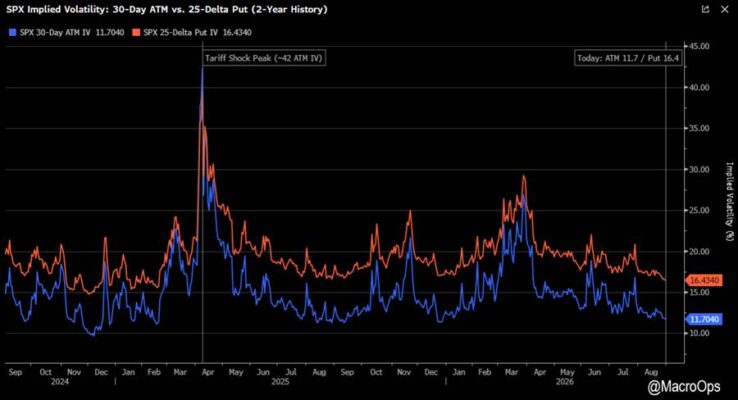
10. La volatilidad implícita ATM a 30 días del S&P 500 se sitúa en 11,7, cerca de los niveles más bajos de los últimos dos años.

Solo el periodo de baja volatilidad de diciembre de 2024 fue más barato, cuando llegó brevemente a aproximadamente 9,7.

image 8

Por tanto, no parece un mal momento para comprar algo de protección para una cartera larga.

Agricultura

11. Seguimos concentrando principalmente nuestra atención en la operación de materias primas agrícolas.

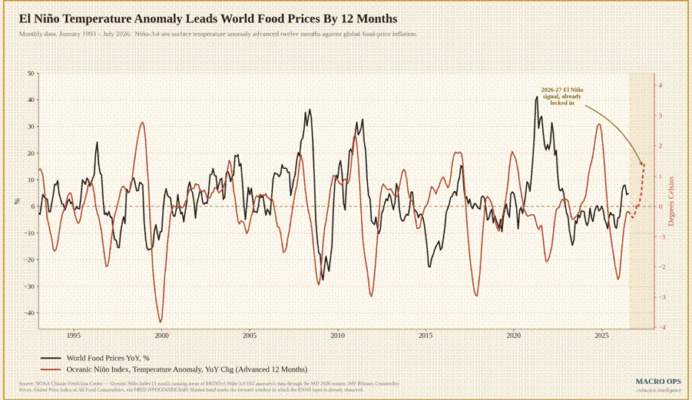
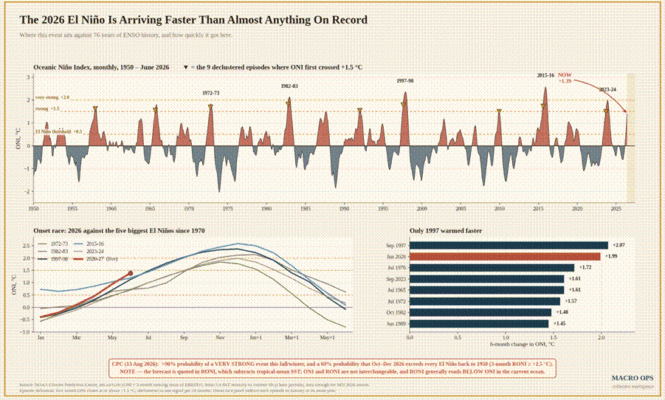
El índice de anomalías de temperatura de El Niño ha adelantado históricamente los precios mundiales de los alimentos en aproximadamente 12 meses y actualmente está acelerándose con fuerza.

Además, los datos muestran que este episodio de El Niño está desarrollándose más rápidamente que casi cualquier otro evento anterior registrado.

image 2

image 3

12. El Bloomberg Agriculture Spot Index formó una gran vela mensual que cerró cerca de sus máximos, después de romper al alza desde una importante fase de compresión de varios años.

image 9

Es un gráfico claramente alcista.

13. Mi compañero Dean Christians señala que, cuando las materias primas agrícolas comienzan a moverse, pueden hacerlo de forma muy intensa.

Además, analizando el movimiento sobre una base móvil de dos años, la subida actual todavía tiene un amplio recorrido antes de aproximarse a la magnitud de anteriores mercados alcistas.

image 10

Configuración alcista en Brent

14. Alguien me envió recientemente la última presentación de Papic y coincido plenamente con su visión alcista sobre el Brent.

Los inventarios globales tendrán que reconstruirse, mientras que las importaciones chinas de petróleo probablemente ya hayan tocado suelo, eliminando uno de los principales factores que han limitado los precios desde el inicio de la guerra.

Mientras tanto, el conflicto parece estar entrando en una nueva fase de escalada, mientras Irán incrementa el uso de presión militar con el objetivo de influir sobre Trump antes de las elecciones de mitad de mandato.

image 11

El posicionamiento continúa siendo fuertemente bajista, el contrato de diciembre se aproxima a una ruptura hacia nuevos máximos y estamos entrando en un periodo estacionalmente favorable.

Además, las opciones call continúan baratas.


Comparte este articulo:

shutterstock 2099828323
Espera un cambio en el mercado o no por Alex Barrow

  Resumen: el conjunto de la evidencia sigue indicando que la tendencia principal continúa siendo...

shutterstock 1382663072 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VII por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Cómo utilizan realmente la IA los traders profesionales

Esto es algo que he observado de forma constante entre los traders sistemáticos y algorítmicos realmente profesionales: la inteligencia artificial siempre ocupa un papel secundario frente al proceso. Siempre.

image 4

Los traders que he visto tener éxito durante largos periodos —éxito real, verificado y sostenido, no simplemente un backtest de dos años— trabajan con una metodología estructurada y probada para desarrollar estrategias.

Las herramientas de IA se integran dentro de esa metodología en puntos concretos donde aportan valor. No sustituyen al proceso. Nunca sustituyen al proceso.

El control del riesgo va primero, siempre

Todos los traders profesionales que conozco definen la gestión del riesgo antes de desarrollar sus estrategias.

Establecen reglas de dimensionamiento de posiciones, límites máximos de drawdown, restricciones de correlación entre posiciones y límites de exposición sectorial.

Todo eso se determina antes incluso de ejecutar el primer backtest.

La inteligencia artificial no cambia esa jerarquía.

Una estrategia que utilice una red neuronal para generar señales sigue necesitando reglas de riesgo explícitas y definidas por una persona.

Ningún sistema de IA debería tomar de forma unilateral decisiones sobre cuánto capital arriesgar. Punto.

Validar antes de optimizar

Esta es la secuencia que diferencia a los traders que sobreviven de los que terminan desapareciendo: primero validar y después optimizar.

Los traders profesionales prueban una estrategia sobre datos fuera de muestra (out-of-sample) antes de modificar sus parámetros.

Utilizan análisis walk-forward para simular cómo habría funcionado realmente el sistema en condiciones de mercado reales.

También aplican simulaciones de Monte Carlo para comprender cuál podría ser el rango realista de resultados.

Solo después de superar todas esas pruebas se permite que una estrategia entre en una fase de optimización.

La mayoría de los traders minoristas que utilizan IA hacen exactamente lo contrario.

Construyen un modelo, lo optimizan hasta conseguir unos resultados atractivos y posteriormente utilizan esa misma optimización como si fuera una validación.

Ese proceso es precisamente el que genera muchos de los fracasos descritos anteriormente.

El enfoque híbrido

El enfoque más eficaz que he observado —y el que utilizo personalmente— combina reglas explícitas con mejoras selectivas mediante Machine Learning.

La lógica central de la estrategia sigue estando basada en reglas: condiciones de entrada, condiciones de salida, selección de mercados y filtros de régimen.

Todo ello debe ser completamente transparente y comprensible.

Las herramientas de Machine Learning se aplican después en puntos específicos del sistema, por ejemplo para ajustar el tamaño de las posiciones, filtrar señales de baja probabilidad o detectar cuándo las condiciones del mercado resultan desfavorables para la estrategia.

Este enfoque híbrido permite conservar la interpretabilidad y la robustez de los sistemas basados en reglas, al mismo tiempo que incorpora determinadas mejoras procedentes de la inteligencia artificial.

Es más difícil de desarrollar que un modelo puramente basado en IA.

Sin embargo, también tiene muchas más probabilidades de sobrevivir cuando se lleva al mercado real.

Pensar en términos de cartera

Los traders sistemáticos profesionales rara vez concentran todo su capital en una única estrategia.

Normalmente trabajan con carteras formadas por múltiples estrategias, mercados, marcos temporales y mecanismos de mercado diferentes.

La estructura de correlaciones dentro de esa cartera resulta fundamental.

Un conjunto de estrategias con rentabilidades individuales moderadas pero con baja correlación entre sí puede generar una cartera con una rentabilidad ajustada al riesgo muy superior a la de cualquier supuesto sistema perfecto.

Y conviene aclarar algo: el santo grial no existe.

Lo aprendí por las malas.

Sin embargo, si existe algo parecido a un santo grial dentro del trading algorítmico, probablemente sea la diversificación.

Las herramientas de inteligencia artificial pueden aportar un valor real en la construcción de carteras.

Por ejemplo, pueden ayudar a identificar estrategias con baja correlación esperada, optimizar la asignación de capital entre sistemas bajo condiciones de incertidumbre o detectar cuándo determinadas estrategias comienzan a correlacionarse excesivamente durante periodos de estrés.

Se trata de aplicaciones sofisticadas que requieren tanto un profundo conocimiento del trading como habilidades técnicas avanzadas.

Pero son aplicaciones reales y, bien utilizadas, pueden aportar un valor considerable.


Comparte este articulo:

shutterstock 1382663072
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VII por Kevin Davey

  Cómo utilizan realmente la IA los traders profesionales Esto es algo que he observado...

shutterstock 1615333525 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VI por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Dónde funciona realmente la IA en el trading

Ya hemos hablado suficiente de los riesgos. Ahora merece la pena centrarse en las áreas en las que la inteligencia artificial sí puede aportar un valor real al trading, siempre que se utilice correctamente.

Yo mismo utilizo IA en mi operativa y también la he incorporado a mi forma de enseñar el desarrollo de estrategias. La clave está en utilizar la herramienta adecuada para la tarea adecuada.

image 3

6.1 Generación de ideas

Este es probablemente uno de mis usos favoritos de la inteligencia artificial aplicada al trading y, curiosamente, uno de los menos aprovechados.

Los grandes modelos de lenguaje como ChatGPT son sorprendentemente útiles para generar conceptos de trading, explicar la lógica que puede existir detrás de determinados patrones de mercado y sugerir qué mecanismos podrían estar creando una posible ventaja explotable.

En mi libro más reciente, 11 AI Inspired Algo Trading Strategies, utilicé inteligencia artificial para ayudarme a generar ideas de entrada y salida.

La palabra importante aquí es «inspiradas».

La IA me proporcionó el punto de partida. Yo aporté las pruebas, la validación y el criterio.

Muchas de las sugerencias generadas por IA eran bastante convencionales o poco interesantes. Algunas, sin embargo, resultaron realmente prometedoras.

Pero nunca asumí que una idea era buena simplemente porque la hubiera propuesto una inteligencia artificial. Siempre la sometí a pruebas y verificación.

Esta es la forma correcta de entender la herramienta: la IA como un compañero creativo para generar ideas, no como un oráculo que entrega estrategias listas para operar.

Punto clave: utilice la inteligencia artificial para generar ideas, pero realice usted mismo las pruebas. Nunca dé por buena una entrada o una salida únicamente porque haya sido propuesta por una IA. Compruébela. Siempre.

6.2 Ingeniería de variables

La ingeniería de variables (feature engineering), es decir, transformar datos brutos del mercado en variables útiles para un modelo, requiere tiempo y un conocimiento profundo de los mercados.

Las herramientas de Machine Learning pueden ayudar de forma legítima en este proceso.

Técnicas de reducción de dimensionalidad como el análisis de componentes principales (PCA) pueden identificar qué combinaciones de indicadores explican una mayor parte de la variación existente en los datos de precios.

Por su parte, las métricas de importancia de variables obtenidas mediante modelos como Random Forest pueden indicar qué inputs han mantenido históricamente una relación más fuerte con los rendimientos futuros.

Estas herramientas pueden ayudar a construir modelos mejores y más robustos, no sustituyendo el criterio humano, sino aportando información que permita tomar mejores decisiones.

Existe, sin embargo, una advertencia fundamental: toda selección e ingeniería de variables debe realizarse exclusivamente utilizando los datos de entrenamiento.

Si se utiliza todo el histórico disponible para seleccionar variables, se introduce look-ahead bias y el resultado será un backtest artificialmente favorable.

Es uno de esos errores fáciles de cometer y sorprendentemente difíciles de detectar.

6.3 Limpieza de datos

Los datos reales de mercado rara vez están perfectamente preparados para ser analizados.

Pueden contener errores, valores atípicos, huecos, problemas derivados del uso incorrecto de contratos continuos de futuros o inconsistencias en los cambios de vencimiento.

Todos estos problemas pueden distorsionar un backtest o inducir a error a un modelo.

Las herramientas de detección de anomalías basadas en inteligencia artificial pueden identificar datos sospechosos mucho más rápidamente que una revisión manual.

No es la parte más atractiva del desarrollo cuantitativo, pero resulta esencial.

Los datos de mala calidad son una de las formas más rápidas de crear una estrategia que parece extraordinaria en backtest y fracasa en tiempo real.

Cualquier herramienta que permita mejorar y acelerar el control de calidad de los datos aporta un valor real.

6.4 Exploración de parámetros

La optimización tradicional mediante grid search puede exigir una enorme capacidad de cálculo y, al mismo tiempo, dejar sin analizar determinadas zonas relevantes del espacio de parámetros.

La optimización bayesiana y otros métodos de Machine Learning aplicados a la búsqueda de hiperparámetros permiten explorar esos espacios de forma mucho más eficiente.

Pero existe una advertencia importante.

Optimizar más rápido también facilita el sobreajuste.

La posibilidad de analizar enormes cantidades de combinaciones en muy poco tiempo permite encontrar con mayor rapidez resultados espectaculares, pero también estrategias mucho más adaptadas al pasado.

Por tanto, estas técnicas requieren exactamente el mismo nivel de validación rigurosa que cualquier otro método de optimización.

6.5 Descubrimiento de patrones, pero con cautela

El Machine Learning puede identificar relaciones complejas y no lineales que probablemente nunca serían descubiertas mediante sistemas tradicionales basados en reglas.

Esta es posiblemente la aplicación más interesante de la inteligencia artificial en trading, pero también una de las más peligrosas.

Cualquier patrón que parezca prometedor dentro de un backtest debe superar posteriormente pruebas de walk-forward, análisis fuera de muestra, sensibilidad de parámetros y, además, debería poder acompañarse de una explicación razonable y comprensible sobre por qué esa relación podría continuar funcionando en el futuro.

La mayoría de los patrones no superarán todas esas pruebas.

Eso no significa que el proceso haya fallado.

Significa precisamente que el proceso de validación está funcionando.

Los patrones descubiertos mediante inteligencia artificial deben tratarse como hipótesis, no como conclusiones.

El descubrimiento de un patrón representa únicamente el comienzo de la investigación, nunca el final.


Comparte este articulo:

shutterstock 1615333525
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte VI por Kevin Davey

  Dónde funciona realmente la IA en el trading Ya hemos hablado suficiente de los...

shutterstock 528826648 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte V por Kevin Davey

Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Trading con IA frente a trading algorítmico tradicional

Existe una idea bastante extendida según la cual el trading con inteligencia artificial no es más que una versión más avanzada del trading algorítmico tradicional. En realidad, son enfoques distintos, con fortalezas, debilidades y aplicaciones diferentes.

Factor Trading con IA Trading algorítmico basado en reglas
Transparencia Baja; a menudo funciona como una caja negra Alta; las reglas son explícitas
Interpretabilidad Difícil explicar por qué toma determinadas decisiones Fácil de auditar y comprender
Riesgo de sobreajuste Muy alto sin controles estrictos Menor si el sistema se mantiene simple
Tiempo de desarrollo Elevado; necesita grandes conjuntos de datos Menor; se basa en una lógica definida
Robustez Más frágil ante cambios de régimen Más estable entre diferentes entornos de mercado
Complejidad de validación Extremadamente alta Más sencilla
Rendimiento en el mercado real A menudo decepciona frente al backtest Suele aproximarse más a los resultados históricos
Conocimientos necesarios Ciencia de datos + conocimiento de trading Conocimiento profundo del mercado y de la operativa
Mantenimiento Alto; requiere reentrenamiento continuo Menor; basta con monitorizar y ajustar cuando sea necesario
Origen de la ventaja No siempre está claro; surge de patrones detectados por el modelo Explícito; procede de una lógica definida

Conviene ser cuidadoso con esta comparación, porque la tabla podría dar la impresión de que el trading algorítmico tradicional gana claramente en todos los aspectos. No es exactamente esa la conclusión.

Ambos enfoques tienen aplicaciones distintas y los profesionales más avanzados suelen combinarlos. Sin embargo, esta comparación permite ver con claridad los compromisos que implica utilizar inteligencia artificial.

La transparencia importa mucho en trading. Cuando se toman decisiones en tiempo real con dinero real y en mercados que pueden moverse con enorme rapidez, es fundamental comprender suficientemente bien el funcionamiento del sistema como para distinguir entre un comportamiento normal y un fallo estructural.

Un modelo de inteligencia artificial basado en una caja negra hace que esa distinción sea mucho más difícil.

La robustez es más importante que el rendimiento máximo. Un sistema basado en reglas que obtiene un 18% anual durante diez años consecutivos resulta mucho más valioso que un modelo de IA capaz de generar un 40% durante dos años antes de colapsar.

Personalmente, prefiero siempre un sistema consistente, comprensible y estable frente a otro brillante pero impredecible.

La validación y el comportamiento en tiempo real es donde aparece la verdadera diferencia.

Un sistema basado en reglas que ha sido validado correctamente debería haber pasado por pruebas walk-forward, simulaciones de Monte Carlo y evaluaciones fuera de muestra. Sus características de rentabilidad, riesgo y drawdown son conocidas y se han analizado bajo diferentes escenarios.

Muchos modelos de inteligencia artificial, en cambio, se evalúan únicamente mediante una sencilla división entre datos de entrenamiento y datos de prueba.

Como vimos anteriormente en el caso de Mark, esa metodología puede resultar extremadamente engañosa, especialmente cuando los datos utilizados como supuesta prueba terminan influyendo directa o indirectamente en el proceso de optimización.

La conclusión es sencilla: la inteligencia artificial no es intrínsecamente superior al trading sistemático basado en reglas.

Simplemente constituye un conjunto diferente de herramientas, con ventajas y costes distintos.

Y esos compromisos solo merecen la pena cuando el trader dispone de la disciplina, los conocimientos técnicos y la experiencia necesaria para gestionarlos correctamente.


Comparte este articulo:

shutterstock 528826648
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte V por Kevin Davey

  Trading con IA frente a trading algorítmico tradicional Existe una idea bastante extendida según...

shutterstock 2425904837 scaled">

Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte IV por Kevin Davey
Unknown

Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de  trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014). 
Kevin Davey / kjtradingsystems.com


Casos prácticos: los errores más comunes al desarrollar estrategias de trading con IA

Permítame mostrarle dos situaciones que he visto repetirse una y otra vez a lo largo de mi carrera. Cambian los nombres, cambian los mercados y cambian las herramientas utilizadas, pero el desenlace suele ser exactamente el mismo.
image 2

Caso 1: «Mark», el entusiasta del Machine Learning

La situación. Imaginemos a un trader al que llamaremos Mark. Lleva tres años operando futuros del E-mini S&P 500 (ES). Después de escuchar hablar constantemente sobre inteligencia artificial, decide construir su propia estrategia mediante Machine Learning. Aprende algunos conceptos básicos, instala Python y comienza a desarrollar su modelo.

La construcción del modelo. Mark recopila cinco años de datos diarios del ES (apertura, máximo, mínimo, cierre y volumen) y genera 40 variables de entrada, utilizando prácticamente todos los indicadores técnicos que encuentra, además de varias combinaciones propias.

Posteriormente divide los datos en un conjunto de entrenamiento (80%) y otro de prueba (20%), entrenando un algoritmo de Gradient Boosting para predecir si el cierre del día siguiente será superior o inferior a la apertura.

La primera evaluación arroja un 58% de aciertos. Como ha leído en Internet que cualquier porcentaje superior al 55% puede ser rentable, considera que el resultado es prometedor.

Después optimiza los hiperparámetros mediante validación cruzada y consigue elevar la precisión hasta el 61%.

El backtest. A continuación desarrolla un sistema muy sencillo: compra cuando el modelo predice una subida, vende cuando predice una caída y cierra todas las posiciones al final de la sesión.

Los resultados parecen extraordinarios. Una cuenta inicial de 10.000 dólares habría crecido hasta 47.000 dólares en cinco años, con una rentabilidad anual cercana al 36%, un drawdown máximo del 12% y un ratio Sharpe de 1,8.

Mark muestra orgulloso la curva de resultados a sus amigos. Todos quedan impresionados.

Opera en simulación durante dos semanas, obtiene algunos beneficios y decide comenzar a invertir dinero real.

La realidad.

Primer mes: -4%.

Segundo mes: -6%.

Tercer mes: -3%.

Seis meses después acumula una pérdida cercana al 22% y la estrategia no muestra ningún síntoma de recuperación.

¿Qué ocurrió?

Error nº 1: contaminación del conjunto de prueba.

Mark utilizó la validación cruzada para optimizar los hiperparámetros, lo que significa que el supuesto conjunto de prueba dejó de ser realmente independiente. Sin darse cuenta, utilizó esos datos para tomar decisiones de optimización, invalidando completamente la evaluación fuera de muestra (out-of-sample).

Es uno de los errores más frecuentes y menos comprendidos dentro del desarrollo de estrategias con inteligencia artificial.

Error nº 2: la maldición de la dimensionalidad.

Cuarenta variables para apenas cinco años de datos diarios resultan claramente insuficientes. El algoritmo encontró relaciones que explicaban perfectamente esas aproximadamente 1.250 sesiones bursátiles, pero la inmensa mayoría de esos patrones eran simplemente ruido estadístico.

Error nº 3: costes de ejecución irreales.

El backtest utilizó precios perfectos, sin considerar deslizamientos (slippage) ni comisiones.

Una estrategia que apenas resulta rentable en un entorno ideal puede convertirse fácilmente en perdedora cuando se incorporan costes de ejecución realistas.

Error nº 4: ausencia de una justificación económica.

Mark nunca se planteó una pregunta fundamental:

¿Por qué debería existir realmente esa ventaja estadística?

¿Qué mecanismo del mercado genera ese patrón? ¿Qué hace pensar que seguirá funcionando en el futuro?

Sin una explicación lógica detrás del comportamiento observado, no existe ninguna razón para esperar que ese supuesto patrón continúe apareciendo.

La historia de Mark no es una excepción.

Es la norma.

Su espectacular backtest fue consecuencia directa de un modelo construido, sin saberlo, para ofrecer precisamente ese resultado. Lo que realmente estaba operando no era una ventaja estadística, sino una colección de patrones aleatorios disfrazados de alfa.

Caso 2: «Juan», el trader que dejó que ChatGPT diseñara su estrategia

Existe otra variante muy habitual del mismo problema.

El desenlace vuelve a ser idéntico, aunque el camino sea diferente.

La situación. Juan lleva un par de años operando futuros del petróleo. No sabe programar y el Machine Learning le parece demasiado complejo.

Sin embargo, escucha que ChatGPT puede generar estrategias de trading y decide probar suerte.

La idea.

Escribe el siguiente mensaje:

«Genera una estrategia rentable para futuros del petróleo utilizando indicadores técnicos e incluye reglas claras de entrada y salida para poder hacer un backtest.»

ChatGPT responde inmediatamente proponiendo un sistema basado en un RSI de 14 periodos combinado con un cruce de medias móviles de 50 periodos, acompañado de un stop fijo de 1.500 dólares y un objetivo beneficio/riesgo de 2:1.

Además, explica con total seguridad que la estrategia aprovecha el impulso del mercado mientras filtra gran parte del ruido.

Todo parece perfectamente razonable.

Juan copia las reglas directamente en su plataforma y ejecuta el backtest.

El backtest.

Tras analizar cinco años de datos obtiene una curva de resultados bastante atractiva.

Los 10.000 dólares iniciales se convierten en 38.000 dólares, con una rentabilidad anual aproximada del 28%, un drawdown máximo del 18%, un porcentaje de aciertos del 52% y un ratio Sharpe cercano a 1,4.

No tan espectacular como el sistema de Mark, pero suficientemente bueno.

Decide optimizar ligeramente algunos parámetros.

Cambia el RSI de 14 a 11 periodos y la media móvil de 50 a 45.

Ahora la rentabilidad sube hasta el 34% y el drawdown baja al 14%.

La estrategia parece incluso mejor.

Publica la curva de resultados en un foro de trading, recibe numerosos comentarios positivos, opera dos semanas en simulación y finalmente comienza a invertir dinero real.

La realidad.

Primer mes: -3%.

Segundo mes: -7%.

Tercer mes: prácticamente sin cambios, únicamente gracias a una operación afortunada.

Cuarto mes: -5%.

Después de seis meses acumula pérdidas cercanas al 19%.

El comportamiento del sistema no tiene absolutamente nada que ver con el magnífico backtest inicial.

¿Qué ocurrió?

Error nº 1: ChatGPT no sabe si una estrategia funciona realmente.

Este es probablemente el aspecto que más se pasa por alto.

Los grandes modelos de lenguaje (LLM) son motores de predicción de texto. Generan respuestas que parecen plausibles porque están basadas en enormes cantidades de información pública.

Cuando ChatGPT propuso aquella estrategia basada en RSI y medias móviles, no estaba apoyándose en investigaciones que demostraran su rentabilidad.

Simplemente estaba reproduciendo un tipo de estrategia muy habitual dentro del contenido disponible en Internet, incluyendo artículos escritos por personas que jamás verificaron si realmente funcionaba.

Un lenguaje convincente no equivale a una ventaja estadística demostrada.

Error nº 2: la optimización destruyó el verdadero test fuera de muestra.

Juan ya disponía de un backtest.

En el momento en que modificó los parámetros para mejorar los resultados, aquel backtest dejó de ser una prueba independiente y pasó a convertirse en una simple optimización.

Los nuevos resultados del 34% anual ya no representaban una estimación del futuro, sino únicamente la mejor versión posible del pasado.

Error nº 3: ausencia de pruebas de robustez.

Juan nunca realizó un análisis walk-forward, ni simulaciones de Monte Carlo, ni comprobó cómo habría funcionado la estrategia bajo diferentes regímenes de mercado o distintos niveles de volatilidad.

Simplemente observó una curva ascendente y dio por supuesto que era suficiente.

Error nº 4: aceptó la explicación sin verificarla.

ChatGPT afirmaba que la estrategia aprovechaba el impulso del mercado mientras eliminaba el ruido.

Suena razonable.

Pero sonar razonable no significa ser cierto.

Juan nunca investigó si el RSI realmente posee capacidad predictiva sobre el petróleo, durante qué periodos históricos ha funcionado o si esa ventaja sigue existiendo actualmente.

Confundió la explicación generada por el modelo con una auténtica investigación cuantitativa.

Y no son lo mismo.

La historia de Juan comparte exactamente el mismo problema que la de Mark.

Delegó su pensamiento en una herramienta incapaz de pensar por él.

ChatGPT hizo exactamente aquello para lo que fue diseñado: generar una respuesta convincente.

Determinar si esa respuesta refleja realmente la realidad del mercado sigue siendo responsabilidad exclusiva del operador.

La conclusión no es que no deban utilizarse modelos de lenguaje.

Yo mismo los utilizo con frecuencia y considero que son herramientas excelentes para generar ideas e investigar nuevas posibilidades.

La lección es mucho más sencilla:

Cuando un LLM le propone una estrategia de trading, únicamente le está ofreciendo una idea.

No le está entregando una estrategia rentable.

No le está proporcionando una ventaja estadística demostrada.

Mucho menos un negocio listo para producir beneficios.

Lo verdaderamente importante comienza después: validar esa idea, ponerla a prueba, someterla a condiciones extremas y comprobar rigurosamente si realmente posee una ventaja sostenible.

Y ese trabajo, al menos de momento, ninguna inteligencia artificial puede hacerlo por usted.
 

Comparte este articulo:

shutterstock 2425904837
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte IV por Kevin Davey

  Casos prácticos: los errores más comunes al desarrollar estrategias de trading con IA Permítame...

  • 1
  • 2
  • 3
  • 4
  • 5
  • …
  • 122
Acerca de Método Trading

Es una escuela de trading, creada por traders institucionales, para formar a inversores particulares y profesionales financieros en el arte del análisis técnico y el trading profesional.

Categoría

Artículos
Guias
Magazines

Información

Chile: +56 232629600
México: +52 5585263201
Colombia: +57 601 5800534

Perú: +51 17124709


Síguenos

Copyright 2026 © Metodotrading.com
Acceder

perdiste tu contraseña?
Registro
¿No tienes una cuenta? ¡Regístrate aquí!
Registrar una cuenta

Se le enviará una confirmación de registro por correo electrónico.