La clase de activo más odiado del mundo por Ben Carlson
Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL
En diciembre de 2024 escribí que las acciones internacionales eran la clase de activo más odiada del mundo.
Desde entonces, las acciones extranjeras han protagonizado una buena racha.
No pretendo atribuirme ningún mérito. Cada vez resulta más difícil interpretar correctamente el sentimiento del mercado. Sin embargo, actualmente tengo una sensación parecida respecto a la renta fija.
La clase de activo más odiada del mundo en estos momentos probablemente sean los bonos.
Hay muchos inversores inteligentes que llevan tiempo defendiendo los argumentos en contra de invertir en bonos. Y, en muchos sentidos, esos argumentos tienen lógica.
El crecimiento de la deuda pública parece imparable. Tenemos el mayor déficit de la historia fuera de un periodo de crisis financiera. La inflación continúa elevada y el crecimiento nominal del PIB sigue siendo alto.
Los tipos de interés han estado subiendo. Incluso podría argumentarse que, dadas las circunstancias actuales, deberían encontrarse todavía más arriba. He hablado con varios gestores de renta fija que se muestran sorprendidos de que los rendimientos de los bonos no sean aún más elevados.
Desde un punto de vista fundamental, parece que los rendimientos de los bonos no tienen otro camino que seguir subiendo.
Parece obvio: simplemente hay que invertir en otras clases de activos y evitar los bonos.
Pero aquí aparece el problema: predecir la dirección de los tipos de interés, la magnitud de sus movimientos y el momento exacto en que se producirán resulta extremadamente difícil.
Ponerse corto en bonos puede parecer una operación evidente, pero también podría argumentarse que gran parte de las pérdidas fáciles en renta fija ya se han producido.
La Reserva Federal elevó los tipos desde el 0% hasta más del 5% en apenas doce meses durante 2022 y 2023, y los bonos sufrieron enormemente.
Los bonos de larga duración fueron devastados y ni siquiera se han acercado todavía a recuperar aquellas pérdidas. El índice Bloomberg Aggregate Bond (Agg) llegó a caer casi un 20%. El bono del Tesoro estadounidense a 10 años también sufrió importantes pérdidas.
Fue el peor desplome del mercado de bonos de la historia. Y la situación resulta todavía peor si tenemos en cuenta la inflación.
Existen argumentos muy sólidos para pensar que el sufrimiento de los bonos podría continuar. Los tipos podrían seguir subiendo. La inflación también podría seguir aumentando.
Ambas circunstancias serían negativas para los bonos a corto plazo.
Pero siempre me gusta analizar las dos caras de cualquier situación, así que veamos ahora el escenario más optimista para la renta fija.
Para empezar, los rendimientos de los bonos se encuentran mucho más arriba de lo que han estado durante muchísimo tiempo.
De hecho, los rendimientos de los bonos de larga duración no alcanzaban estos niveles desde 2007, justo antes de la Gran Crisis Financiera.
Los inversores de la década de 2010 y de los primeros años de 2020 habrían deseado desesperadamente disponer de las rentabilidades que ofrecen actualmente los bonos.
Ahora existe un margen de seguridad mucho mayor.
Aunque los tipos de interés han seguido subiendo este año, esos mayores rendimientos han ayudado a limitar las pérdidas sufridas por los bonos.
El índice Agg se encuentra prácticamente plano en el conjunto del año porque los rendimientos se aproximan al 5%. Los bonos del Tesoro a 10 años registran ligeras pérdidas.
Incluso los bonos de larga duración, cuya elevada duración los hace mucho más sensibles a las variaciones de los tipos de interés, apenas caen alrededor de un 3%.
Si los rendimientos continúan aumentando, los inversores sufrirán cierta presión a corto plazo, pero unos rendimientos más elevados también significarán mejores rentabilidades futuras.
También existe la posibilidad de que los rendimientos se mantengan en los niveles actuales o incluso comiencen a descender.
Sí, parece una locura.
Quizá termine la guerra y la inflación disminuya. O quizá la economía se desacelere y eso provoque una caída de los tipos.
Incluso podríamos volver a entrar en recesión.
Si se produjera alguno de estos escenarios, los bonos podrían beneficiarse notablemente de la combinación de unos rendimientos iniciales elevados y una caída posterior de los tipos de interés.
Conviene recordar que los rendimientos y los precios de los bonos se mueven en direcciones opuestas. Si los tipos de interés suben, los precios de los bonos bajan. Si los tipos bajan, los precios de los bonos suben.
Por eso prácticamente todos los gestores de hedge funds y estrategas macroeconómicos quieren ponerse cortos en bonos en estos momentos.
Asumen que los tipos seguirán subiendo y que los precios continuarán bajando.
Sin embargo, existe un aspecto especialmente interesante en los bonos: la caída del precio provocada por una subida de los tipos puede ser menor que la subida del precio generada por una bajada equivalente de los tipos.
En terminología financiera, esto se denomina convexidad.
Mis amigos de F/m Investments disponen de una herramienta muy interesante que permite analizar cómo podrían comportarse los precios de bonos con diferentes vencimientos si los tipos suben o bajan.
Esta convexidad no permanece fija. Puede variar con el paso del tiempo a medida que cambian los rendimientos de los bonos.
Pero actualmente, la ganancia potencial derivada de una caída de los tipos sería muy superior a la pérdida que podría producirse ante una subida equivalente.
Por ejemplo, observemos el bono del Tesoro estadounidense a 10 años.
Si los tipos de interés descendieran un 1% —100 puntos básicos—, cabría esperar que el bono a 10 años generara aproximadamente un 12% de rentabilidad durante los siguientes doce meses, incluyendo tanto la apreciación del precio como los intereses cobrados.
En cambio, si los rendimientos subieran un 1% desde los niveles actuales, la pérdida esperada durante los siguientes doce meses sería de algo más del 2%.
Otro término técnico para describir esta situación es perfil asimétrico de rentabilidad.
Ante movimientos de la misma magnitud en los tipos, la ganancia potencial derivada de una caída sería superior a la pérdida causada por una subida.
Comprendo perfectamente por qué prácticamente nadie presta atención a los bonos en estos momentos.
Estamos en un mercado alcista.
¿A quién le interesan rendimientos del 4%-6% en renta fija cuando la bolsa está subiendo un 20% cada año?
Quizá todos los expertos tengan razón y realmente estemos entrando en un nuevo régimen de inflación estructuralmente más elevada y tipos de interés persistentemente crecientes, algo que podría provocar mucho dolor a los inversores en bonos.
Pero los inversores volverán a recordar para qué sirven los bonos durante la próxima recesión o el próximo mercado bajista.
Los tipos caerán.
Los bonos subirán.
Y todo el mundo deseará haber tenido una mayor exposición a bonos de alta calidad.
Entonces aparecerán artículos explicando lo absurdo que fue que tantos inversores se lanzaran a comprar acciones relacionadas con la inteligencia artificial cuando los bonos ofrecían rentabilidades tan elevadas.
«¿Puedes creer que los bonos ofrecían un 5% —o un 6%, un 7% o lo que fuera— y aun así todo el mundo los odiaba?»
Nadie tiene tiempo para los bonos durante un mercado alcista.
Pero tarde o temprano los bonos terminarán demostrando su utilidad.
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte III por Kevin Davey
Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014).
Kevin Davey / kjtradingsystems.com
Por qué fracasan la mayoría de las estrategias de trading con IA
Esta es probablemente la parte más importante de toda la serie. Existen razones muy concretas y perfectamente conocidas por las que la mayoría de las estrategias de trading desarrolladas con inteligencia artificial terminan fracasando. No se debe a la mala suerte ni a que las herramientas de IA sean deficientes.
El verdadero problema radica en cómo se utilizan esas herramientas.
3.1 El sobreajuste: el asesino silencioso de las estrategias
Después de más de 30 años desarrollando sistemas automáticos, he llegado a una conclusión muy clara: el sobreajuste o sobreoptimización (overfitting) ha provocado más pérdidas que cualquier otro error en el trading algorítmico.
Yo mismo he perdido dinero por este motivo y también lo han hecho muchos alumnos a los que posteriormente ayudé a eliminar este problema. La inteligencia artificial, además, multiplica el riesgo de sobreajuste.
La idea es sencilla. Cuando realizamos un backtest, estamos ajustando un modelo sobre un conjunto concreto de datos históricos. Ya sea un conjunto de reglas o una red neuronal con millones de parámetros, el modelo aprende a explicar exactamente esa secuencia histórica de precios.
El inconveniente es que no solo aprende los patrones reales y repetitivos del mercado, sino también el ruido estadístico, los acontecimientos aleatorios y las anomalías que probablemente nunca volverán a repetirse de la misma forma.
Una estrategia sobreajustada se parece a un estudiante que memoriza todas las respuestas del examen del año anterior sin comprender realmente la materia.
En el examen antiguo obtiene una nota perfecta. Cuando cambia el examen, fracasa.
Este escenario es extremadamente habitual. Un operador desarrolla un modelo de Machine Learning utilizando 50 indicadores técnicos. El algoritmo optimiza todos sus parámetros para maximizar la rentabilidad obtenida durante cinco años de datos históricos.
El resultado parece extraordinario: 82% de operaciones ganadoras, un ratio Sharpe de 4,1 y prácticamente ningún drawdown.
El trader comienza a operar con dinero real convencido de haber encontrado la estrategia definitiva.
Seis meses después la realidad es muy distinta. La tasa de aciertos cae al 44%, aparecen pérdidas muy superiores a las previstas y el sistema deja de funcionar.
La explicación es sencilla: el modelo no había aprendido un patrón útil; simplemente había memorizado el pasado.
La inteligencia artificial agrava este problema porque muchos modelos contienen miles o incluso millones de parámetros. Una red neuronal suficientemente compleja puede memorizar por completo un conjunto de datos sin aprender absolutamente nada que pueda generalizarse al futuro.
Cuantos más parámetros tiene un modelo, mayor es su capacidad para adaptarse perfectamente al ruido histórico y menor su probabilidad de funcionar en condiciones reales.
La complejidad es el enemigo de la robustez.
3.2 El descubrimiento de patrones falsos
Existe un aspecto que muchos operadores no comprenden. Si disponemos de suficientes datos y suficiente capacidad de cálculo, siempre encontraremos patrones, incluso cuando los datos sean completamente aleatorios.
Si lanzamos una moneda al aire diez mil veces aparecerán secuencias aparentemente sorprendentes: siete caras consecutivas, ciclos aparentes o correlaciones prometedoras.
Sin embargo, ninguna de ellas tendrá un significado real. Son simplemente artefactos estadísticos.
Los mercados financieros contienen mucho más ruido del que la mayoría de los operadores imagina. La relación entre señal útil y ruido es extraordinariamente baja.
Cuando entrenamos un modelo utilizando cinco años de datos diarios apenas disponemos de unas 1.250 observaciones. Para una inteligencia artificial compleja, esa cantidad resulta sorprendentemente reducida.
La IA es extraordinariamente eficaz encontrando patrones. Lo que no sabe hacer por sí sola es distinguir cuáles son reales y cuáles son simples coincidencias estadísticas.
Esa tarea sigue dependiendo del conocimiento del mercado, de una metodología rigurosa y de mantener siempre una actitud crítica frente a resultados demasiado buenos para ser ciertos.
3.3 La maldición de la dimensionalidad
Este concepto suele sorprender a muchos traders porque parece completamente contrario a la intuición.
La mayoría piensa que cuantos más indicadores incorpore un modelo, mejores serán sus predicciones.
La realidad es exactamente la contraria.
Supongamos que disponemos de 1.000 operaciones históricas. Si analizamos una sola variable, esa información resulta suficiente para detectar relaciones relativamente fiables.
Con dos variables ya estamos repartiendo esas mil observaciones sobre un plano bidimensional.
Cuando utilizamos veinte variables diferentes, esas mismas mil observaciones quedan distribuidas dentro de un espacio de veinte dimensiones prácticamente vacío.
El algoritmo se ve obligado a rellenar todos esos espacios sin información suficiente y termina inventando relaciones que realmente no existen.
Muchos modelos de IA incorporan treinta, cuarenta o incluso cincuenta indicadores técnicos diferentes.
Cada nuevo indicador añade grados de libertad al modelo, mejora el aspecto del backtest y, paradójicamente, empeora su comportamiento en tiempo real.
Mi experiencia me dice que los mejores sistemas automáticos suelen ser sorprendentemente sencillos.
Utilizan pocas variables cuidadosamente seleccionadas y cada una de ellas posee una justificación económica clara.
Aunque en alguna ocasión incluso yo me he apartado de este principio —igual que hizo James Simons, probablemente el mayor gestor cuantitativo de la historia—, la selección rigurosa de variables suele ser mucho más importante que utilizar arquitecturas extremadamente sofisticadas.
3.4 Los mercados cambian constantemente
Todos los modelos de aprendizaje automático parten de una hipótesis implícita: que el futuro se parecerá al pasado.
En los mercados financieros esa hipótesis nunca se cumple por completo.
Los regímenes de volatilidad cambian, las políticas monetarias evolucionan, aparecen nuevos participantes y la estructura del mercado se transforma continuamente.
Los algoritmos entrenados con datos entre 2013 y 2018 aprendieron patrones propios de un entorno muy concreto: expansión monetaria, baja volatilidad y determinadas condiciones regulatorias.
Cuando ese contexto desaparece, muchas estrategias dejan simplemente de funcionar.
Los sistemas sencillos suelen adaptarse mejor y únicamente experimentan un deterioro moderado de sus resultados.
En cambio, una red neuronal fuertemente sobreajustada puede dejar de funcionar de forma prácticamente inmediata.
3.5 El problema de la caja negra
Cuando una estrategia basada en reglas deja de funcionar resulta relativamente sencillo diagnosticar el motivo.
Quizá la señal de entrada genera demasiados falsos positivos o el sistema sale demasiado pronto de las operaciones.
El operador puede identificar el problema y decidir racionalmente si merece la pena modificar el sistema o retirarlo.
Con una red neuronal ocurre algo muy distinto.
Su funcionamiento interno puede depender de millones de parámetros imposibles de interpretar.
Cuando deja de funcionar es extremadamente difícil saber si el problema proviene de un cambio de régimen, de un error en los datos, de un fallo de programación o simplemente de que la ventaja estadística nunca existió.
Esta falta de transparencia dificulta enormemente la gestión psicológica durante los drawdowns.
Si no comprendes cómo funciona tu estrategia, tampoco podrás confiar en ella durante sus peores momentos.
3.6 La calidad de los datos
Existe un viejo principio en informática que sigue siendo completamente válido:
«Garbage in, garbage out».
Si los datos utilizados para entrenar el modelo contienen errores, el resultado también será erróneo.
Entre los problemas más habituales destacan el sesgo de supervivencia, el look-ahead bias, los errores en los cambios de vencimiento de futuros, precios incorrectos, valores atípicos y una gestión inadecuada de dividendos o ampliaciones de capital.
Mientras que un sistema sencillo puede soportar relativamente bien algunos de estos errores, un modelo de inteligencia artificial los incorpora profundamente dentro de sus patrones aprendidos.
El backtest seguirá pareciendo excelente, pero el comportamiento en tiempo real será completamente distinto.
3.7 Expectativas poco realistas
Después de más de tres décadas operando en los mercados puedo afirmar con bastante seguridad que obtener rentabilidades anuales consistentes del 20% al 30%, acompañadas de drawdowns moderados, constituye un resultado extraordinario.
Sin embargo, muchos vendedores de cursos prometen sistemas capaces de obtener rentabilidades del 200% anual con apenas un 5% de drawdown.
Ese tipo de resultados únicamente suele existir dentro de los backtests.
Cuando un operador persigue cifras tan espectaculares termina sobreoptimizando su sistema, omitiendo fases esenciales de validación y aumentando excesivamente el tamaño de sus posiciones porque su estrategia parece ganar el 90% de las veces.
Cuando la realidad demuestra que aquellas cifras eran irreales, las pérdidas pueden ser muy importantes.
El marketing que rodea al trading con inteligencia artificial genera expectativas completamente alejadas de la realidad.
Y unas expectativas poco realistas conducen inevitablemente a malas decisiones. Las malas decisiones, tarde o temprano, terminan convirtiéndose en pérdidas.
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte II por Kevin Davey
Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014).
Kevin Davey / kjtradingsystems.com
¿Qué es realmente el trading con inteligencia artificial?
Antes de profundizar, conviene aclarar qué significa realmente el término «trading con inteligencia artificial». Se utiliza con tanta frecuencia y de forma tan amplia que, en muchos casos, ha perdido gran parte de su significado.
En esencia, el trading con IA consiste en utilizar técnicas de inteligencia artificial o aprendizaje automático (Machine Learning) para generar, perfeccionar o ejecutar decisiones de inversión. Esto es muy diferente del trading algorítmico tradicional, con el que llevo trabajando desde hace más de tres décadas.
En un sistema algorítmico clásico, todas las reglas son programadas explícitamente por el desarrollador. Se establecen instrucciones del tipo: «Si ocurre X, ejecuta Y». Cada operación tiene una lógica perfectamente conocida y el funcionamiento del sistema es completamente transparente.
Los sistemas basados en inteligencia artificial cambian ese enfoque. En lugar de escribir manualmente las reglas, se alimenta un modelo con datos históricos para que sea él quien descubra los patrones existentes. El operador ya no define directamente las reglas; el algoritmo las infiere por sí mismo. En muchos casos, incluso resulta difícil comprender exactamente qué reglas ha aprendido el modelo, lo que no necesariamente supone un inconveniente.
Sobre el papel parece una solución extraordinaria. En teoría lo es. Sin embargo, es precisamente en la práctica donde comienzan a aparecer los problemas.
Las principales aplicaciones de la IA en el trading
Machine Learning (aprendizaje automático)
Es la categoría más amplia dentro de la inteligencia artificial aplicada a los mercados. Los algoritmos de Machine Learning aprenden a partir de los datos sin necesidad de que un programador establezca todas las reglas de forma explícita.
En trading, normalmente se entrenan utilizando datos históricos de precios, volumen, indicadores técnicos u otras variables con el objetivo de predecir la dirección futura del mercado o los posibles rendimientos.
Entre las técnicas más habituales destacan los árboles de decisión, Random Forest, Gradient Boosting y las máquinas de vectores de soporte (SVM).
Redes neuronales y Deep Learning
Las redes neuronales están inspiradas, de forma simplificada, en el funcionamiento del cerebro humano. Procesan la información mediante múltiples capas de nodos interconectados.
El Deep Learning añade muchas más capas de procesamiento, permitiendo detectar relaciones extremadamente complejas y no lineales entre las variables.
El inconveniente es que estos modelos requieren una enorme capacidad de cálculo y presentan un riesgo todavía mayor de sobreajuste (overfitting), uno de los principales problemas del desarrollo de sistemas automáticos.
Aprendizaje por refuerzo (Reinforcement Learning)
Se trata de un enfoque completamente diferente. En este caso, un agente toma decisiones, recibe recompensas o penalizaciones en función de los resultados obtenidos y va ajustando progresivamente su comportamiento.
Aplicado al trading, el sistema abre posiciones, obtiene beneficios o pérdidas y modifica su estrategia intentando maximizar las recompensas futuras.
Desde un punto de vista teórico resulta muy atractivo. Sin embargo, su implementación práctica sobre datos reales de mercado es extraordinariamente compleja.
Mi recomendación es abordarlo con mucha cautela, salvo que se disponga de una sólida formación tanto en investigación cuantitativa como en trading profesional. Un excelente investigador puede no comprender cómo funcionan realmente los mercados, mientras que un gran trader puede no dominar las técnicas de investigación necesarias. Para tener éxito en este campo hacen falta ambas capacidades.
¿Por qué la inteligencia artificial resulta tan atractiva?
Los mercados financieros son sistemas extremadamente complejos. Miles de variables interactúan simultáneamente de una forma que ningún analista puede seguir manualmente.
La inteligencia artificial tiene la capacidad de procesar enormes cantidades de información y analizar decenas o incluso cientos de variables al mismo tiempo, algo prácticamente imposible para un operador humano.
Esa capacidad es, sin duda, impresionante.
Además, todos conocemos los casos de éxito de grandes firmas cuantitativas como Renaissance Technologies, Two Sigma o D. E. Shaw, compañías que llevan décadas obteniendo excelentes resultados mediante sofisticados modelos estadísticos y de inteligencia artificial.
Sin embargo, conviene poner las cosas en perspectiva.
Estas firmas cuentan con equipos formados por decenas o cientos de doctores, infraestructuras valoradas en miles de millones de dólares y procesos de investigación desarrollados durante décadas.
El supuesto «sistema de trading con IA» que cualquiera puede construir tras una conversación con ChatGPT y un tutorial de YouTube pertenece a una categoría completamente distinta.
Llamar a ambos «trading con inteligencia artificial» es técnicamente correcto, pero tremendamente engañoso. Es como afirmar que un kart y un monoplaza de Fórmula 1 son simplemente dos vehículos de competición. En ambos casos la afirmación es cierta, pero la diferencia entre uno y otro resulta abismal.
Cofundador de Macro Ops, www.macro-ops.com. Global Macro fanático, ex francotirador profesional y miembro de la inteligencia de los EE. UU.
Alex Barrowr / MACRO OPS
Resumen: misma historia que la semana pasada. Y que la anterior. Y que la anterior. El camino de menor resistencia para el S&P 500 sigue siendo alcista.
Sin embargo, hemos entrado en un periodo de estacionalidad débil que se prolonga hasta mediados de octubre. La amplitud de mercado a corto plazo se deterioró la semana pasada y la rotación interna está aumentando. La tendencia continúa, pero viene acompañada de mayor volatilidad y movimientos erráticos.
Las materias primas agrícolas han roto al alza desde su mayor compresión mensual en más de 30 años. Estamos largos y seguimos comprando por las razones que exponemos a continuación. El DXY ha activado una señal de venta importante que, históricamente, ha precedido a rentabilidades débiles del dólar. La libra esterlina se está preparando para una gran ruptura en un contexto de posicionamiento bajista. Los productores de gas natural también presentan estructuras técnicas constructivas. Y esto es solo el comienzo.
La cartera de Macro Ops acumula actualmente una rentabilidad del +51,43% en lo que va de 2026. En The Collective analizamos la teoría detrás del posicionamiento, publicamos investigaciones diferenciadas, seguimos la cartera en tiempo real y debatimos las ideas con una comunidad global de inversores experimentados.
Cartera y operaciones de Macro Ops
1. La cartera subió 680 puntos básicos la semana pasada, situando la rentabilidad acumulada del año en el +51,43%, por debajo del máximo anual del +61%.
Mantenemos una elevada exposición larga a metales preciosos y compañías mineras, EUR, MXN y ETH. También estamos largos en biotecnología, sanidad y defensa, así como en maíz y trigo KC. Mantenemos una posición corta en el Dow.
2. Datos importantes de la semana. El miércoles será una jornada especialmente relevante: se publica el PCE por la mañana y Nvidia presenta resultados después del cierre. El viernes llegará el discurso principal de Warsh en Jackson Hole.
3. Cerramos nuestra posición corta en bonos Ultra la semana pasada con una pequeña ganancia. No queremos luchar contra la Administración.
El anuncio de Bessent fue más importante por la señal enviada al mercado que por el propio mecanismo utilizado: el Tesoro no quiere tipos más elevados en el tramo largo de la curva y está dispuesto a intervenir para evitarlo.
Es posible que volvamos a plantear esta operación más adelante. Por ahora, estamos centrando nuestra atención en otras oportunidades, especialmente en las materias primas agrícolas.
El índice agrícola de Bloomberg acaba de romper al alza desde su mayor compresión mensual desde 1995, un patrón que entonces precedió a una importante tendencia alcista.
Además, esta configuración es prácticamente idéntica a la que operamos el año pasado en el índice Bloomberg Commodity Index (BCOM).
La semana pasada entrevisté a un antiguo miembro de Macro Ops, actualmente meteorólogo en SpaceX, sobre la llegada de un posible Super El Niño.
Es una persona extremadamente prudente y poco dada a exageraciones. Cuando me dice que los datos apuntan al fenómeno de El Niño más importante desde 1877, un episodio que provocó sequías y hambrunas devastadoras, presto atención.
Los mercados son muy malos descontando con antelación acontecimientos extremos y anómalos. Las materias primas agrícolas presentan una configuración favorable para desarrollar un importante mercado alcista. Estamos largos y seguimos comprando.
4. Incluso sin el impulso potencial de El Niño, las materias primas agrícolas ya estaban preparándose para un mercado alcista.
Simplemente están siguiendo lo que denomino el Commodity Relay, un concepto que conocí originalmente a través de Martin Pring.
Los metales preciosos suelen iniciar los mercados alcistas de materias primas, después toman el relevo los metales industriales, posteriormente la energía y, finalmente, las materias primas agrícolas suelen cerrar el ciclo.
5. El posicionamiento ha cambiado recientemente, aunque en términos agregados continúa siendo neutral.
6. Nuestro analista técnico principal, Mike G, analizó recientemente las configuraciones chartistas clásicas que estamos observando en todo este espacio. Entre ellas se encuentra el maíz, donde mantenemos posiciones largas.
7. El cacao es otro de los activos que tenemos en nuestra lista de objetivos para buscar una entrada. Actualmente está desarrollando una fase de compresión dentro de una tendencia alcista más amplia.
8. Mi compañero Dean Christians señaló recientemente que su Trend Composite acaba de pasar a negativo en el DXY, activando una señal de venta.
Históricamente, señales similares han precedido a rentabilidades futuras débiles para el dólar estadounidense.
9. Estamos largos en EUR y MXN y buscamos aumentar exposición a GBP.
La libra esterlina lleva más de 12 meses consolidando dentro de una estructura rectangular, mientras el precio se aproxima actualmente a la parte superior de ese rango.
10. El posicionamiento especulativo a tres años está saliendo del percentil 0. En el pasado, situaciones similares han tendido a coincidir con importantes suelos de mercado.
11. Siguiendo con la libra, los futuros del FTSE 100 están desarrollando una reversión tras un retroceso desde la banda diaria inferior dentro de un régimen Bull Quiet.
Se trata de un punto de inflexión técnico bastante limpio que permite aumentar posiciones con un riesgo relativamente reducido.
12. Seguimos siendo alcistas sobre la tendencia general de los activos de riesgo. Eso es lo que continúa indicando el peso de la evidencia.
El modelo TCTM Risk-Off de Dean ha vuelto recientemente a cero, lo que no constituye una señal bajista.
Algunos indicadores de amplitud de corto plazo se debilitaron la semana pasada y nos dirigimos hacia un periodo de estacionalidad históricamente débil hasta mediados de octubre.
Gran parte de la evolución del mercado probablemente dependerá de si los bonos rompen los niveles defendidos por Bessent o si, por el contrario, revierten desde estas zonas.
El posicionamiento en futuros sobre el VIX también se encuentra en niveles extremos, algo que históricamente ha precedido a periodos de mayor volatilidad.
Nuestro escenario base es: tendencia alcista, aumento de la volatilidad y continuación de la rotación interna.
Conclusiones del último informe de posicionamiento de Prime Services de Goldman Sachs
13. El posicionamiento se volvió defensivo con rapidez. Los hedge funds pasaron de comprar acciones estadounidenses a registrar el ritmo de ventas netas más elevado desde el denominado Liberation Day, reduciendo su apalancamiento neto hasta mínimos de un año.
Las ventas fueron generalizadas y se concentraron especialmente en tecnología, sectores cíclicos, utilities e inmobiliario.
La calma de los índices oculta cierta fragilidad interna. Aunque el S&P 500 y el VIX permanecieron relativamente contenidos, las estrategias de momentum de beta elevada y las cestas de factores relacionadas con tecnología e inteligencia artificial sufrieron fuertes drawdowns.
Esto refleja un elevado riesgo de concentración y volatilidad factorial por debajo de la superficie del mercado.
Los tipos de interés y el crecimiento constituyen actualmente los principales riesgos macroeconómicos.
La subida de los rendimientos en el tramo largo de la curva, el aumento de su pendiente, la incertidumbre sobre la política económica y las señales de debilidad procedentes de algunas grandes compañías de consumo están presionando a las acciones más sensibles a la duración y aumentando la preocupación sobre la situación del consumidor.
El sentimiento es prudente, pero no existe pánico.
Los flujos continúan siendo relativamente benignos y el posicionamiento está más limpio después de la reducción de exposición bruta. Al mismo tiempo, los inversores están aumentando coberturas mediante oro e índices y buscando exposición a criptomonedas.
Una recuperación del mercado de bonos podría provocar una importante cobertura de posiciones cortas por parte de los CTA.
14. El First Trust Natural Gas ETF (FCG) ha roto al alza desde una importante fase de compresión.
Se trata de su mayor compresión desde 2013, un patrón que entonces precedió a un importante rally alcista de más de doce meses.
Estrategias de trading con IA: ¿Qué funciona realmente (y qué no)? parte I por Kevin Davey
Kevin Davey es un conocido trader de futuros, divisas y materias primas. Ha estado operando durante más de 25 años. Durante tres años consecutivos, Kevin logró más del 100 % de rendimiento anual en un campeonato de trading con dinero real. Es autor del libro de trading algorítmico «Building Algorithmic Trading Systems: A Trader’s Journey From Data Mining to Monte Carlo Simulation to Live Trading» (Wiley 2014).
Kevin Davey / kjtradingsystems.com
La inteligencia artificial puede ser una herramienta muy potente para desarrollar estrategias de trading, pero la mayoría de los operadores la utiliza de forma incorrecta. El principal problema es el sobreajuste (overfitting): modelos que ofrecen resultados espectaculares en los backtests, pero fracasan cuando se enfrentan al mercado real porque han aprendido el ruido de los datos en lugar de una verdadera ventaja estadística.
La complejidad excesiva, el uso de demasiadas variables, una validación deficiente y unas expectativas poco realistas solo agravan este problema. Herramientas como ChatGPT o Claude son excelentes para generar ideas, investigar o acelerar el desarrollo de código, pero no constituyen un atajo hacia sistemas rentables. Los traders que obtienen mejores resultados son aquellos que combinan la IA con un proceso disciplinado de desarrollo, pruebas rigurosas y estrategias simples y robustas. Al final, la ventaja competitiva no proviene de la inteligencia artificial, sino del proceso utilizado para crear y validar las estrategias.
La promesa frente a la realidad del trading con IA
Seré sincero. Cuando empecé a escuchar todo el entusiasmo alrededor del trading con inteligencia artificial, mi primera reacción fue de escepticismo. No porque esté en contra de la tecnología, sino todo lo contrario. Llevo más de 30 años desarrollando sistemas automáticos de trading y aposté por los sistemas mecánicos mucho antes de que se pusieran de moda. Cada vez que aparece una nueva tecnología relacionada con los mercados, le presto mucha atención.
De hecho, esta situación me recordó a principios de los años noventa, cuando las redes neuronales prometían revolucionar el trading. Muchos operadores, incluido yo mismo, nos subimos a aquella ola convencidos de que esas herramientas generarían beneficios prácticamente ilimitados. Evidentemente, las cosas no salieron como se esperaba.
La inteligencia artificial ha despertado un interés enorme entre los inversores. Basta con realizar una búsqueda en Internet sobre estrategias de trading con IA para encontrar miles de artículos, vídeos, cursos y sistemas que prometen exactamente lo mismo: una forma más inteligente de batir al mercado.
Herramientas como ChatGPT, Claude, Gemini o Grok han democratizado el acceso a esta tecnología. Ya no hace falta ser un experto en ciencia de datos para desarrollar una estrategia. Hoy es posible describir una idea a un asistente de IA, pedirle que escriba el código, copiarlo en una plataforma de trading y ejecutar un backtest en apenas una hora.
Y, aparentemente, los resultados son espectaculares. Curvas de capital impecables, ratios Sharpe extraordinarios y porcentajes de acierto que harían palidecer a cualquier trader discrecional.
Sin embargo, el verdadero examen comienza cuando esas estrategias pasan del laboratorio al mercado real.
Es entonces cuando la historia suele repetirse una y otra vez. El magnífico backtest deja de funcionar, los resultados reales no tienen nada que ver con las simulaciones, aparecen fuertes rachas de pérdidas, la cuenta comienza a deteriorarse y la confianza del operador desaparece rápidamente. Al final, muchos terminan preguntándose qué ha fallado.
He visto este proceso repetirse cientos de veces y recibo con frecuencia correos electrónicos de traders que han vivido exactamente esta experiencia.
Después de observar este patrón durante tantos años, mi conclusión es muy clara: la inteligencia artificial es realmente poderosa, pero la mayoría de las personas la utiliza de forma equivocada.
Muchos esperan que la IA sustituya el duro trabajo que requiere desarrollar una estrategia sólida. Buscan un atajo que simplemente no existe. Y puedo asegurarlo porque yo mismo intenté encontrarlo hace años.
Este artículo no pretende desacreditar la inteligencia artificial. De hecho, yo la utilizo habitualmente en mi propio proceso de investigación y también enseño a mis alumnos a emplearla correctamente. Tiene aplicaciones muy útiles y aporta un enorme valor cuando se integra dentro de un método de trabajo adecuado.
Lo que ocurre es que existe una enorme diferencia entre utilizar la IA como una herramienta de apoyo y creer que basta con pulsar un botón para generar un sistema ganador.
En las siguientes secciones analizaremos qué aplicaciones de la inteligencia artificial realmente funcionan en el desarrollo de estrategias de trading y cuáles son simplemente falsas promesas que terminan decepcionando a la mayoría de los operadores.
ECONOMIC WEEK AHEAD: 24 – 28 de Agosto por Ed Yardeni
Dr. Ed Yardeni / Yardeni Research
El Dr. Ed Yardeni es una de las principales voces de LinkedIn en economía y finanzas. Colaborador habitual de los principales medios internacionales, actualmente dirige Yardeni Research una firma de consultoría que ofrece estrategias de inversión global, análisis y recomendaciones a clientes institucionales. Es autor de los libros «Predicting the Markets: A Professional Autobiography» y «Fed Watching for Fun & Profit”.
Los mercados mundiales de renta fija acapararon el protagonismo la semana pasada. El rendimiento del bono estadounidense a 10 años cerró en el 4,74%, mientras que el del bono a 30 años finalizó en el 5,27%, con subidas semanales de 6 y 2 puntos básicos, respectivamente.
El miércoles, el secretario del Tesoro de EE. UU., Scott Bessent, sorprendió a los mercados al anunciar que el Tesoro duplicará sus recompras de deuda a largo plazo hasta un mínimo de 4.000 millones de dólares por operación. Ese mismo día, la deuda nacional estadounidense superó por primera vez los 40 billones de dólares.
Aunque Bessent defendió la medida el jueves en CNBC e insinuó que podrían realizarse recompras aún mayores, los rendimientos de los bonos volvieron a subir y borraron gran parte del alivio registrado tras el anuncio.
Este episodio pone de manifiesto que el debate sobre la evolución de los rendimientos sigue completamente abierto de cara al discurso que ofrecerá el viernes el presidente de la Reserva Federal, Kevin Warsh, durante el simposio de Jackson Hole.
Además, esta semana los inversores seguirán de cerca los resultados empresariales de Nvidia y Marvell, junto con las encuestas regionales de actividad y las solicitudes semanales de subsidio por desempleo.
1. Reserva Federal y Jackson Hole
Las actas de la última reunión de la Reserva Federal (FOMC) mostraron una clara división dentro del comité.
Los miembros más restrictivos apoyan una nueva subida de tipos en septiembre, mientras que otros prefieren esperar a disponer de más evidencias sobre la persistencia de la inflación antes de tomar una decisión.
Hammack, Kashkari y Logan votaron incluso a favor de una subida inmediata de los tipos en julio. Ningún miembro del comité está planteando recortes de tipos.
Warsh será el gran protagonista del simposio de Jackson Hole del viernes, donde tendrá la oportunidad de valorar la situación tras conocerse los últimos datos de inflación, tanto del IPC (CPI) como del IPP (PPI).
Los futuros sobre los fondos federales descuentan actualmente alrededor de 1,8 subidas de tipos durante los próximos doce meses, frente a las 1,5 previstas apenas una semana antes.
No obstante, no se espera que su intervención aporte novedades significativas y, previsiblemente, será un discurso breve.
2. Resultados empresariales
Nvidia publicará sus resultados el miércoles y Marvell lo hará el jueves, prácticamente poniendo fin a la temporada de resultados del segundo trimestre.
Se espera que Nvidia anuncie unos ingresos superiores a 90.000 millones de dólares, frente a los 46.700 millones obtenidos en el mismo trimestre del año anterior.
Además, el PER estimado a futuro de Nvidia ha descendido hasta 19 veces beneficios, muy lejos del máximo de 84,3 veces alcanzado en junio de 2025.
En principio, no se anticipa una reacción especialmente intensa del mercado tras la publicación de sus cuentas.
3. PIB
El miércoles se publicará la segunda estimación del PIB del segundo trimestre, después de que el crecimiento definitivo del primer trimestre se situara en el 2,1% anualizado.
El modelo GDPNow de la Reserva Federal de Atlanta estima actualmente un crecimiento del 4,0% para el segundo trimestre, impulsado principalmente por la inversión empresarial.
4. Deflactor del consumo (PCED)
También el miércoles se conocerá el dato del deflactor subyacente del gasto en consumo personal (Core PCED).
En junio, este indicador registró una tasa interanual del 3,3%, claramente inferior al 4,4% observado en el índice de precios de producción (PPI) aplicado al consumo personal.
La misma divergencia ya apareció la semana pasada entre el IPC y el PPI: mientras la inflación subyacente medida por el IPC se moderó hasta el 2,5%, el PPI siguió mostrando presiones mucho mayores.
Según las estimaciones de la Reserva Federal de Cleveland, el PCED de julio podría situarse en torno al 3,65% para la inflación general y al 3,29% para la inflación subyacente.
5. Encuestas empresariales
El martes se publicará el índice manufacturero de Richmond, después de que las encuestas regionales de agosto mostraran una mejora significativa respecto a julio.
Las encuestas de la Reserva Federal de Nueva York y Filadelfia, consideradas excelentes indicadores adelantados, alcanzaron una media de 34 puntos, su nivel más elevado desde 2021.
Especialmente destacable fue el indicador de expectativas empresariales a seis meses de Filadelfia, que alcanzó su nivel más alto desde agosto de 1983.
La semana concluirá con la publicación del PMI de Chicago, que ofrecerá una referencia adicional sobre la evolución de la actividad manufacturera en el Medio Oeste estadounidense.
6. Solicitudes de desempleo
Las nuevas solicitudes de subsidio por desempleo ascendieron a 206.000 durante la semana finalizada el 14 de agosto, mientras que la media móvil de cuatro semanas volvió a situarse ligeramente por encima de las 200.000 solicitudes.
La tasa de desempleo permaneció estable en el 4,1% durante julio y los datos actuales de solicitudes apuntan a que probablemente se mantuvo en ese mismo nivel durante agosto.
Inversor de valor. Enfocado en empresas de pequeña y micro capitalización, spin-offs y SPAC.
Brandon Beylo / MACRO-OPS
A principios de este verano escribí sobre mi sistema de trading basado en chartismo clásico y su rendimiento hasta el 31 de julio, que acumulaba un resultado de +29R.
Probablemente estés pensando: “Espera… ¿no se suponía que Brandon era el tipo value que intenta encontrar compañías mineras baratas y cosas así?”.
¡Lo soy!
Pero también soy chartista. Hace una década me picó el bicho de Edwards & Magee y no he podido quitármelo de encima. Me encanta operar patrones clásicos de gráficos. De hecho, es una de las razones por las que me uní a Macro Ops y por las que conecté instantáneamente con nuestro enfoque Trifecta Lens. Combina fundamentales (valor), sentimiento (psicología) y técnicos (¡vivan los patrones!).
Además, no podía dejar de escribir sobre chartismo clásico después de anunciar que Mike G se uniría al equipo de Macro Ops. Ya lo dije la última vez, pero lo repito: Mike G es la razón por la que tengo este sistema de trading. Gracias a él solo opero patrones horizontales, utilizo la herramienta BAT y aplico la regla del stop duro con la EMA de 8 días.
Esta semana reviso el rendimiento de mi sistema en lo que va de año hasta el 25 de noviembre de 2025, para ver si hay algo que destaque.
Resumen general del sistema
El qué: Opero patrones clásicos de gráficos, principalmente límites horizontales: rectángulos, triángulos ascendentes/descendentes, cup-and-handle y patrones de Hombro-Cabeza-Hombro.
El cómo: Utilizo la herramienta Breakout Automator Tool (BAT) de Mike G para identificar puntos de entrada, salida y toma de beneficios.
La herramienta toma la línea de ruptura del patrón y la extiende hasta la base del mismo (el fondo del rectángulo, por encima o por debajo del hombro derecho en un H&S, por debajo del asa, o el punto más bajo/alto en un triángulo ascendente/descendente).
Arriesgo 1R en cada operación (si puedo ajustar el tamaño). Mi objetivo de beneficios con BAT asegura una ganancia de 4R si se alcanza.
Finalmente, gestiono la salida siguiendo la EMA de 8 días como stop dinámico.
El porqué: El chartismo clásico funciona, y quiero explotar ese edge de forma sistemática operando los límites de patrones horizontales con la herramienta BAT.
Un punto importante antes de entrar en los datos: hago seguimiento tanto del total de operaciones como de las operaciones exclusivamente en rectángulos. Esto me permite comparar cómo se comporta un sistema solo de rectángulos frente a operar todos los patrones disponibles.
Datos de rentabilidad 2025 YTD (a 25 de noviembre)
Estos son los datos brutos de rendimiento de mi sistema de chartismo clásico hasta el 25 de noviembre de 2025 (la última operación cerrada):
Aspectos destacados del Setup 1
Tasa de acierto: 49% (1% menos que el periodo anterior)
Ganancia media: 1,79R (antes 1,92R)
Pérdida media: -0,66R (mejora de 0,02R)
Total R: 47,53 (antes 29,13R)
Expectativa: 0,54 (antes 0,63)
Rentabilidad total: 45,32%
CAGR: 51,39%
Mi ratio R/R en tiempo real es de 2,69x para el sistema original y 2,58x para el sistema solo de rectángulos. Es decir, de media, mis ganancias son 2,69 veces mayores que mis pérdidas.
A continuación puedes ver las curvas de capital de ambos sistemas.
Me gustaba más la curva de capital de julio. Tenía un patrón escalonado muy limpio. Aunque esta sigue siendo buena (45R, no me quejo), he ido perdiendo terreno desde los máximos y ahora opero por debajo de la media móvil de 20 periodos de mi curva de capital.
¿Muerte por mil cortes de papel? Aquí tienes una captura de mis últimas catorce operaciones cerradas.
Mucho rojo en la hoja de cálculo. ¿Frustra? Claro. ¿Tiene sentido? También.
Estamos en un entorno lateral y con ruido. Traders como Chris D ganan mucho dinero en este régimen, operando mean reversion en los extremos del rango. ¿Traders de ruptura como yo? No tanto.
Nuevo objetivo: no perder (demasiado) dinero
No perder dinero implica tomar solo los mejores setups. ¿Cómo son?
Límites horizontales: dar aún más prioridad a los rectángulos.
No comprar patrones sobreextendidos: no entraré si la media de 200 sesiones está fuera del punto más bajo de la herramienta BAT.
Comprar patrones con EMA 8 en ascenso: quiero mover el stop a una pérdida menor de 1R tras un día de trading.
Ese es mi objetivo para el próximo mes: tomar solo los mejores setups e intentar no perder demasiado dinero si mi sistema está desalineado con el mercado.
Insights por marco temporal y tipo de tendencia
Los gráficos diarios siguen siendo el marco temporal con mayor tasa de acierto (55%) y, tras 51 operaciones, han generado el mayor Total R: 30,30.
Aunque solo he realizado nueve operaciones en el marco de 4 horas, han generado 11R con una expectativa de 1,22 (en gran parte gracias al spike del petróleo durante el inicio del conflicto Israel/Irán).
Y sí, no hay excusa: tomé una operación en 1H. Una tontería. Me dejé llevar pensando que si 4H funcionaba bien, 1H sería aún mejor. Menos mal que solo me costó -0,63R.
Los datos de continuación frente a reversión no deberían sorprender. El momentum genera momentum. Basta con “mirar a la izquierda” en un gráfico para entender por qué los patrones de continuación funcionan mejor.
Las reversiones suelen tener una enorme presión vendedora que superar antes de alcanzar el objetivo de 4R. Los patrones de continuación, en cambio, rompen hacia máximos mensuales, anuales o históricos… cielo despejado y accionistas felices.
Análisis de patrones y régimen de mercado
Rectángulos siguen dominando: añadí 26 operaciones desde julio, subiendo la tasa de acierto del 50% al 55% y manteniendo la expectativa en 0,62.
Hombro-Cabeza-Hombro flojea: añadí nueve operaciones y la tasa de acierto cayó del 56% al 44%, con la expectativa bajando de 1,17 a 0,90.
Mercados bajistas son duros: desde junio he perdido dinero operando regímenes bajistas. Será interesante ver el dato completo a final de año.
Datos estacionales: visión mensual
No sé por qué tardé tanto en añadir el Total R mensual a mis hojas de cálculo.
Aquí están los datos de agosto a 25 de noviembre.
Septiembre… sin comentarios.
Estos datos me gustan porque muestran cuándo mi sistema pierde sincronía con el mercado (noviembre), permitiéndome ajustar en tiempo real basándome en datos, no en sensaciones.
Usar tus datos para mejorar tu trading
Mike G dejó muchas ideas clave en sus dos MOHOs, pero la más importante fue cómo usar tus propios datos para mejorar tu trading.
Mi objetivo para diciembre es no perder dinero. Y aquí está lo mejor: mis datos ya me dicen cómo lograrlo.
Mis atributos más rentables y con mayor tasa de acierto son:
Marco temporal: Diario
Tipo: Continuación
Patrón: Rectángulo
Régimen de mercado: Alcista tranquilo
La respuesta siempre está en tus datos.
Mi trading mejoró drásticamente el día que me tomé en serio documentar todos los datos necesarios de rendimiento.
Si ya tienes un año de datos, genial. Si no, empieza hoy. Haz las repeticiones necesarias para arrancar 2026 con buen pie.
Huelo un futuro MOHO con Mike G sobre este tema… y tengo muchas ganas.
Posicionamiento para la supervivencia por David Garrard
David Garrard es VP – Asia Pacific para tradingcentral.com, un proveedor global de análisis financiero basado en web y contenidos de investigación para brokers on- line. tradingcentral.com.
David Garrard / tradingcentral.com
A pesar de la poca importancia que la mayoría de los participantes le dan al tamaño de la posición, para poder sobrevivir en los mercados será vital realizar un buen posicionamiento.
En el discurso de aprobación de Daniel Kahneman para el Premio Nobel de Economía en 2002, habló de sus estudios, junto con Amos Tversky, sobre los juicios humanos y la toma de decisiones en condiciones de incertidumbre. Describía cómo los seres humanos, con nuestra racionalidad limitada y debilidades por motivaciones intrínsecas que no sean el propio interés, a menudo exhiben un comportamiento muy irracional. Kahneman y Tversky son psicólogos, no economistas, así que recibir el Premio Nobel de Economía era algo inusual. Su trabajo ha dado lugar a un rejuvenecimiento de la teoría económica, y un amplio número de nuevos estudios se han realizado después en el campo que ahora llamamos finanzas del comportamiento. Varias verdades -ahora obvias en retrospectiva- sobre nuestras acciones, sesgos y miedos han sido el resultado de estos estudios. Si estas verdades son conocidas por los inversores independientes, nos ayudarán a tener una mejor comprensión de cómo y por qué reaccionamos a los mercados de la forma en que los hacemos.
Consenso de Precios, Incertidumbre y su Apetito por el Riesgo
Como traders o inversores, participamos en mercados financieros que ofrecen liquidez y precios justos. El precio es la medida del valor que los participantes en el mercado sitúan sobre los instrumentos financieros subyacentes y las materias primas que se encuentran en estos mercados.
En un mercado donde los participantes comparten un consenso general de la valoración de una acción o mercado en particular, el precio tendrá poco rango, ya que existe un amplio acuerdo en cuanto al valor del instrumento. Puede haber un considerable volumen negociado, pero con baja volatilidad del precio. Esto sería considerado un mercado o instrumento de bajo riesgo y baja rentabilidad.
Cuando el consenso común frente a un instrumento se pierde, tal vez debido a alguna influencia(s) exógena(s), los participantes en el mercado comienzan a tener puntos de vista divergentes acerca de la valoración. Esto lleva a mayores fluctuaciones en los precios, el aumento de incertidumbre sobre el verdadero valor del instrumento y el consiguiente aumento de la volatilidad. Los volúmenes pueden o no pueden subir, de hecho, pueden caer en estas condiciones, pero de repente se encuentran en un ambiente altamente incierto. Los gráficos que se presentan a continuación muestran un ETF de Japón, un ETF de la industria nuclear y el indicador de volatilidad VIX para el año 2011 hasta la fecha. Observe la pérdida de valor y las grandes fluctuaciones en los precios cuando el acuerdo entre los participantes del mercado sobre el valor de las acciones japonesas y de las acciones de empresas de la industria nuclear se perdió tras el terremoto, el tsunami asociado y la devastación que tuvo lugar a principios de marzo de 2011.
Debido a la dinámica de los mercados y las debilidades de la psicología humana, este mercado sufrió una gran transformación. Con aumento de la incertidumbre, los participantes aversos al riesgo salieron o fueron expulsados y fueron remplazados activamente por los que tenían un apetito por el riesgo mayor. Se llevó a cabo una transformación a un régimen de alto riesgo y alto potencial de rendimientos.
Los mercados están constantemente experimentando estos cambios – en cualquier dirección – a medida que las percepciones de los participantes acerca del valor difieren y cambian en el tiempo. En pocas palabras, cuando hay una relativa falta de consenso en cuanto al valor, habrá un aumento de la incertidumbre. Y con una mayor incertidumbre el riesgo se incrementa.
Pero recuerde, los mercados tienden a premiar a aquellos que asumen riesgo cuando se analizan y ejecutan bien. La pregunta es, ¿cómo puede uno asumir mejor los riesgos? Si aceptamos que las volatilidades están en constante cambio, entonces realizar un seguimiento activo de la volatilidad y su incorporación en nuestros métodos es un buen comienzo. Sólo recuerde que la gestión monetaria sin tener en cuenta el historial de volatilidad de un instrumento, y del mercado en general, puede llevar a una subestimación del riesgo.
Money Management y Tamaño de la Posición
Uno de los aspectos menos conocidos y más subestimados de la inversión se refiere a la utilización óptima de capital cuando se toma una posición específica del mercado en condiciones de incertidumbre. Hace referencia a la optimización de nuestra función de utilidad personal. Aunque es probable que no reconozcamos nuestra propia función de utilidad si la vemos, será suficiente con iniciar un enfoque sistemático que especifique el porcentaje de nuestro capital que debemos arriesgar cuando usted está considerando una única operación.
Los traders temporales (aquellos que no duran demasiado) tienden a descontar la importancia de esta etapa del proceso de ejecución de operaciones. Probablemente considerando esta etapa como compleja e innecesaria, utilizan un método arbitrario basado en una visión del beneficio que quieren obtener de la operación, en lugar del riesgo que se puede correr. No pueden ver cómo un tamaño de operación más pequeño podría llevar a una mayor rentabilidad en el largo plazo. Parecer contrario a la intuición: porque solemos pasar por alto los riesgos y confiarnos en exceso al centrarnos en los posibles beneficios.
Basta con mirar los resultados tabulados a continuación de un estudio realizado por el Dr. Van K. Tharp. El Dr. Tharp realizó simulaciones con un mismo sistema de trading siendo la única variable de la prueba el tamaño de la posición. Los estudios de backtest comienzan con un hipotético saldo en cuenta de 1.000.000 dólares, ejecutándose 595 operaciones durante el periodo de prueba de 5 años y medio.
Modelo
Posición
Rentabilidad Anualizada
Base
Comprar 100 acciones
< 1%
Cantidad Fija
Comprar 100 acciones con una cuenta de 100,000 dólares
5.7%
Apalancamiento Constante
Comprar un número de acciones equivalente al 3% del total de la cuenta.
5.6%
Riesgo Porcentual
Comprar acciones limitando el riesgo a un 1% de la cuenta
20.9%
Volatilidad Porcentual
Comprar acciones basándose en la volatilidad de cada acción
22.9%
Se puede ver fácilmente que el modelo base, la estrategia más simple y que es utilizada a veces por los inversores novatos, es comprar sólo un número arbitrario de acciones. Vemos una ventaja significativa en añadir posiciones a nuestras capacidades de inversión si tenemos en cuenta la mejora en los beneficios de que gozan estrategias fáciles de implementar como la cantidad fija, el apalancamiento constante, el riesgo porcentual y la volatilidad porcentual. Sea testigo de la mejora en el rendimiento de más del 20% anualizado en la tabla anterior a través únicamente de la optimización del tamaño de la posición, con todas las otras variables posibles fijas.
Incluso yendo más allá, algunos modelos de determinación del tamaño por volatilidad tienen la ventaja añadida de normalización frente a la volatilidad general del mercado. En los últimos años hemos visto los niveles extremos en el indicador VIX – un indicador popular de la volatilidad del mercado. El tamaño de la posición sin tener en cuenta la volatilidad general del mercado podría habernos puesto en situaciones de mayor riesgo – sin saberlo – durante los picos del VIX de octubre de 2008 y mayo de 2010.
Los beneficios de las técnicas para determinar la posición no son cuestionables. En un estudio realizado por investigadores de Universidad de Uppsala en Suecia, los individuos provistos de una breve introducción a la gestión monetaria, la determinación del tamaño de la posición y los sesgos psicológicos que los traders encuentran, operaron de forma más eficaz, aumentando en diez veces su capacidad para proteger su activos de pérdidas en comparación con un grupo de control no entrenado que operaba en los mismos instrumentos ficticios. Curiosamente, el aumento de la capacidad para proteger sus activos no supuso una mejora en su capacidad para aumentar la rentabilidad de su trading.
Pero la mayoría de los traders novatos necesitan tiempo para aprender como operar de forma rentable. El estudio de la Universidad de Uppsala estudio demostró la facilidad relativa de mejorar sus posibilidades de sobrevivir en el mercado – en comparación con la dificultad creciente de aprender a obtener beneficios de forma constante. Si usted es un recién llegado a los mercados, será una buena idea tener esto en cuenta y establecer sus prioridades en consecuencia.
Conclusión
En este artículo nos hemos centrado en algunos conceptos simples relacionadas con la gestión del riesgo. Los inversores y los traders deben considerar poner más énfasis en el aprendizaje y la aplicación de algunas de estas técnicas para mejorar sus posibilidades de supervivencia a largo plazo en los mercados actuales. Cuanto más tiempo sobrevivamos en los mercados, más experiencia absorberemos y más mejoraremos nuestras habilidades. La rentabilidad consistente con riesgos contenidos es lo que nos permite sobrevivir.
Aplicando la Regresión Lineal en el Análisis Técnico por Sylvain Vervoort
Sylvain Vervoort, vive actualmente en Bélgica. Es ingeniero electrónico retirado y analista técnico desde hace más de 30 años. Trader independiente, escritor, editor y educador en el área de análisis técnico. Ha escrito el libro Capturing Profit with Technical Analysis.
Sylvain / stocata.org
En este artículo, veremos cómo usar la regresión lineal, una herramienta estadística financiera, para predecir tendencias de precios. ¿Preparados?
La regresión es una técnica estadística utilizada en finanzas, inversiones y otros campos para evaluar la fuerza y la naturaleza de la relación entre una variable dependiente y una o más variables independientes.
La forma más común de regresión es la regresión lineal, también conocida como regresión simple o mínimos cuadrados ordinarios (MCO), que identifica la relación lineal entre dos variables.
¿Qué es una relación lineal?
Una relación lineal, también conocida como asociación lineal, es un término estadístico que describe una conexión en línea recta entre dos variables. Esta relación puede representarse gráficamente con una línea recta que vincula la variable con la constante, o matemáticamente, donde la variable independiente se multiplica por el coeficiente de pendiente y se suma a una constante para determinar la variable dependiente.
Fórmula para una relación lineal
Matemáticamente, una relación lineal es aquella que satisface la ecuación:
y = mx + b
donde:
m = pendiente
b = intersección con el eje y
En esta ecuación, “x” e “y” son dos variables relacionadas por los parámetros “m” y “b”.
Gráficamente, y = mx + b se traza en el plano x-y como una línea con pendiente “m” e intersección con el eje y “b”. La intersección con el eje y “b” es simplemente el valor de “y” cuando x=0. La pendiente “m” se calcula a partir de dos puntos individuales (x1, y1) y (x2, y2) como:
m = (y2 − y1) / (x2 − x1)
Los traders utilizan la regresión lineal para identificar tendencias y predecir precios futuros. Las herramientas clave incluyen líneas y canales de regresión lineal.
La regresión lineal es una herramienta valiosa en el análisis técnico para identificar tendencias y tomar decisiones de trading. En finanzas, la regresión lineal se utiliza para predecir resultados financieros basados en uno o más indicadores financieros. Identifica la línea que mejor se ajusta a un conjunto de puntos de datos, ilustrando la relación entre variables.
Una línea de regresión por mínimos cuadrados representa la relación entre dos valores numéricos diferentes. Este procedimiento ajusta la línea a los puntos de datos de manera que minimiza la suma de las distancias verticales al cuadrado entre la línea y los puntos. También se la conoce como línea de mejor ajuste o línea de tendencia.
Aquí, utilizaremos los niveles de precios (apertura, máximo, mínimo o cierre) en relación con las líneas de regresión lineal como líneas de soporte y resistencia para confirmar decisiones de trading.
Figura 1: Líneas de Regresión Lineal en una Tendencia Alcista (Barras Diarias) con Datos de CFD del Nasdaq (UsaTec)
El canal externo en color magenta representa un canal de volatilidad dentro del cual los precios se mueven hacia arriba y hacia abajo. La línea de regresión lineal verde se calcula en función de los precios de cierre, mientras que la línea de regresión lineal roja se deriva de los precios máximos. Un cruce del precio de cierre por encima de la línea verde actúa como una señal de compra temprana. Un cruce del precio de cierre por encima de la línea roja es una señal para abrir una posición larga. Mientras el precio de cierre se mantenga por encima de la línea verde, se puede mantener la posición larga.
Figura 2: Líneas de Regresión Lineal en una Tendencia Bajista (Barras Diarias) con Datos de CFD del Nasdaq (UsaTec)
El canal magenta exterior representa un canal de volatilidad dentro del cual los precios se mueven hacia arriba y hacia abajo. La línea verde de regresión lineal se calcula en función de los precios de cierre, mientras que la línea roja de regresión lineal se deriva de los precios máximos. Un cruce del precio de cierre por debajo de la línea roja sirve como la primera señal de venta. Un cruce del precio de cierre por debajo de la línea verde es una señal para abrir una posición corta. Mientras el precio de cierre permanezca por debajo de la línea roja, puedes mantener tu posición corta.
Las líneas negras punteadas verticales en las Figuras 1 y 2 son separadores de meses.
Al final de este artículo, encontrarás el código fuente de MetaTrader 4 (SVE_Regression.mq4) para el indicador SVE_Regression. Simplemente compila el código fuente en el editor de MT4 para generar un archivo ejecutable SVE_Regression.ex4.
Ahora puedes crear dos indicadores de regresión (rojo y verde) en la misma ventana de gráficos, como se muestra en las Figuras 1 y 2.
Los valores de entrada para la línea de regresión lineal verde en el indicador SVE_Regression son los siguientes:
•Periodo de regresión: El número de barras utilizadas para el cálculo (13).
•Corrección de exceso: El factor de desplazamiento y la velocidad de cambio (1.7).
•Tipo de precio: El precio utilizado para el cálculo de la regresión. Las opciones incluyen cierre, apertura, máximo o mínimo. Otros tipos de precios, como típico, mediano y ponderado, se ajustarán por defecto al precio de cierre.
•Media de suavizado: Puedes aplicar una media de suavizado adicional a la línea de regresión. Usar el valor “0” no añade suavizado extra. El tipo de media de suavizado puede ser Simple, Exponencial, Suavizada o Lineal Ponderada.
Parámetros de Entrada de la Regresión (Línea Roja):
La única diferencia aquí es el tipo de precio. Para la línea de regresión lineal roja, se utiliza el precio máximo (High).
Figura 3: Líneas de Regresión Lineal Bien Definidas en el Gráfico Diario del UsaTec
Cuando el precio de cierre cae por debajo de la línea de regresión verde, es momento de abrir una posición corta. Mientras el precio se mantenga por debajo de la línea de regresión roja, deberías mantener tu posición corta.
Cuando el precio de cierre sube por encima de la línea de regresión roja, es momento de abrir una posición larga. Mientras el precio se mantenga por encima de la línea de regresión verde, deberías mantener tu posición larga.
Evitando Errores Comunes en el Trading
Errores que debes evitar como trader:
Event
Mistake
No se ha establecido un límite máximo automático de pérdidas diarias.
Si las órdenes se ejecutan de manera continua por cualquier motivo, asegúrese de tener un límite máximo de pérdidas diarias establecido. Una vez que se alcance este límite, el asesor experto detendrá toda la operativa.
Evite operar dentro de rangos de negociación pequeños.
Operar dentro de un rango de negociación pequeño es poco probable que sea rentable. Aunque se intente con marcos de tiempo más pequeños, seguirá siendo difícil obtener ganancias.
El precio se encuentra en el medio de un canal de volatilidad.
Mantente fuera del mercado durante rangos de negociación estrechos, ya que el resultado suele ser incierto.
El stop loss está configurado demasiado justo.
El uso de un stop loss muy pequeño genera numerosas señales de compra/venta. ¡Detén el auto-trading de inmediato! Un stop loss adecuado debe proporcionar suficiente margen para mantener la operación activa.
Una nueva posición comienza a moverse en la dirección equivocada después de abrirse.
No cerrar o revertir una operación después de una señal de reversión, o abrir una posición adicional en la misma dirección para intentar una recuperación rápida, suele empeorar la situación.
¿Buscando cambios de tendencia?
Evita operar en cambios de tendencia. En su lugar, concéntrate en operar continuaciones de tendencia después de una corrección a corto plazo, cuando el precio retoma su tendencia anterior.
¿Operar cambios de tendencia?
Opera reversiones de tendencia solo cuando se haya alcanzado un objetivo sólido, preferiblemente después de completar un conteo de ondas de Elliott a corto plazo.
Scalping con ordenadores de alta frecuencia.
Si hay mucha actividad pero solo pequeños movimientos de precio durante un período de tiempo, NO operes.
Volumen de negociación no ajustado adecuadamente.
El tamaño básico de tu lote está ajustado para una volatilidad media normal. Disminuye el tamaño del lote durante períodos de alta volatilidad y aumenta el valor del stop loss, o simplemente mantente fuera del mercado.
Operar manual y automáticamente al mismo tiempo.
Evita operar manual y automáticamente al mismo tiempo en el mismo gráfico. El auto-trading podría cerrar todas las operaciones abiertas, interfiriendo potencialmente con tus operaciones manuales.
A continuación, se presenta el código fuente de SVE_Regression. ¡Muchos éxitos!
¿Cómo hacer trading usando los diferentes paradigmas? por Greg Placsintar
Trader principal y CEO de GP Asset Management LLC, en Chicago USA, empresa que cuenta con varios programas CTA. Es Licenciado en BBA y tiene la licencia de FINRA Series 3. Gestor de la empresa GPAM de más de 8 años gestionando cuentas de Friends and Family desde el año 2009. Básicamente su estrategia se basa en realizar spreads con futuros en los mercados de materias primas. Además es asesor del Fondo de Inversión en España “Esfera Seasonal Quant Multistrategy”.
Figura 1. Artículo “La cola mueve al perro en el mercado de opciones”.
Casi dos años después, nadie duda de la cola del perro y con ello se han disparado las plataformas y servicios de información en tiempo real para seguir este fenómeno. Es el llamado gamma exposure o GeX dónde las posiciones de los market makers o dealers juegan un papel fundamental.
El mayor problema que hemos observado durante este tiempo es la interpretación de los datos. En muchos de estos servicios de información encontramos incongruencias con respecto a lo que observamos en el mercado y con respecto a nuestra propia experiencia.
Nuestra intuición y algunas comprobaciones, nos dice que para procesar tales datos utilizan formas de cálculo desfasadas y estimaciones muy a la ligera.
Es por todo ello, que hasta hoy, el único servicio que nos da fiabilidad es el de Jason y su mujer Jill. Nos referimos a https://vol.land/. El trabajo que están haciendo ambos es magnífico.
Este artículo que vas a leer, no sería posible sin ellos. Toda la información y análisis viene de su web, sus informes, su guía y su servicio de datos.
¿Quiénes son los dealers?
Cuando se recibe una orden de compra de opciones, se incentiva económicamente a un intermediario, denominado «agente de opciones», «creador de mercado de opciones» o «mayorista de opciones», para que acepte la orden. Estas entidades, ya sean particulares o empresas, proporcionan una liquidez esencial para el correcto funcionamiento de los mercados.
Estos dealers no asumen riesgo, por lo que tan pronto dan liquidez, cubren la posición para estar neteados. Su beneficio viene de los spreads u horquillas de precios y de la volatilidad.
Hoy en día sólo existen unas pocas empresas dedicadas al market making y están encabezadas por Citadel, que gestiona una gran parte de las órdenes de opciones que se mueven actualmente. Es un negocio donde todo funciona a través de algoritmos y ordenadores. El Chicago Board of Options Exchange calcula que entre el 85% y el 90% de todas las órdenes de opciones son aceptadas por intermediarios de opciones (dealers).
¿Cómo funcionan los dealers?
Los dealers tienen 4 formas principales de reducir su riesgo. La primera opción, la preferida, es encontrar un cliente al otro lado de la operación dispuesto a aceptar la contraparte. De este modo, el dealer obtiene unos ingresos garantizados sin riesgo. La segunda opción es cubrirse con otras opciones que reduzcan los riesgos generales de la cartera. La tercera opción es cubrirse con la acción subyacente a través de la cobertura delta. Y por último, la cuarta opción es cubrirse con productos correlacionados, por ejemplo, cubrir las opciones SPX con una cesta de valores que imite el índice, o cubrir la volatilidad implícita del SPX con futuros o swaps / VX.
¿Qué parte de los movimientos del mercado corresponde a la liquidez de las opciones?
Como demuestran numerosos trabajos académicos, la liquidez de las opciones y la cobertura de gamma representan aproximadamente un tercio de las operaciones subyacentes en renta variable. Se estima que es la mayor fuente de flujo de renta variable en el mercado actual y puede aproximarse mediante el valor teórico de las opciones negociadas frente al valor teórico de las acciones negociadas.
Las griegas y los dealers
Las griegas son medidas de las tres variables principales de las opciones. Estas son: el precio del subyacente, la volatilidad implícita y el tiempo. Veamos una sucinta definición de cada una de estas griegas.
Delta muestra cuánto beneficio puede esperar con un aumento de 1 $ en el precio de la acción subyacente. Esta griega también se interpreta como el porcentaje de probabilidades de que la opción termine «in the money”.
Delta representa cuántas acciones del subyacente necesitan los intermediarios para cubrir totalmente su posición en un momento dado. Se supone que la delta del corredor se cubre inmediatamente (o al menos antes del final del día). Esto se debe a que es el riesgo inmediato que asumen los dealers cuando aceptan una posición de opciones.
Gamma es la sensibilidad de delta a los movimientos del precio subyacente.
El posicionamiento gamma de los dealers está inversamente correlacionado con las desviaciones estándar de la volatilidad realizada. En otras palabras, a medida que disminuye la exposición gamma de los dealers, aumenta la volatilidad.
Es útil conocer estos datos strike por strike para saber cómo actuará el mercado cuando se acerque a cada strike. Cuanto mayor sea la magnitud de gamma en cada strike, más puede actuar ese strike como acelerador o soporte/resistencia del mercado subyacente. Una barra gamma positiva grande actuaría como soporte o resistencia, mientras que las barras gamma negativas grandes actuarían como acelerador.
De ahí la importancia que ha cobrado el gamma exposure a raíz del incremento del volumen negociado de opciones.
Delta-Adjusted Gamma (DAG) nos ayuda a ver en una sola vista si los operadores tendrían que comprar o vender fuertemente el subyacente en esos strikes debido a la gamma.
Esto se debe a que la gamma en sí no da pistas sobre en qué dirección puede producirse ese movimiento fuerte. Una barra verde de DAG representa la compra del dealer, mientras que DAG rojo representa la venta del dealer.
Vanna es la sensibilidad de los deltas a las variaciones de la volatilidad implícita. También puede interpretarse como cambios en la vega, en función de los movimientos del subyacente.
Para ser más precisos, vanna mide el cambio en los deltas por cada cambio de 1 punto en la volatilidad implícita anualizada de esa opción concreta (volatilidad de precio fijo).
La posición de vanna de los dealers está inversamente correlacionada con la tendencia del mercado. En otras palabras, si el vanna nocional total de los dealers es positivo, la tendencia del mercado será negativa siempre que la volatilidad implícita aumente, y viceversa. A nivel individual, el vanna positivo actuará como un imán, mientras que el vanna negativo actuará como un repelente, suponiendo que la volatilidad implícita esté actuando de acuerdo con su correlación spot-vol.
En SPX, estimamos* que el 85% de la vanna se cubre mediante futuros /VX. En renta variable individual, la vanna puede cubrirse mediante swaps, pero es más frecuente que se cubra con otras opciones debido a la falta de liquidez de los swaps de renta variable. (*Fuente: Volland)
Charm es la sensibilidad de los deltas al paso de un día en el tiempo.
El posicionamiento acumulativo del dealer charm ayudará a determinar el sesgo diario de los mercados. El tiempo hasta el vencimiento es siempre decreciente, y la parte exponencial del mismo se tiene en cuenta en la medición real. Debido al valor cambiante de cada día a medida que nos acercamos al vencimiento, el charm es el indicador más volátil.
Al igual que vanna, la exposición a charm es positiva o negativa en función de su posición respecto al precio actual. Charm coopera con vanna cuando la volatilidad implícita es decreciente. Nunca coopera con vanna cuando la volatilidad implícita aumenta. Tanto vanna como charm calculan el efecto que la prima de la opción tiene sobre los deltas.
Vega mide cuánto beneficio se obtiene en la posición de opciones en función de un aumento de un punto en la volatilidad implícita anualizada.
El riesgo vega de los dealers no se cubre necesariamente de forma inmediata, ya que los market makers aceptan más el riesgo vega que el delta. Hasta cierto punto, se supone que el riesgo vega genera beneficios a través de la reversión a la media, pero también puede ser el primer indicio de tensiones entre operadores. Suponemos* que el 85% del vega está cubierto, pero el vega puede ser una fuente de tensión de liquidez para los operadores y puede causar «eventos de volatilidad». (*Fuente: Volland)
Theta mide cuánto beneficio se obtiene en la posición de opciones en función del paso de un solo día.
Dealer theta representa cuánto ganan o pierden los dealers debido al paso del tiempo. Sin embargo, dado que el tiempo es una constante, los operadores pueden cubrirlo mediante métodos similares a los que utilizan para la vega, con futuros /VX y swaps. De hecho, si los operadores están muy largos en theta, los futuros /VX tenderán a tener una prima más alta que el VIX (el activo subyacente de los futuros /VX).
Opciones 0dte y Paradigmas GEX según Volland
Hay un principio de opciones 0DTE que establece que los dealers tienden a negociar opciones para convertirse en neutrales al riesgo en conjunto de vanna y charm. En diferentes momentos y con condiciones específicas, el comportamiento del cliente puede caer en uno de cuatro paradigmas:
Paradigma de Bank of America (BofA): En un documento de BofA, afirmaron su creencia de que los clientes están largos en opciones de compra y venta de 0DTE.
Paradigma Sidial: En un artículo de Kris Sidial, afirmaba su creencia de que los clientes están cortos de opciones de compra y venta en 0DTE.
Paradigma GEX: Escrito por primera vez en un artículo de SqueezeMetrics, este paradigma de «exposición gamma» se da cuando los operadores están cortos en puts y largos en calls.
Paradigma Anti-GEX: Lo contrario de GEX, este paradigma es cuando los operadores están largos en puts y cortos en calls.
Los 4 principios básicos de 0dte
Estos son los principios básicos y los supuestos que han demostrado ser ciertos con nuestras* propias observaciones y conversaciones con los gestores de la movilidad. (*Fuente: Volland)
Principio nº 1:
Los distribuidores deben estar totalmente cubiertos al final del día, incluso en 0DTE.
Antiguamente, los distribuidores tenían que cubrir todas sus órdenes de primer y segundo orden de griegas dentro de un rango.
Además, hay que tener en cuenta que aún no sabemos con certeza la posición del corredor en el subyacente.
Los dealers almacenan su riesgo intradía hasta las 2 o 3 de la tarde.
Hay tanto volumen (sobre todo en opciones 0DTE) que los dealers no completan su tarea de cobertura hasta el final del día. Esto también lo ha observado el departamento de datos de la CBOE. Esta situación crea oportunidades, pero también el hecho de que estos strikes puedan no actuar tan fuerte como parece hasta que no estemos cerca del final del día. Nos referimos a este marco temporal como «dealer o’clock». La razón de esto es que si los distribuidores se cubren dinámicamente con todo el volumen de 0DTE que entra, serán castigados por el mercado rápidamente y perderán dinero en posiciones.
Los dealers pueden cubrir su exposición antes si hay una fuerte volatilidad.
Si el mercado se sale de los límites, los dealers se cubrirán antes de la hora en punto. Nosotros consideraríamos «fuera de los límites» dos desviaciones típicas del precio de apertura del straddle.
A los dealers les gustan los movimientos fuertes, porque así pueden cubrirse sistemáticamente en una dirección sin temor a perder posiciones.
Antes de las 14:00, hora del este(USA), delta y gamma tienen el mayor efecto sobre 0DTE, al mismo tiempo que tienen un impacto mínimo en la previsión de hacia dónde se dirigirá el precio. Después, charm y vanna tienen un efecto mayor.
Principio nº 2:
Los dealers negociarán opciones para ser neutrales al riesgo en vanna agregada y charm.
Vanna y charm son dos caras de la misma moneda, que es la prima de la opción. La prima de la opción está formada por dos componentes: el tiempo y la volatilidad implícita. Ambos son difíciles de cubrir cuando se mueven rápidamente, y ambos se mueven rápidamente en 0DTE.
Los dealers cubren los deltas, no los PnL.
El PnL sigue la cobertura delta. Por lo tanto, vega y theta no son las griegas en las que hay que centrarse, sino vanna y charm. Los dealers tienen que informar de su posicionamiento vega y theta agregado; sin embargo, tienden a cubrirse mediante futuros VX y otras opciones. En el marco temporal 0DTE tienden a cubrirse utilizando otras opciones para tener una cobertura dinámica en prima.
Principio nº 3:
La prima es 0 cuando las opciones vencen.
En 0DTE es más sencillo porque la volatilidad implícita y la prima de tiempo son 0. Por lo tanto, se conoce exactamente la dirección de la volatilidad implícita y el impacto en los requisitos de cobertura subyacentes.
Charm y Vanna tendrán que cubrirse en la misma dirección a medida que la volatilidad implícita se acerque a 0.
Vanna suele ser inferior a charm en la cobertura nocional necesaria, pero como la prima bajará a 0 independientemente de lo que haga el precio subyacente, charm y vanna requerirán cobertura en la misma dirección. Por este motivo, nos centramos en charm, pero si nos centramos en vanna podemos obtener un análisis similar.
El equilibrio Charm/Vanna permite reducir la necesidad de una cobertura fuerte al final del día.
Dado que la prima tiende a 0, pase lo que pase en el 0DTE, los flujos podrían ser muy fuertes hacia el final del día.
El impacto gamma está inversamente correlacionado con la volatilidad implícita restante en el plano volatilidad 0DTE.
En todos los frentes, el impacto gamma está inversamente correlacionado con los niveles de volatilidad implícita. La volatilidad implícita reduce bastante el impacto de gamma. Hacia el final de un día aburrido en el que la volatilidad implícita se evapora antes de lo normal, gamma puede tener un impacto importante. La naturaleza de la gamma requiere de una fuerza externa para que cualquier tipo de análisis sobre ella sea eficaz, y a veces esa fuerza es el impacto de la vanna/charm, ya que la volatilidad implícita tiende a 0 de todos modos.
Principio nº 4:
Las opciones 0DTE son griegas baratas.
Aunque una opción ATM 0DTE tiene una gamma más alta que una opción ATM 20DTE, su esfera de influencia es mucho menor. Por lo tanto, a medida que el precio se mueve, la gamma de la opción 0DTE pesa menos. Esto es importante porque el posicionamiento inicial de la opción tendrá menos efecto cuanto más se aleje el precio de él.
Los 4 Paradigmas GEX por Volland
#1. El paradigma de Bank of America: Los clientes compran opciones de compra y venta.
JP Morgan y Bank of America afirmaron que 0DTE son principalmente clientes largos de opciones de compra y venta. Ambos llegaron a conclusiones diferentes, con JP Morgan afirmando que esto puede crear una gran liquidación en el mercado del 5%, mientras que Bank of America dijo que están suprimiendo la volatilidad. La respuesta se hallará en algún punto intermedio.
Figura 2. Paradigma BOA (Bank Of America https://vol.land/)
En la Figura 2 puede ver cómo es el gráfico de charm en un paradigma BofA (Fuente: Volland). Utilizando el Principio 3 anterior, el deseo de los dealers es ser charm/vanna neutral. La zona ideal para ello es entre 4145-4150, que es donde está el precio cuando se tomó esa captura de pantalla. Sin embargo, si una parte externa (o una cobertura de orden superior de un trader) opera fuertemente en una dirección u otra, las barras de encanto cambiarán su signo y el precio puede comenzar a coger tendencia.
Esto se debe a que los dealers estarán cubriendo flujos charm/vanna más fuertes a medida que las operaciones se vuelven más unilaterales. Dado que aún se trata de «griegas baratas» en la medida en que estas tendencias son limitadas, no esperaríamos un movimiento del 5% 0DTE.
Sin embargo, este paradigma no suprime la volatilidad. Es el más difícil de negociar porque está más sujeto a fuerzas externas que cualquier otro paradigma.
2. El paradigma Sidial– Los clientes venden opciones de compra y venta.
El libro blanco de Kris Sidial, de Ambrus Funds, afirma que los clientes están vendiendo principalmente puts y calls. El resultado es que los intermediarios están largos en opciones de compra y venta. Sidial sostiene que esto creará volatilidad, porque las operaciones gamma cortas son intrínsecamente arriesgadas por naturaleza y los clientes asumirán demandas de margen como resultado de movimientos fuertes.
Figura 3. Paradigma Sidial https://vol.land/
En el gráfico de Volland observamos el posicionamiento de los dealers solamente. Por ello, este paradigma tendría el efecto contrario al paradigma BofA. Hay un punto de equilibrio en medio del paradigma que es el que desean los dealers.
A medida que el precio sube o baja, las barras de charm y de vanna se voltearán para invertir la acción del precio y crear latigazos. Como resultado, este paradigma significa volver al punto de equilibrio.
En el gráfico vemos que, 4205-4210 es aproximadamente el punto de equilibrio correcto en el que cerrarán los mercados.
#3. El paradigma GEX: los clientes compran opciones de venta y venden opciones de compra.
Se llama así por el artículo de SqueezeMetrics en el que se introdujo el concepto de exposición de los dealers. No fue pensado como un documento 0DTE, pero algunas otras cuentas de Twitter sostuvieron que este es el uso principal de las opciones 0DTE, ya que a veces lo es.
Se trata de una formación alcista, con un fuerte charm negativo a ambos lados del precio. Recordando el concepto de que la vanna y el charm cambian de signo al cruzar el precio y que los dealers buscan el equilibrio, este paradigma sugiere que el precio aumentará hasta que suficientes barras negativas por encima del precio se vuelvan positivas y hagan que el charm agregado sea neutral.
Figura 4. Paradigma GEX https://vol.land/
En el gráfico anterior, 4150-4160 tendrían que volverse positivos y las barras rojas por debajo de 4125 tendrían que desvanecerse (Principio 4). Como resultado, a simple vista, 4160 es un objetivo. Sin embargo, si el mercado gira y se vende, las barras rojas por debajo se volverían verdes, y los dealers ayudarían a la venta, siempre y cuando el charm agregado se vuelva positivo. Esto es a lo que nos referimos como la «línea en la arena», donde los dealers comienzan a ayudar a las ventas en lugar de trabajar para revertirlas. En el gráfico anterior, la «línea en la arena» sería 4120-4125. Por debajo de ahí, los operadores venderán el subyacente en lugar de comprarlo.
#4. El paradigma Anti-GEX – Los clientes venden puts y compran calls.
Esto es lo contrario del paradigma GEX. Esencialmente, es lo opuesto a todo lo dicho para el paradigma GEX. La tendencia es bajista pero tiene un punto de equilibrio en el fondo. Habría una línea alcista en la arena por encima del precio actual que, en caso de cruzarse, cambiaría el charm agregado y el vanna a alcista, pero la tendencia sería bajista en este paradigma.
Figura 5. Paradigma Anti- GEX https://vol.land/
En el gráfico anterior de Volland, el precio está en 4225 con una fuerte perspectiva bajista. Eso significa que este charm de cobertura crearía una tendencia bajista hasta aproximadamente 4200 donde el charm en 4250 y alrededores se reduce y el charm positivo en 4210 cambia a negativo por lo que es mucho menos bajista y la creación de un equilibrio.
Cómo operar con cada paradigma
Utilizando los principios anteriores y estas guías de paradigmas, se da una idea de cómo utilizar estas griegas para operar independientemente de la herramienta que se utilice.
Paradigma
Futuros/Acciones
Opciones
BofA
Sesgo Volátil. Sigue el impulso.
Comprar straddles o gamma largo. Riesgo bajo.
Sidial
Sesgo neutral. Desaparecen los grandes movimientos.
Vende cóndores de hierro o moscas de hierro.
GEX
Sesgo alcista. Comprar hasta alcanzar el objetivo. Stop cuando se supere la línea bajista en la arena.
Gamma corta alcista; gamma larga si el objetivo es mayor que el precio del straddle.
Anti-GEX
Sesgo bajista. Vender hasta alcanzar el objetivo. Parar cuando se supere la línea alcista en la arena.
Gamma corta bajista; gamma larga si el objetivo es mayor que el precio del straddle.
Fuente: Volland.
Los paradigmas pueden cambiar, pero normalmente una vez formados alrededor de las 11:30 a.m. suele mantenerse ese paradigma para el resto del día. De todas formas, no tomar estas orientaciones al pie de la letra.
Nuevos tiempos, nuevos enfoques
La nueva realidad del mercado es que dicta el mercado de opciones y los market makers. No es el santo grial, pero tampoco se puede ignorar. Es un panorama tan complejo como sencillo, un reflejo de la incertidumbre y atractivo de los mercados.
Para ganar en los mercados, buscamos certezas y ventajas estadísticas. De momento estos escenarios nos están dando oportunidades. Eso no significa que debamos relajarnos y dejar de investigar porque los mercados son cambiantes y debemos de adaptarnos constantemente a ellos.
Este artículo lo hemos escrito desde nuestra experiencia operando estrategias de opciones apoyándonos en datos de GEX que proporciona Volland, para nosotros es el servicio más fidedigno en este tipo de información. Si quieres un código descuento, puedes escribirnos a admin@spreadgreg.com
En el grupo de trading avanzado de opciones Delta de SpreadGreg siempre buscamos la mejor viabilidad de los datos y estamos en constante investigación de nuevas tendencias de operativa.
IA y trading: lo que puede y lo que no puede hacer por Peter Davies
Peter Davies es director ejecutivo de Jigsaw Trading. Es trader profesional de order flow en futuros del S&P 500.
Peter Davies / Jigsaw Trading
Primero fueron “ellos”, después llegaron los HFT (High Frequency Traders) y ahora le toca el turno a la Inteligencia Artificial. Es simplemente el capítulo más reciente de una larga historia de avances tecnológicos que, según los más pesimistas, amenazan con destruir tu capacidad para operar; o que, según los más optimistas, prometen convertir 100 dólares en una fortuna con un simple complemento milagroso.
El objetivo principal de este artículo es ayudarte a comprender qué es realmente la IA y evitar algunas trampas habituales, como culparla de tus pérdidas o comprar productos que afirman ser “IA” sin serlo realmente.
Muchas plataformas permiten escribir código para automatizar estrategias de trading. Tú defines las reglas. La plataforma las ejecuta. Puedes realizar backtests y modificar parámetros, como utilizar una media móvil de 50 periodos frente a una de 200. Tú aportas las reglas y la plataforma se limita a ejecutarlas.
Eso no es Inteligencia Artificial. La tecnología utilizada no desarrolla IA por sí sola, aunque podría conectarse a una mediante algún complemento externo.
¿Cuál es la diferencia?
La IA se diferencia principalmente porque realiza algo llamado inferencia, una forma elegante de decir que es capaz de descubrir cosas por sí misma.
Las tres generaciones de IA aplicadas al trading
La más antigua: IA simbólica
Lo que le proporcionarías:
“Si la media móvil de 50 días cruza por encima de la de 200 días, es alcista”.
“Si el volumen está un 10% por encima de la media, confirma la tendencia”.
“Si el mercado cae un 1% hoy, no compres”.
Lo que deduciría:
“La media de 50 ha cruzado por encima de la de 200 (alcista), el volumen está un 10% por encima de la media (tendencia confirmada), pero el mercado cae un 1%, por lo que es mejor esperar”.
En otras palabras, razona paso a paso utilizando la lógica que tú mismo le proporcionas.
Después llegó el Machine Learning
Y ni mucho menos está obsoleto.
Lo que le proporcionarías:
Datos de precios.
Volúmenes.
Resultados históricos.
Un objetivo, por ejemplo: “maximizar beneficios en acciones tecnológicas”.
Lo que descubriría:
“Una caída del 1% acompañada de un aumento del volumen del 20% suele generar una señal de compra con un 70% de acierto”.
En este caso busca patrones dentro de los datos que le has proporcionado y los relaciona con el resultado deseado.
La generación más reciente: Deep Learning
Lo que le proporcionarías:
Prácticamente todo:
Precios.
Volumen.
Noticias.
Tuits.
Publicaciones de Facebook.
Comentarios de Reddit.
Audio de noticias.
Actualizaciones de páginas web.
Y también un objetivo:
“Predecir el movimiento del S&P 500 dentro de 30 minutos”.
Lo que podría descubrir:
Patrones aparentemente extraños como:
“Una oleada de tuits sobre subidas de tipos a las 10 de la mañana, combinada con un aumento del volumen en opciones, suele anticipar una caída del 0,5% en el S&P 500”.
Su especialidad consiste en encontrar relaciones ocultas dentro del caos, sin necesidad de que nadie las programe explícitamente.
¿No acabarán todas las IA descubriendo lo mismo?
La respuesta corta es no.
Los resultados dependen de:
Los datos utilizados para entrenarlas.
Los objetivos definidos.
La arquitectura empleada.
Por ejemplo, si pides a distintas IA que generen la imagen de un gato con sombrero, cada una producirá una versión diferente. Lo mismo ocurre en trading.
Cuantos más datos se utilizan, más costoso resulta el proceso.
Eso significa que existe espacio para desarrollar sistemas propios basados en IA.
También implica que existirán muchas inteligencias artificiales operando de maneras diferentes, algo que resulta saludable para los mercados. De hecho, es una situación más favorable que la vivida con los HFT, donde numerosas firmas perseguían exactamente la misma oportunidad, generando lo que muchos consideran una especie de “impuesto HFT” sobre los mercados.
¿Dónde encajan ChatGPT y Grok?
La respuesta es: sí, pueden utilizarse para trading, pero con limitaciones.
Tanto ChatGPT como Grok pertenecen a la categoría de los LLM (Large Language Models), un tipo de IA basada en Deep Learning entrenada principalmente para comprender y generar lenguaje.
Pueden:
Resumir información.
Investigar ideas.
Explicar estrategias.
Generar análisis basados en información pública.
Pero no rendirán al nivel de una IA diseñada específicamente para trading.
La mejor forma de entenderlo es mediante una comparación con el ajedrez.
¿Puede un LLM aprender ajedrez?
Sí y no.
Puede:
Aprender las reglas.
Comprender estrategias básicas.
Analizar posiciones.
Realizar movimientos razonables.
Pero sería extremadamente ineficiente frente a un motor especializado porque:
Debe convertir posiciones del tablero en texto y viceversa.
No está optimizado para la lógica específica del ajedrez.
No utiliza algoritmos de búsqueda como minimax.
Un sistema como AlphaZero, diseñado específicamente para jugar, destruiría a un LLM porque fue creado para esa tarea concreta.
Los LLM son excelentes interfaces de propósito general para investigación y síntesis de información, pero para tareas predictivas basadas en datos numéricos existen modelos mucho más adecuados.
Conclusión
La IA no va a acabar con el trading.
La tecnología lleva utilizándose en los mercados desde los años 80 de una forma u otra. La diferencia es que ahora la llamamos Inteligencia Artificial.
Y gracias a entender mejor cómo funciona, la próxima vez que alguien intente venderte un complemento de IA por 100 dólares podrás hacer algunas preguntas incómodas:
¿Utiliza Machine Learning o Deep Learning?
¿Con qué datos fue entrenado?
¿Qué tipo de inferencias realiza?
¿Cuál era el objetivo del entrenamiento?
¿Qué framework de IA utiliza?
Ninguna de esas preguntas revela secretos propietarios y cualquier vendedor serio debería poder responderlas.
Si este tema despierta interés, quizá profundicemos en futuros artículos sobre los costes y los métodos para aplicar Machine Learning y Deep Learning al trading.
La IA no es magia. Es simplemente otra herramienta más.
Volumen: un potente indicador técnico por Jon Wolfenbarger
Jon Wolfenbarger, CFA es fundador y CEO de BullAndBearProfits.com, un sitio web dedicado a ayudar a los inversores a generar rendimientos tanto en mercados alcistas como en bajistas. Jon ha sido analista de valores en Allianz Global Investors durante más de 22 años, además de banquero de inversión en JP Morgan y Merrill Lynch. Es MBA por la Universidad de Duke y BBA por la Universidad de Texas en Austin.
Jon Wolfenbarger
En el análisis «técnico» (chartista), el volumen es el número de acciones negociadas en un valor o índice determinado. Si bien el precio, y varios indicadores técnicos basados en el precio, son primordiales en el análisis técnico, el volumen también puede proporcionar señales útiles cuando se usa en el contexto adecuado.
En el día a día, suele ser una señal alcista cuando el volumen aumenta cuando los precios suben y el volumen cae cuando los precios bajan. Esa es una señal de que los alcistas tienen el control y que hay una compra alcista real. Por el contrario, suele ser una señal bajista cuando el volumen cae mientras los precios suben y el volumen sube cuando los precios bajan. Esa es una señal de que los bajistas tienen el control y que hay una venta bajista real.
Los spikes con alto volumen suelen indicar cambios de tendencia
Quizás las señales más útiles que proporciona el volumen son cuando hay spikes o picos altos en el volumen, muy por encima de los niveles normales recientes. Suelen ser picos de volumen culminantes que normalmente indican que se avecina un cambio de tendencia. Los picos con un volumen elevado son particularmente útiles durante los mercados bajistas para identificar los próximos repuntes del mercado bajista.
La Figura 1 muestra los precios y el volumen semanales del S&P 500 durante el mercado bajista después del pinchazo de la burbuja tecnológica de principios de la década del 2000. Colocamos flechas en las semanas con picos de volumen importantes. La primera flecha muestra un pico de gran volumen que se produjo alrededor de un mínimo importante en septiembre de 2001, después del ataque terrorista del 11 de septiembre. Las siguientes tres flechas muestran picos con alto volumen alrededor del comienzo de los repuntes del mercado bajista. La flecha final muestra un aumento de volumen alto en precios más altos que ayudaron a confirmar que estaba comenzando un nuevo mercado alcista en ese momento.
Figura 1. Principios de la década del 2000.
La Figura 2 muestra los precios y el volumen semanales del S&P 500 durante el mercado bajista de la Gran Recesión de 2008-2009. La primera flecha muestra un pico de gran volumen en septiembre de 2008 que precedió a la mayor caída de ese mercado bajista. La segunda flecha en octubre de 2008 muestra un pico que señaló una conclusión culminante de ese declive. Las siguientes dos flechas muestran picos de alto volumen en fuertes ventas en febrero/marzo de 2009 que señalaron el final de ese mercado bajista. Las siguientes cuatro flechas muestran un volumen generalmente más alto debido al aumento de los precios, lo que ayudó a confirmar que estaba comenzando un nuevo mercado alcista.
Figura 2. 2008-2009.
La Figura 3 muestra los precios y el volumen semanales del S&P 500 durante los últimos 18 meses. Las dos primeras flechas muestran dos picos de gran volumen a finales de 2021 debido a precios más bajos que ayudaron a señalar que la tendencia alcista se estaba volviendo bajista. Las siguientes seis flechas muestran picos de alto volumen alrededor del final de las ventas masivas que precedieron a los repuntes del mercado bajista. El pico de volumen más alto se produjo en el mínimo justo antes del gran repunte del mercado bajista, desde mediados de junio hasta mediados de agosto, cuando los precios aumentaron un 19 %. El menor volumen que normalmente se producía en los repuntes ayudó a confirmar que solo se trataba de repuntes del mercado bajista a corto plazo y no del comienzo de un nuevo mercado alcista.
Figura 3. Año 2022.
Implicación para los inversores
Además de varios indicadores técnicos basados en el precio de un valor o índice determinado, el volumen también es un indicador útil que deben seguir los traders. Es particularmente útil en un mercado bajista, como en el que nos encontramos ahora.
Si hay un aumento importante en el volumen de ventas intensas, particularmente semanalmente, eso puede indicar que se avecina un repunte del mercado bajista. Si el volumen cae en el repunte, eso suele ser una buena señal de que no es el comienzo de un nuevo mercado alcista y es probable que uno pueda beneficiarse “vendiendo» ese repunte. En algún momento, probablemente habrá una venta significativa en un gran volumen, seguida de un repunte de gran volumen. Es probable que sea una buena señal de que está comenzando un nuevo mercado alcista y los inversores y traders puedan aprovecharlo.
Las acciones de momentum están viviendo un gran momento este año por Ben Carlson
Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL
Dependiendo de cómo se defina, el factor momentum en Estados Unidos acumula una subida aproximada de entre el 30% y el 40% en lo que va de año.
Comprar acciones que ya venían subiendo ha funcionado extraordinariamente bien durante 2026.
Nuestro equipo de análisis elaboró un gráfico con el comportamiento de los distintos factores —momentum, baja volatilidad, value, calidad, rentabilidad para el accionista y crecimiento— tanto en acciones estadounidenses como internacionales hasta finales de junio.
El momentum estadounidense está superando ampliamente al resto de factores este año. También está funcionando bien en las acciones internacionales.
Resulta interesante que las acciones extranjeras están superando a las estadounidenses en todos los factores salvo en momentum.
El momentum como factor es bastante sencillo, aunque puede resultar difícil de asimilar. ¿Se trata simplemente de comprar las acciones que están subiendo y mantenerlas hasta que dejen de hacerlo?
En ocasiones, esta estrategia funciona de forma excelente por distintos motivos relacionados con el comportamiento de los inversores.
Pero ninguna estrategia funciona todo el tiempo.
Basta con observar las rentabilidades de esos mismos factores durante 2025.
Los resultados de 2026 no se parecen en absoluto a los de 2025.
El año pasado, las acciones internacionales con alta rentabilidad para el accionista, las de tipo value y las de baja volatilidad registraron un comportamiento extraordinario.
En Estados Unidos, las acciones de crecimiento superaron a las de momentum. Este año, sin embargo, el momentum está superando ampliamente al crecimiento.
También resulta sorprendente comprobar que el value superó al crecimiento en 2025 y continúa haciéndolo en lo que va de 2026.
Al igual que ocurre con el tradicional mosaico de rentabilidades por clases de activos, no existe una lógica sencilla que permita anticipar qué factores funcionarán mejor en un año concreto.
Los tipos de acciones que lideran el mercado pueden cambiar sin previo aviso. En ocasiones, estas estrategias factoriales atraviesan largos periodos de sobreperformance o infraperformance. Otras veces se alternan entre la parte baja, media y alta de la clasificación.
Las acciones de momentum podrían continuar liderando durante el resto del año. O también podría producirse un desplome del momentum que devolviera a estas acciones de fuerte subida a niveles mucho más bajos.
Así suele funcionar el momentum: la tendencia es tu amiga hasta que deja de serlo.
¿Y qué ocurrirá el próximo año? Nadie lo sabe.
Es extremadamente difícil anticipar qué factores obtendrán buenos resultados y cuáles tendrán dificultades.
Elegir con antelación los factores ganadores es casi tan complicado como seleccionar las acciones ganadoras.
Salvo que dispongas de una bola de cristal que te revele el secreto, tienes dos opciones para afrontar esta incertidumbre.
Puedes seleccionar uno o dos factores y mantenerlos pase lo que pase, aceptando que todas las estrategias de inversión atraviesan periodos de popularidad y de rechazo.
O puedes mantener una cartera suficientemente diversificada como para capturar suficientes ganadores que compensen a los perdedores.
Todo depende de tu nivel de paciencia y de tu tolerancia al riesgo.
Como siempre, invertir consiste en aceptar compromisos y renuncias.
Lecciones de Ayn Rand y el objetivismo por Brett N. Steenbarger, Ph.D.
Brett N. Steenbarger, Ph.D. es profesor de psiquiatría y ciencias del comportamiento en SUNY Upstate Medical University. Compagina su actividad docente con la de entrenador de gestores de hedge funds y traders profesionales. Brett es autor de varios libros sobre psicología enfocada en el trading: The Daily Trading Coach (2009), Trading Psychology 2.0 (2015) y Radical Renewal (2019), entre otros. Su experiencia en los mercados financieros comenzó a finales de la década de 1970.”.
Brett N. Steenbarger, Ph.D. / SUNY Upstate Medical University
¿Qué es una vida heroica? Es una vida con un propósito noble, dedicada a un ideal positivo. El heroísmo comienza con la intencionalidad, es decir, con la capacidad de perseguir objetivos elegidos conscientemente. La intencionalidad es el ejercicio del libre albedrío.
La vida es un gimnasio en el que podemos ampliar nuestra capacidad para vivir con propósito. Cuando vivimos de un momento a otro y de un día a otro sin esforzarnos por alcanzar fines elegidos, perdemos gradualmente nuestra capacidad para mantener el esfuerzo. No puede existir heroísmo en una vida vivida al azar.
En la anterior serie de publicaciones sobre los Market Wizards, aprendimos que una característica común de los traders de élite es la cantidad de esfuerzo que dedican a buscar oportunidades.
Pasan largas horas cada día de la semana revisando los mercados, analizando su rendimiento y descubriendo nuevos patrones que puedan aprovechar en su operativa. Este procesamiento profundo de la información del mercado les permite ver aquello que otros pasan por alto. Al absorber más mercados y más patrones, encuentran un mayor número de oportunidades y también oportunidades diferentes.
Los grandes traders afrontan los mercados de forma heroica. Operan con intencionalidad y convierten cada jornada en una experiencia de aprendizaje.
Curiosamente, los mejores traders con los que he trabajado afrontan la vida de la misma manera: con propósito. Si observas cómo organizan y gestionan su tiempo, verás una atención constante hacia la realización de las tareas importantes.
El calendario se convierte así en una herramienta para desarrollar su intencionalidad. Al esforzarse cada día por perseguir un propósito, entrenan el libre albedrío que, en última instancia, crea su trading heroico.
10/07/2026 – La confusión es información
La confusión es información. Cuando estamos confundidos acerca de lo que está sucediendo en los mercados, probablemente se deba a que debajo de nuestros pensamientos existe alguna contradicción.
Una línea de pensamiento y sentimiento nos conduce en una dirección, mientras que otra nos lleva hacia un lugar diferente. Esa confusión resulta incómoda para muchas personas. Queremos saber. Queremos tener convicción y realizar operaciones que procedan de una profunda certeza interior.
Entonces, ¿qué hacemos con la confusión?
Lo peor que podemos hacer es intentar resolver la contradicción prematuramente y forzarnos a elegir una dirección u otra. Eso supone ignorar una parte de la confusión y, con frecuencia, significa que estamos ignorando información importante.
Las grandes operaciones llegan hasta nosotros. Cuando intentamos forzar la aparición de una gran operación, normalmente es porque nada está realmente claro. Esa es una señal de advertencia.
Ayn Rand, en su clásica novela La rebelión de Atlas, señaló que: «Las contradicciones no existen. Siempre que creas estar enfrentándote a una contradicción, revisa tus premisas. Descubrirás que una de ellas es errónea».
Cuando estamos confundidos en los mercados, debemos aceptar esa confusión y utilizarla como un catalizador para revisar nuestras suposiciones. En algún lugar existe una premisa con la que estamos operando y que necesita ser cuestionada.
Lejos de ser una emoción negativa, la confusión es información valiosa. Al revisar nuestras premisas aclaramos nuestro pensamiento, y eso conduce a buenas decisiones en todos los ámbitos de la vida.
09/07/2026 – Vivir de forma emprendedora
En el libro Capitalism: The Unknown Ideal, Ayn Rand señala que: «Solo existe un poder que determina el curso de la historia, del mismo modo que determina el curso de cada vida individual: el poder de la facultad racional del ser humano, el poder de las ideas».
El emprendedor es quien persigue ideas en el mercado, guiado por una visión de una oportunidad única.
Desde esta perspectiva, podemos definir la grandeza como una vida vivida de forma emprendedora. En otras palabras, la persona extraordinaria afronta la vida como una empresa emergente: como una búsqueda de objetivos e ideales, y no simplemente como una sucesión de necesidades que deben satisfacerse.
Así que esta es una buena pregunta para los traders: aparte de tu vida en los mercados, ¿de qué manera estás viviendo de forma emprendedora?
¿Qué visión estás persiguiendo y haciendo realidad en tu vida personal? ¿En tus relaciones? ¿En tu desarrollo físico? ¿En tus intereses personales? ¿Qué te llena de energía y te desafía hora tras hora, día tras día y semana tras semana?
¿Podemos esperar mantener un propósito emprendedor en nuestro trading si vivimos nuestra vida de forma reactiva? Si no ejercitamos nuestra capacidad para perseguir visiones, ¿podremos mantener nuestra búsqueda del éxito en los mercados?
El emprendimiento es un estilo de vida, una forma de abordar todo aquello que hacemos.
Todo lo que perseguimos con propósito en nuestra vida fortalece nuestra capacidad para buscar oportunidades en los mercados. No nos limitamos a intentar vivir una buena vida; encontramos la buena vida al convertirnos en los líderes de cada una de las actividades de nuestra existencia.
08/07/2026 – ¿Qué significa amar el trading?
Una conocida cita de Ayn Rand afirma: «Para decir “te quiero”, primero hay que saber decir “yo”».
En otras palabras, el amor es una expresión y una afirmación de quienes somos. No está destinado a llenar el vacío de un yo que no ha sido desarrollado.
Una implicación importante de esta visión es que la necesidad nunca puede constituir la base de una relación exitosa.
El amor consiste en compartir los aspectos positivos de cada persona —sus valores, personalidades y pasiones—, y no en seguir desesperadamente un camino para llenar los vacíos cuando esas cosas están ausentes.
Escuchamos a muchas personas hablar de su amor por el trading. Pero ¿a qué clase de amor se refieren?
¿Es el amor por encontrar en los mercados los desafíos y complejidades que activan nuestras mayores fortalezas cognitivas y de personalidad? ¿O es el amor por intentar llenar aquello que falta en nuestra vida cuando no hemos logrado tener éxito en otros ámbitos?
Cuando el amor se basa en la plenitud, las pérdidas son desafíos que nos impulsan a profundizar, aprender y adaptarnos. Cuando el amor se basa en el vacío y la necesidad, las pérdidas se convierten en amenazas.
Sin beneficios que llenen ese vacío, la persona necesitada no puede tolerar el dolor de profundizar en los mercados.
Cuando entras en una buena relación sentimental, hay algo en la otra persona que te impulsa a profundizar y a conocerla mejor. Eso mismo es lo que mueve a quien realmente ama el trading o cualquier otro ámbito de actividad.
Quienes se enamoran están impulsados por elementos positivos; no están huyendo de elementos negativos.
Los mercados pueden confirmar quiénes somos, pero nunca pueden llenar aquello que nos falta.
07/07/2026 – Encuentra tu propia Fallingwater
Fue en 1974 cuando, durante unas vacaciones universitarias en Florida, estaba sentado en una playa leyendo la novela El manantial, de Ayn Rand.
Es un libro sobre un arquitecto innovador y creativo que debe luchar contra la mediocridad —y contra muchas otras cosas— para lograr que sus visiones se hagan realidad.
Existe un paralelismo aproximado con la obra de Frank Lloyd Wright, razón por la que Fallingwater siempre ha ocupado un lugar especial en mi corazón.
Hubo un momento en la playa en el que miré hacia el agua y me golpeó una intuición intensa: esto es de lo que debería tratar la psicología.
No debería limitarse a tratar enfermedades y resolver problemas, sino que debería ayudar a las personas a encontrar «al héroe que llevan en el alma».
Desde esta perspectiva, el objetivo consiste en vivir una vida visionaria de valores, propósito y significado.
La mejor manera de mantener vivo el fuego de una vida heroica es permanecer conectado con la grandeza de otras personas. Las mejores relaciones inspiran, y una verdadera psicología positiva aprovecha esa conexión.
La riqueza, en todas sus formas, no es una visión; es la consecuencia de hacer realidad una gran visión.
Cuando perseguimos el trading únicamente por la riqueza y sin una visión, ¿puede sorprendernos que avancemos a ciegas por los mercados?
La pregunta importante para cualquier trader o emprendedor es: «¿Cuál es tu Fallingwater?»
¿Cuál es la visión que estás persiguiendo y que guiará tu innovación y tu éxito?
Si no haces algo de una forma única, nunca conseguirás rendimientos únicos y distintivos. Copiarás lo que te digan los gurús, perseguirás una posibilidad tras otra de trading financiado y tu fuego «se apagará, chispa irreemplazable tras chispa irreemplazable, en la solitaria frustración por la vida que merecías».
La verdadera pasión nace del propósito, y el verdadero propósito expresa una visión de lo que existe y de lo que es posible.
Aquello que ves de una forma única y diferente constituye tu visión. En su búsqueda reside tu heroísmo y tu clave para una vida con significado.
Ningún gurú te dirá eso. Quieren que sigas su visión, no la tuya.
Cuando descubres algo nuevo y prometedor en los mercados y sientes la emoción de las posibilidades, sabes que estás recorriendo tu propio camino heroico.
Los bajistas del petróleo crudo buscan una segunda ola de movimiento lateral a bajista por Al Brooks
Al Brooks es trader profesional y uno de los precursores del price action con miles de seguidores distribuidos por todo el mundo, siendo uno de los referentes a nivel internacional en este campo. Cada día, a través de su sitio brookstradingcourse.com, enseña a operar usando la acción del precio.
Al Brooks / brookstradingcourse.com
Los bajistas del petróleo buscan una amplia segunda pata lateral-bajista. Su objetivo es que la media móvil exponencial (EMA) de 20 semanas o la línea de tendencia bajista actúen como resistencia. Por su parte, los alcistas necesitan una sucesión de velas alcistas cerrando cerca de sus máximos para demostrar que han recuperado el control.
Gráfico semanal del petróleo
Esta semana se formó una vela alcista, aunque cerró en su mitad inferior y dejó una larga mecha superior, señal de que la presión compradora encontró resistencia.
La semana pasada señalábamos que los operadores vigilarían si los bajistas eran capaces de generar nuevas velas bajistas de continuación que perforaran con claridad el mínimo del 10 de marzo, o si, por el contrario, el mercado encontraba apoyo en la zona de los mínimos del 2 o del 10 de marzo antes de iniciar un rebote hacia la EMA de 20 semanas.
Los alcistas interpretan la caída registrada el 2 de julio como una pierna bajista de agotamiento por vacío vendedor (sell vacuum) que simplemente ha servido para poner a prueba la parte inferior del rango lateral de las últimas 18 semanas, situado en los mínimos del 10 de marzo.
Su objetivo es que esa parte baja del rango funcione como soporte. Si el mercado continúa descendiendo, esperan que los mínimos del 2 de marzo o el punto de ruptura alcista del 27 de febrero proporcionen una zona de apoyo.
Para demostrar que vuelven a controlar el mercado, los alcistas necesitan encadenar varias velas alcistas consecutivas cerrando cerca de sus máximos.
Desde el punto de vista bajista, el mercado ha desarrollado una fuerte pierna descendente que ha llevado el precio hasta el mínimo del rango lateral de 18 semanas. El descenso se ha producido dentro de un canal bajista muy estrecho, lo que refleja una presión vendedora persistente.
Los bajistas consideran el rebote de esta semana simplemente como un retroceso dentro de la tendencia bajista. Quieren que siga siendo débil, con velas solapadas y largas sombras superiores, formando un nuevo máximo descendente antes de iniciar una segunda gran pata lateral-bajista.
Su intención es que la EMA de 20 semanas o la línea de tendencia bajista actúen como resistencia dinámica.
Los siguientes objetivos bajistas se sitúan en los mínimos del 2 de marzo y en el punto de ruptura alcista del 27 de febrero.
Para aumentar las probabilidades de una continuación bajista sostenida, los vendedores necesitan generar nuevas velas bajistas de gran cuerpo.
La caída desde el máximo del 18 de mayo continúa desarrollándose dentro de un canal bajista estrecho, lo que indica que los bajistas siguen manteniendo el control y que el mercado probablemente continúa en situación de Always In Short.
Durante las próximas semanas, los operadores vigilarán si los vendedores consiguen desarrollar una segunda pata bajista que rompa de forma clara por debajo del mínimo del 10 de marzo, o si el mercado se estabiliza en torno a los mínimos del 2 o del 10 de marzo antes de rebotar hacia la parte central del rango lateral.
Gráfico diario del petróleo
En el gráfico diario, el mercado desarrolló una pierna bajista que puso a prueba el mínimo del 10 de marzo, seguida esta semana por un rebote hacia la EMA de 20 días.
Anteriormente comentábamos que los operadores observarían si los vendedores conseguían prolongar la presión bajista hasta el punto de ruptura alcista del 23 de junio. En caso de producirse un rebote, el foco estaría en comprobar si la EMA de 20 días o la línea de tendencia bajista actuaban nuevamente como resistencia.
Los alcistas consideran la caída del 2 de julio como otra pierna bajista de agotamiento por vacío vendedor, destinada únicamente a comprobar el soporte situado en la base del rango lateral del 10 de marzo.
Esperan que tanto el mínimo del 10 de marzo como el máximo del 27 de febrero, que actuó como punto de ruptura, funcionen ahora como soporte.
Su objetivo es impulsar un rebote hacia la zona media del rango lateral.
Para recuperar el control necesitan varias velas alcistas consecutivas cerrando cerca de sus máximos y rompiendo claramente por encima de la EMA de 20 días.
Los bajistas, por su parte, lograron una fuerte pierna descendente hasta el mínimo del rango lateral.
Consideran que el movimiento actual es únicamente un retroceso tras la ruptura del nivel del 17 de abril y buscan desarrollar una segunda gran pata lateral-bajista.
Quieren que este rebote siga siendo débil, con velas solapadas y largas sombras superiores.
Además, pretenden que la EMA de 20 días o la línea de tendencia bajista frenen el avance del precio, formando un nuevo máximo descendente y una bandera bajista en doble techo respecto al máximo del 22 de junio.
Los siguientes objetivos bajistas siguen siendo los mínimos del 2 de marzo y el punto de ruptura alcista del 27 de febrero.
Para incrementar las probabilidades de una nueva fase bajista, necesitan una continuación clara de las ventas durante las próximas sesiones.
En resumen, el petróleo ha desarrollado un estrecho canal bajista hasta los mínimos del 10 de marzo, seguido por un rebote hacia la EMA de 20 días.
En las próximas jornadas, el mercado observará si los bajistas consiguen un nuevo ataque al mínimo del 2 de julio, dando paso a una segunda gran pata lateral-bajista, o si, por el contrario, el precio desarrolla una segunda pata lateral-alcista que le permita volver a poner a prueba el máximo del 22 de junio.
 ">
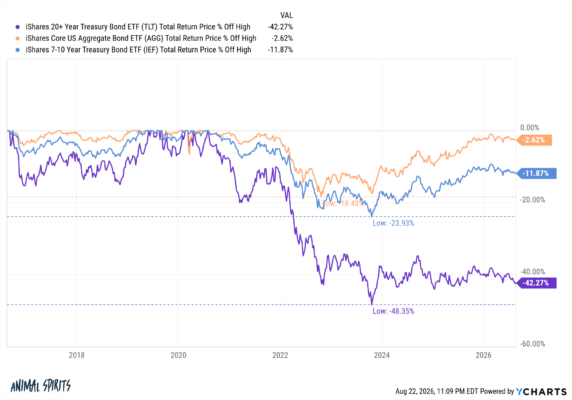
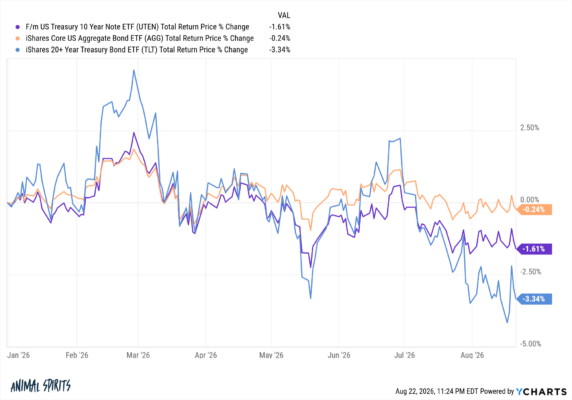
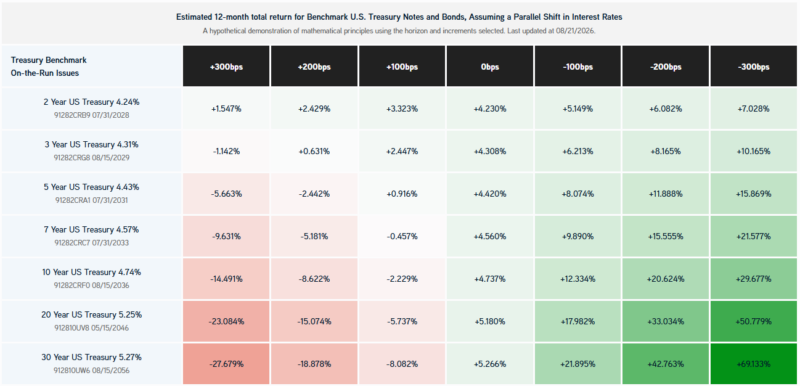
 ">

 ">
 ">
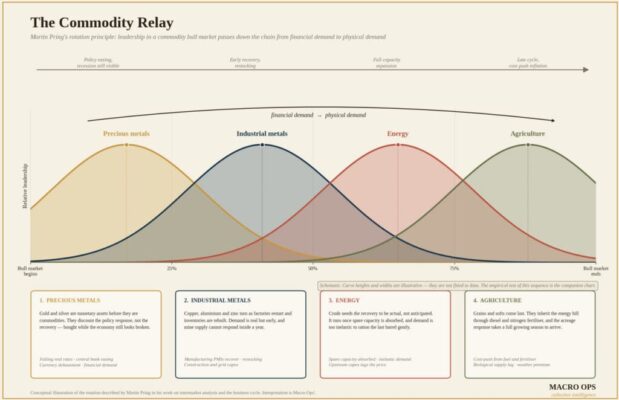
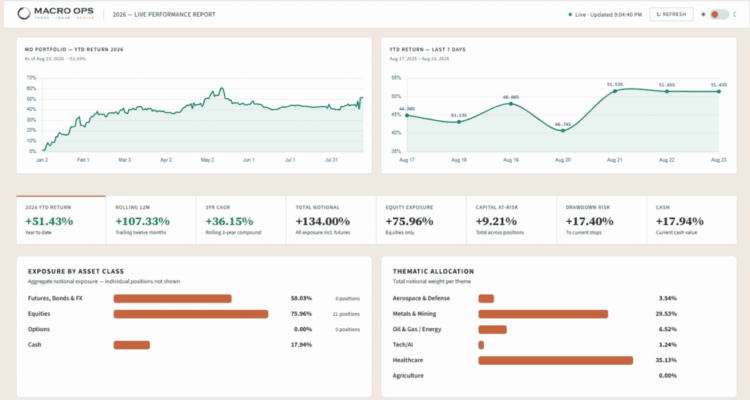
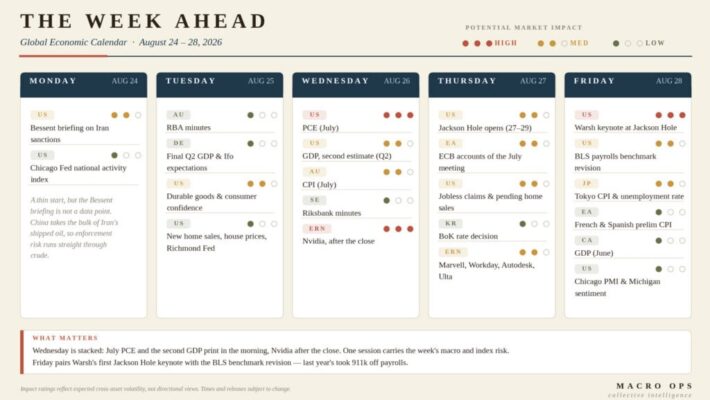
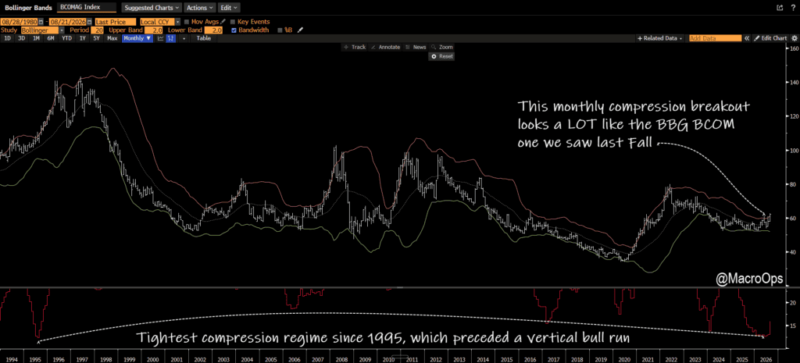
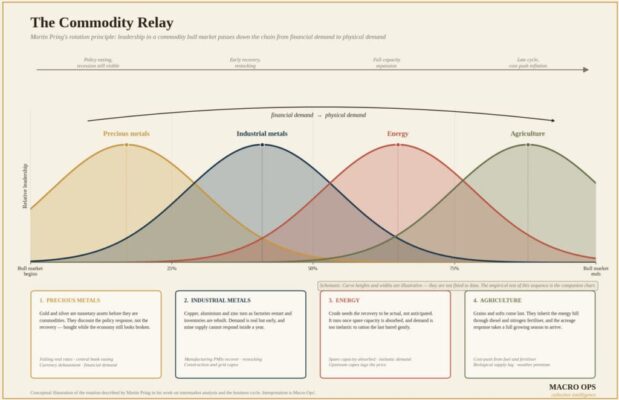
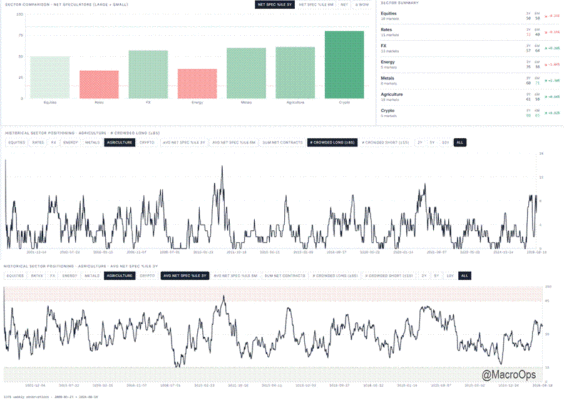
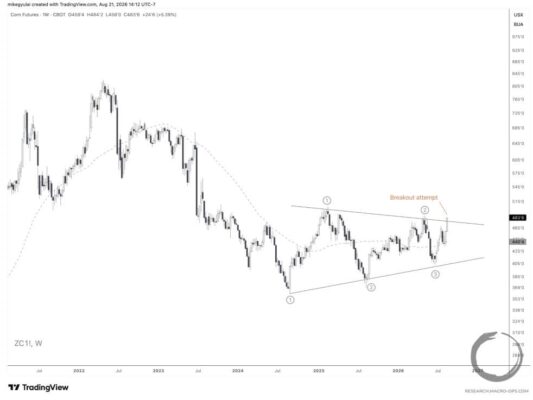
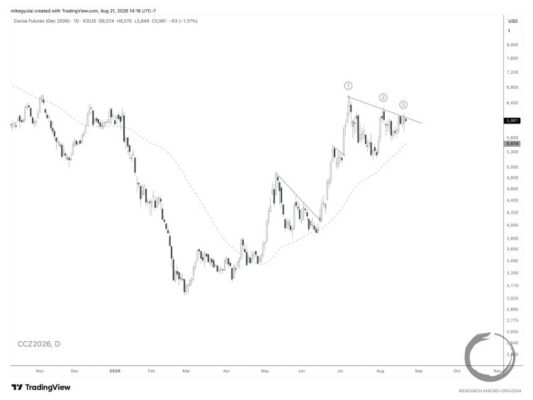
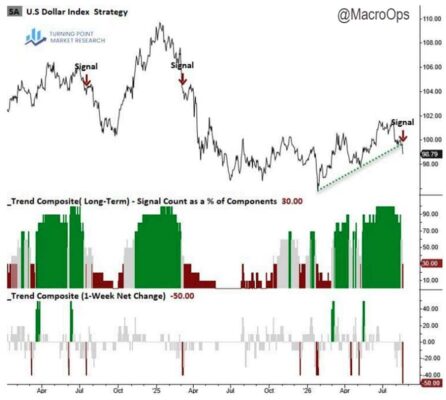
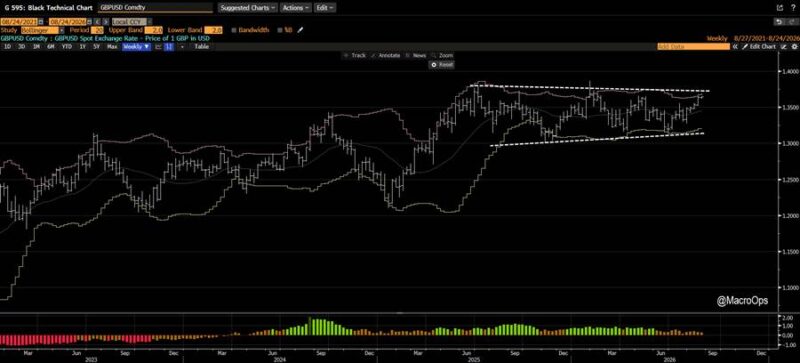
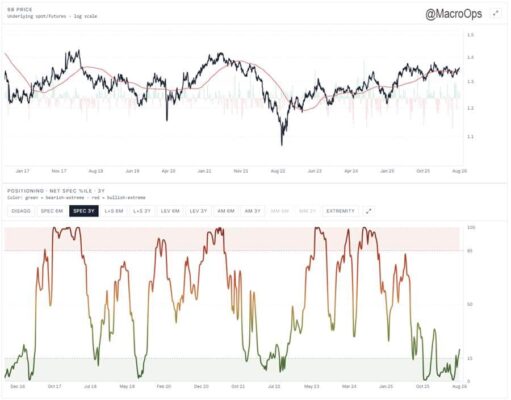
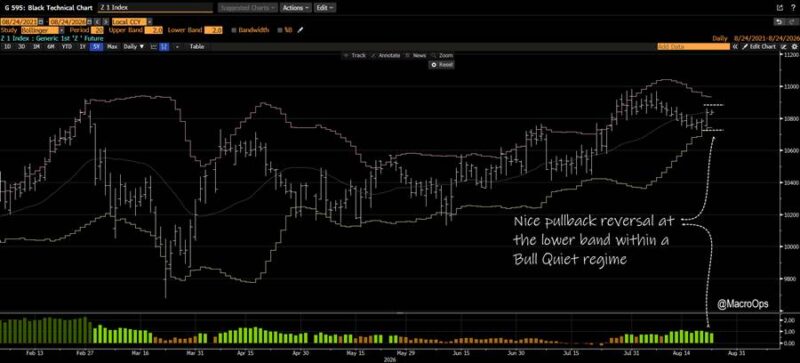
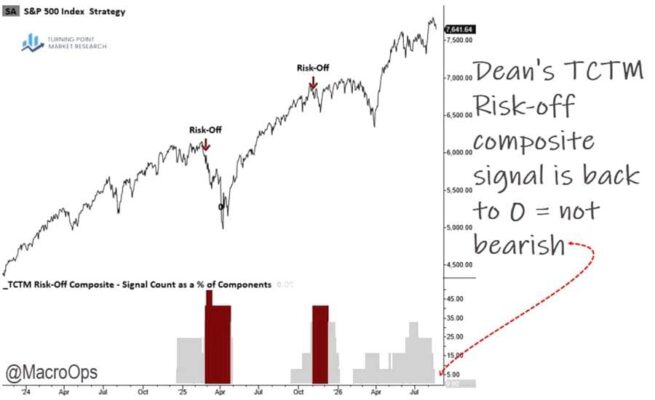
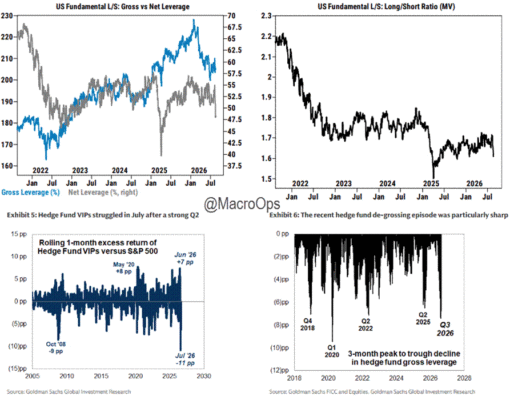
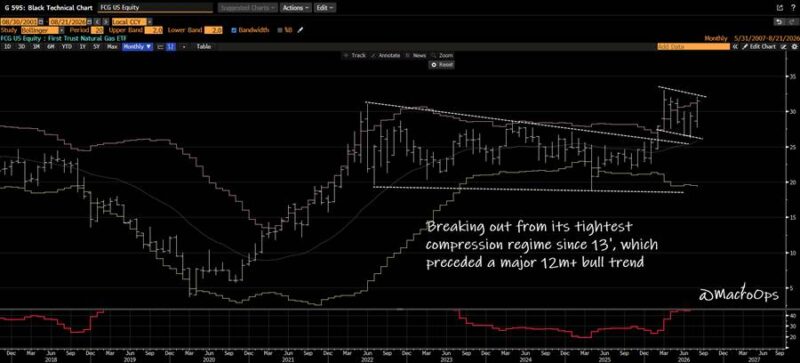
 ">
 ">
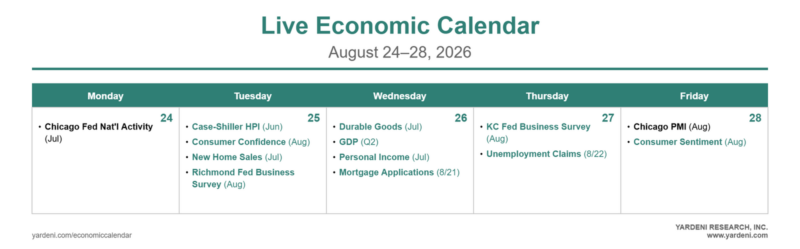
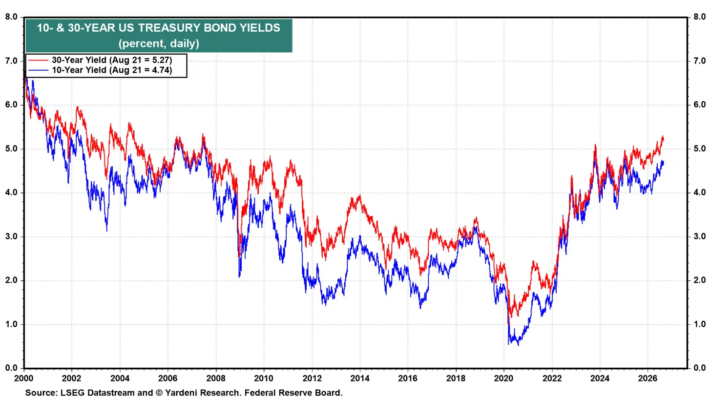
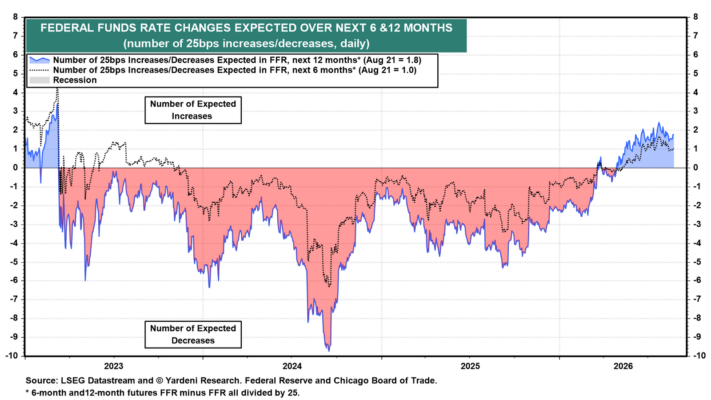
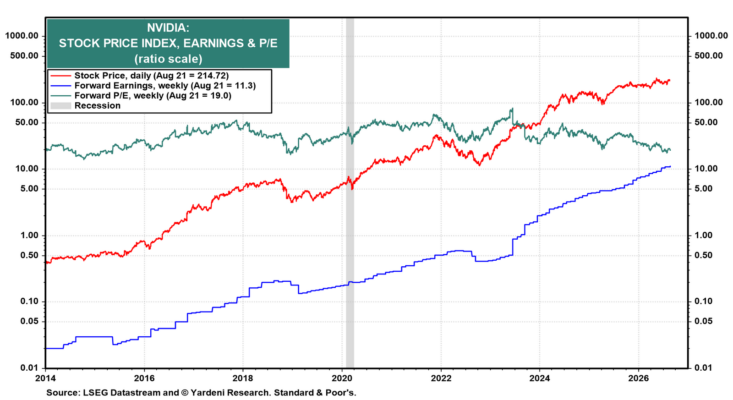
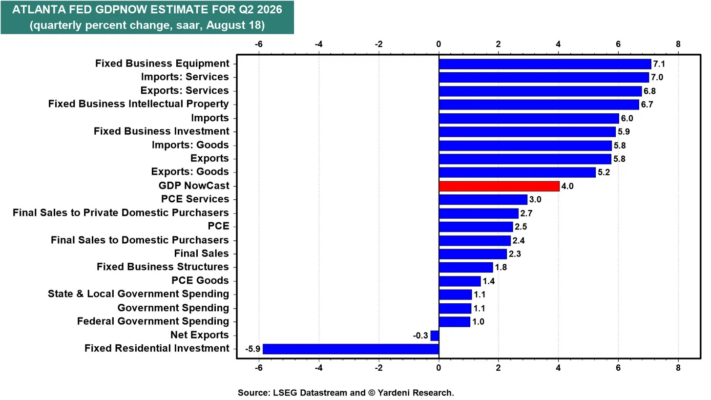
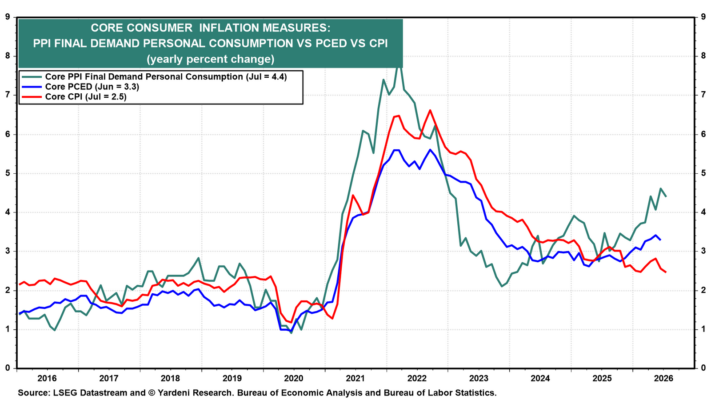
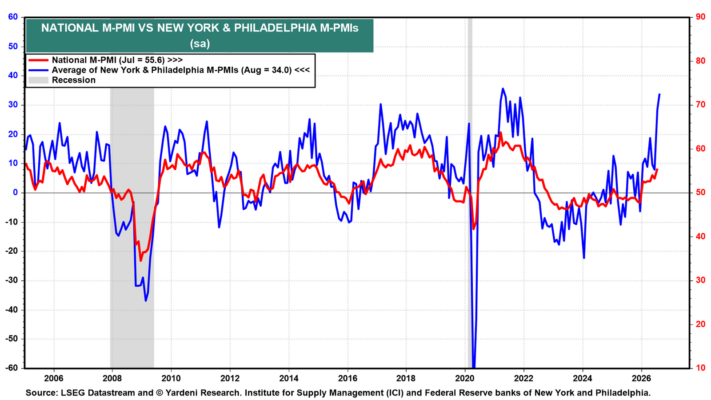
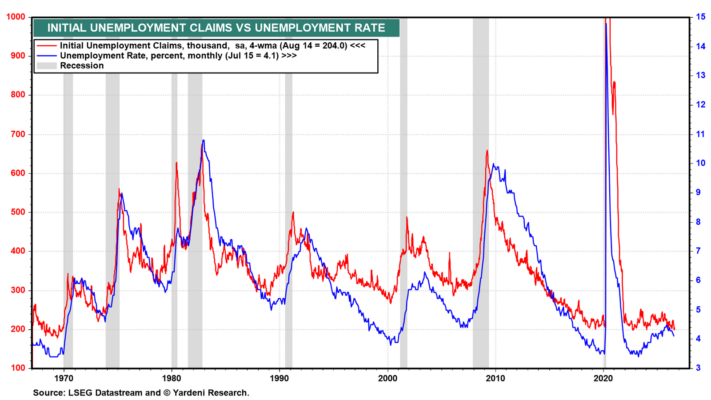
 ">


 ">
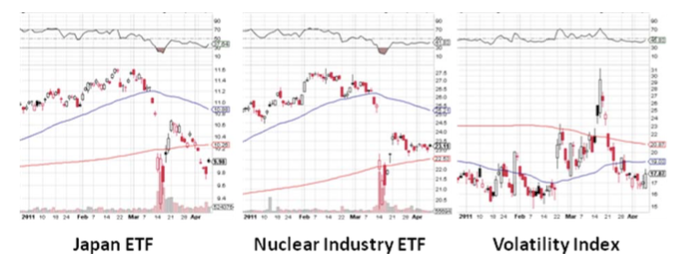
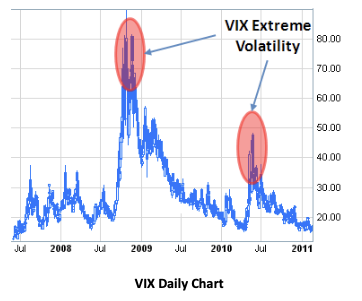 Los beneficios de las técnicas para determinar la posición no son cuestionables. En un estudio realizado por investigadores de Universidad de Uppsala en Suecia, los individuos provistos de una breve introducción a la gestión monetaria, la determinación del tamaño de la posición y los sesgos psicológicos que los traders encuentran, operaron de forma más eficaz, aumentando en diez veces su capacidad para proteger su activos de pérdidas en comparación con un grupo de control no entrenado que operaba en los mismos instrumentos ficticios. Curiosamente, el aumento de la capacidad para proteger sus activos no supuso una mejora en su capacidad para aumentar la rentabilidad de su trading.
 ">


 ">


 ">
 ">
 ">


 ">
 ">