Saltar al contenido
Método TradingMétodo Trading
  • Colaboradores
  • Cursos
  • Material formativo
  • Revista
  • Artículos
  • Guías
  • FAQ
  • Contacto
  • Acceder
shutterstock 464057894 scaled">

¿Tiene sentido incorporar ETFs apalancados en estrategias de asignación de activos? por Quantpedia
logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


En este artículo exploramos si tiene sentido incorporar ETFs apalancados en estrategias de asignación de activos —tanto estáticas como dinámicas— de tipo long-only. Los ETFs apalancados prometen una exposición amplificada al activo subyacente, ofreciendo el potencial de obtener rendimientos significativamente superiores en condiciones de mercado favorables. Sin embargo, esto implica un coste: una volatilidad mucho mayor, dependencia de la trayectoria y el conocido problema del deterioro por volatilidad, que puede generar un rendimiento sustancialmente inferior en periodos prolongados. Nuestro objetivo es examinar si —y cómo— los ETFs apalancados pueden integrarse de forma sistemática en la construcción de carteras para capturar sus beneficios mientras se mitigan sus riesgos inherentes.

Part I

Introduction

Los fondos cotizados apalancados (LETFs, por sus siglas en inglés) son un tema muy debatido en la literatura financiera. Estos fondos buscan ofrecer un múltiplo (generalmente 2× o 3×) del rendimiento diario de un índice de referencia. Debido a su capacidad para amplificar la exposición al mercado, ganaron rápidamente popularidad entre inversores minoristas, inversores institucionales (DeVault et al., 2021[1]) y operadores de corto plazo. No obstante, la investigación coincide en que los LETFs no están diseñados para estrategias de compra y mantenimiento a largo plazo (Avellaneda & Zhang, 2010[2]; Lu, Wang & Zhang, 2009[3]; Charupat & Miu, 2011[4]).

La principal preocupación gira en torno al efecto del interés compuesto: como un ETF apalancado multiplica los rendimientos diarios, no consigue replicar ese múltiplo en horizontes más largos. Como resultado, mantener estos productos durante periodos prolongados puede generar erosión en el rendimiento e incluso pérdidas.

Aunque estas críticas son válidas, investigaciones recientes sugieren que los beneficios potenciales de estos productos podrían haber sido subestimados (Van Staden, Forsyth & Li, 2024[5]). Basándonos en esta perspectiva, el objetivo de nuestra investigación es determinar si los ETFs apalancados pueden mejorar el rendimiento de una cartera en comparación con los benchmarks tradicionales.

Data & Methodology

Nuestro universo de inversión abarca desde 1926 hasta 2025 e incluye datos mensuales de versiones apalancadas y no apalancadas de cuatro clases principales de activos, además de efectivo.

Usamos datos diarios de renta variable estadounidense (SPY), materias primas (USO), bonos del Tesoro a 10 años (IEF) y oro (GLD). Para construir proxies de ETFs con doble apalancamiento, simulamos 2× leverage duplicando los rendimientos diarios de cada activo y restando comisiones de gestión y costes de apalancamiento.

Cuando estuvieron disponibles ETFs apalancados reales, sus datos históricos reemplazaron los simulados: SSO (2× S&P 500, 2006), UCO (2× petróleo, 2023), UST (2× Treasuries, 2010) y UGL (2× oro, 2008).

Comenzamos analizando carteras pasivas compuestas por cada clase de activo individual. El rendimiento y el riesgo de los ETFs no apalancados se muestran en la Tabla 1, y los de los ETFs apalancados en la Tabla 2.

image 10
Tabla 1. Características de rendimiento y riesgo de cada ETF de clase de activo
image 11
Tabla 2. Características de rendimiento y riesgo de cada ETF apalancado por clase de activo

Result 1

Apalancar bonos y oro aumenta el riesgo mientras reduce los rendimientos. Por ejemplo, el ETF de Treasuries a 10 años incrementa su volatilidad del 6,16% al 12,25%, mientras su rendimiento anual pasa de 4,80% a 4,78%. En materias primas, el rendimiento mejora ligeramente, pero la volatilidad se más que duplica. En renta variable, tanto riesgo como retorno aumentan (car sube de 10,20% a 12,59%, vol de 18,23% a 36,92%), lo que sugiere que el apalancamiento puede mejorar el rendimiento de una cartera si se usa estratégicamente.

Las Tablas 1 y 2 se ilustran en los Gráficos 1–4, que muestran las curvas de capital de cada activo y su versión apalancada en los últimos 100 años (escala logarítmica).

image 12
Gráfico 1. Curvas de renta variable de las acciones estadounidenses y de las acciones estadounidenses apalancadas.
image 13
Gráfico 2. Curvas de capital de materias primas y materias primas apalancadas.
image 14
Gráfico 3. Curvas de renta variable de los bonos del Tesoro estadounidense a 10 años y de los bonos del Tesoro apalancados.
image 15
Gráfico 4. Curvas de capital del oro y del oro apalancado.
image 16
Tabla 3. Características de rendimiento y riesgo de la cartera de índice de referencia 60/40 y de varianza mínima de Markowitz.
image 17
Tabla 4. Características de rendimiento y riesgo del índice de referencia 60/40 con acciones apalancadas y cartera de varianza mínima de Markowitz con acciones apalancadas.
image 18
Tabla 5. Características de rendimiento y riesgo de la cartera de índice de referencia 25/65/10 y de varianza mínima de Markowitz.
image 19
Tabla 6. Características de rendimiento y riesgo del índice de referencia 25/65/10 con acciones apalancadas y cartera de varianza mínima de Markowitz con acciones apalancadas.

Aplicamos la optimización de Markowitz para evaluar si incorporar ETFs apalancados podía mejorar el rendimiento general de la cartera. Probamos:

  • una cartera 60/40 tradicional frente a la misma cartera sustituyendo acciones por acciones apalancadas,
  • una cartera 25/65/10 (acciones, bonos, oro) y su versión equivalente con renta variable apalancada.

Resultado 2

Como muestran las Tablas 3–6, la cartera de mínima varianza está dominada por bonos. Cuando se añaden acciones apalancadas, el optimizador reduce su peso casi a cero. Aun así, incluso con pesos mínimos, el riesgo es mayor y el rendimiento menor. En todas las comparaciones, sustituir acciones por acciones apalancadas empeora los resultados.

image 20
Tabla 7. Características de rendimiento y riesgo de las carteras de referencia y alternativas 25/65/10 con acciones apalancadas.

También probamos asignaciones alternativas (Tabla 7) donde la participación en acciones apalancadas equivalía en exposición a su versión no apalancada. La esperanza era ahorrar capital e invertir en más activos. Sin embargo, estas carteras no superaron al benchmark una vez ajustado el riesgo.

Conclusión de la Parte I: Los ETFs apalancados no funcionan bien para inversión pasiva a largo plazo. Pueden amplificar ganancias, pero también amplifican pérdidas y volatilidad, generando un desempeño inferior en horizontes amplios.

Part II

La primera parte mostró que los ETFs apalancados no mejoran estrategias pasivas. En esta segunda parte evaluamos si el apalancamiento puede resultar útil cuando se gestiona activamente, en concreto mediante estrategias de trend-following.

Methodology

Probamos dos modelos de seguimiento de tendencia:

  1. Media móvil de 10 meses (Faber, 2007): si el precio al cierre de mes está por encima de la media móvil de 10 meses, se mantiene exposición; si no, se pasa a efectivo.
  2. Regla del 95–100% del máximo de 12 meses (Faber, 2025): si el precio está dentro del 95–100% del máximo anual, se mantiene exposición; en caso contrario, efectivo.

Aplicamos el modelo de 10 meses a las 4 clases de activos (SPY, USO, IEF, GLD). Sus resultados están en la Tabla 8. Repetimos el proceso con sus versiones apalancadas (2× SPY, 2× USO, 2× IEF, 2× GLD): Tabla 9.

image 21
Tabla 8. Características de rendimiento y riesgo: regla de la media móvil de 10 meses.
image 22
Tabla 9. Características de rendimiento y riesgo: regla de la media móvil de 10 meses, ETF apalancados.

Result 3a

La aplicación del filtro de tendencia en ETFs no apalancados mejora el perfil riesgo–retorno: riesgo menor, rendimiento ligeramente inferior. En activos apalancados, tanto riesgo como retorno aumentan.

Repetimos el análisis con la regla del 12-Month High (Tablas 10 y 11) con resultados equivalentes.

image 23
Tabla 10. Características de desempeño y riesgo: regla máxima de 12 meses.
image 24
Tabla 11. Características de rendimiento y riesgo: regla del máximo de 12 meses, ETF apalancados.

Result 3b

En ETFs no apalancados, ambos modelos de tendencia reducen riesgo y rendimiento. En ETFs apalancados, riesgo y retorno suben, con ratios Sharpe y Calmar similares o ligeramente mejores que el benchmark.

El siguiente paso consistió en probar carteras completas incluyendo acciones apalancadas con filtro de tendencia.

Benchmark conservador (Cartera 1): 25% acciones, 65% bonos, 10% oro.
Cartera 2: misma asignación con filtro de tendencia.
Cartera 3: se introduce renta variable apalancada dentro del filtro, reemplazando parcialmente la exposición tradicional.

La asignación final fue: 5% acciones, 10% oro, 65% bonos, 20% acciones apalancadas. Resultados en Tabla 12.

image 25
Tabla 12. Características de rendimiento y riesgo: cartera 25/65/10.

Result 4

La Cartera 3 obtiene mayor rendimiento manteniendo una volatilidad comparable al benchmark. Los Gráficos 5 y 6 muestran curva de capital y drawdown.

image 26
Gráfico 5. Curvas de renta variable de la cartera 1 (25 % acciones, 65 % bonos, 10 % oro) y la cartera 3b (8 % acciones, 65 % bonos, 10 % oro, 17 % acciones de lev).
image 27
Gráfico 6. Drawdown de la cartera 1 (25% acciones, 65% bonos, 10% oro) y la cartera 3b (8% acciones, 65% bonos, 10% oro, 17% acciones de lev).

Repetimos con el caso 60/40: añadimos oro (Portfolio 2), aplicamos filtro (Portfolio 3), y sustituimos parte de acciones por acciones apalancadas (Portfolio 4). Resultados en Tabla 13.

image 28
Table 13. Performance and risk characteristics: 60/40 portfolio.

Result 5

La Cartera 4 (20% acciones, 40% bonos, 10% oro, 30% acciones apalancadas) mantiene el riesgo similar al del Portfolio 2 pero mejora los rendimientos. Los Gráficos 7 y 8 muestran curva y drawdown.

image 29
Gráfico 7. Curvas de renta variable de la cartera 1 (60% acciones, 40% bonos) y la cartera 4 (20% acciones, 40% bonos, 10% oro, 30% acciones de lev).
image 30
Gráfico 8. Drawdown de la cartera 1 (60% acciones, 40% bonos) y la cartera 4 (20% acciones, 40% bonos, 10% oro, 30% acciones de lev)

En ambas familias de carteras, el trend-following reduce riesgo y drawdowns pero recorta rendimientos. Sin embargo, al añadir una pequeña proporción de acciones apalancadas dentro de una estrategia activa, los rendimientos mejoran sin aumentar significativamente el riesgo.

Conclusion

Nuestro estudio evaluó si los ETFs apalancados pueden mejorar los resultados de cartera frente a benchmarks estándar.

Parte I: Los ETFs apalancados no funcionan bien de forma pasiva a largo plazo. Amplifican ganancias y pérdidas, y el deterioro por volatilidad penaliza la rentabilidad. La optimización de Markowitz confirma que sustituir acciones por versiones apalancadas no mejora resultados.

Parte II: El apalancamiento solo tiene sentido cuando se gestiona activamente. Los filtros de tendencia reducen riesgo en activos normales y aumentan riesgo y retorno en activos apalancados. Al integrarlos cuidadosamente dentro de una estrategia activa, es posible mejorar la rentabilidad manteniendo controlado el riesgo.

Conclusión final: Los ETFs apalancados son ineficientes como inversiones pasivas, pero pueden aportar valor cuando se usan de forma táctica dentro de sistemas activos de trend-following.

Autora: Margareta Pauchlyova, Quant Analyst, Quantpedia
 

Comparte este articulo:

shutterstock 464057894
¿Tiene sentido incorporar ETFs apalancados en estrategias de asignación de activos? por Quantpedia

  En este artículo exploramos si tiene sentido incorporar ETFs apalancados en estrategias de asignación...

shutterstock 64485940 7">

¿Comprendes tu sistema de trading? por Van K. Tharp

van tharp

Van K. Tharp es uno de los entradores de traders más conocidos a nivel internacional. Durante los últimos 30 años, además de escribir 11 libros, ha desarrollado algunos de los programas de formación más respetados internacionalmente, siendo el único entre- nador que aparece en el libro “The Market Wizard’s: Interviews with Great Traders” de Jack Schwager. Puede encontrar más información de sus cursos y libros en la web www.vantharp.com.
Van K. Tharp / www.vantharp.com


¿Qué tienen que ver las creencias con nuestra forma de operar? Van K. Tharp nos explica la importancia de construir un sistema que se adapte a nuestra forma de ver el mercado. Artículo publicado en Hispatrading Magazine nº48.

La mayoría de las personas no comprenden que necesitan un sistema si quieren ganar dinero en los mercados. Lo más importante es que ese sistema debe ajustarse a usted, a sus objetivos, a su psicología y a sus creencias, para que pueda operar con él de manera efectiva.

Además, ese sistema, como mínimo, necesita una señal que le indique cuándo “abortar la misión” (avisándole cuándo esté equivocado), una salida con beneficio y una estrategia de dimensionamiento de la posición para cumplir con sus objetivos. Sin esos criterios, como mínimo, no puede decir que tiene un sistema.

El dinero se gana reduciendo las pérdidas y dejando correr las ganancias. No se logra acertando la mayor parte del tiempo, sino pensando siempre en términos de relación riesgo-recompensa a lo largo de la operación. ¿Cuál es mi potencial recompensa en este momento? ¿Cuál es mi potencial riesgo? Si la relación riesgo-recompensa no es favorable, entonces no debería abrir esa operación. Es por eso que siempre recomiendo que piense en sus ganancias y pérdidas en términos del riesgo inicial en la operación (o los múltiplos de R). Cuando comprende que su sistema se caracteriza por la distribución de los múltiplos de R que asume, entonces comienza a pensar en la relación entre la recompensa y el riesgo. Ese es el camino hacia el éxito en los mercados.

Además, hay otros aspectos clave de los sistemas. Debe conocer sus objetivos. ¿Qué espera lograr con su sistema? ¿Qué puede tolerar en términos de drawdown mientras opera? Cuando se comprenda a sí mismo, podrá llegar a un acuerdo sobre los objetivos que se ajusten a sus necesidades. Cuando lo hace, puede comenzar a diseñar un sistema que se adapte a usted, sin embargo, la mayoría de las personas no piensan en sus objetivos y, por lo tanto, no pueden diseñar un sistema que se adapte a ellos.

Otro aspecto clave de un sistema es que no opera en el mercado. En cambio, debe operar con sus creencias sobre el mercado. Hasta que tenga creencias útiles o pueda encontrarlas, no tendrá éxito en el trading. Sin embargo, incluso cuando tenga creencias útiles, debe desarrollar o encontrar un sistema que se ajuste a esas creencias. Intentar diseñar o desarrollar un sistema sin conocer las creencias que debe seguir es una receta para el desastre.

Por ejemplo, suponga que cree que debería comprar algo cuando está infravalorado y venderlo cuando está sobrevalorado. Lo primero que debe hacer con esta creencia es determinar si su comprensión del valor tiene alguna validez. ¿Es útil? Mi impresión es que la mayoría de los analistas de mercado tienen definiciones de valor que no son útiles cuando evalúan el valor de mercado de una acción. Para ellos, determinar el valor es un ejercicio mental por el que les pagan salarios de seis cifras, pero no tiene nada que ver con el precio futuro de las acciones.

Suponga que su definición del valor de una acción es el valor de liquidación de la empresa. ¿Por qué se vendería si pudieras liquidarla en un año? Y si resta la deuda de la empresa de esa cantidad, ¿sigue siendo un valor positivo? ¿Cuál es ese valor de liquidación expresado por acción? ¿Qué pasa si el valor real de las acciones está tan bajo que se vende por, digamos, el 70 por ciento del valor de liquidación de las acciones? Ahora, para mí esa es una definición razonable de valor. Hablé de esta estrategia en mi libro Estrategias seguras. Otra buena definición de valor podría ocurrir cuando una acción lleva algunos activos en sus libros a $ 2 cuando su valor real es de $ 20 y la acción se vende solo por su valor en libros; de nuevo, eso se traduce en valor real.

En cambio, la mayoría de los analistas determinan algo como (1) cuál podría ser el valor de algún producto nuevo para la empresa (como el último iPhone), (2) cuál sería el factor de crecimiento de la empresa con este nuevo producto y (3 ) qué relación precio-ganancias (P / E) debería tener con ese factor de crecimiento. Esto, para mí, no tiene validez real, pero a los analistas se les pagan salarios de seis cifras para jugar a esto. ¿Quién soy yo para poner en duda un juego en el que pagan tan bien? Podría pensar suscribirse a algunos de los correos electrónicos de «Seeking Alpha» para ver buenos ejemplos de esto. Aproximadamente el veinte por ciento de los correos electrónicos que recibo ahora me dicen por qué las acciones de Apple están sobrevaloradas y otro veinte por ciento me dice por qué Apple está infravalorada.

Si tiene creencias sobre el valor que son útiles, probablemente podría traducirlas en un sistema de trading razonable. Sin embargo, si tiene tales creencias, ¿podría comprar una acción cuyo precio subió desde $ 50 a $ 200, incluso si, según su definición, no tenía “valor” a un precio de $ 50? Probablemente no pueda porque solo puedes operar tus creencias. Por lo tanto, para que un sistema se adapte a usted, debe evaluar sus creencias sobre el mercado, la utilidad de esas creencias y si puede encontrar algo que se ajuste a esas creencias.

La mayoría de la gente no hace tales evaluaciones. Ni siquiera comprenden el impacto de sus creencias. Por lo tanto, compran un sistema y se preguntan por qué no pueden seguirlo después tal y como estaba diseñado: simplemente no está hecho para ellos.

Desarrollando su edge

Debe comprender que un sistema es una colección de creencias sobre el mercado.

Esa colección de creencias debería darle:

  • Condiciones que deben existir antes de entrar al mercado.
  • Una señal de entrada específica y bien definida.
  • Una salida en el peor de los casos que le indica cuándo está equivocado y que define lo que será una pérdida de 1R para usted en esa operación.
  • Una metodología para salir de la posición con toma de ganancias.
  • Sus objetivos para ese sistema; esos objetivos deben decir algo sobre qué tipo de ganancias está buscando, qué tipos de drawdowns puede tolerar y la probabilidad relativa de cada una (por ejemplo, está dispuesto a tolerar un 50 por ciento de probabilidad de una caída del 15 por ciento).
  • Un algoritmo de dimensionamiento de posiciones para alcanzar esos objetivos.
  • Por último, una comprensión de las diversas condiciones del mercado por las que debe negociar el sistema y las condiciones del mercado por las que debe evitar el sistema.

Cuando comprenda sus creencias acerca de cada una de estas partes de un sistema podrá ver cómo esas creencias afectan a su forma de operar. Para hacer esto le animo a que lea mi libro, «Trading Beyond the Matrix”.


Comparte este articulo:

shutterstock 64485940 7
¿Comprendes tu sistema de trading? por Van K. Tharp

  ¿Qué tienen que ver las creencias con nuestra forma de operar? Van K. Tharp...

shutterstock 2065055015 scaled">

Sistema de rupturas con volatilidad por Perry J. Kaufman


1 PJK AlexZPhotography


Perry J. Kaufman es uno de los autores con mayor prestigio internacional, conocido por desarrollar estrategias algorítmicas, desde la década de los 70. Comenzó como “científico espacial” en la industria aeroespacial, donde trabajó en los sistemas de control y navegación para Gemini. Desde entonces ha aplicado su amplio conocimiento desarrollando sistemas de trading y de análisis de riesgos.
perrykaufman.com


  • El mercado se ha vuelto loco. Da igual que mire al Bitcoin o Game Stop. Con estos niveles de volatilidad ¿es posible encontrar orden dentro del caos? En exclusiva para Hispatrading Magazine, el mismísimo Perry j. Kaufman, nos muestra el camino.
  • Artículo publicado en Hispatrading Magazine nº46.

Después de 2020, podría pasar cualquier cosa. Así ha sucedido. Las redes sociales han movilizado a los traders que se quedan en casa para hacer la guerra a los vendedores en corto institucionales. Esto podemos verlo como una batalla o por el contrario como algo ilegal. No obstante, como traders, solo nos interesa analizar la situación como simple desafío para generar ganancias. ¿Podemos ganar dinero con estos extraños movimientos sin arriesgarlo todo?

Comencemos con el Bitcoin (BTC-USA), que ha tenido un historial de extrema volatilidad. ¿Podemos encontrar un sistema simple que tenga ganancias consistentes?

Considere primero la volatilidad. No querrá sentarse a esperar encima de una operación cuando los precios se mueven un 5% o un 10% cada día. Para aquellas operaciones con un alto riesgo puede estar bien, pero normalmente el resto queremos simplemente operaciones ganadoras, sin demasiados sobresaltos.

La clave para operar en un mercado errático y volátil es aprovechar el ruido y salir con una ganancia inesperada. Cuando la volatilidad cae, podemos volver a entrar y tratar de obtener otra ganancia. La Figura 1 muestra la volatilidad anualizada del BTC de 2014. Usamos la siguiente fórmula:

Vol. Anualizado (AVOL) = STDEV (rendimientos de 20 días) x sqrt (252)

Es la misma fórmula para la volatilidad implícita y la que utilizan la mayoría de los analistas financieros. La razón por la que los valores superan 1.0, lo cual es claramente imposible en la vida real, es simplemente porque estamos proyectando que la volatilidad a 20 días se anualizará. Siempre que seamos coherentes, esto funciona.


pastedGraphic.png
Figura 1. Volatilidad anualizada del Bitcoin (BTC-USA).


Nuestro sistema consiste comprar en una ruptura de 20 días (comprará cuando el cierre de hoy sea mayor que el cierre de los 20 días anteriores) y salir cuando la volatilidad supere 0,60. Entrar en una operación cuando la volatilidad es alta lo expone a un riesgo extremo. Como puede ver, la volatilidad cambia rápidamente.

Usamos una ruptura en lugar de un promedio móvil porque no tiene retraso; cuando los precios alcanzan un nuevo máximo, estamos dentro. La Figura 2 muestra el desempeño de una ruptura de 20 días con y sin una salida de volatilidad.

pastedGraphic_1.png
Figura 2. Nuestra estrategia de ruptura con y sin salida de volatilidad.


Los movimientos de los precios son tan rápidos que permanecer con la ruptura de 20 días (en azul) le hará devolver todas las ganancias que haya obtenido. Sin embargo, al salir cuando la volatilidad es alta, podemos producir beneficios constantes, incluso grandes beneficios.

Pero eso es en el caso del BTC. ¿Cómo podemos usar este concepto para operar Gamestop (GME) y AMC (AMC)? La Figura 3 muestra la volatilidad de GME. Tiene algunos máximos por encima de 1.0 antes del último gran salto que se muestra en la Figura. Si la hubiéramos estado operando tal y como lo haríamos con el BTC, habríamos salido cuando la volatilidad alcanzó 0,90, mi salida normal de volatilidad extrema. Habría tenido 4 o 5 buenas operaciones, pero luego se habría perdido un gran movimiento y habría obtenido una ganancia modesta cuando podría haber sido rico.

pastedGraphic_2.png
Figura 3 Volatilidad anualizada de GME.


¿De verdad cree que podría haber anticipado este movimiento en GME? La Figura 4 muestra los grandes movimientos que se dieron en una semana. Sin saber qué pasaría, y si hubiera tenido la suerte de comprar antes GME, habría salido en el primer salto. Nada mal. La volatilidad después, como se mantiene alta, no le habría dejado entrar de nuevo. El enfoque de comprar una ruptura y salir cuando aparezcan episodios de volatilidad elevada hará un buen trabajo para controlar el riesgo. Si se equivoca, los precios girarán y perderá esa ganancia no realizada. Esa es la realidad del trading.


pastedGraphic_3.png
Figura 4. Movimientos de GME durante la última semana de enero.


¿Qué sucede con AMC, otro objetivo de los anti-vendedores en corto? La Figura 5 muestra su patrón de volatilidad. Nuevamente, si la hubiéramos operado, lo cual es poco probable, nos hubiera gustado salir cuando la volatilidad llegó a 2.0, habiendo obtenido dos ganancias antes del siguiente movimiento. Por cierto, eliminamos los dos últimos días de volatilidad anualizada porque los números eran tan grandes (en millones) que no podían mostrarse.

pastedGraphic_4.png
Figura 5. Volatilidad anualizada de AMC sin los últimos dos días.

Conclusión

No es probable que haya operado en estos mercados antes del rally a menos que haya estado en contacto con los vendedores “anti-cortos”. Pero el principio de comprar una ruptura y salir con alta volatilidad me ha funcionado. Este enfoque me permitió salir de Tesla (TSLA) cuando la volatilidad alcanzó 0,90, así como en algunos otros mercados. Dejamos pequeñas ganancias sobre la mesa, pero reducimos mucho el riesgo. Esa forma de operar lo mantendrá en el lado correcto del mercado.

Comparte este articulo:

shutterstock 2065055015
Sistema de rupturas con volatilidad por Perry J. Kaufman

              El mercado se ha vuelto loco. Da igual...

shutterstock 2206501473 scaled">

Entrevista de W.D. Gann Parte II por Bramesh Bhandari

Bramesh

Es un conocido trader indio y colaborador de los principales magazines internacionales. Comparte su visión sobre Forex, materias primas e Índices Mundiales a través de su web www.brameshtechanalysis.com. Bramesh también ofrece servicios de tutoría on line para futuros traders.
Bramesh Bhandari / www.brameshtechanalysis.com


“La capacidad para determinar la tendencia del mercado se debe a mi conocimiento de las características de cada acción individual y a una determinada agrupación de diferentes acciones bajo sus correspondientes tasas de vibración.”

“Las acciones son como electrones, átomos y moléculas, que conservan persistentemente su propia individualidad en respuesta a la fundamental Ley de la Vibración. La ciencia enseña que un impulso original de cualquier tipo termina resolviéndose en un movimiento periódico o rítmico; también enseña que, así como el péndulo regresa una y otra vez en su oscilación, así como la luna regresa en su órbita, así como cada año trae nuevamente las rosas de la primavera, las propiedades de los elementos reaparecen periódicamente a medida que aumenta el peso de los átomos.”

image 29

“A partir de mis extensas investigaciones, estudios y pruebas aplicadas, he descubierto que no solo las distintas acciones vibran, sino que las fuerzas impulsoras que las controlan también se encuentran en un estado de vibración. Estas fuerzas vibratorias solo pueden conocerse a través de los movimientos que generan en las acciones y en sus valores de mercado. Dado que todos los grandes movimientos o fluctuaciones del mercado son cíclicos, actúan de acuerdo con leyes periódicas.”

“La ciencia ha establecido el principio de que las propiedades de un elemento son una función periódica de su peso atómico.”

“Un famoso científico afirmó que ‘llegamos a la convicción de que la diversidad de los fenómenos de la naturaleza en sus diferentes reinos está íntimamente asociada con relaciones numéricas. Los números no están mezclados de forma caótica o accidental, sino que están sujetos a una regular periodicidad. Los cambios y desarrollos también se observan en muchos casos como fenómenos ondulatorios’.”

“Por lo tanto, afirmo que toda clase de fenómeno, ya sea en la naturaleza o en el mercado bursátil, debe estar sujeto a la Ley Universal de la Causalidad y la Armonía. Todo efecto debe tener una causa adecuada.”

“Si deseamos evitar el fracaso en la especulación, debemos trabajar con las causas. Todo lo que existe se basa en proporciones exactas y relaciones perfectas. No existe el azar en la naturaleza, porque los principios matemáticos del más alto orden constituyen la base de todas las cosas.”

“Faraday dijo: ‘No existe nada en el universo excepto puntos matemáticos de fuerza’.”

“La vibración es fundamental; nada está exento de esta ley. Es universal y, por lo tanto, aplicable a toda clase de fenómenos en la Tierra.”

“A través de la Ley de la Vibración, cada acción del mercado se mueve dentro de su propia esfera distintiva de actividad, en cuanto a intensidad, volumen y dirección. Todas las cualidades esenciales de su evolución están caracterizadas por su propia tasa de vibración.”

“Las acciones, al igual que los átomos, son realmente centros de energía y, por lo tanto, están controladas matemáticamente. Las acciones crean su propio campo de acción y poder; poder para atraer y repeler. Este principio explica por qué determinadas acciones lideran el mercado en ciertos momentos y se vuelven inactivas en otros.”

“Por ello, para especular científicamente, es absolutamente necesario seguir las leyes naturales.”

“Después de años de paciente estudio, he demostrado para mi completa satisfacción y también para la de otras personas que la vibración explica cada posible fase y condición del mercado.”

Con el fin de respaldar las afirmaciones del Sr. Gann acerca de lo que había sido capaz de lograr mediante este método, acudimos al Sr. William E. Gilley, inspector de importaciones en el número 16 de Beaver Street, Nueva York.

El Sr. Gilley era muy conocido en el distrito financiero del centro de la ciudad. Él mismo había estudiado los movimientos del mercado bursátil durante veinticinco años, tiempo durante el cual examinó prácticamente toda la literatura bursátil publicada y disponible en Wall Street.

Fue precisamente él quien animó al Sr. Gann a profundizar en las posibilidades científicas y matemáticas de este campo.

Cuando se le preguntó qué era lo que más le había impresionado del trabajo y de las predicciones del Sr. Gann, respondió lo siguiente:

“Me resulta muy difícil recordar todas las predicciones y operaciones del Sr. Gann que podrían calificarse de fenomenales, pero las siguientes son algunas de ellas:”

“En 1908, cuando Union Pacific cotizaba a 168 1/8, me dijo que no alcanzaría 169 antes de sufrir una caída importante. Vendimos en corto la acción durante todo el descenso hasta 152 5/8, cubriendo posiciones en las zonas débiles y volviendo a vender en los rebotes, obteniendo 23 puntos de beneficio en un movimiento de 18 puntos.”

“Vino a verme cuando United States Steel cotizaba alrededor de 50 y me dijo: ‘Esta Steel subirá hasta 58, pero no cotizará a 59. Desde ahí debería caer 16 3/4 puntos’.”

“Vendimos en corto alrededor de 58 3/4 con un stop en 59. El máximo que alcanzó fue precisamente 58 3/4.”

“Desde ese punto descendió hasta 41 1/4, es decir, una caída de 17 1/2 puntos.”

“En otra ocasión, el trigo cotizaba alrededor de 89 centavos. Predijo que el contrato de mayo alcanzaría 1,35 dólares. Compramos y obtuvimos grandes beneficios durante la subida. El precio llegó realmente a tocar 1,35 1/2 dólares.”

“Cuando Union Pacific llegó a 172, dijo que llegaría a 187 7/8 pero no un octavo más arriba hasta que tuviera una buena ruptura. Llegó a 184 7/8 y volvió de ahí ocho o nueve veces. Vendimos en corto repetidamente con un stop en 185 y nunca nos sacaron. Finalmente volvió a 172 1/2.

Comparte este articulo:

shutterstock 2206501473
Entrevista de W.D. Gann Parte II por Bramesh Bhandari

  “La capacidad para determinar la tendencia del mercado se debe a mi conocimiento de...

shutterstock 239465557 scaled">

Hablemos del riesgo en el trading por Jack Schwager

jackschwager small 1 

Jack Schwager es uno de los autores con mayor prestigio internacional. Ha trabajado en algunas de las principales firmas de Wall Street y durante más de 30 años ha escrito varios de los artículos y libros con mayor popularidad en la industria de los hedge funds y trading en futuros. Algunos de sus proyectos más conocidos han sido su saga “Markets Wizars”, en la que ha entrevistado a los principales traders de la industria o fundseeder.com, una plataforma enfocada en buscar nuevos talentos de la inversión.
Jack Schwager / jackschwager.com


  • Volatilidad. Todos la miramos cuando vamos a analizar un activo. De hecho, esta suele ser una medida usada para entender el riesgo que un activo o sistema muestra. Pero ¿de verdad es una medida fiable para medir el riesgo? Jack Schwager, en exclusiva para Hispatrading Magazine, nos habla de ello. Seguro que comienza a pensar de modo diferente.
  • El artículo “Apuntes sobre el riesgo y trading” se ha publicado en Hispatrading Magazine nº42.

Este es un tema muy amplio, tanto que hablaré de él en una serie de artículos. En este, me centraré en la validez y la aplicabilidad del uso de la volatilidad como medida de riesgo. En el segundo artículo, consideraré medidas de riesgo alternativas, y diría que superiores. Finalmente, en el tercer artículo, me enfocaré en medir (y controlar) el riesgo futuro en lugar de medir el riesgo pasado. Dado que la medición del riesgo es igualmente pertinente tanto para los traders como para los inversores, utilizaré ambas perspectivas en los dos primeros artículos. 

“Volatilidad” es el término laico utilizado para referirse a una medida estadística: la desviación estándar.

“Volatilidad” es el término laico utilizado para referirse a una medida estadística: la desviación estándar. Muchos lectores conocerán la definición matemática de la desviación estándar, pero para aquellos que no, piensen en la desviación estándar como una medida de cómo son los retornos variables. Cuanto más generalizados sean los retornos al rededor del rendimiento medio histórico, mayor será la desviación estándar. Para proporcionar un sentido tangible de la desviación estándar, le pongo un ejemplo. Suponga que los rendimientos se distribuyen normalmente (un supuesto simplificador conveniente sujeto a muchas excepciones en los mercados). Si encontrara un mercado así, entonces se esperaría que el 95% del tiempo los rendimientos caigan dentro de dos desviaciones estándar del rendimiento promedio (suponiendo que usemos el rendimiento promedio histórico como el nivel de rendimiento futuro esperado). 

Por ejemplo, si un gestor tiene un rendimiento anual promedio del 15% (que se supone que es el rendimiento esperado futuro) y una desviación estándar del 5%, habría una probabilidad del 95% de que el rendimiento anual caiga en un rango entre + 5% y + 25%. Si otro gestor también tiene un rendimiento anual promedio del 15% pero tiene una desviación estándar del 20%, el rango de probabilidad del 95% para el rendimiento se ampliará a -25% y + 55%. Se supone que ambos gestores tienen el mismo rendimiento esperado, pero hay más incertidumbre, en el nivel de retorno, para el gestor con una desviación estándar más alta.

La volatilidad (es decir, la desviación estándar) a menudo se considera sinónimo de riesgo. Una confusión que se encuentra en el corazón de la mala medición del riesgo.

Es importante comprender que la desviación estándar mide la variabilidad en los rendimientos y no necesariamente refleja el riesgo de perder dinero. Piense, por ejemplo, en un fondo que perdió un 1.0% mensualmente. Dicho fondo tendría una desviación estándar de 0.0 porque no hay variabilidad en los retornos, pero tendría la certeza absoluta de perder dinero. Este peculiar ejemplo lo comentó Milt Baehr, cofundador de Pertrac, en una conversación que tuvimos hace años.


La volatilidad (es decir, la desviación estándar) a menudo se considera sinónimo de riesgo. Una confusión que se encuentra en el corazón de la mala medición del riesgo. La volatilidad es solo una parte de la imagen del riesgo, la parte que puede cuantificarse fácilmente, lo que sin duda es la razón por la que se usa comúnmente como una medida del riesgo. Sin embargo, una evaluación integral de riesgos también debe considerar y sopesar los riesgos ocultos (o de eventos), especialmente dado que estos riesgos pueden ser más importantes.

La confusión entre volatilidad y riesgo a menudo lleva a los inversores a equiparar los fondos de bajo riesgo con los fondos de baja volatilidad.

La confusión entre volatilidad y riesgo a menudo lleva a los inversores a equiparar los fondos de bajo riesgo con los fondos de baja volatilidad. La ironía es que muchos fondos de baja volatilidad en realidad pueden tener un riesgo más elevado que los fondos que tienen una alta volatilidad. 

Las mismas estrategias, que están más expuestas al riesgo de eventos (por ejemplo, volatilidad corta, crédito largo), también tienden a ser rentables la gran mayoría de las veces. Mientras no ocurra un evento adverso, estas estrategias pueden seguir adelante con NAVs en constante aumento y movimientos negativos a la baja. Mostrarán baja volatilidad (en relación con el rendimiento) y parecerán de bajo riesgo. Pero el hecho de que no se haya producido un evento adverso, durante el historial, no implica que el riesgo no exista.

Otro ejemplo. El Fondo A que emplea una estrategia de venta de opciones out de money o fuera de dinero. Salvo bruscos y grandes movimientos, el fondo cobrará una prima por las opciones que expiran sin valor y serán rentables. El historial estará dominado por un gran porcentaje de meses rentables y una volatilidad relativamente baja, proporcionando una apariencia de rentabilidad constante y bajo riesgo. Pero, ¿esta aparente volatilidad realmente implica un bajo riesgo? ¡De ningún modo! En caso de que el mercado sea testigo de una caída repentina y grande de los precios, el riesgo explotaría. Entonces, en esta estrategia, cuanto mayor sea el movimiento adverso del precio, mayor será la exposición. La antítesis perfecta de una estrategia de bajo riesgo.

El comportamiento de las inversiones, vulnerables al riesgo de eventos, opera en dos estados radicalmente diferentes: la fase predominante cuando las condiciones son favorables y una fase esporádica cuando ocurre un evento adverso. Es una locura estimar las características generales de rendimiento en base a solo una de estas fases. 

Asumir que la baja volatilidad implica que un fondo es de bajo riesgo es como asumir que un lago en Maine (Estado situado más al norte de los Estados Unidos de América) nunca se congelará en función de las lecturas diarias de temperatura tomadas solo durante el verano.

Las estrategias de trading pueden incorporar tanto baja volatilidad como alto riesgo. Las estrategias que caen en ambas categorías tendrían las siguientes características:

  • La estrategia tiene una alta probabilidad de retorno moderado y una pequeña probabilidad de grandes pérdidas.
  • El historial de la estrategia se superpone a un entorno de mercado favorable para el enfoque particular.
  • No hubo eventos de estrés importantes para la estrategia durante el historial disponible.

Mi intención es advertir que la baja volatilidad no implica necesariamente un bajo riesgo. Sin embargo, no tengo la intención de sugerir que una baja volatilidad implique un alto riesgo. Por supuesto, algunas estrategias de baja volatilidad también serán de bajo riesgo. La clave es determinar la razón de la baja volatilidad. Si la baja volatilidad se puede atribuir a una estrategia que supone una compensación de ganancias moderadas frecuentes, a cambio de un riesgo de grandes pérdidas ocasionales (por ejemplo, vender opciones fuera de dinero, apalancar posiciones de crédito largas, etc.), entonces la evaluación del riesgo debe incorporar las implicaciones de un evento adverso. Incluso si no ocurrió durante el historial disponible. 

Sin embargo, si la baja volatilidad se puede atribuir a una estrategia que emplea un riguroso control de riesgos, por ejemplo, una disciplina de gestión de riesgos que limita las pérdidas a un máximo de 0.5% por operación, entonces la baja volatilidad sí puede reflejar correctamente un bajo riesgo.

No solo la volatilidad, como se mide típicamente por la desviación estándar, a menudo subestima drásticamente el riesgo en circunstancias en las que se aplican riesgos ocultos. En algunos casos, la volatilidad también puede exagerar significativamente el riesgo. Algunos gestores persiguen una estrategia que reduce las pérdidas, pero permite grandes ganancias. Considere el Fondo B en el que el gestor compra opciones fuera de dinero en momentos en que se anticipa un gran movimiento de precios. La pérdida, en estas operaciones, se limitaría a la prima pagada, pero la ganancia sería supuestamente ilimitada. Si, a fin de cuentas, el gestor logró entrar en el momento exacto en estas operaciones, el historial podría reflejar una alta volatilidad debido a las grandes ganancias. Sin embargo, el riesgo se limitaría a la pérdida de la prima de la opción. En efecto, el historial del gestor exhibiría alta volatilidad y un bajo riesgo.

Es importante enfatizar que el Fondo B que se acaba de describir no es el inverso del Fondo A discutido anteriormente, que constantemente vendió opciones fuera de dinero. La estrategia opuesta de comprar constantemente opciones fuera de dinero podría tener pérdidas mensuales limitadas, pero ciertamente sería propenso a grandes pérdidas acumuladas a lo largo del tiempo, debido al potencial de pérdidas consecutivas durante muchos meses. Además, dado que los vendedores de opciones lo hacen como si fueran seguros (contra los movimientos de precios), es razonable suponer que ganarán alguna prima por asumir este riesgo. 

Durante amplios períodos de tiempo, es probable que los vendedores de opciones obtengan alguna ganancia neta (a expensas de asumir una gran exposición al riesgo), lo que implica un rendimiento negativo neto esperado para compradores consistentes de opciones. Para que una estrategia de opciones en largo tenga éxito, así como para exhibir pérdidas limitadas a lo largo del tiempo, el gestor debe tener cierta habilidad para seleccionar los momentos en los que se deben comprar las opciones (en lugar de comprar constantemente opciones).

En algunos casos, la volatilidad también puede exagerar significativamente el riesgo. Algunos gestores persiguen una estrategia que reduce las pérdidas, pero permite grandes ganancias.

Por lo tanto, una alta volatilidad no es un indicador seguro de un riesgo elevado. No lo es porque con frecuencia el historial de volatilidad podría ser bajo, pero la estrategia es vulnerable a riesgos de eventos sustanciales que no ocurrieron durante la vida útil en que se analizaron los datos (es decir, existen riesgos ocultos). Y tampoco es un indicador suficiente porque, en algunos casos, una alta volatilidad puede deberse a tener grandes ganancias, mientras que las pérdidas podrían estar controladas.

La volatilidad es más útil como indicador de riesgo para estrategias de trading altamente líquidas. Por ejemplo, para estrategias largas / cortas en mercados como futuros, FX y acciones de capitalización mediana a grande la volatilidad elevada generalmente será un buen indicador del riesgo, en el sentido de que habrá una fuerte correlación entre la volatilidad y máxima pérdida durante cualquier período especificado. Pero incluso para este tipo de estrategias, la volatilidad puede ser engañosa porque la alta volatilidad podría deberse a ganancias descomunales en lugar de pérdidas descomunales. Esta característica de volatilidad subyace a la principal debilidad del ratio Sharpe. La medida de rendimiento / riesgo más utilizada, que se define como el rendimiento promedio en exceso del rendimiento libre de riesgo dividido entre la desviación estándar.

Comparte este articulo:

shutterstock 239465557
Hablemos del riesgo en el trading por Jack Schwager

    Volatilidad. Todos la miramos cuando vamos a analizar un activo. De hecho, esta...

1 Comment

shutterstock 1931080790 scaled">

Entrevista a W.D. Gann Parte I por Bramesh Bhandari

Bramesh

Es un conocido trader indio y colaborador de los principales magazines internacionales. Comparte su visión sobre Forex, materias primas e Índices Mundiales a través de su web www.brameshtechanalysis.com. Bramesh también ofrece servicios de tutoría on line para futuros traders.
Bramesh Bhandari / www.brameshtechanalysis.com


( The Wall Street Journal)
Vol. 5     DICIEMBRE DE 1909     Nº 2

Un operador cuya ciencia y habilidad lo sitúan en primera línea. Sus extraordinarias predicciones y su historial operativo.

Hace algún tiempo, la atención de esta revista fue atraída por ciertas predicciones bursátiles de largo plazo realizadas por William D. Gann. En un gran número de casos, el Sr. Gann nos proporcionó con antelación los puntos exactos a los que determinadas acciones y materias primas llegarían a cotizar, junto con precios cercanos a los niveles vigentes en aquel momento que no serían alcanzados.

Por ejemplo, cuando New York Central cotizaba a 131, predijo que alcanzaría 145 antes de tocar 129.

Sus cifras demostraron ser tan precisas de manera reiterada, y su trabajo parecía tan diferente al de cualquier otro experto cuyos métodos habíamos examinado, que decidimos investigar al Sr. Gann y la forma en que calculaba estas predicciones, así como el uso concreto que hacía de ellas en el mercado.

Los resultados de esta investigación son notables en muchos aspectos.

image 28

Parece ser un hecho que el Sr. Gann ha desarrollado una idea completamente nueva acerca de los principios que gobiernan los movimientos del mercado bursátil. Basa sus operaciones en ciertas leyes naturales que, aunque existen desde el comienzo del mundo, solo en años recientes han sido sometidas a la voluntad del hombre y añadidas a la lista de los llamados descubrimientos.

Hemos pedido al Sr. Gann un resumen de su trabajo y hemos obtenido algunas pruebas extraordinarias acerca de los resultados logrados mediante él. Presentamos este material reconociendo plenamente que en Wall Street un hombre con una idea nueva, una idea que viola las tradiciones y fomenta una visión científica del mercado, no suele ser bien recibido por la mayoría, ya que estimula el pensamiento y la investigación. Actividades que dicha mayoría detesta.

La descripción que hace el Sr. Gann de su experiencia y sus métodos se reproduce a continuación. Debe leerse teniendo presente el hecho demostrado de que las predicciones del Sr. Gann han resultado correctas en una amplia mayoría de ocasiones.

“Durante los últimos diez años he dedicado todo mi tiempo y atención a la especulación en los mercados”.

“Como muchos otros, perdí miles de dólares y experimenté los habituales altibajos propios del principiante que entra en el mercado sin conocimientos previos.”

“Pronto empecé a darme cuenta de que todos los hombres de éxito, ya fueran abogados, médicos o científicos, dedicaban años de estudio e investigación a su profesión antes de intentar ganar dinero con ella.”

“Al estar yo mismo en el negocio de corretaje y gestionar grandes cuentas, tuve oportunidades que rara vez se presentan al hombre común para estudiar las causas del éxito y del fracaso en las especulaciones de otros. Descubrí que más del noventa por ciento de los traders que entran en el mercado sin conocimientos ni estudio terminan perdiendo dinero.”

“Pronto comencé a observar la recurrencia periódica de las subidas y bajadas en acciones y materias primas. Esto me llevó a concluir que la ley natural era la base de los movimientos del mercado. Entonces decidí dedicar diez años de mi vida al estudio de las leyes naturales aplicadas a los mercados especulativos y concentrar mis mejores energías en convertir la especulación en una profesión rentable.”

“Tras exhaustivas investigaciones y estudios de las ciencias conocidas, descubrí que la Ley de la Vibración me permitía determinar con precisión los puntos exactos hasta los que una acción o una materia prima debía subir o bajar dentro de un periodo determinado. El desarrollo de esta ley determina la causa y predice el efecto mucho antes de que Wall Street sea consciente de cualquiera de los dos.”

“La mayoría de los especuladores pueden dar testimonio de que observar el efecto e ignorar la causa ha sido la razón de sus pérdidas.”

“Es imposible explicar aquí de manera adecuada la Ley de la Vibración tal como la aplico a los mercados. Sin embargo, el lector puede comprender algunos de sus principios cuando digo que la Ley de la Vibración es la ley fundamental sobre la que se basan la telegrafía inalámbrica, la telefonía inalámbrica y los fonógrafos. Sin la existencia de esta ley, esos inventos habrían sido imposibles.”

“Con el fin de poner a prueba la eficacia de mi idea, no solo dediqué años de trabajo por los métodos habituales, sino que pasé nueve meses trabajando día y noche en la Biblioteca Astor de Nueva York y en el Museo Británico de Londres, revisando registros de transacciones bursátiles que se remontaban hasta 1820.”

“También examiné las manipulaciones de Jay Gould, Daniel Drew, Commodore Vanderbilt y todos los demás grandes manipuladores de Wall Street desde épocas pasadas hasta el presente. He estudiado cada cotización de Union Pacific antes y después de que E. H. Harriman obtuviera su control, y puedo afirmar que, de todas las manipulaciones de la historia de Wall Street, la de Harriman fue la más magistral.”

“Las cifras muestran que, consciente o inconscientemente, Harriman actuó estrictamente de acuerdo con la ley natural.”

“Al estudiar la historia de los mercados y la enorme cantidad de estadísticas relacionadas, pronto resulta evidente que existen determinadas leyes que gobiernan los cambios y variaciones en el valor de las acciones, y que existe una ley periódica o cíclica detrás de todos estos movimientos.”

“La observación ha demostrado que existen periodos regulares de intensa actividad en la Bolsa seguidos de periodos de inactividad. El Sr. Henry Hall, en su reciente libro, dedicó mucho espacio a los ‘Ciclos de Prosperidad y Depresión’, que descubrió que se repetían a intervalos regulares.”

“La ley que he aplicado no solo permite determinar estos grandes ciclos o movimientos, sino también los movimientos diarios e incluso horarios de las acciones.”

“Conociendo la vibración exacta de cada acción individual, puedo determinar en qué punto encontrará soporte y en qué punto encontrará la mayor resistencia.”

“Aquellos que están en estrecho contacto con el mercado han observado el fenómeno del flujo y reflujo, o de las subidas y bajadas en el valor de las acciones. En determinados momentos una acción se vuelve prácticamente estacionaria o inactiva, con un volumen de negociación muy reducido. He descubierto que la Ley de la Vibración gobierna y controla estas condiciones.”

“También he descubierto que ciertas fases de esta ley gobiernan las subidas de una acción, mientras que una regla completamente distinta opera durante las caídas.”

“Mientras Union Pacific y otras acciones ferroviarias que marcaron sus máximos en agosto estaban cayendo, United States Steel Common continuaba avanzando de forma constante. La Ley de la Vibración estaba actuando, impulsando una acción al alza mientras otras descendían.”

“He descubierto que en la propia acción existe una relación armónica o inarmónica con la fuerza impulsora que actúa detrás de ella. El secreto de toda su actividad se vuelve entonces evidente.”

“Mediante mi método puedo determinar la vibración de cada acción y, teniendo también en cuenta determinados valores temporales, puedo en la mayoría de los casos decir exactamente qué hará una acción bajo determinadas condiciones.”

Continuará…


Comparte este articulo:

shutterstock 1931080790
Entrevista a W.D. Gann Parte I por Bramesh Bhandari

  ( The Wall Street Journal) Vol. 5     DICIEMBRE DE 1909     Nº 2...

shutterstock 27372301 scaled">

Prepárese mentalmente para los desastres por Van K. Tharp

van tharp

Van K. Tharp es uno de los entradores de traders más conocidos a nivel internacional. Durante los últimos 30 años, además de escribir 11 libros, ha desarrollado algunos de los programas de formación más respetados internacionalmente, siendo el único entre- nador que aparece en el libro “The Market Wizard’s: Interviews with Great Traders” de Jack Schwager. Puede encontrar más información de sus cursos y libros en la web www.vantharp.com.
Van K. Tharp / www.vantharp.com


  • Los desastres forman parte de la vida. Por eso, es fundamental preparar un plan de contingencia. ¿Tiene un plan así al hacer trading? Van K. Tharp nos da una masterclass sobre ello.

Operar a un nivel de máximo rendimiento requiere que sepa exactamente cómo reaccionar en cualquier circunstancia. ¿Qué sucede si tiene 8.000 acciones de IBM y de repente cae 3 puntos? ¿Qué vas a hacer? ¿Qué pasará si está haciendo trading con el S&P con aproximadamente cinco contratos cuando de repente recibe una llamada del hospital y se entera de que su cónyuge acaba de sufrir un accidente y se encuentra en estado grave? ¿Qué haría? ¿Qué hará si hay una caída importante del mercado de valores? ¿Sabrá qué hacer y en qué circunstancias?

La clave para un máximo rendimiento es tener un conjunto de reglas para guiar su comportamiento y poder resistir cualquier cosa que pueda hacer que rompa esas reglas. Debe establecer esas reglas antes de hacer trading. Debe ensayar su plan para casos en los que sobrevenga un desastre tan pronto como lo tenga.

Normalmente, tiene una capacidad de procesamiento consciente de aproximadamente siete fragmentos de información. Sin embargo, bajo estrés, el cuerpo libera adrenalina en el torrente sanguíneo. La sangre se desvía del cerebro, que normalmente recibe el 50% de la sangre oxigenada, a los músculos principales del cuerpo. De repente tiene más energía (es decir, energía para huir), pero su capacidad de pensamiento se ve disminuida. Por lo general, bajo estrés, simplemente vuelve a un comportamiento primitivo, pero con más energía. Esto podría estar bien si debe huir de un depredador, pero es desastroso si tiene que pensar rápidamente en alguna situación del mercado.

El truco para lidiar con una situación así es ensayarla mentalmente antes de que suceda. Cuando lo haya hecho, su mente inconsciente sabrá exactamente qué hacer y el estrés ni siquiera se convertirá en un factor. Lo harás.

Un instructor de PNL que era un ciclista de clase mundial me habló por primera vez del poder del ensayo mental. Para mantener su posición como profesional, tuvo que rodar en bicicleta alrededor de 160 kilómetros cada día en las carreteras del sur de California. Aproximadamente una vez cada 8.000 kilómetros, sucedía algo peligroso. Varios de esos contratiempos casi le cuestan la vida. Como resultado, decidió que si quería vivir tranquilo, tenía que dejar de montar en bicicleta o tomar algún tipo de precaución. Eligió tomar precauciones: el ensayo mental.

Llevó su bicicleta al campo, se sentó en ella y durante dos horas planeó cada escenario que se le ocurriera que pudiera ser desastroso. Para cada potencial desastre, elaboró un curso de acción y lo ensayó muchas veces mentalmente hasta que lo interiorizó por completo.

Varios meses después, estaba haciendo su ruta en bicicleta, como cada día, viajando a gran velocidad con tráfico denso en la carretera. Cuando miró hacia abajo a su neumático delantero, notó que tenía una burbuja. En cuestión de segundos tendría un gran reventón. Antes de que pudiera siquiera pensar en ello, dio una vuelta sobre el manillar. Aterrizó de pie con la bicicleta en la espalda. Si no hubiera hecho eso, su neumático habría estallado (probablemente en el siguiente segundo) y lo habría enviado volando hacia el tráfico.

Cuando se detuvo a pensar en lo sucedido, se dio cuenta de que ese movimiento era uno de los comportamientos que había ensayado en el campo ese día. El ensayo mental le había salvado la vida. También podría salvarle la vida a usted, al menos su vida financiera. Hágalo hoy.

Siga los pasos del uno al tres. Utilice su mente para asegurarse de que está preparado para lo que sea que le traigan los mercados.

  1. Antes de comenzar a operar, asegúrese de tener un plan para guiar su operación. ¿Cuándo saldrá para abortar una operación? ¿Cuándo tomará ganancias? ¿Qué podría restarle valor a su plan?
  2. Una vez que haya desarrollado su plan, haga un brain storming para determinar todo lo que podría salir mal en su plan o en su vida. Considérelo un desafío creativo para prevenir problemas.
  3. Desarrolle un plan de acción para todo lo que pueda salir mal. Ensaye mentalmente ese plan hasta que se convierta en algo natural para usted.

Comparte este articulo:

shutterstock 27372301
Prepárese mentalmente para los desastres por Van K. Tharp

  Los desastres forman parte de la vida. Por eso, es fundamental preparar un plan...

shutterstock 518477476 scaled">

¿Es realmente sabia la mayoría en los mercados de predicción? por Quantpedia

logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


Si alguna vez has navegado por Polymarket o Kalshi preguntándote si la llamada “sabiduría de las masas” es realmente sabiduría o simplemente ruido organizado, no eres el único. Un nuevo estudio, “How Wise is the Crowd? Bias and Edge in Prediction Markets”, analiza en profundidad la microestructura de los mercados de predicción modernos para responder a una pregunta práctica: ¿quién está ganando dinero realmente y quién simplemente está pagando por el privilegio de hacer ruido?

Mediante el desarrollo de una infraestructura de datos de alta frecuencia capaz de recopilar flujos de órdenes tick a tick, historiales de billeteras blockchain y comentarios publicados en distintas plataformas, los autores descubren ineficiencias estructurales que la mayoría de los participantes pasan por alto.

La conclusión es clara: la eficiencia de mercado en los mercados de predicción Web3 no ha desaparecido, pero se esconde detrás de mecanismos mucho más complejos de lo que parece a simple vista.

En primer lugar, el estudio cuestiona uno de los conceptos clásicos de las finanzas conductuales: el denominado sesgo favorito-longshot (Favorite-Longshot Bias). Tradicionalmente se ha asumido que las apuestas con pocas probabilidades de éxito suelen estar sobrevaloradas mientras que las opciones favoritas suelen estar infravaloradas.

Sin embargo, cuando los investigadores aplicaron modelos estadísticos avanzados controlando factores como el momento del ciclo de vida del contrato y las condiciones de liquidez, ese patrón prácticamente desapareció en muchos mercados.

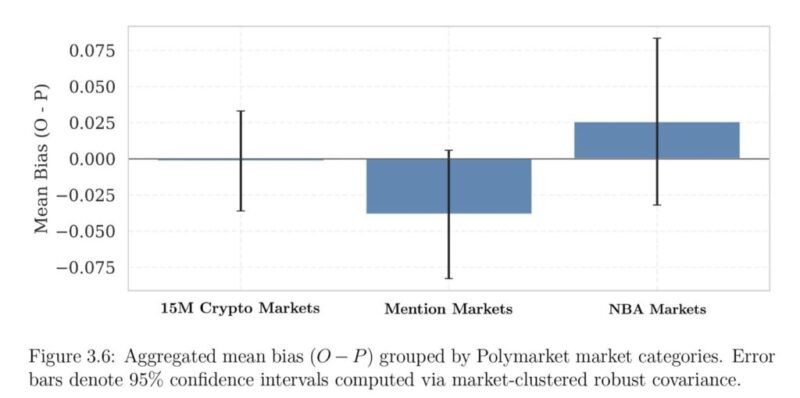
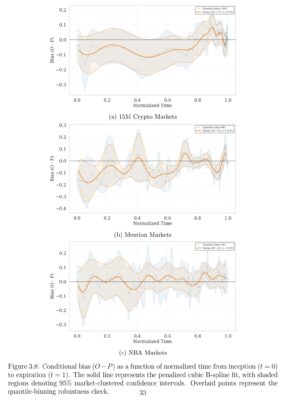
Por ejemplo, en los llamados “Mention Markets” —mercados que apuestan sobre si una determinada persona dirá algo concreto en televisión o en una entrevista— lo que inicialmente parecía ser un sesgo favorito-longshot resultó ser otra cosa muy distinta: un persistente “Yes Bias” o sesgo alcista hacia la respuesta afirmativa.

Los participantes tienden a pagar demasiado por el resultado “Sí”, impulsados por convicciones narrativas, sesgos ideológicos y episodios de volatilidad emocional a medida que se acerca la resolución del evento.

Desde el punto de vista operativo esto tiene implicaciones importantes. Si un trader adopta posiciones contrarias a la euforia compradora de última hora en contratos poco líquidos, no está luchando contra la multitud; en realidad está capturando una prima de optimismo generada por esa misma multitud.

El segundo hallazgo destruye otro mito muy extendido: la supuesta superioridad de las grandes ballenas.

En los mercados financieros tradicionales suele asumirse que los grandes participantes son también los más sofisticados. Sin embargo, este estudio muestra exactamente lo contrario.

Reconstruyendo en tiempo real las posiciones y resultados de cada billetera, los investigadores descubrieron que las whales, es decir, los participantes con más capital, pierden sistemáticamente valor esperado frente a traders pequeños que ejecutan órdenes de menor tamaño.

Las ballenas no parecen operar mejor; simplemente operan más grande.

Los resultados sugieren que muchos de estos grandes participantes actúan movidos por convicciones ideológicas o preferencias narrativas, pagando sistemáticamente precios excesivos por determinadas historias o acontecimientos.

Mientras tanto, los operadores más pequeños aprovechan esas ineficiencias mediante una mejor ejecución y una mayor flexibilidad operativa.

El estudio también analiza la relación entre la actividad comunicativa y la rentabilidad. Para ello utiliza modelos de procesamiento de lenguaje natural capaces de medir el grado de participación y visibilidad de cada usuario.

Los resultados son contundentes: no existe ninguna correlación estadísticamente significativa entre la intensidad de las opiniones expresadas y la capacidad real para generar beneficios.

En otras palabras, las voces más visibles y ruidosas de Polymarket o Kalshi no son necesariamente las más inteligentes ni las más rentables.

Los participantes más vocales generan ruido, no alfa.

Para traders e investigadores, la principal conclusión práctica es que los precios de los mercados de predicción contienen información útil, pero también están contaminados por sesgos temporales, problemas de liquidez y convicciones ideológicas de algunos participantes.

Por ello, quienes sean capaces de filtrar estos elementos y ajustar sus modelos para tenerlos en cuenta podrían obtener una ventaja significativa.

En definitiva, el estudio concluye que la multitud sigue siendo inteligente en ciertos contextos, pero no de forma perfecta. La verdadera ventaja no consiste en seguir a la multitud ni en oponerse sistemáticamente a ella, sino en comprender cuándo y por qué se equivoca.

  • Autores: Avaneesh Deleep, John Lee, Jenny Bai, Dhruv Suresh y Harsh Dhawan.
  • Título: How Wise is the Crowd? Bias and Edge in Prediction Markets.
  • Enlace: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6322678

Resumen:

Los mercados de predicción se utilizan cada vez más como oráculos de probabilidad en tiempo real, pero sus señales predictivas siguen estando contaminadas por ineficiencias estructurales. Aunque la literatura previa documenta anomalías como el sesgo favorito-longshot a nivel agregado, los orígenes microestructurales de estas distorsiones —en concreto, quién las genera y quién las explota— siguen sin estudiarse en los ecosistemas modernos.

Para investigarlo, diseñamos una arquitectura de datos escalable y multihilo, capaz de ingerir y almacenar de forma sincronizada flujo de órdenes tick a tick, historiales de billeteras descentralizadas y comentarios de usuarios en Polymarket y Kalshi.

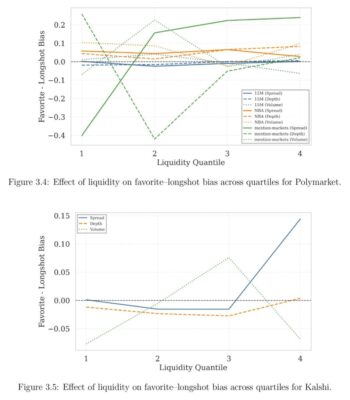
Como siempre, presentamos varias figuras y tablas interesantes:

image 7

image 8

image 9

Citas destacadas del artículo académico:

“Los mercados de predicción se utilizan cada vez más como oráculos de probabilidad en tiempo real, pero sus señales predictivas siguen estando contaminadas por ineficiencias estructurales. Aunque la literatura previa documenta anomalías como el sesgo favorito-longshot a nivel agregado, los orígenes microestructurales de estas distorsiones —específicamente, quién las genera y quién las explota— siguen sin estudiarse en los ecosistemas modernos.

La aparente ilusión del sesgo favorito-longshot: nuestro análisis univariante preliminar sugería la presencia de un sesgo favorito-longshot clásico en los mercados de menciones. Sin embargo, al utilizar splines penalizados multivariantes para controlar los efectos de confusión derivados del momento del ciclo de vida del contrato, revelamos que esto era un artefacto estadístico.

En su lugar, estos mercados muestran un “sesgo del Sí” generalizado, por el cual los participantes pagan de forma consistente demasiado por el resultado “Sí” —es decir, el contrato que paga si el evento de referencia ocurre— en relación con el resultado “No” correspondiente.

Además, encontramos que las “whales”, o los jugadores con mayor capitalización, no son los más sofisticados. Al reconstruir dinámicamente las posiciones de los participantes, demostramos que las whales, de media, ceden sistemáticamente valor esperado a los traders de órdenes pequeñas.

En lugar de actuar como participantes informados y precisos, estos grandes actores probablemente operan basándose en convicciones ideológicas, pagando estructuralmente de más por narrativas específicas y sufriendo selección adversa frente a participantes más pequeños.

Encontramos que no existe una correlación estadísticamente significativa entre la intensidad del sentimiento y la ventaja informativa, lo que indica que las voces más prominentes en estos ecosistemas funcionan principalmente como fuentes de ruido comunicativo.

En última instancia, esta investigación proporciona una metodología reproducible para limpiar activamente las probabilidades de los mercados de predicción, ajustándolas por ciclos temporales, entornos de liquidez y sesgos ideológicos mantenidos por traders muy capitalizados, pero poco sofisticados.”


Comparte este articulo:

shutterstock 518477476
¿Es realmente sabia la mayoría en los mercados de predicción? por Quantpedia

  Si alguna vez has navegado por Polymarket o Kalshi preguntándote si la llamada “sabiduría...

shutterstock 307858115 2 scaled">

Los jóvenes apuestan por la bolsa por Ben Carlson

Captura de pantalla 2020 10 07 a las 15.27.47 1 e1602078279445

Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL


Los jóvenes lo tienen complicado en muchos aspectos desde el punto de vista financiero.

La vivienda es cara. Los préstamos estudiantiles pesan sobre muchas familias. La inflación ha reducido el poder adquisitivo. El coste de las guarderías sigue aumentando. Y la lista podría continuar.

Sé que existe preocupación por el desencanto económico y cierto nihilismo financiero entre la Generación Z, pero yo tengo confianza en los jóvenes.

Esta generación ya ha demostrado haber entendido algunas cosas importantes.

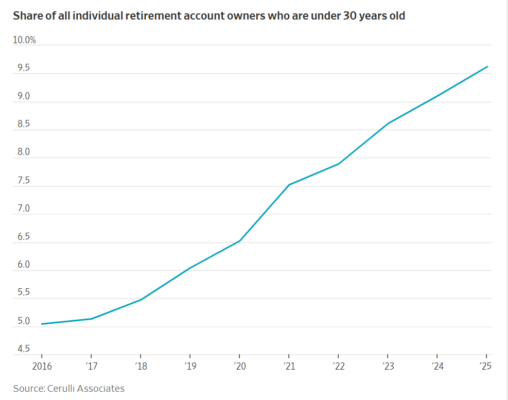
Según The Wall Street Journal, las personas menores de 30 años están aprovechando cada vez más las cuentas de jubilación con ventajas fiscales.

image 23

La proporción de cuentas IRA pertenecientes a menores de 30 años prácticamente se ha duplicado durante los últimos diez años.

Hay más datos interesantes.

Entre los inversores de la Generación Z, las aportaciones totales a cuentas IRA crecieron un 65% interanual durante el primer trimestre de 2026, frente al incremento del 31% registrado entre los millennials.

Además, tres cuartas partes de los menores de 35 años eligieron cuentas Roth, frente a menos de la mitad de ese mismo grupo de edad hace una década, según datos de Fidelity Investments.

Son noticias excelentes.

Los jóvenes están ahorrando e invirtiendo para su futuro. Si consiguen mantener intacto el poder de la capitalización compuesta dentro de estas cuentas, el patrimonio que acumulen dentro de varias décadas puede ser extraordinario.

Lo mejor de las cuentas de jubilación es que son vehículos ideales para inversiones a largo plazo… como las acciones.

Y los jóvenes han desarrollado un gusto cada vez mayor por la renta variable.

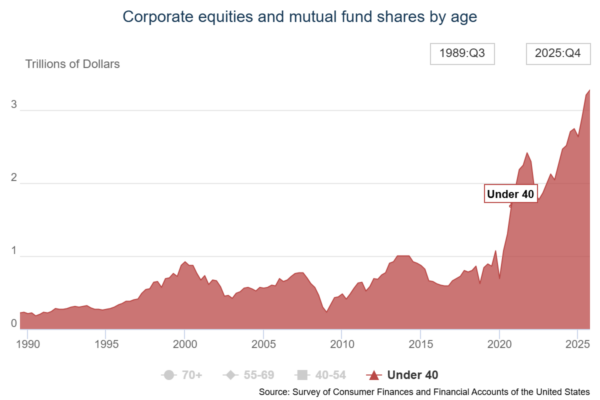
Basta observar la evolución del valor de las acciones en manos de personas menores de 40 años.

image 24

Desde 2020 se ha triplicado.

La participación de los menores de 40 años en la propiedad total de acciones sigue siendo relativamente reducida, alrededor del 6%, pero se ha duplicado durante esta década.

Eso representa un avance importante.

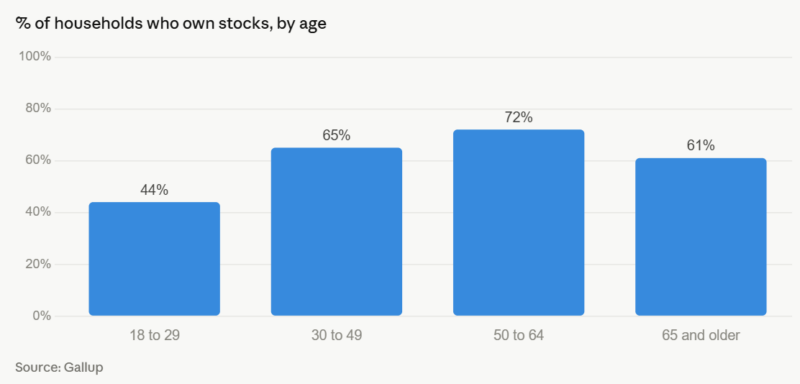
Si analizamos la propiedad de acciones por grupos de edad, observamos que las generaciones más jóvenes continúan aumentando progresivamente su presencia en el mercado.

image 25

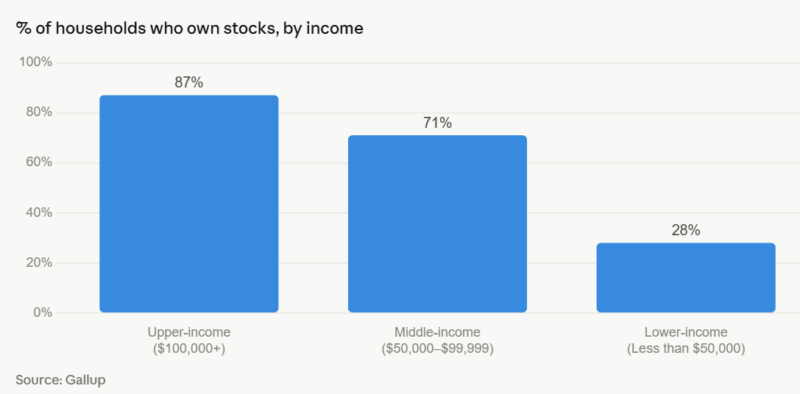
Y si realizamos el mismo análisis por niveles de ingresos, encontramos una situación similar.

image 26

Si uno quisiera adoptar una visión pesimista, podría señalar que los hogares jóvenes y los hogares con menores ingresos —dos grupos que se solapan con frecuencia— poseen muchas menos acciones que las personas de mayor edad o con rentas más elevadas.

Y eso es cierto.

Sin embargo, estos datos necesitan contexto.

En mi libro Risk & Reward dediqué un capítulo completo a la historia de la participación bursátil en Estados Unidos.

A principios de la década de 1950, apenas el 4% de los hogares estadounidenses poseía acciones de alguna forma.

A comienzos de los años ochenta esa cifra apenas alcanzaba el 19%.

No fue hasta la década de 1990 cuando la inversión bursátil comenzó realmente a popularizarse entre las masas.

Desde una perspectiva más optimista, los hogares jóvenes y los hogares de ingresos bajos poseen hoy una mayor participación en bolsa que la que tenía el conjunto del país hace varias décadas.

Las cifras avanzan en la dirección correcta, aunque el 10% más rico siga concentrando la mayor parte de las acciones.

Por supuesto, parte de la explicación es que la vivienda se ha vuelto extremadamente cara.

Si no estás acumulando patrimonio a través de una vivienda o ahorrando para una entrada, dispones de más renta disponible para invertir en acciones.

Pero también estamos asistiendo a una reducción de las barreras de entrada a los mercados financieros.

La tecnología facilita la inversión. Las comisiones han caído drásticamente. Los importes mínimos prácticamente han desaparecido. Y los inversores cuentan con más información y formación que nunca.

Necesitamos que más personas participen en los mercados financieros. Y cuanto antes empiecen, mejor.

Todo ello constituye una excelente noticia para los jóvenes.


Comparte este articulo:

shutterstock 307858115 2
Los jóvenes apuestan por la bolsa por Ben Carlson

  Los jóvenes lo tienen complicado en muchos aspectos desde el punto de vista financiero....

shutterstock 1330833800 scaled">

Las emociones de las que los traders casi nunca hablan por Brett N. Steenbarger, Ph.D.

Fotografia

Brett N. Steenbarger, Ph.D. es profesor de psiquiatría y ciencias del comportamiento en SUNY Upstate Medical University. Compagina su actividad docente con la de entrenador de gestores de hedge funds y traders profesionales. Brett es autor de varios libros sobre psicología enfocada en el trading: The Daily Trading Coach (2009), Trading Psychology 2.0 (2015) y Radical Renewal (2019), entre otros. Su experiencia en los mercados financieros comenzó a finales de la década de 1970.”.
Brett N. Steenbarger, Ph.D. / SUNY Upstate Medical University


image 27Una vez tuve una sesión de terapia en la que un cliente anunció que estaba deprimido y que quería quitarse la vida. Después me mostró la pistola que llevaba encima. Asumí que estaba cargada y también asumí que las cosas no terminarían bien si pedía ayuda en ese momento.
Mi respuesta fue inmediata. No mostré ninguna emoción especial y, de hecho, me sentí tranquilo.

Le dije: “Mira, si realmente hubieras decidido acabar con tu vida, ya lo habrías hecho. Desde luego no habrías venido aquí. Estamos sentados juntos y eso me dice que al menos una parte de ti quiere resolver esto. ¿Qué te parece si dejas la pistola y hablamos de la parte que quiere seguir viviendo?”

Para mi sorpresa, dejó el arma sobre la mesa y tuvimos una excelente sesión. Entregó la pistola al finalizar la reunión y continuó progresando en terapia, incluyendo el tratamiento de su depresión.

La enseñanza es sencilla: cuando has vivido suficientes situaciones de crisis, respondes a la crisis con familiaridad y comprensión, no con pánico.

Si acumulas suficiente experiencia operando, verás muchos movimientos en contra de tus posiciones y responderás desde la experiencia. Cuando aparece una crisis en mi trabajo, reacciono con concentración, no emocionalmente. Es una sensación de “todos a sus puestos”.

Esa hiperconcentración durante los momentos difíciles es, en sí misma, una emoción. Surge de la experiencia y de la comprensión de que puedes manejar la adversidad.

La mejor forma de gestionar el miedo y la codicia es mediante la concentración, y esa concentración solo llega a través de la práctica constante.

6/5/2026 – La necesidad genera codicia

Imagina que buscas una pareja porque te sientes extremadamente solo. Cada parte de ti quiere y necesita encontrar a alguien.

Las probabilidades de que te aferres a la primera oportunidad que aparezca son muy altas. La necesidad, y no los valores, guiará tu elección. Y eso hará mucho más difícil una conexión auténtica.

Lo mismo ocurre cuando necesitamos tener éxito en el trading.

Definimos nuestro valor personal y el éxito de nuestra vida a través del beneficio o pérdida de nuestra cuenta. En esa situación, no podemos soportar permanecer fuera del mercado.

Necesitamos operar porque necesitamos beneficios.

Y la necesidad genera codicia.

Si necesitamos ganar dinero para sentirnos bien con nosotros mismos, sobreoperaremos y utilizaremos tamaños de posición excesivos.

Esa necesidad emocional rara vez se menciona porque revela el vacío que existe detrás de la obsesión por el resultado económico.

La verdadera medida de un trader se observa cuando los mercados están cerrados o cuando no ofrecen oportunidades.

Los grandes traders están impulsados por la curiosidad y por la búsqueda de ideas. Disfrutan investigando más profundamente y descubriendo lo que otros no ven.

No operan por necesidad. Operan guiados por sus valores.

Y eso mismo es lo que sostiene las mejores relaciones personales.

6/4/2026 – La mentalidad emprendedora del trader

Una fuente de ideas de inversión que recomiendo especialmente es The Roppel Report, elaborado por el gestor de hedge funds Jim Roppel.

El informe contiene numerosas ideas prácticas sobre acciones de crecimiento, útiles tanto para traders activos como para inversores de largo plazo.

Pero lo que realmente me gusta es la psicología que transmite.

Existe una emoción de la que casi nunca escucho hablar a los traders: la emoción de la oportunidad y el entusiasmo emprendedor.

En mi libro Positive Trading Psychology, una idea central es que “tú eres el emprendedor de tu propia vida”.

Todos comenzamos desde algún punto. En ese momento, nuestra vida es nuestra startup.

Las personas que tienen éxito encuentran oportunidades que les entusiasman y les aportan energía. Viven con propósito y significado.

Una vida emprendedora está en las antípodas de la rutina.

Cuando vivimos así, también abordamos el trading de forma emprendedora.

Nos centramos en las oportunidades y, cuando aparece una realmente especial, no colocamos posiciones pequeñas únicamente por miedo a perder.

Invertimos tiempo en investigar y capital en las mejores ideas.

Vamos a por ellas, gestionando el riesgo con prudencia, pero persiguiendo recompensas extraordinarias.

La psicología del trading no trata únicamente sobre miedo, codicia o estrés emocional.

Para los traders de éxito, consiste en buscar oportunidades, investigarlas a fondo y operar con visión y convicción emprendedora.

La vida es demasiado corta para vivirla con timidez.

6/3/2026 – La curiosidad que distingue a los mejores traders

Muchas emociones reflejan la forma en que funciona nuestra mente.

Durante años he participado en procesos de selección de analistas, asistentes, traders y responsables de equipos en hedge funds.

Una emoción diferencia claramente a los mejores del resto: la curiosidad intensa.

Los grandes traders poseen una necesidad insaciable de entender los mercados y descubrir nuevas relaciones.

Esto aparece constantemente en las entrevistas de Market Wizards.

Los mejores traders dedican tanto tiempo a los mercados cuando están cerrados como cuando están abiertos.

Su curiosidad les impulsa a descubrir aquello que otros no ven.

Y precisamente esa curiosidad les lleva a desarrollar enfoques únicos.

No copian a otros traders ni operan los indicadores más populares.

Encuentran algo diferente y dedican tiempo a definirlo, refinarlo y comprender cómo interactúa con otras variables.

Por ejemplo, un trader con el que trabajé descubrió un patrón que anticipaba tendencias de mercado, pero únicamente durante determinadas horas del día.

Para él, el mercado no era uno solo, sino una colección de mercados distintos según la hora y el tipo de participantes.

Cada uno tenía su propia ventaja estadística.

Solo una curiosidad intelectual muy fuerte puede sostener una búsqueda así.

Las emociones predominantes en estos traders son el asombro, la emoción del descubrimiento y la fascinación ante la complejidad que encuentran.

Su motivación no depende del beneficio o pérdida. Su recompensa es descubrir algo nuevo.

6/2/2026 – La importancia de la gratitud

Algunas de las emociones más importantes para un trader son positivas y, sin embargo, casi nunca se trabajan.

Un ejemplo perfecto es la gratitud.

Cuando una operación sale bien, sentir agradecimiento y satisfacción tiene un enorme valor.

La investigación psicológica demuestra de forma consistente que la gratitud contribuye al bienestar emocional y físico.

Sin embargo, en medio del movimiento constante de los mercados es fácil dar por sentadas las operaciones ganadoras.

Cuando estamos agradecidos por nuestros éxitos, tendemos a analizarlos mejor y aprender más de ellos.

Los problemas aparecen cuando una operación ganadora nunca parece suficiente.

Podríamos haber mantenido la posición más tiempo. Podríamos haber aumentado el tamaño. Podríamos haber entrado mejor. Podríamos haber operado otro activo que subió más.

El perfeccionismo destruye la mentalidad del trader.

Convierte el éxito en fracaso y consume toda la energía mental.

La gratitud no implica complacencia.

Podemos sentirnos agradecidos por nuestro progreso y seguir identificando áreas de mejora.

Vivimos en una sociedad libre, con acceso a los mercados y con la posibilidad de invertir en el futuro.

Eso ya es motivo suficiente para sentir gratitud.

6/1/2026 – El aburrimiento: la emoción olvidada

Hemos escuchado hablar millones de veces sobre el miedo, la codicia o la frustración.

Pero existe otra emoción que afecta profundamente al rendimiento y de la que casi nadie habla: el aburrimiento.

Hay momentos en los mercados en los que prácticamente no ocurre nada.

El volumen es bajo. La volatilidad es reducida. No existen noticias relevantes ni eventos que impulsen tendencias.

Y entonces nos quedamos sentados frente a las pantallas esperando.

Mi opinión es que gran parte del sobretrading no nace del miedo a perder una oportunidad ni de la codicia.

Nace del aburrimiento.

Muchos traders necesitan acción. Y operar sin ventaja parece más atractivo que no hacer nada.

Los mejores traders utilizan ese tiempo de manera productiva.

Analizan otros mercados que sí se están moviendo. Estudian marcos temporales superiores. Diseñan estrategias para mercados laterales o de baja volatilidad.

Se sienten estimulados por las ideas y por la investigación.

Por eso no necesitan operar para combatir el aburrimiento.

Y cuando los mercados están cerrados, siguen implicados en su trabajo.

El trader aburrido desconecta porque no hay nada que operar.

El trader exitoso continúa investigando porque está apasionado por encontrar oportunidades.

Amar el trading es muy distinto a amar el proceso de comprender los mercados.

Si necesitas operar para mantenerte interesado, acabarás sobreoperando de manera inevitable.


Comparte este articulo:

shutterstock 1330833800
Las emociones de las que los traders casi nunca hablan por Brett N. Steenbarger, Ph.D.

  Una vez tuve una sesión de terapia en la que un cliente anunció que...

shutterstock 87371270 scaled">

ECONOMIC WEEK AHEAD: 8 a 12 de Junio por Dr. Ed Yardeni

Ed Yardeni e1525958722675

Dr. Ed Yardeni / Yardeni Research
El Dr. Ed Yardeni es una de las principales voces de LinkedIn en economía y finanzas. Colaborador habitual de los principales medios internacionales, actualmente dirige Yardeni Research una firma de consultoría que ofrece estrategias de inversión global, análisis y recomendaciones a clientes institucionales. Es autor de los libros «Predicting the Markets: A Professional Autobiography» y «Fed Watching for Fun & Profit”.

image 13


La semana que comienza estará dominada por los datos de inflación. El IPC de mayo (miércoles) y el IPP (jueves) encabezan el calendario económico. Desde la perspectiva del consumidor, también conoceremos la encuesta de expectativas de inflación de la Fed de Nueva York (lunes) y la lectura preliminar de confianza del consumidor de la Universidad de Michigan (viernes).

El denominado “Federal Open Mouth Committee” entra en período de silencio antes de la reunión de la próxima semana, lo que significa que los miembros de la Reserva Federal no realizarán declaraciones públicas.

El Banco de Canadá se reúne el miércoles y se espera que mantenga sin cambios su tipo de interés oficial en el 2,25%.

Lo más importante desde el punto de vista mediático es que la OPV de SpaceX seguirá dominando los titulares, ya que las acciones de la compañía comenzarán a cotizar el próximo viernes.

El S&P 500 cerró el viernes en 7.383,74 puntos, un 7,7% por encima de su media móvil de 200 días. El índice equiponderado cerró en 8.398,26 puntos, también claramente por encima de su media de 200 sesiones.

La sesión del viernes retrocedió tras conocerse una creación de empleo en mayo mucho más fuerte de lo esperado, con 172.000 nuevos puestos de trabajo, lo que incrementó las probabilidades de una subida de tipos por parte de la Fed en los próximos meses.

La tendencia alcista general de la renta variable sigue intacta, tanto en los índices ponderados por capitalización como en los equiponderados.

image 14

Los datos económicos más importantes de la semana

1. Inflación

El modelo de previsión de inflación de la Fed de Cleveland estima que el IPC general de mayo (miércoles) aumentará un 0,46% mensual, suficiente para elevar la tasa anual hasta el 4,18%, frente al 3,8% registrado en abril.

La inflación subyacente presenta un panorama más benigno. Se espera un incremento mensual del 0,23%, lo que situaría la tasa anual en el 2,82%, frente al 2,80% anterior.

Las estimaciones preliminares para junio apuntan a una moderación de la inflación general hasta el 4,05%, reflejando la reciente caída de los futuros de gasolina, que han descendido hasta los 3,05 dólares por galón desde niveles superiores a 3,70 dólares a comienzos de año.

image 15

Por su parte, el IPP de demanda final aumentó un 6,0% interanual en abril.

El índice compuesto de precios pagados del ISM, considerado una señal adelantada de inflación a seis meses vista, descendió hasta 153,4 en mayo desde 155,3 en abril, aunque continúa en niveles elevados.

image 16

2. Expectativas de inflación

La encuesta de expectativas de los consumidores de la Fed de Nueva York correspondiente a mayo se publicará el lunes.

La lectura de abril mostró una expectativa mediana de inflación a un año del 3,6%, mientras que las expectativas a tres años se situaron en el 3,2% y las de cinco años en el 3,0%.

Las expectativas de inflación a largo plazo continúan bien ancladas, un aspecto especialmente importante para la Reserva Federal.

image 17

3. Mercado laboral

La creación de 172.000 empleos en mayo es coherente con la evolución moderada de las solicitudes iniciales de subsidio por desempleo.

Las nuevas solicitudes de desempleo alcanzaron las 225.000 durante la semana finalizada el 29 de mayo, mientras que la media móvil de cuatro semanas aumentó ligeramente hasta 214.800.

Aunque la tendencia es ligeramente ascendente, sigue muy lejos de los niveles que normalmente indicarían tensiones significativas en el mercado laboral.

Además, las solicitudes continuadas de desempleo siguen descendiendo.

El mercado laboral continúa creando empleo sin mostrar señales relevantes de destrucción de puestos de trabajo.

image 18

4. Confianza del consumidor

La lectura final de mayo de la confianza del consumidor de la Universidad de Michigan cayó hasta 44,8 puntos, el nivel más bajo de toda la serie histórica.

El componente de condiciones actuales se situó en 45,8 puntos, mientras que el componente de expectativas registró 44,1 puntos.

La lectura preliminar de junio, que se publicará el viernes, permitirá comprobar si el sólido dato de empleo de mayo ha contribuido a mejorar el sentimiento de los consumidores desde estos niveles extremadamente deprimidos.

image 19

Las expectativas de inflación a un año se situaron en el 4,8% durante mayo, siguiendo muy de cerca la evolución de los precios minoristas de la gasolina, que alcanzaron los 4,44 dólares por galón el 1 de junio.

La reciente caída de los futuros de gasolina debería contribuir a reducir estas expectativas inflacionistas durante los próximos meses.

image 20

5. Inflación global

Los datos de abril mostraron que el IPC de China aumentó un 1,2% interanual, mientras que el IPP chino ascendió hasta el 2,8%.

Se trata de la primera lectura sostenidamente positiva del IPP después de un largo período de deflación industrial.

image 21

Los datos de mayo, que se publicarán el miércoles, deberían mostrar un ligero incremento adicional del IPC chino.

En Japón, el IPP aceleró hasta el 4,9% interanual en abril y se espera que supere el 5,0% en mayo.

Actualmente, los mercados descuentan una probabilidad del 82% de que el Banco de Japón suba los tipos de interés en su reunión del 16 de junio.

Un dato de inflación superior a lo esperado podría elevar esas probabilidades hasta niveles cercanos a la certeza.

image 22


Comparte este articulo:

shutterstock 87371270
ECONOMIC WEEK AHEAD: 8 a 12 de Junio por Dr. Ed Yardeni

El Dr. Ed Yardeni es una de las principales voces de LinkedIn en economía y...

shutterstock 1914701269 scaled">

Caída del 20% de Bitcoin por Al Brooks

Al Brooks

 Al Brooks es trader profesional y uno de los precursores del price action con miles de seguidores distribuidos por todo el mundo, siendo uno de los referentes a nivel internacional en este campo. Cada día, a través de su sitio brookstradingcourse.com, enseña a operar usando la acción del precio.
Al Brooks / brookstradingcourse.com


La caída del 20% de Bitcoin ha dejado una gran vela bajista semanal que puede interpretarse como un clímax vendedor dentro de un amplio rango de negociación. Aunque el valor razonable desde una perspectiva macro sigue situándose alrededor de los 90.000 dólares, la acción del precio a corto plazo todavía podría favorecer una segunda pata bajista. En este contexto, los inversores deben mantener la calma, mientras que los traders tienen que actuar con objetividad, gestionar el riesgo de forma estricta y vigilar posibles compras mediante órdenes limitadas en la zona de soporte comprendida entre los 50.000 y 55.000 dólares.

image 11

En el gráfico semanal de Bitcoin, utilizando las cotizaciones de Coinbase, la vela bajista actual es una vela climática. Lo importante no es solo su tamaño, sino lo que representa dentro del contexto general del mercado. Esta vela aparece después de un giro bajista desde una prueba de ruptura fallida. Es decir, el precio intentó superar una zona de resistencia, no consiguió romperla con éxito, fue rechazado y retomó la presión bajista previa.

Este movimiento también marca una tercera pata bajista dentro de un canal bajista más amplio. Dicho canal se originó después de una tendencia alcista de largo plazo que construyó una estructura de tres impulsos con correcciones, formando finalmente una cuña de techo. En condiciones ideales, una cuña de techo suele tener entre un 70% y un 75% de probabilidades de provocar un giro bajista. Sin embargo, como la tendencia alcista previa era extraordinariamente fuerte, esa probabilidad probablemente se reducía hacia una zona del 50%-60%. Aun así, seguía siendo una probabilidad relevante.

Cuando una tendencia ha sido tan dominante, lo más habitual no es una caída inmediata y vertical, sino una transición previa hacia una fase lateral. Sin embargo, en esta ocasión el mercado decidió probar los mínimos de las patas anteriores dentro de la estructura de cuña. El primer objetivo bajista, situado en el mínimo de la última pata alcista, ya ha sido alcanzado. El objetivo final de los vendedores sería probar el mínimo absoluto de toda la estructura de cuña.

Aun así, este tipo de patrones suele evolucionar finalmente hacia un gran rango de negociación. Lo que parece estar desarrollándose es una estructura de dos patas alcistas —con una segunda pata compleja— seguida por una estructura compleja de dos patas bajistas. Por eso, el escenario macro más probable es que Bitcoin esté formando un amplio rango lateral y que, con el tiempo, el precio tienda a gravitar hacia el tercio central del rango.

Psicología de mercado: inversores frente a traders

Muchos participantes están entrando en pánico porque una caída del 20% en una sola semana es un movimiento muy agresivo para quienes mantienen Bitcoin al contado. Sin embargo, si alguien se considera inversor en Bitcoin, su horizonte debería ser de muy largo plazo: cinco, diez o incluso veinte años. Por tanto, una corrección de este tipo no debería generar una reacción emocional desproporcionada.

Si una caída así provoca pánico, probablemente sea una señal de que existe demasiada exposición al activo. En inversión, cuando el miedo público alcanza niveles extremos, suele aparecer una oportunidad de acumulación, precisamente porque los precios se han vuelto históricamente más atractivos. Actualmente Bitcoin acumula una corrección aproximada del 50%-60% desde sus máximos históricos, una caída enorme que explica la incomodidad del mercado.

Desde el punto de vista de un trader, el riesgo principal es dejarse arrastrar por la emoción. Si el miedo domina el análisis, es imposible interpretar la acción del precio con objetividad. Antes de tomar decisiones, el trader debe recuperar la calma y evaluar el gráfico de forma neutral. El trading no consiste en tener razón siempre, sino en gestionar probabilidades y riesgo.

Si un trader estaba comprado por la ruptura alcista previa, debería haber usado un tamaño de posición adecuado y aceptar la pérdida. Una operación negativa no debería tener impacto emocional si el riesgo estaba bien dimensionado. Para un profesional, una pérdida individual es simplemente un coste operativo del negocio.

Zonas clave, soportes y valor razonable

En el gráfico aparecen zonas de escaso desarrollo del precio, es decir, áreas donde históricamente hubo poca negociación. Estas zonas suelen actuar como niveles importantes porque, cuando el precio entra en ellas, puede reaccionar de forma rápida: o bien es rechazado con fuerza o bien las atraviesa con velocidad. Por eso funcionan como soportes y resistencias relevantes.

Entre estos soportes y resistencias se encuentran zonas de valor razonable procedentes de rangos anteriores. La parte central de esos rangos actúa como un potente imán para el precio. En este caso, el gran imán de valor razonable se sitúa cerca de los 90.000 dólares. Por eso, aunque el precio pueda seguir presionado a corto plazo, el escenario de fondo sugiere que Bitcoin acabará buscando de nuevo una zona de equilibrio superior.

El primer nivel relevante por encima del precio actual es la zona de los 67.000 dólares. Ese nivel funciona como imán y podría ser probado incluso aunque después el mercado quiera continuar bajando. Desde una lectura macro, el valor razonable estaría aproximadamente entre los 80.000 y 100.000 dólares, con centro en torno a los 90.000.

Estrategia operativa

Los traders pueden abordar este mercado de formas distintas. Los traders de timing o momentum deberían esperar una señal clara de giro alcista antes de abrir largos. En cambio, los traders que escalan posiciones pueden empezar a comprar por debajo de niveles relevantes y añadir más si el precio continúa cayendo.

Si se busca comprar la caída mediante una orden limitada, la zona más interesante se sitúa entre los 50.000 y 55.000 dólares. Si la hipótesis de gran rango lateral es correcta, esa zona de escaso desarrollo del precio debería actuar como soporte importante. Además, ofrecería una respuesta rápida: o el mercado gira con fuerza desde ahí o rompe la zona e invalida la idea.

Las instituciones suelen actuar de otra manera. No buscan una entrada exacta, sino liquidez. Por eso pueden construir posiciones de forma escalonada por debajo de los 80.000 dólares. Para los bajistas que lograron vender bajo la vela de giro o bajo la barra interior fallida en la parte alta, la operación ha sido excelente: la ruptura alcista previa no alcanzó su objetivo de movimiento medido y terminó convirtiéndose en una trampa alcista.

Qué esperar ahora

La cuestión principal es cómo interpretar esta enorme vela bajista semanal. Después de un clímax vendedor de esta magnitud, lo normal es esperar una segunda pata lateral o bajista. El punto de invalidación estructural para las tesis bajistas estaría por encima del máximo de esa vela semanal.

Si los bajistas quieren seguir presionando, una estrategia conservadora sería esperar un rebote hacia los 67.000 dólares y buscar allí una nueva señal de giro bajista. En cambio, si eres alcista, quieres ver una mala continuación bajista la próxima semana. Incluso si la próxima vela vuelve a ser bajista, una larga cola inferior y un cierre por encima de la mitad de su rango indicarían que los vendedores están perdiendo fuerza.

No tiene sentido comprar agresivamente todavía. El rango medio de las últimas cinco velas semanales ronda los 7.000 dólares. Si se compra cerca de los 55.000 dólares, el stop debe ser amplio. Una protección por debajo de los 45.000 dólares ofrece un perfil de riesgo razonable. Si el precio vuelve hacia su zona de valor razonable, la operación podría ofrecer una relación beneficio-riesgo de 2:1 o incluso 3:1.

Gestión del riesgo

El riesgo por operación depende de cada cuenta. Un enfoque conservador puede partir de un riesgo base del 0,25% por operación cuando el objetivo es construir consistencia. En configuraciones de alta convicción, ese riesgo podría aumentar, pero debería mantenerse limitado. Muchos traders arriesgan mucho más, aunque normalmente lo hacen con cuentas pequeñas que están dispuestos a perder.

Si se gestiona el capital principal, el riesgo debe mantenerse estrictamente controlado. Al Brooks suele comentar que nunca arriesga más del 1% del patrimonio total de su cuenta en una sola operación. Esa es una referencia profesional sólida. Para conseguir una rentabilidad anual atractiva usando niveles bajos de riesgo, es necesario dominar un estilo operativo que ofrezca suficiente frecuencia de oportunidades.

Lectura del gráfico diario

El gráfico diario muestra una enorme ruptura bajista vertical, pero también deja algunos detalles importantes. La caída ha generado un gran hueco, creando una zona de escaso desarrollo del precio. Igual que ocurre con los huecos intradía o los gaps bursátiles, cuando un hueco de ruptura es excepcionalmente amplio existe una probabilidad superior al 60% de que el mercado termine entrando en un rango lateral.

Dentro de un rango, aproximadamente el 80% de las rupturas terminan fracasando y la mayoría de los huecos acaban cerrándose con el tiempo. Por eso, uno de los errores clásicos de los principiantes es vender justo en el mínimo después de una ruptura masiva, movidos por el miedo o la emoción. El mercado suele expulsar rápidamente a quienes actúan así, porque los giros en forma de V solo tienen alrededor de un 20% de probabilidades de éxito.

image 12

Lo máximo que probablemente pueden conseguir ahora los alcistas es forzar una fase de consolidación que, con el tiempo, termine desplazándose hacia la media móvil exponencial. Toda esta estructura bajista constituye técnicamente un giro mayor desde un máximo decreciente tras la ruptura de la línea de tendencia alcista principal.

La ruptura por debajo de la cuña parabólica de suelo era un evento de baja probabilidad, normalmente entre un 20% y un 30%. Pero una probabilidad del 20% significa precisamente que puede ocurrir dos o tres veces de cada diez. El mercado suele favorecer los escenarios de mayor probabilidad, pero el trader debe aceptar y adaptarse cuando aparecen sorpresas de baja probabilidad.

Tras este gran clímax vendedor, lo razonable es esperar que el mercado agote sus objetivos bajistas de movimiento medido y regrese gradualmente a una estructura más ordenada de rango lateral.

Conclusión

Bitcoin ha sufrido una caída violenta, pero el contexto no apunta necesariamente a una tendencia bajista indefinida. La estructura actual encaja mejor con un gran rango de negociación, en el que el valor razonable se sitúa todavía bastante por encima del precio actual. A corto plazo puede haber más presión bajista, pero las zonas entre 50.000 y 55.000 dólares empiezan a ser relevantes para buscar posibles compras con riesgo controlado.

La clave no es adivinar el mínimo exacto, sino mantener la calma, leer la acción del precio con objetividad y operar solo cuando la relación entre riesgo y recompensa sea favorable. Para los inversores, el mensaje es no sobrerreaccionar. Para los traders, la prioridad es mucho más simple: proteger el capital y esperar una configuración clara.


Comparte este articulo:

shutterstock 1914701269
Caída del 20% de Bitcoin por Al Brooks

  La caída del 20% de Bitcoin ha dejado una gran vela bajista semanal que...

shutterstock 452903875 scaled">

Un índice de rentabilidad de futuros sobre materias primas desde 1871 por Quantpedia

logo

La misión de Quantpedia es procesar la investigación académica financiera de una forma más fácil de usar, para ayudar a cualquiera que busque nuevas ideas de estrategias cuantitativas y algorítmicas. Nuestro equipo está formado por miembros experimentados con diferentes antecedentes: financieros, matemáticos y traders, combinados con miembros con un sólido conocimiento técnico y de TI.
Quantpedia / Quantpedia.com


Los mercados de materias primas han vuelto a estar en el foco de los inversores. Después de años en los que la renta variable y los activos de crecimiento dominaron las carteras, el reciente aumento de las tensiones geopolíticas, la incertidumbre inflacionaria, la fragmentación de las cadenas de suministro y el renovado nacionalismo de los recursos han recordado a los asignadores de activos que las materias primas siguen siendo una clase de activo macro crítica. Por eso, un nuevo artículo académico, An Index of Commodity Futures Returns Since 1871, resulta especialmente oportuno. Utilizando una base de datos recopilada manualmente que cubre más de 150 años de historia de los futuros sobre materias primas en EE. UU., los autores ofrecen una de las perspectivas de largo plazo más completas hasta ahora sobre la inversión en materias primas, mostrando no solo que los futuros diversificados sobre materias primas han generado históricamente primas de riesgo similares a las de la renta variable, sino también que sus motores de rentabilidad fueron significativamente diferentes de los de las acciones, ofreciendo una valiosa diversificación a través de distintos regímenes económicos.

Los principales hallazgos empíricos del estudio descansan sobre tres pilares. Primero, los futuros sobre materias primas han generado históricamente una prima de riesgo anual media del 5,4% sobre el tipo libre de riesgo y una prima de rentabilidad real superior al 6% anual por encima de la inflación estadounidense, y han superado a la renta variable en aproximadamente el 43% de los años naturales y en dos de cada cinco décadas. Esto subraya su papel como una fuente de rentabilidad con motores diferenciados que no están correlacionados con los factores tradicionales de riesgo de renta variable. Segundo, los autores demuestran que las rentabilidades de los futuros superan sistemáticamente a las rentabilidades de los precios spot sobre una base ajustada por intereses, proporcionando una validación robusta, a escala secular, de una prima de riesgo persistente en materias primas más allá de la mera apreciación spot. Tercero, al corregir explícitamente el sesgo de supervivencia —un avance metodológico crítico—, el índice evita la distorsión al alza común en las estrategias de materias primas sometidas a backtesting, produciendo estimaciones más fiables de las rentabilidades esperadas a largo plazo.

En cuanto a los gráficos clave del artículo: la Figura 2 representa las rentabilidades totales acumuladas del índice de futuros sobre materias primas frente a la renta variable estadounidense y la inflación acumulada en escala logarítmica, ilustrando vívidamente la ventaja de crecimiento compuesto de las materias primas a muy largo plazo, al tiempo que destaca periodos de divergencia durante regímenes inflacionarios. La Figura 4 descompone las rentabilidades de los futuros en cambios de precios spot y la base ajustada por intereses, mostrando que el exceso de rentabilidad de los futuros sobre los precios spot no es episódico, sino persistente a través de los ciclos de mercado, coherente con una prima de riesgo estructural obtenida por asumir riesgo de precio en materias primas. La Tabla 1, Panel A, resume las estadísticas descriptivas centrales del índice, incluyendo rentabilidades excedentes medias anualizadas, volatilidad, ratio Sharpe y métricas de correlación con renta variable y bonos; la prima de riesgo anual reportada del 5,4%, con volatilidad moderada, respalda el caso de las materias primas como una asignación diversificadora y potenciadora de rentabilidad.

Para los profesionales, esta investigación proporciona un benchmark fundamental para evaluar estrategias modernas de materias primas y refuerza la lógica económica de asignar a futuros sobre materias primas dentro de un marco estratégico de cartera a largo plazo.

Autores: Rajkumar Janardanan, Xiao Qiao y K. Geert Rouwenhorst

Título: An Index of Commodity Futures Returns Since 1871

Enlace: https://ssrn.com/abstract=6276738

Resumen:

Este artículo documenta las rentabilidades de un índice ampliamente diversificado de futuros sobre materias primas durante más de 150 años de historia del mercado estadounidense, teniendo en cuenta el sesgo de supervivencia. Encontramos que los futuros sobre materias primas han obtenido una prima de riesgo anual media del 5,4% sobre el tipo libre de riesgo y una prima sobre la inflación estadounidense de más del 6% anual. Los futuros sobre materias primas han superado a la renta variable en aproximadamente el 43% de los años y en dos de cada cinco décadas, lo que sugiere motores de rentabilidad diferenciados y beneficios de diversificación significativos. Las rentabilidades de los futuros han superado a las rentabilidades de los precios spot sobre una base ajustada por intereses, coherente con la presencia de una prima de riesgo más allá de la apreciación del precio spot.

Como siempre, presentamos varias figuras y tablas interesantes:

image 2

image 3

image 4

Citas destacadas del artículo académico:

“[…] documenta las rentabilidades de un índice ampliamente diversificado de futuros sobre materias primas, cubriendo más de 150 años de desarrollo económico, financiero e institucional. El análisis se basa en un conjunto de datos construido de forma única que utiliza anuarios de bolsas cuando están disponibles y recurre ampliamente a archivos de periódicos para cubrir lagunas en la cobertura. Al incluir tanto contratos activos como obsoletos, el índice resultante refleja la estructura cambiante de los mercados de futuros y captura el comportamiento de una amplia gama de materias primas, muchas de las cuales ya no se negocian hoy.2

Los principales hallazgos son que, durante los últimos 155 años:

  • Los futuros sobre materias primas han obtenido una prima de riesgo sobre el tipo libre de riesgo del 5,5%.
  • Los futuros sobre materias primas han superado a las acciones estadounidenses en dos de cada cinco años.
  • La rentabilidad de los futuros sobre materias primas ha superado a un índice de inflación estadounidense en más del 6% anual.

Finalmente, destacamos la distinción entre rentabilidades de futuros y spot mediante una descomposición de las rentabilidades excedentes de los futuros en rentabilidades spot y roll yield.

Resumimos cuantitativamente nuestros resultados en la Tabla 1, que proporciona rentabilidades medias, volatilidad y ratios Sharpe de futuros sobre materias primas colateralizados, acciones, letras del Tesoro e inflación durante el periodo 1871-2025. El panel superior muestra que el índice equiponderado de futuros sobre materias primas ha obtenido una prima de riesgo del 5,5%, con una volatilidad anualizada del 14,3% y una ratio Sharpe de 0,38. En comparación, el índice bursátil tiene una prima de riesgo del 6,6% y una volatilidad del 16,2%, lo que da como resultado una ratio Sharpe de 0,41. El índice spot de materias primas tiene la misma volatilidad que el índice de futuros sobre materias primas, pero una ratio Sharpe marcadamente inferior (0,22). Las rentabilidades ajustadas al riesgo son similares para los futuros sobre materias primas y las acciones, y superan el comportamiento ajustado al riesgo del índice spot de materias primas.

Las rentabilidades de largo plazo proporcionan una información crítica para orientar a los inversores sobre las propiedades de una clase de activo, especialmente cuando los componentes subyacentes de esa clase de activo son volátiles. Este capítulo presenta una historia de 155 años de los mercados de futuros sobre materias primas. Aprovechando un conjunto de datos único recopilado manualmente, presentamos rentabilidades anuales y rentabilidades acumuladas de un índice de futuros sobre materias primas, y comparamos su comportamiento con el mercado bursátil agregado, la inflación y las rentabilidades spot. Al igual que las acciones, los futuros sobre materias primas tienen una prima de riesgo positiva. Las rentabilidades de los futuros sobre materias primas se desvían de las acciones de formas que proporcionan una sobrerentabilidad periódica, probablemente debido a distintos motores fundamentales de rentabilidad. Aunque son volátiles en horizontes de inversión más cortos, el comportamiento del índice ha mostrado un desempeño consistente en horizontes largos, un requisito crítico para cualquier clase de activo.”


Comparte este articulo:

shutterstock 452903875
Un índice de rentabilidad de futuros sobre materias primas desde 1871 por Quantpedia

  Los mercados de materias primas han vuelto a estar en el foco de los...

shutterstock 1053943133 scaled">

Los diferentes tipos de inversores por Ben Carlson

Captura de pantalla 2020 10 07 a las 15.27.47 1 e1602078279445

Ben Carlson es gestor de carteras para instituciones e inversores en Ritholtz Wealth Management LL. Escribe habitualmente sobre gestión patrimonial, inversiones, mercados financieros y psicología del inversor.
Ben Carlson / Ritholtz Wealth Management LL


Alguien me avisó de que Risk & Reward fue el libro más vendido de inversión en bolsa esta semana.

image 10

Lo curioso es la mezcla de estilos de inversión que aparecen en la lista. Tenemos inversión en valor con Benjamin Graham, inversión en crecimiento con William O’Neil, gestión del riesgo con Nassim Taleb, selección de acciones con Jim Cramer e incluso varios libros sobre day trading.

Eso es precisamente lo que hace un mercado: hay algo para todo el mundo.

Y también explica por qué resulta tan difícil entender la psicología del inversor minorista. Existen muchos tipos distintos de inversores.

Hay entre 5 y 6 billones de dólares invertidos en fondos de fecha objetivo. Vanguard gestiona unos 12 billones de dólares y BlackRock ronda los 15 billones.

Por tanto, existen muchísimos inversores del tipo Boglehead, que simplemente invierten de forma pasiva y se olvidan del mercado.

Pero, al mismo tiempo, esta década está batiendo récords en negociación de opciones y futuros por parte de inversores particulares. Han aparecido las acciones meme como setas después de la lluvia. ETFs apalancados. Mercados de predicción. Apuestas deportivas. Especulación por todas partes.

Algunas personas se sitúan en los extremos. Están los inversores en fondos indexados que siguen religiosamente un plan de bajo coste. Y están los jugadores compulsivos que arriesgan todo su capital.

Pero también existe una gran cantidad de inversores que combinan ambos mundos.

Mantienen la mayor parte de su patrimonio en fondos indexados o fondos de fecha objetivo dentro de sus planes de jubilación, mientras que en sus cuentas de inversión realizan selección de acciones o incluso alguna especulación ocasional.

Durante mucho tiempo fui un firme defensor de la idea de que existía una única forma correcta de invertir.

Es una opinión que he cambiado después de muchos años escribiendo este blog y trabajando con clientes de gestión patrimonial.

Hay muchas maneras de convertirse en un inversor de éxito.

He conocido a muchísimas personas que han acumulado grandes patrimonios simplemente invirtiendo en fondos indexados por su cuenta.

Y aunque seleccionar acciones de forma consistente es extremadamente difícil, sigo sorprendiéndome por la cantidad de personas con las que he interactuado durante los últimos cinco o siete años que han generado enormes fortunas mediante posiciones muy concentradas en unas pocas acciones.

También existen muchos inversores inmobiliarios de éxito, inversores en mercados privados, empresarios y emprendedores. Y, por supuesto, personas que simplemente han ahorrado e invertido de forma disciplinada durante décadas.

Hay muchos caminos que conducen a la riqueza. Y eso es positivo porque distintas personalidades encajan mejor con distintas filosofías de inversión.

Incluso considero una muestra de inteligencia emocional ser capaz de mantener diferentes estrategias de inversión dentro de un mismo plan financiero. La disonancia cognitiva es una batalla difícil.

Sin embargo, hay una estrategia que considero más complicada que todas las demás: el day trading.

Dediqué un capítulo entero de mi libro a este tema. Estos son algunos de los estudios que cité:

Un estudio sobre operadores de futuros en Brasil reveló que el 97% de quienes operaron durante más de 300 días acabaron perdiendo dinero. Poco más del 1% logró ganar más que el salario mínimo brasileño y solo un 0,5% ganó más que el sueldo de un empleado bancario, todo ello asumiendo mucho más riesgo.

Además, cuanto más tiempo permanecían en el «casino» del day trading, más probabilidades tenían de perder dinero. Exactamente lo contrario de lo que suele ocurrir con la inversión a largo plazo basada en comprar y mantener.

Otro estudio realizado en Taiwán, que analizó quince años de actividad de traders particulares, encontró que incluso los operadores más experimentados tendían a perder dinero.

Eso no es sorprendente. Lo sorprendente fue descubrir que incluso quienes perdían dinero de forma sistemática seguían operando.

La inmensa mayoría no era rentable. Solo el 5% consiguió obtener beneficios. Los operadores perdedores tenían una tendencia mucho mayor a sobreoperar y representaban entre el 70% y el 80% del volumen total negociado.

Si no tienes éxito al primer intento, parece que la respuesta para muchos es: opera, opera y vuelve a operar.

Existen más estudios similares, pero la conclusión es evidente.

El day trading es probablemente la forma de inversión con menor probabilidad de éxito, porque las probabilidades de obtener ganancias disminuyen cuanto más corto es el horizonte temporal.

¿Es posible ganar dinero haciendo day trading?

Sí. Personalmente conozco exactamente a una persona que vive de ello y lo hace con éxito. También existen gestores de hedge funds y perfiles extremadamente cuantitativos capaces de conseguirlo mediante algoritmos y sistemas complejos.

Pero es un trabajo agotador y las probabilidades están claramente en tu contra debido a la competencia a la que te enfrentas.

Y aun así…

Los libros sobre day trading siguen vendiéndose como churros.

La esperanza es lo último que se pierde.


Comparte este articulo:

shutterstock 1053943133
Los diferentes tipos de inversores por Ben Carlson

  Alguien me avisó de que Risk & Reward fue el libro más vendido de...

shutterstock 2211314729 scaled">

Las bolsas europeas disfrutan del buen momento por Jay Kaeppel

headshot jay thumbnail

Jay Kaeppel es analista cuantitativo colaborador habitual de los principales medios internacionales como CNBC, así como colaborador destacado en SentimenTrader.com y la revista Stocks and Commodities, una web de referencia internacional con suscriptores en más de 50 países.
Jay Kaeppel / Sentimentrader.com


La amplitud europea acaba de lanzar una señal muy llamativa. En menos de un mes, el porcentaje de acciones europeas por encima de su media de 10 días ha pasado de menos del 25 % a más del 75 %. Es decir, el mercado ha pasado de una situación de debilidad amplia a una mejora interna muy rápida.

image 1

Este tipo de impulso suele interpretarse como una señal positiva, porque muestra que la subida no depende solo de unos pocos valores, sino que más acciones empiezan a participar en el movimiento. Sin embargo, en el caso del STOXX Europe 600, la historia invita a ser prudentes.

Cuando se han producido empujes similares en Europa, los datos muestran que, en horizontes de uno a tres meses, las caídas posteriores han tendido a superar a las ganancias. Es decir, la mejora inicial de amplitud no siempre se ha traducido en una tendencia alcista limpia. A veces, más que una señal de fortaleza sostenida, ha sido una reacción rápida dentro de un mercado todavía frágil.

La lectura cambia cuando observamos el mismo patrón en el SPY, el ETF del S&P 500. En Estados Unidos, este tipo de señal ha dominado históricamente en prácticamente todos los horizontes de medio y largo plazo. Allí, una mejora tan agresiva de amplitud suele reflejar un cambio de régimen más sólido.

Europa dispara primero, pero no siempre confirma después. Esa es la clave. El movimiento puede anticipar una mejora global del apetito por riesgo, pero también puede quedarse en un rebote técnico si no viene acompañado por beneficios, flujos y liderazgo sectorial consistente.

Para un trader, la señal no debe leerse de forma aislada. La amplitud mejora el contexto, pero no sustituye al precio. Si Europa mantiene niveles, reduce volatilidad y empieza a superar al mercado estadounidense, la señal ganará credibilidad. Si no, podría ser otro rebote fuerte que se queda sin gasolina.


Comparte este articulo:

shutterstock 2211314729
Las bolsas europeas disfrutan del buen momento por Jay Kaeppel

  La amplitud europea acaba de lanzar una señal muy llamativa. En menos de un...

  • 1
  • …
  • 3
  • 4
  • 5
  • 6
  • 7
  • 8
  • 9
  • …
  • 122
Acerca de Método Trading

Es una escuela de trading, creada por traders institucionales, para formar a inversores particulares y profesionales financieros en el arte del análisis técnico y el trading profesional.

Categoría

Artículos
Guias
Magazines

Información

Chile: +56 232629600
México: +52 5585263201
Colombia: +57 601 5800534

Perú: +51 17124709


Síguenos

Copyright 2026 © Metodotrading.com
Acceder

perdiste tu contraseña?
Registro
¿No tienes una cuenta? ¡Regístrate aquí!
Registrar una cuenta

Se le enviará una confirmación de registro por correo electrónico.